ことし10月より、就職活動中の学生やインターンシップ生など「求職者等」へのセクシュアルハラスメント対策が、すべての企業に義務付けられます。そこで、管理部門に加えて、面接官やリクルーター、OB・OG訪問担当者等に任命された社員も活用できる実務マニュアルとして、法令の要点や禁止言動の具体例、採用フロー別の対応チェックリスト等を解説します。
Just another WordPress site
ことし10月より、就職活動中の学生やインターンシップ生など「求職者等」へのセクシュアルハラスメント対策が、すべての企業に義務付けられます。そこで、管理部門に加えて、面接官やリクルーター、OB・OG訪問担当者等に任命された社員も活用できる実務マニュアルとして、法令の要点や禁止言動の具体例、採用フロー別の対応チェックリスト等を解説します。
少しだけ未来を見る、経営者のための月次ニュースレターです。2026年10月、経営者が押さえておきたい法令・イベント・統計・政策の動きなどを紹介します。
10月に予定されている制度改正のうち、中小企業経営者が特に注意すべき3件を紹介します。
各都道府県で改定された新しい地域別最低賃金が、関係労使からの異議申出手続きなどを経た上で、10月1日から12月2日にかけて順次適用されます。
地域別最低賃金の全国加重平均額は昨年度から56円増の1177円に達します。パート・アルバイトの時給だけでなく、日給や月給(基本給)換算の金額が下回っていないかの最終確認も必要です。
同じ会社で働く正社員と、パートタイム・有期雇用労働者との間にある不合理な待遇差の解消を目指す「同一労働同一賃金」をさらに進めるため、パートタイム・有期雇用労働者の待遇に関するルール改正が行われます。
パートタイム・有期雇用労働者の雇い入れ時や契約更新時には、「昇給の有無」「退職手当の有無」「賞与の有無」「相談窓口」の4つの事項に加えて「待遇の相違の内容・理由等に関する説明を求めることができる」旨を書面で明示することが義務化されます。
また、「同一労働同一賃金ガイドライン」の見直し、企業に求められる雇用管理上の措置の追加なども行われます。
改正労働施策総合推進法の施行により、企業規模を問わずすべての事業主にカスハラ防止措置が義務化されます。顧客からの理不尽なクレーム、暴言、過剰な要求から従業員を守るための体制構築が求められます。
10月13日(火)~16日(金)まで、幕張メッセ(千葉県)で開催される国内最大級のデジタルイノベーションの総合展示会です(後述する「Japan Mobility Show Bizweek 2026」と同時開催)。
今回のメインテーマは「Transformation -企業が、産業が、そして社会が変わる-」です。従来の最先端技術の披露にとどまらず、それらの技術がいかに社会へ実装され、どのように変革(トランスフォーメーション)をもたらすかという「体験と対話」「共創」に重きを置いた内容が予定されています。
10月13日(火)~16日(金)まで、幕張メッセ(千葉県)で開催される、「人」や「モノ」の移動だけでなく、社会を動かす様々な挑戦や取り組みを創出する総合展示会です(前述した「CEATEC2026」と併催)。
今回のスローガンは「あなたが動けば、世界が動く。」です。事業会社やスタートアップ企業によるブース出展をはじめ、日本自動車工業会会員企業合同の車両展示や、アクセラレーションプログラム、トークステージ「未来モビリティ会議」などの企画が予定されています。
10月21日(水)~10月23日(金)まで、幕張メッセ(千葉県)で開催される、日本最大のシステム開発・運用・保守に関する総合展示会です。
ソフトウェア受託開発・開発支援、IoT、組込み・エッジコンピューティングなどの製品・サービスを有する企業が一堂に集結し、ビジネスマッチングが行われます。また、「システム開発」「サイバーセキュリティ」などの無料カンファレンス、出展社によるセミナーなどを通して、最新情報やトレンドを収集できます。
2026年10月は、日本銀行の「短観(全国企業短期経済観測調査)」の9月調査結果や「経済・物価情勢の展望(展望レポート)」のほか、東京商工リサーチや帝国データバンクから2026年度上半期(4月~9月期)の企業倒産状況などが公表される予定です。本章で取り上げる統計・政策文書の一覧を示します。

「短観」は、日本銀行が四半期ごとに実施する、日本の景気動向を把握するための統計調査です。全国の約1万社の大企業から中小企業を対象に、業況、売上、設備投資計画、雇用などの現状と先行きをアンケート調査します。中でも、企業の景気実感を数値化した「業況判断DI」は景気のバロメーターとして重視され、日銀の金融政策決定や、世界中の市場関係者の投資判断に大きな影響を与えます。
民間信用調査会社である東京商工リサーチや帝国データバンクは、毎年10月に、その年度の上半期の企業倒産について取りまとめて公表しています。「3月決算企業」の動きが色濃く反映されるため、官公庁、金融機関、そして一般企業にとって今後の日本経済やビジネスの行方を占う指標の1つとなっています。
日本銀行は、年4回(通常1月、4月、7月、10月)の政策委員会・金融政策決定会合において、先行きの経済・物価見通しや上振れ・下振れ要因を詳しく点検し、そのもとでの金融政策運営の考え方を整理した「経済・物価情勢の展望」(展望レポート)を決定し、公表しています。
訪問時の雑談のきっかけに。10月ならではのトピックを集めました。
日本の酒税法は、ビールの主原料である「麦芽の比率」などによって細かく税率が変わる仕組みになっていました。大手ビールメーカーは「少しでも安く消費者に商品を届けたい」という一心で技術革新を重ね、「発泡酒」や「新ジャンル(第3のビール)」を開発。国はそのたびに法改正で網をかけてきました。
この国税当局 vs 大手ビールメーカーの戦いに終止符が打たれます。10月1日に酒税法が改正され、長年続いていたビール類の税率格差がなくなり、「ビール」「発泡酒」「新ジャンル(第3のビール)」の区分にかかわらず、1キロリットル当たり15万5000円(350ミリリットル換算54.25円)の税率に統合されます。
大手ビールメーカー各社は、主力ブランドを中心に「発泡酒」や「第3のビール」を「ビール」として生まれ変わらせる戦略に舵を切っています。「どうせ数十円の差なら、今夜は本物のビールにしようか」という消費行動の変化が予測されています。
ノーベル賞が毎年10月に発表される明確な「公式の理由」は公表されていません。しかし、賞の創設者アルフレッド・ノーベルの命日である12月10日に授賞式を行うという慣例から、「12月10日の授賞式に向け、1年がかりの選考が10月にようやく最終決定を迎えるため」というのが合理的な理由とされています。
ノーベル賞は情報の秘匿性を極めて重視しており、選考過程は50年間非公開とされています。もし10月に受賞者を内定させ、12月の授賞式まで発表を伏せておこうとすると、外部への情報漏洩(リーク)のリスクが非常に高くなります。そのため、選考委員会が最終決定を下した直後(10月)に、メディアや本人へ即座に公表する形式がとられています。
足元では、2026年9月に、筑波大学の柳沢正史教授が、睡眠と覚醒を制御する神経伝達物質「オレキシン」の発見などの業績で、米国で最も権威ある医学賞「ラスカー賞」の基礎医学研究賞を受賞し、ノーベル医学・生理学賞の有力候補として国内外から注目されています。ラスカー賞は「ノーベル賞の登竜門」として世界的に知られており、過去の受賞者の3~4人に1人がのちにノーベル賞を受賞しています(iPS細胞の山中伸弥教授などもこのルートをたどりました)。
以上(2026年9月作成)
pj90290
画像:日本情報マート
おはようございます。皆さんは、自分が出した指示が、思っていたのと違う形で実行されていて驚いた経験はありませんか。あるいは逆に、上司から指示を受けたはずなのに、後になって「そういう意味じゃなかったんだけど」と言われてしまった経験はないでしょうか。こうした指示のズレは、決してどちらか一方だけの責任ではありません。実は、伝える側と受け取る側、双方の思い込みが重なって起きていることがほとんどです。
まず、指示を出す上司の側にありがちなのが、「一度言えば伝わるはず」という思い込みです。上司の頭の中には、その指示の背景や目的、これまでの経緯がインプットされていますが、部下は必ずしもそうではありません。結論だけを伝えても、部下からすれば「何のためにこれをやるのか」が分からないまま作業を始めることになり、途中で解釈がズレていってしまいます。
一方、指示を受け取る部下の側にも思い込みがあります。それは「分かったつもり」で確認をしないことです。指示を聞いた瞬間は理解できた気がしていても、実際に手を動かし始めると、「あれ、これで合っているのかな」という疑問が出てくるものです。それなのに、「今さら聞き返すのは気が引ける」「これくらい自分で判断すればいいか」と、確認を後回しにしてしまう。この小さな遠慮が、後々の大きなズレにつながっていきます。
つまり、指示というのは、伝えた瞬間に完成するものではありません。伝えた側が背景まで語り、受け取った側がそれを自分の言葉で確認して、初めて一つの指示として成立するのです。そこで、皆さんに提案です。上司の皆さんは、指示を出したら、その場で「一言で言うと、何をどうしてほしいか言ってみて」と、部下に復唱してもらってください。単純なやり取りですが、認識のズレはその場でほぼ解消できますし、部下にとっても「分かったつもり」を防ぐ良い確認の機会になります。
指示の精度は、伝える技術だけでは上がりません。受け取る側が理解を言葉にする勇気を持ち、伝える側がそれを歓迎する。この両輪があって、初めて仕事はスムーズに回っていきます。指示のやり取りを「投げっぱなし」にしないよう、意識していきましょう。
以上
pj17261
画像:Mariko Mitsuda
取引先に対する債権を保全するための効果的な手段が「担保の設定」ですが、
取引先に担保を設定する適切な資産がない
などの場合、他の方法で債権保全を講じなければなりません。つまり、担保として適切な不動産や動産がなく、経営者個人を連帯保証にすることも資力の面などから難しいケースです。
こうした場合に、具体的にどのような方法で債権保全を図っていくべきなのかを紹介します。いざということになれば、
「仮差押え」という、裁判所が関与して債務者の不動産などを暫定的に差し押さえる
などの方法もあります。しかし、そこまで状況が悪化していなければ、もう少し穏便に、
債権回収のリスクを移転する、つまり保険を利用するなど
して、債権保全をすることになります。
まず検討したいのが、
保険の仕組みを活用した債権保全である「取引信用保険」
です。取引信用保険は、
損害保険会社(以下「損保会社」)で取り扱っている
ことがあります。債権者は損保会社と保険契約を交わして保険料(保険料は、保証額の2~3%程度の場合が多いようです)を支払います。損保会社は取引先の倒産などによって売掛金などの回収が不能になった場合、債権者(契約先企業)に保険金を支払います。また、保険金が支払われると、損保会社は保険代位によって当該売掛金を取得することになりますので、債務者に対して支払いを求めることがあります。
なお、取引信用保険と類似した制度として、中小企業倒産防止共済があります。これは、取引先が倒産した場合に、債権者が毎月積み立てていた掛金総額の10倍の範囲(最高8000万円)で回収困難な売掛債権額以内の金銭を無担保、無保証人、無利子で「貸付け」が受けられるものです。あくまで貸付けではあり、債権保全とは少し視点が変わってしまいますが、無担保、無保証人、無利子で貸付けを受けられるため、自社の存続のために検討してもよい制度といえます。
売上債権の支払保証とは、
債権者がファクタリング業務を行う会社とファクタリング契約を交わすことによってなされる売上債権の保全
です。ファクタリングとは、
売掛債権等を弁済期日前に買い取ってもらう資金調達の一つの方法で、法的には後述する債権売買(債権譲渡)契約
です。
現在、紙の約束手形が2027年3月末をもって廃止される予定で、手形取引を利用している企業では、決済方法や資金調達方法の見直しが必要となることから、売掛金を活用できるファクタリングは、有力な選択肢の1つとして注目されています。
ファクタリング契約を結んだ債権者は、ファクタリング会社に手数料を支払う他、債権を割り引いて売却します。その代わり、債権者は早期かつ確実な債権回収を図ることができます。ファクタリング会社は債務者から債権回収し、回収不可能のリスクを負います。
なお、中小企業の経営者などを狙い、貸金業登録を受けていない事業者が、ファクタリングを装って、高額の手数料を払わせたり、業として、実質的に債権担保の貸付けを行ったりしている事案が報告されています。おかしいなと思うファクタリング取引であった場合は、取引を控えたり、弁護士に相談したりすることをお勧めします。
債権譲渡とは、
債権者が、債務者の有する売掛金などの債権を譲り受け、譲り受けた債権をもって売掛金債権の支払いに充てること
です。債権者が譲り受ける債権は、債務者が債務者の売掛先(第三債務者)に対して保有する債権で、回収は債権者が直接、第三債務者に対して行います。イメージは次の通りです。
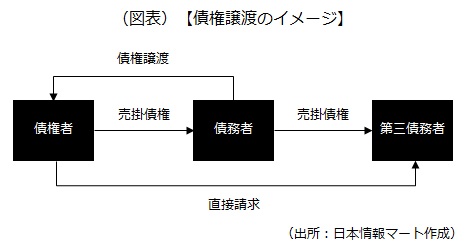
債権譲渡の場合、
のいずれかの条件を満たさなければ、債権者は、債権を譲り受けたことについて、第三債務者その他の第三者に対抗できません。つまり、
債権譲渡される者(図の債権者)が第三債務者に、「債権譲渡を受けた」と通知するだけでは不十分
ということです。
また、以上に加えて、債権譲渡を行う際は次の点に留意しましょう。
以上(2026年9月更新)
(監修 リアークト法律事務所 弁護士 松下翔)
pj60251
画像:Mariko Mitsuda
税金の支払いは、期末決算が終わったときにだけ考えればいい――そう考えていると、思わぬところで資金繰りが苦しくなることがあります。法人税や消費税には、期末決算後の納付だけでなく、年度の途中にも中間申告・納付が必要になるケースがあるからです。
特に注意したいのは、
中間申告・納付は、税金の種類や前期の確定納付額などによって、申告・納付の時期や回数、金額が異なり、「昨年と同じ時期に、同じ金額を納めればいい」と考えてはいけない
という点です。
しかも、期中に中間納付した税金は、当期末に算出される確定納付額から差し引いて精算されます。仮に中間納付額が当期の確定申告分より多ければ、翌期に還付されるものの、それまでの間は、その資金を事業に回すことはできません。
中間申告には、大きく分けて
1.前期の実績をもとに計算する方法
2.当期の途中までの実績をもとに仮決算して計算する方法
の2つです。
例えば、前期に不動産売却があって臨時的に所得が大きく生じた場合などは、前期の実績に基づく計算方法ではなく、仮決算(詳細は後述)に基づく計算方法を採用して、実態に合った中間納付額を申告・納付するなどの対策が必要になります。ただし、こうした判断をするには、そもそも「いつ、どの税金を、どのくらい納める必要があるのか」を把握しておくことが欠かせません。
中間申告・納付は、単なる税務手続きではなく、会社の手元資金をいつ、どれだけ動かすかに関わる問題です。納税資金を確保しながら、設備投資や仕入れ、人件費などの支払いにも対応するためにも、経営者自身が基本的な仕組みを押さえておくことが重要です。
そこで、この記事では、中小企業の経営者が知っておきたい中間申告・納付の基本から、納付額を抑えるために検討できる仮決算まで、分かりやすく解説します。
法人はその事業年度が6カ月を超えるときは、原則として、その事業年度開始の日から6カ月を経過した日から2カ月以内(例えば、3月末決算法人の場合は11月末まで)に、法人税の中間申告・納付をしなければなりません。
ただし、次の法人については中間申告・納付の義務はありません。
なお、法人税の申告期限の延長の特例申請の承認を受けていても、中間申告の申告期限の延長はないので要注意です。
中間納付額の計算方法には、
1.前期実績に基づく計算方法
2.仮決算に基づく計算方法
の2つがあります。
前期実績に基づく計算方法は、原則として前期の法人税額の半分を納めるという簡便な方法で、
前期の法人税額÷前期の月数(通常は12)×6=中間納付額
の算式で計算されます。
仮決算に基づく計算方法は、事業年度開始の日から6カ月間を一事業年度とみなして、決算(仮決算)を行う方法で、
一事業年度とみなした期間について、通常の確定申告書を作成するときと同様の税額計算
を行います。
もし、中間申告書の提出期限までに確定申告書の提出をしなかった場合、その提出期限において、前期実績に基づく計算方法による申告書の提出があったものとみなされます(みなし申告)。したがって、仮決算に基づく計算方法による中間申告を行おうとするときには、必ずその申告期限までに中間申告書を提出しなければなりません。
その他、法人税の中間申告書を提出する法人は、地方法人税についても同時に申告・納付をする必要があります。
法人の事業活動に関係する主な地方税には、
都道府県民税・市町村民税(以下「住民税」)、事業税、事業所税、固定資産税(償却資産税)など
があります。これらのうち、住民税、事業税は、法人税の中間申告制度(申告の対象となる法人や、中間納付額の計算方法、みなし申告)と同様の取り扱いになります。
また、事業所税や固定資産税(償却資産税)には、中間申告制度に関する規定はなく、年1回の申告・納付や年4回の賦課決定納付(自治体から納付額の通知を受けること)など、定められた納付期日(回数)により納付手続きを行います。
消費税の中間納付は、前期に納めた消費税額(以下「前期の確定消費税額」)によって中間申告の回数が異なります。
法人は、原則、前期の確定消費税額の区分ごとに決められている課税期間の末日の翌日から2カ月以内に消費税の中間申告・納付を行わなければなりません。

次の法人については中間申告・納付の義務はありません。
なお、中間申告の義務がない法人でも、自身で選択して、年2回に分けて納付ができる「任意の中間申告制度」があります。
中間納付額の計算方法には、
1. 前期の確定消費税額に基づく計算方法
2. 仮決算に基づく計算方法
の2つがあります。
前期の確定消費税額に基づく計算方法は、図表1で紹介した
中間申告の回数に応じて、前期の確定消費税額の6カ月相当額、3カ月相当額、1カ月相当額を中間納付額として計算する方法
です。この場合、前期の確定消費税額による中間納付額が記載された中間申告書および納付書が、所轄税務署長から送付(e-Taxを利用している場合にはメッセージ通知)されてきます。
仮決算に基づく計算方法は、図表1で紹介した
中間申告の回数に応じた中間申告対象期間を、一課税期間とみなして仮決算を行う方法
です。この計算方法を選択する場合は法人税の中間申告と同じく、提出期限までに中間申告書を提出しなければなりません。なお、仮決算によって控除不足額(還付額)が生じても、中間申告時点では還付が行われません。
その他、中間申告書の提出期限までにその提出がなかった場合には、法人税と同様に、前期実績に基づく計算方法による申告書の提出があったものとみなされます。
前期の確定消費税額が48万円以下の法人が任意の中間申告を希望する場合は、「任意の中間申告書を提出する旨の届出書」を所轄の税務署長に提出します。これにより、毎年、年1回の中間申告が行えます。また、任意の中間申告をやめる場合には、「任意の中間申告書を提出することの取りやめ届出書」を提出しなければなりません。
なお、届出をした法人が、提出期限までに中間申告書を提出しなかった場合は、その法人は、任意の中間申告書を提出することの取りやめに関する届出書の提出があったものとみなされます。よって、万が一、提出期限までに中間申告書の提出がなかったときでも、延滞金は発生しません。

以上(2026年10月更新)
(監修 辻・本郷税理士法人 税理士 安積健)
pj30065
画像:MHA Creation-Adobe Stock
2026年度の最新情報を基に、「採用」「人材育成」「賃上げ」などの助成金について、支給要件や実務のポイントを印刷できるPDFにまとめました。ぜひご覧ください。

収録されている助成金は次の通りです。
【採用活動編】
【人材育成編】
【賃上げ編】
【健康経営編】
【パート等処遇改善編】
【子育て・介護支援編】
【障害者雇用編】
【高齢者雇用編】
以上(2026年10月更新)
pj00833
画像:日本情報マート
政府は2026年9月15日、来年(2027年)4月1日から2年間限定で、飲食料品に係る消費税率を現行の8%から1%へ引き下げる大綱を閣議決定しました。中低所得者の負担軽減や「年収の壁」に伴う働き控えの緩和を目的とし、将来の給付付き税額控除導入に向けた「つなぎ」と位置付けられています。
対象は現行の軽減税率適用対象(酒類・外食を除く飲食料品)と同様です。併せて、還付を受けやすくする課税選択の特例や簡易課税の計算特例、総額表示の特例など、事業者の事務負担や資金繰りに配慮した措置が講じられます。
今回の見直しは、継続する物価高に対して中低所得者の可処分所得を増やし、人手不足を緩和する狙いがあります。一方、地域経済や事業環境への影響は甚大です。
最大のポイントは、外食(10%)と、内食・テイクアウト・出前(1%)の間に発生する「9%」という大きな税率差です。店内飲食からテイクアウトや出前・宅配への需要シフトが進む可能性が高く、外食事業者にとっては出前サービスの導入やテイクアウト強化といった事業モデルの転換が急務となります。
また、飲食料品を扱う事業者にとっては実務負担が急増します。売上税率が1%になる一方、経費等の仕入税率が10%のままでは還付が生じるため、本則課税への移行検討や経理処理の煩雑化が避けられません。簡易課税の計算特例や中間申告の緩和、レジ改修支援などの特例措置が用意されるものの、人手不足に悩む地方の中小事業者では、システム改修や総額表示の変更、現場オペレーション教育などの初期コストと事務負担が重い課題となります。
本制度は2年間の時限措置であり、2029年4月には税率の再変更および本格的な給付付き税額控除制度への移行が予定されています。事業者は「導入時」と「終了時」の2度にわたり、システム調整や価格戦略の再構築を余儀なくされます。
この政策は単なる税制変更にとどまらず、消費者の購買行動の変化を加速させる転換点となります。明日から意識すべき視点は、「税制変更を契機とした自社の販売チャネルと経理体制の再構築」です。変化に追われるのではなく、税率差を活かしたテイクアウト商品の強化や本則課税の試算など、先手管理を徹底することが生き残りへの鍵となります。
以上(2026年9月作成)
pj10184
画像:terovesalainen-Adobe Stock
中小企業庁は、2027年4月に予定されている飲食料品の消費税率の引き下げに向け、中小企業や小規模事業者のレジ対応を支援する「デジタル化・AI導入補助金」の事前着手制度を2026年9月15日に開始しました。
本制度は、従来型レジからスマートレジへの移行や既存POSレジ改修にかかる経費を補助するものです。ソフトウェアや役務費用は最大350万円(補助率2/3~4/5)、ハードウェアは最大20万円(補助率1/2)が補助されます。2027年1月の申請受付に先立ち導入・改修へ着手でき、迅速な税率変更対応を後押しします。
今回の措置の背景には、飲食料品の消費税率の引き下げ等に伴い、店舗経営の現場で迅速なシステム改修が必要となっている状況があります。税率変更の直前はレジ設定や改修の遅れ、システムベンダーへの注文集中による納期遅延などの混雑が懸念されます。事前の着手を認める制度設計は、こうした直前の混乱を回避し、事業者が余裕を持って準備を進めるために不可欠な支援策となります。
この動きは地域経済や生活者にも多角的な影響を与えます。従来型レジからスマートレジへの移行により、会計やレジ締め作業の自動化が進み、人手不足に悩む地域店舗の省力化と売上の「見える化」が実現します。さらに受発注や請求書管理システムとの連携により、サプライチェーン全体の業務効率化も期待されます。一方で、補助金の交付を受けるには事務局登録製品の選定や、契約・納品・支払いに関する全書類の保管など、厳格な手続き管理が課題となります。
今後、2027年4月の税率引き下げに向けて、地域の中小店舗を中心にレジのデジタル化やシステム刷新が急速に進むと考えられます。外部環境の制度変更を単なる負担と捉えず、自社のDX推進や業務効率化を一気に進める成長の好機として活用するという視点が大切です。早めの情報収集と計画的な書類管理を行い、変化をチャンスに変える姿勢が求められます。
以上(2026年9月作成)
pj10186
画像:terovesalainen-Adobe Stock
中国経済産業局などは、2026年10月20日と21日の2日間にわたり、中国地域最大級のテクノロジーセミナー「TECH TO THE FUTURE 2026 秋」を開催します(エディオンピースウイング広島のビジネスラウンジおよびオンラインのハイブリッド形式で行われます)。対象は経営者や企業関係者、支援機関、金融機関、自治体、学生などで、参加費は無料です。
本イベントでは、AX(AI・トランスフォーメーション)やディープラーニング、フィジカルAI、量子コンピュータ、AI×人的資本経営などを主要なテーマとして取り上げます。人工知能(AI)を起点とした変革が急速に加速する現代において、地域経済や中小企業が持続的な成長を遂げるためには、先端テクノロジーの現場への実装が急務となっています。
Day1では「地域におけるAX実践」をテーマに掲げ、地域で生まれるAXの実践事例や、コミュニティを軸とした人材育成の重要性が紹介されます。また、Day2の午前中は「未来の製造業」をテーマに、クラウドやデジタルツイン、量子コンピューティング、フィジカルAIといった次世代技術が、ものづくりの現場や設計・製造の最適化にどのような変革をもたらすかが議論されます。さらにDay2の午後には「AI時代の人的資本経営」を切り口に、デジタルの仕事が臨界点を超える中で、人間の判断や意思決定がいかに重要になるかが深掘りされます。
これらの取り組みは、地域の企業や人材が先進的な知見に触れる機会を提供するだけでなく、産学官が連携したネットワーク形成やエコシステム構築に向けた強力な基盤として機能します。企業が競争力を維持・向上させる上でも、現場主導のデジタル変革と組織全体のスキル底上げは、地域経済全体に大きな好影響をもたらすと言えます。
今後、AIや量子コンピュータなどの次世代技術の進展に伴い、ビジネスのスピード感はさらに加速し、単なる作業の効率化を超えた「人間の判断力や意志」が企業の優劣を分ける時代へ突入します。このような潮流の中で、意識すべき視点は、「自社のコアとなる強みや独自性を言語化し、いかにAIなどの最新テクノロジーへ迅速に落とし込むか」という点です。単にツールを導入するだけでなく、実践的な人材育成やコミュニティを通じた知見の共有を組織横断で進めることが、不確実性の高い現代の市場を生き抜くための鍵となります。
以上(2026年9月作成)
pj10189
画像:terovesalainen-Adobe Stock
四国経済産業局は、国内の大型投資と企業の「稼ぐ力」の向上を促すために創設された「大胆な投資促進税制(特定生産性向上設備等投資促進税制)」について、事業者を対象とした無料の説明会を2026年10月5日に開催します(申込期限は9月30日)。
本税制は、中小企業者等の場合で5億円以上の設備投資や年平均15%以上の投資利益率(ROI)などの要件を満たすことで、「即時償却」または「最大7%の税額控除」の選択適用が受けられる制度です。今回の説明会では、制度の具体的な申請手続きや詳細な要件についての解説が予定されています。
近年、我が国の中小企業を取り巻く環境は、物価高騰や慢性的な人手不足などにより厳しさを増しており、持続的な成長のためには省力化や生産性向上に直結する大型投資が不可欠となっています。しかし、巨額の初期投資に伴うリスクを懸念し、設備更新やデジタル化への踏み切りをためらう企業も少なくありません。こうした課題を打破し、企業の投資マインドを刺激するために新設されたのが本税制です。
四国地域においても、地域の中核を担う中堅・中小企業が最先端の設備やソフトウェアを導入しやすくなることで、生産性の底上げや高付加価値な製品・サービスの創出が強く期待されています。さらに、事業で得られた収益が適切に賃上げへと還元されることで、地域内の消費活性化や優秀な人材の定着という好循環を生み出す基盤となります。一方で、中小企業者等であっても5億円以上という投資下限額や、厳格なROI(年平均15%以上)の達成が求められるため、経営層には緻密な事業計画の立案と確実な実行力が問われることになります。
今後の見通しとして、2028年度末までの確認受付や、2029年3月31日までの計画認定期限を見据え、多くの企業が中長期的な投資計画の策定を急ぐと予想されます。四国経済産業局による今回の説明会は、こうした複雑な制度要件や申請のハードルをクリアし、自社の成長戦略にうまく組み込むための重要な足がかりとなります。
単なる税制優遇の活用にとどまらず、「自社のどのプロセスを高度化すれば投資利益率を達成できるか」という本質的な経営戦略を見つめ直す好機です。自社の強みと最新設備を掛け合わせた中長期の投資ロードマップを早期に描き、攻めの経営へ舵を切る準備を整えていくことが大切です。
以上(2026年9月作成)
pj10190
画像:terovesalainen-Adobe Stock