
本書では、会話における発話と発話の間の0.2秒のプロセスに着目し、語用論、統語論、形式意味論、認知意味論といった言語学の理論を散りばめながら、コミュニケーションのメカニズムを、わかりやすい例を豊富に挙げ解説する。
0.2秒のプロセスの第一歩は、相手の話の「解釈」だが、我々は相手の意図を正しく復元するのではなく、「推論」を行っているのだという。

あなたの会社にも起こり得る不正会計~その検知と対策
目次
身近にある? 不正会計
不正会計と聞くと、ニュースをにぎわすような巨額な不正をイメージし、自社には関係ないと思っていませんか?
しかし、それは間違いかもしれません。なぜなら、経営者自身の何気ない一言が不正会計につながったり、思いもよらない従業員の不正が生じたりすることがあるなど、想像できない
不正会計は意外と身近にある
からなのです。また、コロナ禍や国際情勢の不安定化など、経済環境が悪化する時期は、不正会計が起こりやすくなる傾向があります。さらに、昨今のテレワークの普及によって、社内でのチェックや監視が十分に行えず、内部統制が脆弱化している会社も少なくないと思われます。
では、経営者が不正会計の兆しを早期に発見し、未然に防止するためには、どのような知識が必要なのか、実際に現場を知る公認会計士に不正会計の実態やその防止策などを聞きました。
Q1 代表的な不正会計とは?
不正会計とは、
決算書(貸借対照表や損益計算書など)に事実とは異なる内容を意図的に記載すること
です。代表的なものとして、売上高の過大計上や費用・負債の過少計上などによる「粉飾決算」があります。また、会社の資産を不正に取得・使用する「資産の流用」も、広義の不正(会計不正)として扱われることがあります。
このうち、粉飾決算とは、
決算書(貸借対照表や損益計算書など)を意図的に操作して、会社の財務状況や損益状況を実際よりも良く見せること
です。詳細はQ2で解説しますが、例えば「売上の水増し計上」や「売上の前倒し計上」による方法があります。なかには、粉飾決算によって赤字を黒字に見せる極端なケースもあります。
資産の流用とは、
会社が保有する資産を不正に持ち出したり、私的に利用したりすること
です。詳細はQ3で解説しますが、例えば、現金預金を不正に持ち出す「横領」や物的資産を持ち去る「窃盗」などが挙げられます。多くは従業員の犯行で、この場合の被害は比較的少額となる傾向があります。しかし、資産の流用を容易に偽装できる経営者層が関与すると、被害が多額になることもあります。
Q2 粉飾決算の具体的な方法とは?
売上の水増し計上とは、
本来の取引金額に架空の取引金額を水増しして、売上を計上すること
です。売上の水増し計上では、その計上した売上の相手勘定として「売掛金」を用いることが一般的です。そのため、貸借対照表には、実際には存在しない取引に基づく「架空の売掛金」も計上されることになります。
「売上の前倒し計上」とは、
本来は決算日後(将来)に計上されるべき売上を、決算日前(現在)に計上すること
です。売上の前倒し計上では、決算日をまたいで売上の計上が前後するだけであるため、全体(年度で区切らず全ての期間)としては損益計算や代金の入金額は変わりません。しかし、本来は翌年度に計上すべき売上を当年度に計上してしまうため、当年度の決算書だけでなく、翌年度の決算書も実際とは異なる内容になります。
売上の水増し計上と売上の前倒し計上は、いずれも会社の利益を実際よりもよく見せることを目的とした不正会計です。例えば、決算時点ですでに赤字になることが分かっている場合、実際の売上金額よりも多く売上を計上することで、利益を増やして見せることができ、売上の水増しによって増えた利益が赤字額を上回れば、赤字決算を黒字決算に変えてしまうことができてしまいます。
中小企業の場合、融資元の金融機関や、入札審査を受ける際の官公庁に対して、会社の業績を少しでも良く見せようとして、粉飾決算に手を染めるケースがあります。
Q3 資産の流用(横領や窃盗)の具体的な方法とは?
横領とは、
自分の立場や権限を悪用して、会社の資産を不正に持ち出したり、私的に使ったりすること
です。例えば、出納業務と記帳業務を兼務する経理担当者が、会社に無断で預金を解約してそれを盗み取るなどの行為が挙げられます。業務によっては、同一人物が担当することで横領の発生リスクが高まります。
このように、一人の担当者が複数の業務を兼務すると、不正をチェックする仕組みが働きにくくなり、横領のリスクが高まることがあります。
窃盗とは、会社の保有する物品を不正に持ち出すことです。例えば、会社の収入印紙や切手などを盗み取る行為が挙げられます。なお、総務部の鍵のないロッカーに収入印紙や切手を保管している状況の中で、誰でも自由に取り出せるような場合には、窃盗の発生リスクが高まります。
これらの動機はさまざまで、個人的な事情(多額の借金を抱えている、遊ぶお金が不足しているなど)から実行されることが多いようです。
Q4 不正会計の基本的な防止策とは?
不正会計の防止策を考える上で重要な概念は「不正のトライアングル」です。不正のトライアングルとは、
不正を引き起こす3つの要素(動機・機会・正当化)のこと
です。不正を防ぐためには、この3つの要因をできるだけ減らすことが重要です。それぞれの要因を踏まえて、不正が起こりにくい仕組みをつくることが有効です。
1.動機
「従業員が行動を起こす、または行動を方向付ける」ことです。不正の防止策として、例えば従業員個人や部署に対して過度な目標が課されている場合、この目標が過大なプレッシャーになっていないかを見直します。
2.機会
「不正会計を起こせる立場にあり、それを実行できる能力がある」ことです。不正の防止策として、例えば職務分掌を明確にして、重要な決定についてはチェック・承認制度を社内ルール化することや業務相互チェックを掛けるなどのけん制機能を設けるようにします。
3.正当化
「不正会計をすることは悪くない≒仕方がない」と思うことです。不正の防止策として、例えば従業員に対して定期的に社内研修などを行い、不正会計の影響(個人・会社のダメージ)を啓蒙するようにします。
Q5 経営者が粉飾決算を防止するためにすべきことは?
売上の水増し計上は、
貸借対照表の「売掛金」に発見の糸口
があります。なぜなら、
その売掛金は架空のものであるため、通常の取引であれば行われるはずの入金がなく、放置すると、その売掛金がいつまでも貸借対照表に残り続けることになるから
です。仮に、本来の回収期間が過ぎて長期間滞留しているような売掛金が存在する場合には、売上の水増し計上が疑われます。また、
「売上の前倒し計上」を行った場合にも、上記同様「売掛金」がポイント
です。売上を前倒し計上すると、その分の売掛金残高が増えます。しかし、この増加は、当年度及び前年度の各月末の売掛金残高と比べることで異常な増加として発見することができます。
Q6 経営者が資産の流用を防止するためにすべきことは?
横領では、やはり、
担当者間のチェック体制が重要なポイント
です。例えば、経理担当者が出納業務と記帳業務の双方を兼務しているような場合、お金を取り扱う担当者(出納係)と、帳簿をつける担当者(記帳係)を分ける職務分掌が有効です。なお、人員が不足し、どうしても兼務しなければ業務が回らないような場合は、他者が定期的にチェック・照合することによって代替することもできます。
窃盗は、
適切な現物(切手や収入印紙など)の管理を行うことが最も重要
です。具体的には、現物を鍵の掛かる場所に保管し、現物を取り出した者が都度、日付・数量・氏名などを管理簿に記入し、総務担当者などが日々管理簿の記録と実際の在庫数量を確認する体制を整えることが重要です。
加えて、担当者以外の人が定期的に管理簿を確認し、不自然な記録や異常がないかチェックすることも、不正の早期発見につながります。
Q7 不正会計の疑いがある場合、経営者がとるべき対処は?
「社内に不正会計の疑いがあるかもしれない」という情報を耳にしたら、経営者は、まずこの情報が正しいものであるかどうかを確かめましょう。相手の言うことをうのみにしてしまったり、逆に聞き流してしまったりしては後々大きな問題になりかねません。また、場合によっては刑事事件に発展する可能性もあるため、早めに顧問弁護士などに相談することが賢明です。
不正が事実だった場合は、被害が大きくならないうちに早めの対処が必要です(初動が大切)。また、不正は意図的に仕組まれ、見つからないように巧妙かつ複雑な手口で隠されていることがあるため、外部の専門家を交えてその対処方法(対象者へのヒアリング方法や被害額の算定方法など)を検討するのが望ましいでしょう。
Q8 専門家の立場から、中小企業の経営者にアドバイスを!
コンプライアンスとは、法令遵守を意味し、会社が法令やルールを守って適切に事業を行うための基本的な考え方であり、コーポレートガバナンス(企業統治)を支える重要な要素の1つになります。
会社が企業活動を続けていくためには、会社の業績を維持・拡大していくことが必要で、しかし、利益を追求することを優先しすぎると、法令を守ることよりも目先の利益を重視してしまい、法令すれすれの行動や、いわゆる「グレーゾーン」の行為につながることがあります。
さらに、目先の利益を優先するあまり、倫理観を失った行動を取れば、社会的な信用を大きく損ねてしまい、極端なケースでは会社の存続が危うくなることもあります。そうならないために、経営者が先頭に立ってコンプライアンスの重要性を社内に認識させることが求められます。
また、コンプライアンスの強化に励むことは、会社の存続を脅かすような重大問題の発展を事前に防止することのみならず、対外的にも社会的信用の認知度を高める積極的な取り組みと考えることもできます。
このように、コンプライアンスへの取り組みは、リスクを防ぐだけでなく、会社の信頼や評価を高めるための積極的な取り組みと捉えることができます。
以上(2026年10月更新)
pj60130
画像:polkadot-Adobe Stock
【人事はつらいよ】病気の社員をサポートしたいのに、社内での情報共有が違法?
1 社員の体調を思えばこそ、情報共有したいのに……
最近、元気がないAさん。上司のB課長が心配して理由を聞いてみました。最初は「大丈夫です」としか言いませんでしたが、B課長が「でも体調が悪そうだよ?」と聞くと、Aさんはしばらく沈黙した後、小さな声で答えました。「実は○○という病気なんです。でも重い病気じゃないので大丈夫です。放っておいてください」
ある日、出張に出ることになったB課長は、Aさんの先輩であるCさんに伝えました。
「ここだけの話だけど、Aさんが○○という病気らしい。Cさん、私が出張に出ている間、Aさんのことを気遣ってあげてくれ。具合が悪そうだったら早めに帰すようにね」
数日後、B課長が出張から帰ると、Aさんが詰め寄ってきました。どうやらB課長の出張中、Cさんが、体調の優れないAさんを帰そうとした際に、「B課長から病気については聞いているから」と口を滑らせてしまったようです。
「なんで病気のことを勝手にCさんに話したんですか? 知られたくなかったのに……。個人情報を勝手に話すなんて非常識です!」
B課長はAさんの気持ちも分かる一方で、どこか釈然としません。
「病気が機微な情報なのも、知られたくないのも分かる。でも、私が出張中、Aさんに万が一のことがあったら困るから、Cさんにだけ伝えてフォローをお願いしたんだ。それもダメなのか? 個人情報は社員の健康よりも大事なの?」
2 個人情報と社員の健康、結局どちらが優先?
個人情報保護法では、
「要配慮個人情報」という取り扱いに注意を要する極めて機微な個人情報については、原則として本人の許可を得ずに、第三者に提供してはならない
とされています。社員の身体・精神に関する情報であれば、次のようなものが要配慮個人情報に該当します。

一方、労働契約法には、
「安全配慮義務」といって、社員が安全で健康に働けるよう配慮すべきという会社の義務
が定められています。体調の優れない社員を早く帰らせたり、軽い業務に転換させたりするのもこの義務の一環で、当たり前ですが、見て見ぬふりをするといった対応は許されません。
冒頭のAさんの事例は、詰まるところ「要配慮個人情報の保護と安全配慮義務はどちらが優先されるのか」という問題なのですが、ざっくり言うと、
どちらも同じくらい重要で、原則、両立させなければならない
ということになります。
なお、要配慮個人情報の取り扱いに関するルールは、2026年に成立した改正個人情報保護法により、数年内に一部見直される予定です(要配慮個人情報の取得や第三者提供について「本人の意思に反しないため本人の権利利益を害しないことが明らかである場合」に本人同意を不要とする例外規定の新設など)。
3 社員の許可を得て、必要最小限の情報のみを共有する
社員の病気について本人の許可なく、第三者に提供していいのは、例えば、
社員が病気で倒れ、医師に病名を告げないと生命の危険がある
など、緊急性の高いケースに限定されます。逆にこうしたケースでなければ、本人の許可なく、第三者に話すべきではありません。ですから、冒頭の「B課長がAさんの許可なく、病名をCさんに伝える」という対応は、たとえAさんのためであっても法令違反になる可能性があります。
では、要配慮個人情報の問題をクリアしつつ、安全配慮義務を果たすにはどうすればよいのでしょうか。ポイントは、
社員本人の許可を得て、業務をサポートする上で必要最小限の情報のみを共有すること
です。細かい説明は一旦置いておいて、まずは図表2を見てください。冒頭のB課長が、Aさんからサポートに必要な情報をヒアリングする際の会話の例です。

図表2の会話の赤字部分に注目してください。重要なのは次の3点です。
- どんな病気かではなく、労務を提供できる状況か、業務上の配慮が必要かを確認することを意識する
- 会社には安全配慮義務、社員には自己保健義務があることを伝える
3.必要最小限の情報を、必要最小限の社員にのみ共有する
1.どんな病気かではなく、労務を提供できる状況か、業務上の配慮が必要かを確認することを意識する
図表2では、B課長がAさんの病気の話を聞いて、まず「仕事をするのに支障がないか」を確認しています。前述した通り、要配慮個人情報は極めて機微な情報です。「どんな病気か」という視点で情報を収集しようとすると、不要な情報まで詮索してしまう恐れがあるので、「労務を提供できる状況かを確認する」「業務上の配慮が必要になるかを確認する」という意識で、必要最小限の情報のみを収集します。
2.会社には安全配慮義務、社員にも自己保健義務があることを伝える
図表2では、仕事への支障について話したがらないAさんに対し、B課長が安全配慮義務と自己保健義務の存在を伝えています。要配慮個人情報は、本人の許可なく収集できないので、自発的に話してもらう必要がありますが、「話したくないなら話さなくていい」というスタンスだと情報を得られないので、「社員の健康を守る」ことに対する会社の本気度を伝えます。
3.必要最小限の情報を、必要最小限の社員にのみ共有する
図表2では、B課長が「Cさんには病気のことを話さず、Aさんをフォローする上で必要な措置だけを話す」と言っています。社員のサポートに支障がなければ、病気に関する情報は話しません。必要な措置について共有する相手も、社員のフォローに関わる人だけに限定することを説明し、理解を得ます。共有する情報量や相手が増えてしまうと、社員の病気に対する臆測が飛び交ったり、腫れ物に触るような雰囲気が広がったりする恐れがあるからです。
今回は少し難しい問題を取り上げました。社員の健康を守ることは会社の義務ですが、そのために知られたくない個人情報が周囲に伝わり、会社に居づらくなってしまうようなことは避けなければなりません。逆もまたしかりです。
以上(2026年10月更新)
(監修 石原法律事務所 弁護士 磯田翔)
pj00642
画像:metamorworks-shutterstock
経営のヒントとなる言葉(高杉晋作)

「男子といふものは、困つたといふ事は、決していふものぢやない」(*)
出所:「維新風雲回顧録」(大日本雄弁会講談社)
冒頭の言葉は、
「リーダーは常に前向きに物事を考える必要がある」
ということを表しています。
時代が大きく動いた幕末や明治維新に活躍した人物には、高い志の下、大胆な行動に出た人が少なくありません。中でも高杉は“革命家”と称されます。
高杉は名家の生まれで、松下村塾で師事した松陰からも「頭の良さは抜きんでている」と評されていました。一方で、頑固なところがあり、素行もあまり良くなかったとされています。高杉の将来を心配した松陰は、無理にその性格を矯正するのではなく、玄瑞という好敵手と切磋琢磨(せっさたくま)させることで、高杉の才能を伸ばしました。
高杉は江戸での遊学を経て、中国・上海に渡ります。そこで目にしたのは、ヨーロッパ諸国の植民地と化した現地の様子でした。この時、高杉は日本も同様の状態に陥るのではないかと強い危機感を抱いたようです。
上海から帰国した高杉は、古い体制である幕府を倒して新しい体制をつくり上げることを目指し、武士だけではなく、庶民の入隊をも認めた奇兵隊を組織し、幕府軍と戦いました。
その後、1864年、長州藩は京都の禁門の変(蛤御門の変)で敗北して朝敵となり、第一次長州征討を受けて幕府に降伏しました。これに際し、高杉はわずかな人数で下関において挙兵しました。この挙兵は“無謀な賭け”ともいえました。
しかし、高杉を支持する奇兵隊などが敵陣営を奇襲し、藩内の保守勢力を一掃して倒幕を目指す政権を立ち上げました。その後、長州藩は、坂本龍馬(さかもとりょうま)や中岡慎太郎(なかおかしんたろう)の仲介を受けて薩摩藩と薩長同盟を結び、これによって倒幕の機運が大きく高まりました。
この下関の挙兵について、高杉は当初から勝利を見込んでいたとする説と、たとえ敗れることがあっても、藩内に倒幕の機運を高めることを目的に挙兵したとする説があるようです。いずれにせよ、高杉の決死の行動が同志のモチベーションに火を付けることになりました。
親交のあった中岡慎太郎は、行動の人である高杉について、次のように評しています。
「機を見て動き、奇を以て人に勝つ。洛西の一奇才」(**)
高杉の下関における挙兵は、高い志があったとはいえ、チームのメンバーの将来を危険にさらすものです。
現代のリーダーが高杉のように勝算を度外視し、チームの命運を危うくする判断を下すことは基本的にはあり得ません。常にいちかばちかの勝負に出る必要はないのです。
しかし、時には困難な道をあえて選択しなければならないこともあります。厳しい競争を制し、自社が生き残っていくためには、これまでに手掛けていない領域や、他社が挑戦していない領域に踏み込む必要があるからです。
そうしたとき、社内外から激しい反発があったとしても、リーダーはひるむことなく、前進していかなければなりません。一見、こうした強いリーダーシップはメンバーを顧みない“ワンマン”に映ります。
しかし、困難な道を選択することはリーダーにしかできないことであり、逐一メンバーの意見を聞いていては時機を逸してしまいます。メンバーの意見を採り入れるのは、方向性を示し、個別の戦略を検討する際に話し合えばよいでしょう。
また、リーダーは困難な状況に置かれ、迷いや不安を抱えているとき、メンバーに対して虚勢を張る必要はありません。たまに弱音を見せることによって、メンバーは「いつも前向きなリーダーも、迷いや不安を抱えることがある」と親近感を持って受け入れてくれるでしょう。
強い覚悟とともに、同志であるメンバーに心を許す、硬軟を併せ持った人物こそ、リーダーとして支持されるのです。
【本文脚注】
本稿は、注記の各種参考文献などを参考に作成しています。本稿で記載している内容は作成および更新時点で明らかになっている情報を基にしており、将来にわたって内容の不変性や妥当性を担保するものではありません。また、本文中では内容に即した肩書を使用しています。加えて、経歴についても、代表的と思われるもののみを記載し、全てを網羅したものではありません。
【経歴】
たかすぎしんさく(1839~1867)。長州藩士(現山口県萩市)。吉田松陰に師事し、後に奇兵隊を結成し総督を務める。
【参考文献】
(*)「維新風雲回顧録」(大日本雄弁会講談社)
(**)「【紅と白 高杉晋作伝】新連載小説 来月スタート 筆者・関厚夫編集委員((産経新聞 大阪朝刊(2012年9月28日付))」(産経新聞社、2012年9月)
「ひとすじの蛍火 吉田松陰 人とことば」(関厚夫、文藝春秋、2007年8月)
以上(2026年9月更新)
pj15194
画像:日本情報マート
中小企業に潜む「不正経費」の起こりやすい状況とその対策
1 不正経費が起こりやすい中小企業の特徴は?
経費を不正に使った役員が解任される……私たちはこうしたニュースをしばしば目や耳にします。経費の扱いをめぐる不正は、どこでも起こり得る問題であり、万が一発生すると、時に会社そのものの信頼を揺るがしかねない危険性を秘めています。
特に中小企業は、大企業ほど管理体制や内部統制が整っていないので、不正が入り込みやすい環境になりがちです。例えば、
- 社内規程で経費のことを「業務上必要なもの」などと曖昧に定義していたり、申請・承認のチェックが形式的になっていたりするため、判断基準が人によってバラバラ
- 経理担当者の人数が限られ、1人が申請内容の確認から承認、支払い処理まで幅広く関与している
といった状況では、けん制機能が働きにくく、不正に対するハードルが低くなってしまいます。
この記事では、不正経費の目的、主な手口と不正経費がもたらすリスク、不正経費を防ぐためにどのような対策が必要かを解説します。
2 不正経費の目的
不正経費の目的は、大きく
- 着服(横領)
- 利益操作のための不正
に分けられます。
着服(横領)は、役員や従業員が、会社のお金を自分のために使うケースです。個人の借金の返済に充てたり、遊びや高価な買い物などをしたりする目的で行われます。
利益操作のための不正は、会社の利益を意図的に少なく見せて税金負担を軽くしようとするケースです。利益を基に課される法人税などの税金は、利益が少ないほど納税額が低くなります。本来は発生していない費用を不正経費により計上して、利益を下げる目的で行われます。
3 不正経費の手口
不正経費の手口は、大きく「架空請求・カラ出張」「経費の水増し・改ざん」「多重請求」「経費の私的利用」に分けられます。
1)架空請求・カラ出張
実際には存在しない取引先に「コンサル料」や「外注費」を支払ったように見せかける、ペーパーカンパニー(法人登記はされているが、事業の実態がない会社)をつくるといったケースが典型例です。出張に行っていないのに、旅費や宿泊費を請求するカラ出張もあります。
コンサル・調査・サポートといった成果が目に見えにくい費用は、内容の妥当性がチェックされにくいので、不正が紛れ込みやすいです。また、支払申請と承認を同じ人が行っている場合や、長年同じ担当者に外注先の選定や請求処理を任せきりにしているような体制では、不正が発覚しにくくなります。
2)経費の水増し・改ざん
白紙の領収書に自分で金額を書き込む、既存の領収書の金額や日付を修正液で塗り替える、同じ店のレシートを複数枚集めて、「まとめて接待したように見せる」といったケースが典型例です。さらに悪質な例では、仕入れ先と示し合わせて価格をわざと高くし、後で差額をキックバックとして受け取るケースもあります。
こうした行為は、帳簿上は通常の取引に見えるため、外からは不正だと分かりにくいのが特徴です。そのため、発覚したときには長期間にわたって被害が広がっていることも少なくありません。
3)多重請求
同じ領収書をコピーして、別の日付の経費として再提出する、「会議費」と「接待費」など用途を変えて二重に請求するといったケースが典型例です。
特に、紙の領収書を中心に管理している会社では、過去の申請履歴を即座に確認できず、承認者が見逃してしまうこともあります。少額な請求ほど確認が甘くなりやすく、不正が繰り返される温床になりがちです。
4)経費の私的利用
私生活で使った飲食費を「取引先との会食だった」として提出する、個人のための家電やガジェットを「業務用備品」として購入するケースなどが典型例です。例えば、家族との外食を商談の名目で申請する、自宅のインターネット料金を会社の通信費に含めるなど、身近なところから発生する不正も少なくありません。
業務とプライベートの線引きが曖昧な社内環境や、経費の使い方などのルールが従業員に周知されていない会社で起こりがちです。
4 不正経費がもたらすリスク
不正経費がもたらすリスクは、大きく「税務上の重いペナルティー」「税務署や取引先からの信用失墜」に分けられます。
1)税務上の重いペナルティー
税務署の調査により、計上した経費が「事業に関係のない支出」や「架空の支出」であると認定された場合、当然ですが、その費用は会社の経費(税務上の損金)として認められません。
その結果、本来支払うべきだった法人税(本税)との差額が追加で発生するだけでなく、次の「重い罰金税」が会社に課されます。
- 延滞税:納税期限を過ぎたことに対する利息
- (重)加算税:本来納付する税金に追加(加算)して納付する罰金税で、架空の領収書による請求や証拠の偽装・意図的な隠蔽といった、特に「悪質な行為」と認定された場合には、重加算税と呼ばれる重い罰金税が発生する
重加算税は、本来納めるべきだった税額の35%から40%(一定の場合は最大50%)が追加で課される、通常の罰則よりも重い罰金税です。
また、悪質な不正が認められた場合、税務署は最大7年間(通常は最大5年間)まで遡って調査を行うことができます。7年間にわたる本来の税額に加え、重加算税と延滞税が合算され、その全てを税務署に原則一括で納付しなければなりません。そのため、資金繰りへの影響は大きいものがあります。
2)税務署や取引先からの信用失墜
「重加算税が賦課された」という事実は、税務署からの信用を失うだけでなく、金融機関や取引先との関係においても大きなマイナス要因となります。不正発覚は、会社の将来に対しても深刻な影響を与えるのです。
また、不正対応のため、外部専門家による調査費用や監査費用の増加など、本来不必要なコストが発生します。
5 3つの視点で講じる不正防止のための対策
不正を防止するためには、「制度・ルール」「人への教育」「経費精算システム導入」の3つの視点から対策を講じることが大切です。
1)制度・ルールによる対策
1.役割分担をはっきりさせる
不正を防ぐ上で大切なのは、
1人で全部できてしまう状態をつくらないこと
です。例えば、経費を使った本人が申請し、そのまま自分で承認し、さらに支払い処理まで行えるような体制では、チェック機能が働きません。理想は、
- 1.経費を使った人が申請する
- 2.別の人が内容を確認して承認する
- 3.経理や事務担当が支払いを行う
というように、役割を分けることです。
人手に余裕がない中小企業でも、最終的な承認だけは経営者や役員が目を通す、あるいは顧問税理士に一覧を確認してもらうなど、もう一つの目を入れるだけでも、不正はだいぶ起こりにくくなります。
2.書類をそろえて確認する習慣をつくる
請求書が届いたときは、
それだけを見て処理するのではなく、「本当に頼んだ仕事なのか」「きちんと納品されているのか」を確認すること
が重要です。具体的には、
- 1.注文した内容が分かる発注書
- 2.実際に納品・完了したことが分かる納品書
- 3.金額が記載された請求書
の3点がそろっているかを確認します。「こんな作業、本当に頼んだのだろうか」「この金額は、事前に合意した内容と合っているか」と、一度立ち止まって思い返してみるだけでも、架空請求や水増し請求を防ぐ効果があります。
3.経費のルールを具体的に決める
経費については、「業務に必要なもの」という曖昧な表現のままだと、人によって解釈が分かれてしまいます。どこまでが会社負担で、どこからが私費なのかを、できるだけ具体的に決めておくことが重要です。例えば、接待交際費であれば、
- 誰と会ったのか
- どんな話をしたのか
- 今後の取引とどう関係するのか
といった点を簡単に書いてもらうだけでも、「なんとなくの飲み会」が経費として通りにくくなります。
ルールを細かくするのは、従業員を疑っているわけではなく、「これは経費でいいのかどうか」を迷わず判断できる環境を整えるためです。また、従業員に対し、業務のお金とプライベートのお金の境目をしっかり意識させることにもつながります。
2)人への教育による対策
1.不正やルールを正しく知ってもらう場を設ける
社内研修などを通じて、経費の不正が発覚した場合に、本人だけでなく、会社全体にどのような影響が及ぶのかを具体的に伝えることが大切です。例えば、「経費を少し多めに申請しただけ」のつもりでも本人が懲戒の対象になりうること、場合によっては、会社が追加の罰金税を支払わなければならなくなることなどその行為がもたらす影響の大きさを伝えましょう。
こうした実例を交えて説明することで、従業員の「バレなければ大丈夫」「これくらいなら問題ない」といった“ゆるい”認識を改めさせる効果があります。
2.声を上げやすい相談・通報の窓口を用意する
不正は、現場の実務担当者が真っ先に気付くケースが少なくありません。そのため、「自分が指摘していいのだろうか」や「面倒なことに巻き込まれたくない」といった考えから、不正発見のタイミングを逃す可能性もあります。例えば、
- 同じような経費申請が何度も続いている
- 内容が曖昧な外注費が毎月計上されている
といった小さな気付きが報告されずに見過ごされてしまうと、それが積み重なって問題が深刻化してしまう恐れがあります。
このようなことが起きないよう、名前を出さなくても相談できる窓口を用意し、「気になることがあれば、まず相談していい」という雰囲気をつくることが大切です。通報しやすい環境が整えば、不正が見つけやすくなるだけでなく、従業員の間に「見られている」という意識を生み、不正の予防効果にもなります。
3)経費精算システム導入による対策
中小企業では、「誰かがちゃんと見ていれば大丈夫」という認識で、経費精算を回しているケースも少なくありません。ただ、実際には経理担当者が少人数だったり、月末に処理が集中したりして、全てを丁寧に確認するのは難しいであろう現場も多く見られます。
経費精算システムは、こうした人手によるチェックの限界を補い、ミスや不正が起こりにくい流れをつくるためのツールです。
例えば、紙の領収書をスマートフォンで撮影して、データとして一元管理できる経費精算システムがありますが、こうしたシステムでは、過去に提出された領収書と照らし合わせて、同じ内容の申請がないかを自動チェックする機能などもあるようです。
その他にも、クレジットカード情報を連携できる経費精算システムでは、支払いと同時に利用履歴が自動で取り込まれるため、後から金額を入力し直す手間がなくなります。その結果、入力ミスや申請漏れを防ぎながら、経費申請そのものを簡単に行えるようになります。
以上(2026年10月更新)
(監修 税理士法人AKJパートナーズ 公認会計士 仁田順哉)
(監修 税理士法人AKJパートナーズ 税理士 森浩之)
pj35178
画像:takasu-Adobe Stock
初めての職場つみたてNISA投資枠はいくら? 向いている会社は?
1 「人生100年時代」の資産形成……社員をどうサポートする?
「人生100年時代」ともいわれる現代において、長い老後生活に向けた資産形成はますます重要になってきています。社員の資産形成をサポートする会社も少なくありません。
かつては資産形成のサポートというと、退職金制度一択でしたが、「定年まで同じ会社で働く」という価値観が薄れている昨今、退職金制度の存在意義を疑問視する声もあります。
そのような状況で、社員の資産形成をサポートする方法として注目されているのが「職場つみたてNISA」です。「職場つみたてNISA」は、2024年1月に始まった新しいNISA制度(新NISA)により、非課税保有期間が無期限化されるなど、社員にとってメリットがより大きい制度になっています。また、終身雇用を前提とした従来の退職金制度に代わり、中途入社者や若手社員にも公平な福利厚生として、人的資本経営の観点からも注目が高まっています。
そこで、この記事では
- 職場つみたてNISAがどういう制度なのか
- どういう社員が多い会社に職場つみたてNISAが向いているのか
をNISAに詳しくない人にも分かりやすく解説します。現行の新NISA制度の内容やiDeCo+(イデコプラス)との比較、導入時の実務上の注意点についても紹介するので、ぜひご確認ください。
2 そもそも「NISA」って何なの?
「職場つみたてNISA」に触れる前に、まずは「NISA」について簡単に説明します。
NISAとは、「NISA口座」と呼ばれる口座を使って個人が株式投資などを行った場合、毎年一定金額の範囲内で得た利益が非課税になる(税金がかからなくなる)制度のこと
です。
通常、投資で得た利益には約20%の税金がかかります。例えば、100万円で購入した株を120万円に値上がりしたタイミングで売却した場合、利益20万円(120万円-100万円)に対して約4万円(20万円×約20%)の税金がかかるイメージです。しかし、NISA口座で投資すれば利益が非課税になるため、約4万円の税金は発生せずに、利益20万円を全て受け取れます。
また、NISAは、2024年1月に「新しいNISA制度(新NISA)」へと生まれ変わりました。新NISAでは、非課税で保有できる期間の制限がなくなり(無期限化)、制度自体も恒久的な仕組みとなりました。また、年間に投資できる金額の上限(年間投資枠)は最大360万円、生涯にわたって非課税で保有できる金額の上限(生涯非課税保有限度額)は1800万円(うち成長投資枠は最大1200万円)まで拡大しています。なお、以前の「一般NISA」「つみたてNISA」「ジュニアNISA」は2023年末で新規の口座開設・買付が終了しており、このうち一般NISAとつみたてNISAが、新NISAの「成長投資枠」「つみたて投資枠」へと引き継がれる形で、この後紹介する「職場つみたてNISA」に対応しています。

「成長投資枠」は年間投資枠が240万円、「つみたて投資枠」は年間投資枠が120万円で、この2つは併用が可能です(年間合計最大360万円)。非課税保有期間はどちらも無期限で、生涯非課税保有限度額(合計1800万円、うち成長投資枠は1200万円まで)の範囲内で投資できます。なお、保有商品を売却した場合、その取得価額相当分の非課税枠は翌年以降に復活し、再び投資に利用できます(但し、年間投資枠は変わりませんので、上限額となる360万円を超えて投資することはできません)。
3 職場つみたてNISAとは?
さて、ここから本題の職場つみたてNISAについて見ていきます。職場つみたてNISAとは、会社が、社員のNISAを使った資産形成を支援する制度です。通常、NISAは個人が口座開設手続きや投資商品の購入手続きを行いますが、
職場つみたてNISAとは、会社が社員のNISA口座の開設や株式などの購入手続きを支援することが特徴
です。
まず、会社は証券会社などのNISA取扱事業者と契約し、NISA取扱業者が社員に対して説明会等を実施します。社員は任意でNISA口座を開設し、NISA取扱業者が選定する金融商品の中から投資対象を指定して、投資を行うという仕組みです。
指定した金融商品は毎月同額購入します。会社が「奨励金」として投資金額の一部を支援することも可能です。投資資金の払込方法には、大きく分けて「給与天引き方式」と「口座振替方式」の2つがあります。
1.給与天引き方式
社員の給与から積立金相当額を天引きし(奨励金を支給する場合は会社の奨励金と合算して)金融機関へ送金する方法です。社員にとっては未納リスクなく確実に積み立てられる一方、会社側は給与計算システムの改修や労働基準法第24条に基づく労使協定(賃金控除協定)の締結が必要になります。
2.口座振替方式
社員自身の預貯金口座等から金融機関が直接引き落として買い付ける方法です。奨励金を支給する場合は給与に加算して社員に支払います。この方式は給与計算システムの改修が不要なため導入のハードルは低くなります。
1)職場つみたてNISAの特徴
職場つみたてNISAの特徴は次の通りです。
- 職場で相談できるため、NISAを始めやすい
- NISA取扱業者から情報提供が受けられる
- 自動で長期分散投資ができる
- 少額から投資を始められる
- いつでも引き出せる
- 福利厚生として始めやすい
- 奨励金は全額損金算入でき、賃上げ促進税制の対象にもなる
職場つみたてNISAの最大の特徴として、職場で説明会などを実施するため、社員同士での相談がしやすく、資産形成に取り組むハードルが低いことが挙げられます。また、基本的に毎月同額を積み立てるため、長期的な分散投資が可能です。さらに、職場つみたてNISAで運用するお金は社員が好きなタイミングで自由に引き出せます。他にも、会社が奨励金を出す場合、奨励金を全額損金として計上できるのも会社にとってはメリットです。
2)奨励金の注意点は?
ただし、奨励金の取扱いには注意点もあります。国税庁が公表した文書回答(令和5年3月31日付)により、職場つみたてNISAの奨励金は、給与天引き方式・口座振替方式のいずれであっても所得税法第28条第1項に規定する「給与等」に該当することが明確化されています。
奨励金は社員にとって課税対象の給与所得となり、通常の給与と合算して源泉徴収される他、健康保険・厚生年金保険の保険料算定基礎(標準報酬月額)にも含まれます(雇用保険は対象外)。奨励金の全額がそのまま投資に回るわけではない点を、事前に社員に周知しておく必要があります。なお、就業規則(給与規定)への定めも必要となりますのでその点についてもご注意下さい。
3)どういう会社に向いているの?
職場つみたてNISAは比較的簡単に導入できる福利厚生制度で、人材不足や社員の離職に悩む会社、若い社員が多い会社などにおすすめです。イメージは次のような会社です。

4)どうすれば導入できるの?
次に、実際に職場つみたてNISAを導入する場合の手続きを見ていきましょう。日本証券業協会が公表する導入までのスケジュール例は次の通りです。あくまで例ですので、実際に導入する際は、金融庁や職場つみたてNISAを取り扱う金融機関に相談してください。

金融庁や金融機関から詳細は案内されるため、基本的には案内に沿って導入手続きを進めます。利用規約等は日本証券業協会ウェブサイトにひな型があるので、参考にするとよいでしょう。なお、スケジュール例の通り、導入までにある程度時間がかかることに注意してください。
5)職場つみたてNISAとiDeCo+、どっちがいい?
社員の資産形成サポートで、よく話題に上がるのが「iDeCo+(イデコプラス)」です。
iDeCo+とは、社員が自分で掛金を拠出する個人型確定拠出年金「iDeCo(イデコ)」に、会社が追加して掛金を拠出できる中小企業限定の制度
で、正しくは「中小事業主掛金納付制度」といいます。iDeCo+も、NISAと同様、投資で得た利益が非課税になります。また、掛金が所得控除の対象となるため、毎年支払う所得税や住民税を抑えられます。
ここで、「職場つみたてNISA」と「iDeCo+」の制度内容を比較してみましょう。

職場つみたてNISAは、新NISAのもとで最大年間360万円(成長投資枠240万円+つみたて投資枠120万円)の投資が可能で、非課税保有期間も無期限であるため、長期投資に向いた制度といえます。なお、生涯非課税保有限度額(1800万円)に達すると、保有商品を売却して枠を再創出しない限り新規の積立はできない点にも留意が必要です。
一方で、iDeCo+は、図表の通り導入できる会社に制限があります。また、原則として60歳にならないとお金を引き出せないため、急にお金が必要となる可能性の高い若手社員などには向いていないかもしれません。ただし、所得控除により、所得税や住民税を抑えられる点は、職場つみたてNISAにはないメリットです。
職場つみたてNISAとiDeCo+は併用が可能なため、場合によっては両方を導入することを検討してみてもいいかもしれません。
6)導入前に知っておきたい注意点
職場つみたてNISAの導入・利用にあたっては、メリットだけでなく次のような制約・留意点も事前に押さえておく必要があります。
1.1人1口座の原則
NISA口座はすべての金融機関を通じて1人1口座しか持てません。既に個人でNISA口座を開設している社員は、会社が指定する金融機関へ変更しなければ制度を利用できず、変更手続きには2~3週間程度かかることがあります(手続き方法や時期によってはさらに時間がかかる場合があります)。また、既存口座で保有している商品をそのまま新しい口座へ移管(ロールオーバー)することはできません。
2.提携金融機関の選び方
取扱商品のラインナップや信託報酬(運用管理費用)は金融機関ごとに異なります。低コストな商品が揃っているか、社員が使いやすい管理画面を提供しているかなどを確認しましょう。
3.退職・転職時の取扱い
退職すると職場つみたてNISAの会員資格は失われ、給与天引きや奨励金の給付は終了しますが、口座自体が解約されるわけではなく、提携金融機関における個人の通常NISA口座へ自動的に切り替わります。保有資産はそのまま非課税で運用を継続でき、個人の口座振替に切り替えれば通常のNISA制度として積立の継続も可能です。
4.社内の金融教育には公的機関の活用も
2024年に設立された認可法人「金融経済教育推進機構(J-FLEC)」では、企業向けに認定講師の無料派遣(出張授業)を行っています。自社に金融教育のノウハウがない場合は活用を検討する価値があります。
4 資産形成のシミュレーション
職場つみたてNISAを使って資産運用をしたら、実際にどれくらい資産が増えるのかシミュレーションしてみましょう。
【シミュレーションの条件】
- 社員の拠出分と会社の奨励金を合わせた毎月の投資額が月5万円
- 積立期間は5年間・10年間・20年間・30年間の4パターン
- 運用利回りは年利1~6%の6パターン

運用期間が長く運用利率が高いほど、資産を大きく増やせます。例えば、年利6%で30年間投資を続けた場合、5000万円近い資産を築くことが可能で、運用による利益は3000万円を超えます。なお、月5万円を30年間積み立てると、拠出額の合計はちょうど1800万円となり、新NISAの生涯非課税保有限度額を過不足なく使い切る計算になります。この限度額に達した後は、保有商品を一部売却して枠を再創出しない限り新規の積立はできないため、長期のシミュレーションを行う際はこの上限も意識しておくとよいでしょう。
ただし、投資は最初から運用利率が決まっているわけではなく、経済動向や投資対象によって運用成績が異なります。つまり、元本割れするリスクもあるということです。職場つみたてNISAを導入する際は、社員にこうしたリスクについて周知することが大切です。
以上(2026年10月更新)
(監修 人事労務すず木オフィス CFP・一級ファイナンシャル・プランニング技能士 鈴木快昌)
pj00683
画像:hearty-Adobe Stock
「先延ばし癖」を心理学で克服する! 仕事がサクサク進む3つの習慣

目次
1 なぜ私たちは「分かっているのに先延ばし」してしまうのか?
締め切りを守り、スケジュールを管理することは、あらゆる仕事の基本です。しかし、スケジュール管理に悩み、ついタスクを先延ばしにしてしまう人は少なくありません。なぜ人は「早く着手すべきだ」と分かっていても動けないのでしょうか。
長年、心理学や行動経済学などの分野でこのメカニズムが研究されてきました。心理学で知られる「時間モチベーション理論(TMT)」では、人間の行動欲求を左右する主な要素として次が挙げられています。
- タスクの価値の大きさ:自分の成長や組織への貢献を感じられない仕事は、着手する意欲が湧きにくくなります
- 努力が報われる見込み(成功の期待):「自分には難しすぎて解決できない」と感じる課題は、失敗への恐れから避けてしまいがちです
- 締め切りまでの時間の長さ:時間に十分な余裕があると問題が切実に感じられず、「すぐやらなくても大丈夫」と先送りの原因になります
先延ばしの原因は、かつては「意志の強さやモチベーションの不足」と捉えられがちでしたが、現代では「先延ばしは単なる時間管理の問題ではなく、不快感や不安・プレッシャーから逃れようとする感情調節の回避行動」であると理解されています。「気合」が足りないからではなく、脳が感情的な負担から身を守ろうとする自然な反応なのです。
2 無意識の「先延ばし」がもたらすビジネス上の悪影響
とはいえ、無意識にタスクを遅らせるだけの先延ばしは「罪」に等しく、ビジネスにおいて深刻な悪影響をもたらします。
- 精神的ストレスの増大と自己肯定感の低下:タスクを放置している間も、頭の片隅で常に罪悪感が残り続け、認知リソースを無駄に消費してしまいます
- 成果物のクオリティ低下とミスの増加:締め切り直前に慌てて取り組むことで確認不足が発生しやすくなり、本来のパフォーマンスを発揮できません
- 周囲からの信頼喪失:直前のスケジュール変更や納期遅れは、チームや取引先との信頼関係を損ねる原因となります
この「悪影響」を回避するためには、意志の強さに頼るのではなく、行動に着手するための心理的ハードルを極限まで下げる仕組みづくりが必要です。
3 意志の強さに頼らず、先延ばしを防ぐ3つのアプローチ
心理学や脳科学の知見に基づき、先延ばし癖を改善するための実践的なアプローチを3つ紹介します。
1)仕事を極小化する「マイクロステップ化(5分ルール)」
「難しすぎて解決できない」と感じる大きな仕事は、小さく分解して処理することが有効です。
- 小さく分解する:一見複雑な業務も、小さな手順に切り分けると思っている以上に簡単であることが分かります。1つずつ終わらせることで進歩が実感でき、達成感が生まれます
- 取り組みやすい作業から手をつける:例えば、企画書を作成する場合、いきなり全体を書こうとせず「関連するグラフを1つ作る」といった極小のタスクから取り掛かるのも一手です
- 作業興奮(5分ルール)を利用する:脳には、実際に作業を始めることで刺激され、後からやる気が湧いてくる性質(作業興奮)があります。「まずは5分だけやる」と決めて、とにかく手を動かすことがカギとなります
2)「If-Thenプランニング」と具体的イメージで行動を予約する
「時間に余裕がある」という理由でぼんやり先延ばしにするのを防ぐには、具体化と条件設定が効果的です。
- 具体的にイメージ・設定する:「週の後半に頑張ろう」と曖昧にするのではなく、「何時間先延ばしにし、その間にどのような仕事に取り組むのか」を明確にします。また、先延ばしによって生じるトラブルやミスを具体的に想起することも、行動を促す刺激となります
- If-Thenプランニングを活用する:「『もし〇〇(時間・場所など)になったら、△△(行動)をする』」というルールをあらかじめ決めておきます(例:「14時になったら、デスクで書類の1ページ目を読む」)。選択の余地をなくすことで、無意識のスムーズな着手が可能になります
3)逃避エネルギーを活用する「構造的先延ばし」
優先度の高い重いタスクから逃げたくなったとき、あえて他の有益なタスクに取り組むという手もあります。
- 別の重要タスクと組み替える:どうしても着手する気になれない仕事がある場合、あえてそれを少し保留し、次に優先度の高い仕事や溜まっていた作業に取り組む方法があります。これにより「結局何も手につかない状態」を防ぐことができます
- 正しい優先順位付けが前提:ただし、単に楽な作業や重要度の低い仕事だけに逃げて満足してしまわないよう、仕事の優先順位を正しく把握しておくことが大前提です
4 「良い先延ばし」で創造性を引き出す
先延ばしには悪い側面だけでなく、適切な方法で行えばポジティブな効果を生み出す場合もあります。
- 創造性とアイデアの質を高める:企画立案やアイデア出しなどの創造性が求められる業務では、先延ばしによってアイデアの質を高めることができることもあります
- インキュベーション(潜伏)効果:課題を認識した上で一旦その仕事から離れ、息抜きや別の作業を行うことで、脳の無意識下で情報が整理され、新しいひらめきが得られやすくなります
- 「戦略的保留」のルール:単にだらだらと放置するのではなく、「3時間後にアイデア出しの時間を作る」など時間を明確に区切り、課題を意識した上で行うことが成功の条件です
5 チームと組織で取り組む先延ばし対策
先延ばし癖の改善は簡単ではなく、対策に取り組んでも完璧なスケジュール管理ができるとは限りません。しかし、効果がすぐに表れなくても諦めず試行錯誤を重ねることが重要です。
研究によると、人は年齢や経験を重ねるにつれて物事の因果関係を理解できるようになり、若い頃に比べて無意味な先延ばしが減っていく傾向があります。ビジネスの現場においても、個人の気合に頼るのではなく、チーム全体でサポートする体制が効果的です。
- 目的の共有と上司への相談:任された仕事の目的や全体像が見えないと、着手へのハードルが高まります。自分で考えるだけでなく、上司に相談して目的やスケジュールの難点を確認・共有することが大切です
- 経験の機会と心理的安全性:上司や管理職は、単にスケジュール管理の指示を出すだけでなく、部下に多くの経験を積ませることで広い視点を持たせることが求められます。また、部下が「難しくて着手できない」「失敗が怖い」と感じた際に早めにSOSを出せる心理的安全性を整えることが、結果として組織全体の先延ばしを防ぐ強力な推進力となります
以上(2026年9月更新)
pj40016
画像:ChatGPT
「ガンプラ」人気で市場が拡大! プラモデルの需要動向
1 「自分の手で組み立てる楽しさ」がプラモデル最大の魅力
プラモデルは、コロナ禍の「巣ごもり需要」をきっかけに注目を集めました。外出を控えた人々が自宅で楽しめる趣味として支持を広げ、現在も市場規模の拡大が続いています。
プラモデルには、車や飛行機などの実際の乗り物から食品、アニメキャラクターまで幅広い商品があります。中でも人気なのが「ガンプラ」です。ガンプラは「機動戦士ガンダム」シリーズのアニメや漫画、ゲームに登場するロボットや戦艦(モビルスーツ・モビルアーマー)を立体化した商品で、次のような特徴が支持されています。
- スナップフィット:パーツ同士を組み立てる際に、特別な工具や接着剤を使わずに組み合わせることが可能で、手を汚さずに組み立てできる
- 多色成形:1枚のランナー(パーツが付いている枠)に数種類の色を同時に再現できる。そのまま組み立てるだけでカラフルな仕上がりになるため、塗装する必要がない
- ブランドの豊富さ:スケール(大きさ)やコンセプトに合わせて複数のブランドがあり、組み立て時間や難易度を考慮しながら商品を選ぶことができる
BANDAI SPIRITS(東京都港区)が18~59歳のプラモデル・フィギュアユーザー1000人を対象に実施した第1回「BANDAI SPIRITS大人アンケート調査」「プラモデル・フィギュアユーザーの実態調査」では、プラモデル・フィギュアを購入したきっかけとして多く挙がったのは、次の3つです。
- 「好きなアニメやマンガのキャラクターに興味を持ったから」
- 「自分1人でも始められるから」
- 「作る楽しみや作りごたえがあると思ったから」
また、プラモデル・フィギュアの楽しみ方として、「組み立てていく過程」と回答しているユーザーが最も多く、こうしたアンケート結果から、「好きな作品を自分の手で組み立てる楽しさ」が最大の魅力になっていることがわかります。
■BANDAI SPIRITS「BANDAI SPIRITS大人アンケート調査」■
https://www.bandaispirits.co.jp/press/2024/240220.php
以降では、プラモデルの市場俯瞰として、プラスチックモデルキットの生産数量などのデータ、プラモデルの製造・販売ルート、プラモデル市場の外部環境分析などを紹介していきます。
2 右肩上がりが続く プラモデルの出荷金額などの動向
1)プラスチックモデルキット(プラモデル)製造業の産出事業所数・出荷金額など
プラスチックモデルキット製造業の産出事業所数と出荷金額の推移、並びに都道府県別の事業所数と出荷金額は次の通りです。


また、プラスチックモデルキットの生産、販売数量、販売金額、月末在庫の推移は次の通りです。

プラスチックモデルキットの産出事業所数と出荷金額は、静岡県が日本一となっています。静岡県は、プラモデル産業の源流となる木製模型飛行機の製造が盛んで、戦後木製からプラスチック製へと素材を変え、自動車・飛行機などの模型を中心に生産を拡大。その後も、スロットレーシングカーやキャラクター商品などをヒットさせ、プラモデルの一大産地となっています。
ガンプラも、静岡市葵区にある「バンダイホビーセンター」が生産拠点となっており、BANDAI SPIRITSによると、1980年の「1/144ガンダム」から始まり、累計出荷数は8億個を突破しています。また、今後の安定的な生産体制を確保するため、2025年7月には新工場の「BANDAI HOBBY CENTER PLAMO DESIGN INDUSTRIAL INSTITUTE」が稼働を開始しました。この施設では、工場見学に限らず、企画、設計、金型、成形、パッケージデザインなどのプラモデルの一連の製造工程を体験できます。
2)売上高の推移
ガンダムシリーズ(ガンプラ以外の商品・サービスを含む)の売上高の推移は次の通りです。

ガンダムシリーズのグループ全体の売上高は、2022年3月期の1017億円から、2026年3月期には前期比65.7%増の2543億円と、5年間右肩上がりが続いています。その背景には、国内外で映像配信プラットフォームが普及し、多言語対応も進んだことで、ガンダムシリーズの認知度が向上し、新規ファンの獲得につながったことなどがあるようです。特に2026年3月期は、グループ横断で新作アニメや大阪・関西万博出展による盛り上がりに連携し、商品・サービス展開を行うことでファン層やエリアを広げ、売上高を大きく伸ばしました。
また、海外展開も進んでおり、BANDAI SPIRITSのプレスリリースによると、2020年の発売40周年の時点で、ガンプラの年間販売額の5割が海外での売上とされています。組み立て体験会や現地モデラーによるプラモデル講習会などで認知を拡大させており、特に北米と中国市場を重点に置いているといいます。
3 プラモデルの製造・販売ルートについて
1)プラモデルの製造企業の事例
日本国内における主なプラモデルの製造企業を紹介します。
1.BANDAI SPIRITS(東京都港区)
プラモデル、フィギュア・ロボット、一番くじ、アミューズメント景品などの企画・開発・製造・販売を行っており、ガンプラは同社が手掛けています。
ガンプラ以外のプラモデルでは、「BEST HIT CHRONICLE」というシリーズ名で日清食品のカップヌードルや、ソニーのPlayStation、SEGAのセガサターンをプラモデルで再現した商品があります。
また、リサイクルプロジェクトにも力を入れており、2026年の8月には花王(東京都中央区)とライオン(東京都台東区)と共同で、「くらしのプラでリサイクル!ガンプラプロジェクト」を始めました。ライオンが回収した使用済みの歯ブラシと、花王が回収したシャンプーや洗剤などの詰め替えのパック、バンダイが回収したプラモデルのランナーを材料として、新たなガンプラの「エコプラ」として再生させる取り組みになります。
■BANDAI SPIRITS■
https://www.bandaispirits.co.jp/
2.壽屋(東京都立川市)
国内、海外のコンテンツ権利者から、人気アニメ、ゲーム、映画のキャラクターなどのライセンスを取得し、プラモデルやフィギュアなどの製造・販売を行っています。顧客のニーズを素早く社内へ反映できる「製販一貫体制(商品の開発から販売までを全て自社のみで担う体制)」を大きな強みにしており、国内に直営店が3店舗ある他、米国にも事業所を置いています。
また、創業地である立川市への地域貢献として、マラソンへの協賛、社員が小学校に出向いてプラモデルの作り方を教える「出張プラモデル教室」、立川市「たちかわ電子図書館」にデザインやイラストの専門書、児童書などを寄贈する活動に取り組んでいます。
■壽屋■
https://company.kotobukiya.co.jp/
3.青島文化教材社(静岡県静岡市)
2024年10月31日で創業100周年を迎え、乗用車・トラック・スーパーカーなどの自動車や艦船模型のプラモデルを中心に製造・販売を行っています。低価格かつ、塗装や接着剤不要で組み立てることができる「ザ・スナップキット」や、群馬電機(群馬県みどり市)が手掛ける販促機器「呼び込み君」をプラモデル化した「スーパーサウンド『呼び込み君』ミニ」などが人気です。
また、ベネリックデジタルエンターテインメント(東京都千代田区)が運営するメタバース(インターネット上の仮想空間)の商業施設「そらのうえショッピングモール」に開設するホビーショップの第1弾に、同店が採用されています。実店舗ではスペースの制約から売り場に全ての商品を並べることが難しいですが、メタバースであればこうした問題も解消されます。
■青島文化教材社■
https://www.aoshima-bk.co.jp/
4.タミヤ(静岡県静岡市)
車やバイク、飛行機などのスケールモデル(縮尺に基づいて忠実に再現した模型)を製造・販売する模型メーカーです。フラッグシップ拠点として、東京都港区に「TAMIYA PLAMODEL FACTORY TOKYO」を2024年5月にオープンし、小学生向けに、ものづくり・プログラミングの学びを提供する「タミヤロボットスクール」などのイベントを展開しています。
■タミヤ■
https://www.tamiya.com/japan/index.html
5.ハセガワ(静岡県焼津市)
飛行機、船、自動車などの乗り物、架空のキャラクターモデル、輸入品プラモデルなどの販売を手掛けており、特に飛行機や旧車のスケールモデルに定評があります。入門向けプラモデルとして、接着剤不要/接着剤必要/本格派の3段階のシリーズをそろえており、接着剤不要のシリーズには乗り物だけでなく、オフィス家具やレトロ自販機のミニチュアなどユニークな商品もあります。
■ハセガワ■
http://www.hasegawa-model.co.jp/
2)ガンプラの製造工程について
BANDAI SPIRITSのウェブサイトによると、ガンプラ製造工程の流れは次の通りです。

プラモデルの流通経路の例は次の通りです。

メーカーが問屋(メーカーから商品を仕入れて小売業へ販売する事業)を通じて玩具店、家電量販店、模型店などへ提供する形態もありますが、インターネット通販サイトによる、一般顧客への直接販売も今では盛んになっています。
また、ガンプラは、玩具店や家電量販店の玩具コーナーでの販売に限らず、Bandai Namco Groupの公式通販サイトである「プレミアムバンダイ」や、ガンプラの総合施設「ガンダムベース」など、自社直営での販売にも注力しています。
4 プラモデル業界の外部環境分析
プラモデル業界を取り巻く環境について、ビジネスフレームワークのPEST分析を基に触れていきます。

1.政治(Political)
2026年4月に「資源有効利用促進法」が全面施行されました。対象は自動車・家電4品目・容器包装となり、再生プラスチックの利用計画策定と定期報告が義務づけられます。プラモデル業界自体は直接の規制対象ではないものの、外箱などの容器包装を通じて影響を受ける可能性があり、今後、パーツやランナーの再利用に向けた動きが広がることが想定されます。
2.経済(Economic)
コロナ禍による巣ごもり需要がきっかけでのプラモデルブーム再燃をはじめ、インバウンド消費の拡大や、キダルト層を取り込むための商品展開などによって、市場が拡大しています。一方で、原材料価格や包装資材の高騰、物流コストの上昇を受けて、既存商品の値上げを実施する動きもあります。
3.社会(Social)
プラモデルは個人の趣味に留まらず、ものづくりの楽しさを学ぶために学校の授業で採用されたり、医療機関でリハビリプログラムに取り入れられたりするなど、利用シーンや用途が拡大しています。その一方で、需要に供給が追い付かない背景から、ネットオークションやフリマサイトでの高額転売が問題になっています。
4.技術(Technological)
ガンプラは他のプラモデルと比べて色分けや組み立てやすさの面で、他のプラモデルよりも手に取りやすいメリットがあります。また、3章のBANDAI SPIRITSで前述したような、ランナーやプラスチックを回収し、商品の一部、もしくは全体にリサイクル素材を使用したプラモデルの製造・販売の取り組みも盛んとなっています。
以上(2026年8月更新)
pj50550
画像:Sutthisak-Adobe Stock
【人事はつらいよ】妊娠した女性社員を気遣って業務を軽くしたのにマタハラ?
1 体調を気遣って業務を軽くしただけなのに……
A課長は、部下の女性社員Bさんから「妊娠したので、いずれ産休(産前・産後休業)をいただくことになります。日程は改めてご相談します」と報告を受けました。A課長は「Bさんがいつ休んでもいいようにしなければ」と部署内の業務体制を見直し、ある日、Bさんに言いました。
「Bさんの担当業務は他の社員に割り振ることにしたから、今日からは負担の少ない簡単な業務だけやってくれればいいよ。いつ休んでも大丈夫だから、遠慮なく言ってね」
しかし、Bさんの反応は、A課長の思っていたものとは違いました。
「課長、妊娠したとは言いましたが、私は働ける状態です! なぜ私に何の相談もなく、仕事を取り上げてしまうんですか? 産休を取られると迷惑だから、嫌がらせをしているんですか? それってマタハラ(マタニティハラスメント)です!」
A課長は釈然としません。
「Bさんを気遣っただけなのに、なぜマタハラなんて言われなきゃいけないんだ? 無理に働いておなかの子に何かあったら、それこそ問題じゃないか。納得いかない……」
2 就業に支障がない状態で業務を変更すると、マタハラ?
「マタハラ(マタニティハラスメント)」とは、
女性社員の妊娠・出産・育児に関する嫌がらせのこと
です。法的には、男性社員の育児に関する嫌がらせ「パタハラ(パタニティハラスメント)」や、介護に関する嫌がらせ「ケアハラ(ケアハラスメント)」を含めた、
「職場における妊娠・出産・育児休業・介護休業等に関するハラスメント」
の一種で、会社は男女雇用機会均等法と育児・介護休業法にのっとって、これらのハラスメントを防止する義務があります。
マタハラ、パタハラ、ケアハラは、
- 制度等の利用への嫌がらせ型(産休などを利用する(した)ことによる嫌がらせ)
- 状態への嫌がらせ型(妊娠などによって就業状況が変わったことによる嫌がらせ)
に分けることができ、マタハラの場合、例えば次のような言動が当てはまります。
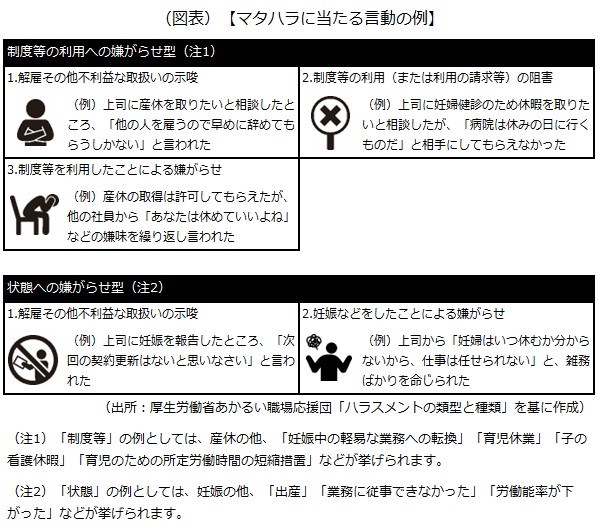
こうした言動のせいで、女性社員が産休などの制度を利用できなかったり、会社に居づらくなったりして就業環境が害されるとマタハラ(違法)になり、女性社員から民法に基づく損害賠償などを請求される恐れがあります。一方で、
上司などの言動が、客観的に見て業務上の必要性(業務分担や安全配慮など)に基づくものであれば、マタハラにならない
とされています。
さて、冒頭のA課長の「妊娠したBさんに、簡単な業務だけを命じる」という対応は、マタハラになるのでしょうか。内容自体は、図表の「状態への嫌がらせ型」の「2.妊娠などをしたことによる嫌がらせ」に近そうですが、A課長は妊娠したBさんを気遣っただけで、嫌がらせの意図はありません。判断が難しいですが、上の業務上の必要性の問題に照らすと、
- Bさんが妊娠前後を通じて就業状況が変わらず就業に支障がない場合、妊娠を理由に勝手に業務を変更するとマタハラになる恐れがある(業務上の必要性がないため)
- Bさんが妊娠してから、妊娠に由来する体調不良により早退や欠勤が続いているといった事情がある場合、業務を変更してもマタハラにならない(業務上の必要性があるため)
と考えられます。ただ、Bさんが体調不良の場合でも、「就業場所をオフィスから自宅に変更すれば、テレワークで今の業務を続けられる」ケースなどがあるので、慎重な判断が必要です。
3 女性社員と相談した上で対応すれば、基本的にOK
マタハラの問題には注意が必要な一方で、法令上、女性社員の業務内容や労働時間を必ず見直さなければならないケースというのもあります。具体的には、
- 妊娠した女性社員から請求があった場合、軽易な業務に転換する義務(労働基準法)
- 女性社員が妊娠中・出産後の健康管理について医師から指導を受けた場合、その指導事項を守れるよう必要な措置を講じる義務(男女雇用機会均等法)
- 小学校就学前の子を養育する社員(男性社員も含む)が請求した場合、所定外労働を免除する義務、または所定労働時間の短縮措置などを実施する義務(育児・介護休業法)
- 小学校就学前の子を養育する社員(男性社員も含む)が請求した場合、1カ月24時間、1年150時間を超える時間外労働、深夜労働を免除する義務(育児・介護休業法)
などがあります。
いずれも基本的には、女性社員から請求を受けた上で対応するので、結局のところ、
妊娠・出産・育児で女性社員の業務を変更する場合、本人と相談した上で方向性を決めればトラブルになりにくい
といえます。ただし、業務を変更する場合、
降格や賃金の引き下げといった「労働条件の不利益変更」の問題
に注意が必要です。
過去に、会社が妊娠した女性社員を軽易な業務に転換した際、管理職から降格させてトラブルになった事例があります(最高裁第一小法廷平成26年10月23日判決)。最高裁判所は、
- 原則として、妊娠中の軽易な業務への転換を理由に、降格させることは違法である
- ただし、「当該女性社員が自由な意思に基づいて降格を承諾したものと認めるに足りる合理的な理由が客観的に存在する場合」または「降格させずに業務を変更すると、円滑な業務運営や人員配置の確保などの業務上の必要性から支障がある場合であって、当該措置が法の趣旨・目的に実質的に反しないものと認められる特段の事情が存在するとき」は違法でない
との考えを示していて、この裁判では、会社が事前に「職場復帰後も女性社員を管理職に復帰させる予定がない旨」を本人に説明していなかったことなどから、降格は違法と判断されました。
つまり、会社が女性社員と業務の変更について相談する場合、
「女性社員に不利益はないか」「不利益がある場合、どのような内容なのか。また、不利益を避けられない理由は何か」などを明らかにして、本人に説明する必要がある
ということです。
近年は、育児・介護休業法の改正が続いていて、妊娠・出産・育児と仕事を両立するハードルは昔よりも下がってきています。だからこそ、会社がその両立を妨げないよう、マタハラ対策はしっかり進めておく必要があります。
以上(2026年10月更新)
pj00643
画像:metamorworks-shutterstock
【中堅社員のスピーチ例】タスクを1人で抱え込むと、結局皆が損をする
【ポイント】
- タスクを自分1人で抱え込むのは、他のメンバーの成長機会を奪うことになる
- タスクに取り掛かる際に「他のメンバーに頼めないか?」と考えてみることが大切
- 人に任せてみることで、本来注力すべき仕事に時間を割けるようになる
おはようございます。皆さんは日々仕事をする中で、「自分でやった方が速いから」「人に説明して引き継ぐ時間がもったいない」「後輩も忙しそうだから、声をかけるのが申し訳ない」などと考えて、ついついタスクを1人で抱え込んでしまうことはありませんか? 私は最近、さまざまなタスクが1度に積み重なり、「責任感を持って頑張っている」つもりが、いつの間にか自分のキャパシティを超えてしまい、結果として全体の進捗を遅らせてしまうという苦い経験をしました。
そのときに、先輩からこう言われました。「1人でタスクを抱え込むと、全体の進捗は遅れる。でも、それだけじゃない。他のメンバーが、その仕事のノウハウを得て成長する機会も奪ってしまうんだよ」と。「責任感を持って頑張っている」というのは、言ってしまえば私自身の自己満足で、結果として組織にとってはマイナスに働いていたのです。
それ以来、私はタスクに取り掛かる際に「このタスクは他のメンバーに頼めないか?」と一歩立ち止まって考えることを習慣にしています。最初は、人に頼むこと自体に少し勇気がいりましたし、説明する手間に戸惑うこともありました。しかし、いざ任せてみると、メンバーは想像以上のクオリティーで応えてくれたり、自分にはない新しい視点でのアイデアを出してくれたりしました。
何より良かったのは、私自身が「後輩を育成する、新しい取り組みに向けた準備をする、チーム全体を見渡す」といった、中堅社員として本来注力するべき仕事に時間を割けるようになったことです。個人のプレイヤーとして成果を出す段階から、周囲を巻き込み、チームの力を最大化していく段階へ。これが、中堅社員に求められているステップアップなのだと感じています。
もし、今「ちょっと手一杯だな」「一人で踏ん張っているな」と感じている方がいれば、ぜひ今日、隣のメンバーに「ここ、少し手伝ってもらえる?」と声をかけてみてください。その一言が、チームをより強く、円滑に動かす大きな一歩になるはずです。私自身も、まだまだ修行中ですが、全員で支え合える強いチームを作っていけるよう、今日も一日、視野を広く持って業務に励みたいと思います。
以上(2026年9月作成)
pj17258
画像:Mariko Mitsuda