エコドライブのすすめ(2021/09号)【交通安全ニュース】

活用する機会の例

  • 月次や週次などの定例ミーティング時の事故防止勉強会
  • 毎日の朝礼や点呼の際の安全運転意識向上のためのスピーチ
  • マイカー通勤者、新入社員、事故発生者への安全運転指導 など

今、地球温暖化により、異常気象、海面上昇に伴う浸水被害、生態系の変化、森林消失の危険などが深刻な問題になっています。
地球温暖化を防ぐには、私たちが日々のくらし中で二酸化炭素(CO2)をなるべく出さないことが大切であり、そのために私たちがすぐにできる取組みは身近にたくさんあります。
その一つが、自動車の「エコドライブ」※の実践です。
ドライバー一人ひとりの日々の積み重ねが地球環境の改善につながります。

※「エコドライブ」という言葉には、エコロジカルドライビング(環境に配慮した運転)とエコノミカルドライビング(経済的な運転)の2つの意味があります。

画像1

1.エコドライブ10のすすめ

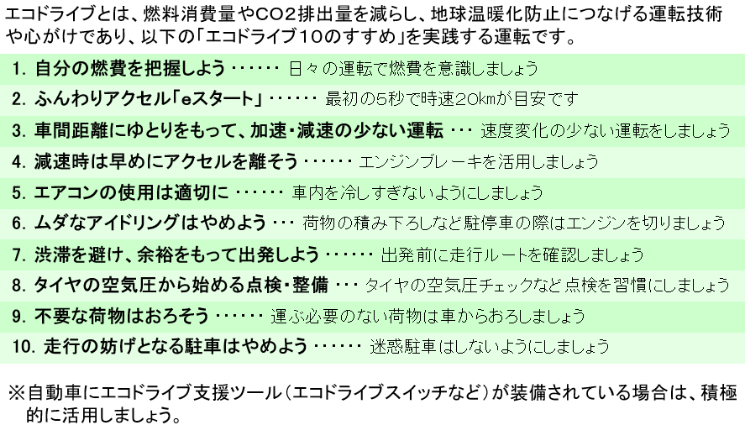
エコドライブとは、燃料消費量やCO2排出量を減らし、地球温暖化防止につなげる運転技術や心がけであり、以下の「エコドライブ10のすすめ」を実践する運転です。

画像2

出典 経済産業省ウェブサイト 2020年1月27日エコドライブ普及連絡会発表資料
https://www.meti.go.jp/press/2019/01/20200127004/20200127004.html (2021.8.17閲覧)より当社作成

2.燃費改善の効果

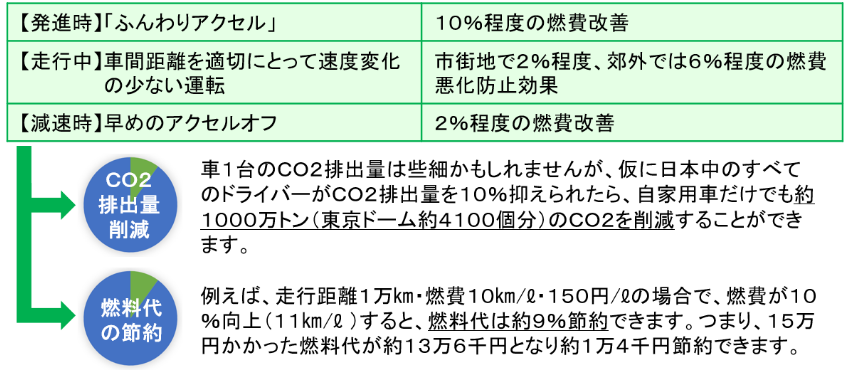
エコドライブ実践による燃費改善は、CO2排出量の削減と燃料代の節約につながります。

画像3

日々の運転で燃費を管理しましょう。

※COOL CHOICE ウェブサイト内に「エコドライブ実践ツール」として燃費管理の方法が掲載されています。
https://ondankataisaku.env.go.jp/coolchoice/ecodriver/point/  (2021.8.17閲覧) 

3.安全運転の効果

エコドライブを実践することは安全運転を行うことと同じ効果があります。
急発進、急ブレーキをなくし、車間距離を適切にとれば、周りの交通状況に柔軟に対応することができ、交通事故防止の効果を得られます。
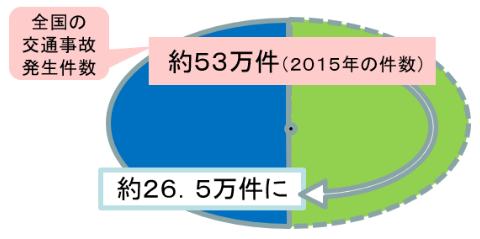
仮に日本中のすべてのドライバーがエコドライブを徹底したら交通事故発生件数は約半分になると言われています。

画像4

※出典 COOL CHOICE ウェブサイト
https://ondankataisaku.env.go.jp/coolchoice/ecodriver/about/03.html (2021.8.17閲覧)より当社作成

運転の仕方は、その人の性格を映すといわれます。エコドライブの実践で、スマートで安全な運転を心がければ、周りの人からの評価・信頼にも繋がります。

以上(2021年9月)

sj09009
画像:amanaimages

【与信管理】海外ビジネスにおけるリスクマネジメント

書いてあること

  • 主な読者:海外企業と取引することになり、リスクマネジメントをしたい経営者
  • 課題:何に注意したらよいのか、どこから情報を入手できるのか分からない
  • 解決策:リスクを調査して対応方法(予防・除去、回避、移転、保有)を決定する

1 リスクマネジメントの基本的な考え方

外国企業を相手にする海外ビジネスは、国内企業を相手にする場合と比べて、為替相場やビジネスに対する意識の違いなど不確実な部分が大きくなります。そこで重要になるのがリスクマネジメントです。

リスクマネジメントでは、まず、企業を取り巻く外部・内部の環境を調査した上で、どのようなリスクがあるのかを確認します。その後、調査・確認によって明らかになったリスクの評価・分析を行います。具体的には、リスクの発生要因と発生確率、リスクの大きさ(発生時の被害額)の見積もりを立てます。リスクが企業にもたらす損失は一定ではないため、リスクの評価・分析は、先入観にとらわれることなく客観的で冷静な視点から行うことが求められます。

リスクの調査・確認、評価・分析は、リスクマネジメントの基礎になるものであり、継続的に取り組むことで効果的なリスクマネジメントの実践が可能となります。

2 リスクへの対応の基本的な考え方

1)リスクの予防・除去

例えば、信用調査会社、取引先銀行、支援機関などを通じて必要な情報を収集、分析することは、リスクの予防・除去の第一歩につながります。リスクを完全に予防・除去することは困難なため、リスク調査・確認、評価・分析において、可能な限りさまざまなリスクを想定して対応策を準備することが重要です。

2)リスクの回避

リスクが大きく対応が不可能と判断された場合、そのリスクに関わる一切の企業活動を速やかに停止します。例えば、海外ビジネスでは、「交渉相手の信用が著しく低い場合」「投資先の国内の政情が著しく不安定な場合」などのケースが該当します。企業活動を停止する際の基準(ルール)を策定し、策定した基準に該当した場合は、ためらわずに迅速に行動することが重要です。

3)リスクの移転

損害保険などに加入することで、リスク(発生した損失)を保険会社に移転する方法です。ただし、全てのリスクを補填できる完全な保険商品は存在しないため、各企業の中核となる業務に手厚い保険を掛けることになります。

4)リスクの保有

自社への影響が小さいと評価・分析されたリスクへの対応手段で、対応するために必要な資金を手当てするものです。具体的には、貸倒引当金の計上などによって万一の事態に備えます。前述したリスクの移転を併用し、自社で保有できない部分について保険に加入することもあります。

3 契約内容を巡るトラブルへの備え

1)海外信用調査

海外企業と取引する場合、事前に信用調査を行い、相手方の財務状況などを確認することが不可欠です。信用調査の具体的な方法として次が挙げられます。

  • Dun & Bradstreet(米国)、Experian(アイルランド)など国際的な信用調査会社を通じて調査する
  • 取引相手から近年の会計書類を受け取って調査する
  • 取引銀行に依頼して銀行照会を行う

データベースサービス「日経テレコン21」の「D&Bグローバルプロファイル」や「エクスペリアン企業調査レポート」を利用すれば、Dun & BradstreetやExperianがまとめた海外企業の信用情報を入手できます。

また、国内の大手信用調査会社である東京商工リサーチは、Dun & Bradstreetと業務提携し、海外の企業情報を提供しています。

■日経テレコン21■
https://t21.nikkei.co.jp/
■東京商工リサーチ「D&Bレポート(海外企業調査レポート)」■
https://www.tsr-net.co.jp/service/product/dnb_report/

2)英文契約書作成

海外企業と取引する場合、契約書は英文で作成するのが一般的です。後の誤解が生じるのを防ぐためにも、契約書は分かりやすい内容にすることが基本です。しかし、実際は米英の法律家による長大な契約書の例文がそのまま使用されることがあります。米国などの法律家が長年かかって作成した契約書の例文は、完成度が高く、条項の見落としがないと考えられているからです。

こうした例文を用いて契約書を作成する場合、必ず日本語訳を添付し、内容を徹底的に理解し、企業内外での誤解を回避することが必要です。また、当然のことながら、完成した契約条項の内容を詳細まで把握しなければなりません。トラブルが発生し、相手方に問題となる条項を指摘された場合、「理解していなかった」という言い訳は通用しません。

3)仲裁による紛争の解決

トラブルが発生し、当事者間の話し合いで解決できない場合、仲裁か訴訟かの選択になります。将来のトラブルに備えて一般に広く行われているのは、仲裁によって解決する旨を合意し、契約書に仲裁条項または仲裁約款を挿入しておく方法です。

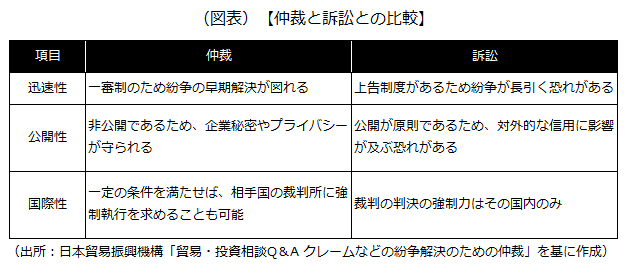
日本貿易振興機構「貿易・投資相談Q&A クレームなどの紛争解決のための仲裁」によると、仲裁と訴訟との比較は次の通りです。

画像1

仲裁は、私法上の権利やその他の法律関係に関する紛争が生じた場合、または生じる恐れのある紛争を、訴訟による解決ではなく、相互の合意の上で当事者以外の第三者に解決を委ね、その判断に服する制度です。仲裁判断は裁判判決と同様、相手方がその履行を拒否したとしても裁判所による執行が可能となり、日本国内はもとより、「外国仲裁判断の承認および執行に関する条約(ニューヨーク条約)」の締約国であれば外国での執行も可能です。

解決を委ねる第三者としては仲裁機関を選定するのが一般的です。常設の仲裁機関としては、日本商事仲裁協会や、アメリカ仲裁協会、ロンドン国際仲裁裁判所、国際商業会議所などがあります。仲裁地は、言語や距離的な側面を考慮すると自国の機関を選択できれば最良ですが、自社と相手方の双方の合意が難しいときは、第三国の機関を選定するのも一案です。仲裁条項には、「どの仲裁機関の」「どの仲裁規定に従って」「どこの仲裁地で行うか」の3点を明記することが重要です。

■日本貿易振興機構「貿易・投資相談Q&A」■
https://www.jetro.go.jp/world/qa/
■日本商事仲裁協会■
https://www.jcaa.or.jp/

4)専門家の利用

契約交渉や契約書の作成は、弁護士や公認会計士などの専門家に依頼するほうが無難です。投資先である現地の法律と税務については、現地の専門家とコンサルティング契約を結ぶとよいでしょう。

また、事前に日本で調べたい事項については、外国法事務弁護士を利用するとよいでしょう。外国法事務弁護士は、法務大臣が外国法事務弁護士となる資格を承認し、日本弁護士連合会の名簿に登録された者で、自分が資格を有する国(原資格国)の法律と一定条件の下で日本以外の第三国の法律事務を行うことを業務とします。

渉外的要素を有する法律事務については、日本の弁護士と共同して事業を営むことができ、日本で行われる国際仲裁事件の手続きにおいては、日本の法律・外国の法律にかかわらず、日本の弁護士と同様に当事者を代理して活動できます。

4 取引先が倒産した場合への備え

1)海外取引先の倒産

海外取引先が倒産した場合、売掛金などの債権回収は困難です。従って、海外取引先が倒産した場合は、「技術提供契約の場合には、技術資料を引き揚げる」「自社保有と主張できる商品を回収する」「現地の法制度に詳しい弁護士の意見を聞いて違法性のある行為を避ける」など、できることを迅速かつ冷静に行うことが大切です。

2)保険による対処

貿易取引において「輸出ができない」「代金回収ができない」といった取引のリスクをカバーするために保険商品が利用されます。これらは貿易保険といい、日本貿易保険が扱う保険商品です。なお、貿易取引では一般的に、輸送中の貨物の破損・毀損などをカバーするための保険も利用されます。これらは海上保険といい、損害保険会社が扱う保険商品です。

各保険商品の詳細は、日本貿易保険もしくは損害保険会社などで確認できます。

■日本貿易保険■
https://www.nexi.go.jp/

5 留意したい外的要因・内的要因

1)外的要因

外的要因とは、相手先国の政策変更、政治・経済・社会環境の変化など、自社以外の要因から派生するリスク(いわゆるカントリーリスク)です。例えば、次のようなリスクが挙げられます。

  • 相手先国のデフォルト(債務不履行)
  • インフレの急進
  • 通貨の急落
  • 内乱や革命
  • 外資規制
  • 政権交代による経済・通商政策の変更
  • 地震や洪水などの自然災害

海外進出計画を立てる際は、販売計画など収支・採算面に関する調査にばかり重きを置いて、外的要因の調査分析はおろそかになりがちです。しかし、実際には外的要因から派生するリスクが海外進出企業の活動の制約となることが多くあります。そのため、外的要因の調査は事前に行う必要があります。政情が不安定な国はもとより、政情が安定していても製造・環境基準や会計基準、商習慣などに違いがある国については、外的要因を冷静かつ慎重に調査分析することが必要です。

2)内的要因

内的要因とは、自社の情報収集能力、調査分析能力、品質管理能力、労務管理能力、資金調達力、現地社会への貢献力など自社内の弱点から派生するリスクです。例えば、次のようなリスクが挙げられます。

  • 事業部間のコミュニケーションが円滑でない
  • 技術系の社員と事務系の社員の認識にギャップがある
  • 営業部門と生産部門の認識にギャップがある
  • 本社と現場の認識にギャップがある
  • ビジョン、重点戦略が現場の一般社員にまで浸透していない
  • 短期的、個別的対応が中心で中長期的視点に立った戦略が乏しい
  • 組織が保守的で機動性、柔軟性に欠ける

海外進出に際しては、関連部門との連携なしには、効果的なリスクマネジメントの実現は困難であるといえるでしょう。

以上(2021年9月)

op60001
画像:Mariko Mitsuda

【規程・文例集】業務効率化のために見直したい「職務分掌規程」のひな型

書いてあること

  • 主な読者:法改正に対応した会社規程のひな型が欲しい経営者、人事労務担当者
  • 課題:どの情報が正しいか分からない。シンプルで分かりやすい情報が欲しい
  • 解決策:弁護士や社会保険労務士など、専門家が監修したひな型を利用する

1 職務分掌とは

職務分掌とは、次のように各部門や従業員の役割と責任を決めることです。

  • 企業で行われている職務の内容、遂行方法、難易度、重複(1つの職務を複数の従業員が担当しているなど)を把握する
  • 職務の担当部門を決定する
  • 職務を遂行するための職位ごとの権限を決定する
  • 決定した内容を文書化し、それに従って活動する

中小企業では、各部門の職務や職位の権限の境界が曖昧なことが少なくありませんが、職務分掌を定めることで社内に規律が生まれ、部門間のけん制機能も働くようになります。

以降で紹介するひな型は、一般的な事項をまとめたものであり、個々の企業によって定める内容が異なってきます。実際にこうした規程を作成する際は、必要に応じて専門家のアドバイスを受けることをお勧めします。

2 職務分掌規程のひな型

【職務分掌規程のひな型】

第1章 総則
第1条(目的)

本規程は、会社の経営方針を実施するための組織機構、職務分掌、職務権限に関する基準を明確に定め、職務の効率的かつ円滑な遂行と責任体制の明確化を図ることを目的とする。

第2条(用語の定義)
本規程において各用語の定義は、次に定めるところによる。

  • 組織
    経営方針を実施するために系統的に編成された機構をいう。
  • 職位
    組織における職務遂行上の地位をいう。
  • 職務分掌
    各組織に配分された一定範囲の責任業務をいう。
  • 職務権限
    職位にある者に与えられた職務遂行上の権限をいう。

第2章 組織機構
第3条(組織単位)

組織機構の単位は、機能別に編成された部・課とする。この他、必要に応じて横断的なプロジェクトチームを編成することがある。

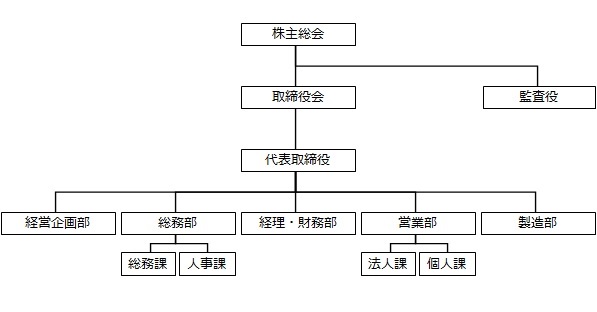
第4条(組織図)
組織図は別表第1「組織図」の通りとする。

第5条(組織運営の原則)
1)職務の遂行に当たっては、関係部門と十分に協議しなければならない。
2)権限行使に当たっては、認められた範囲を超えてはならない。

第3章 職務分掌
第6条(経営企画部の分掌事項)

経営企画部の分掌事項は次の各号に定める通りとする。

  • 中期経営計画に関する事項。
  • 資本政策に関する企画立案および推進に関する事項。
  • 新規事業の企画に関する事項。
  • 予算編成に関する事項。
  • 経営分析および諸経営資料作成に関する事項。
  • その他の特命業務。

第7条(総務部の分掌事項)
総務部の分掌事項は次の各号に定める通りとする。
<総務課担当業務>

  • 売上債権の回収および与信管理に関する事項。
  • 役員の庶務事項および取締役会開催に関する事項。
  • 諸規程の立案、制定、改廃並びに示達に関する事項。
  • 文書の管理に関する事項。
  • 印鑑、印章の管理に関する事項。
  • 損害保険に関する事項。
  • 広告宣伝に関する事項。
  • 社宅および寮、社有車の管理に関する事項。
  • 社外慶弔、見舞い、贈答に関する事項。
  • 防災体制整備および指導に関する事項。
  • リース資材および消耗品の発注に関する事項。
  • 個人情報の保護に関する事項。
  • 苦情処理に関する事項。
  • その他の特命業務。

<人事課担当業務>

  • 人員計画に関する事項。
  • 人事考課、業績考課に関する事項。
  • 給与、賞与、その他諸手当、退職金、社会・労働保険に関する事項。
  • 従業員の採用、退職、解雇、休職、復職、異動に関する事項。
  • 従業員の勤怠管理に関する事項。
  • 従業員の研修、教育に関する事項。
  • 従業員の福利厚生に関する事項。
  • 従業員の労働安全衛生に関する事項。
  • 労働法令の手続きに関する事項。
  • 人事、労務関係規程の立案、制定、改廃に関する事項。
  • その他の特命業務。

第8条(経理・財務部の分掌事項)
経理・財務部の分掌事項は次の各号に定める通りとする。

  • 小口現金の取り扱いに関する事項。
  • 支払伝票などの管理に関する事項。
  • 請求業務に関する事項。
  • 現金・預金に関する事項。
  • 小切手・手形に関する事項。
  • 有価証券に関する事項。
  • 金融機関との取引に関する事項。
  • 資金計画に関する事項。
  • 決算に関する事項。
  • 税務に関する事項。
  • 経理・会計関係規程の立案、制定、改廃に関する事項。
  • その他の特命業務。

第9条(営業部の分掌事項)
営業部の分掌事項は次の各号に定める通りとする。

  • 新規取引先の開拓に関する事項。
  • 営業展開のための技法開発に関する事項。
  • 営業計画、販売計画および集金計画の作成並びに実施に関する事項。
  • 販売方法の検討および販売価格の設定に関する事項。
  • 取引先の動向把握および市場情報の収集管理に関する事項。
  • 同業他社の動向把握に関する事項。
  • その他の特命業務。

第10条(製造部の分掌事項)
製造部の分掌事項は次の各号に定める通りとする。

  • 製品の製造に関する事項。
  • 製品製造計画の作成および実施に関する事項。
  • 製造設備の管理に関する事項。
  • 資材調達に関する事項。
  • 製造技術の動向把握および市場情報の収集管理に関する事項。
  • 会社同等製品および同業他社の動向把握に関する事項。
  • その他の特命業務。

第4章 職務権限
第11条(職位)

職位は次の各号に定める通りとする。

  • 代表取締役社長
    取締役会の決定に基づき会社業務を統括し、業務遂行の最高責任者として会社業務を執行する者。
  • 取締役
    取締役会の決定に基づき、代表取締役社長から委嘱された会社業務を執行する者。
  • 監査役
    取締役の会社業務の執行を監査する者。
  • 部長
    代表取締役社長などの命に従い、管轄業務を遂行する者。
  • 課長
    部長の命に従い、管轄業務を遂行する者。

第12条(職務権限の行使)
職位にある者は、明確な範囲の責任事項と、職務遂行に必要な権限を有するものとする。職位にある者は、法令、会社の諸規程などに従い、最も適した方法で自己の権限を行使する。

第13条(職務権限事項)
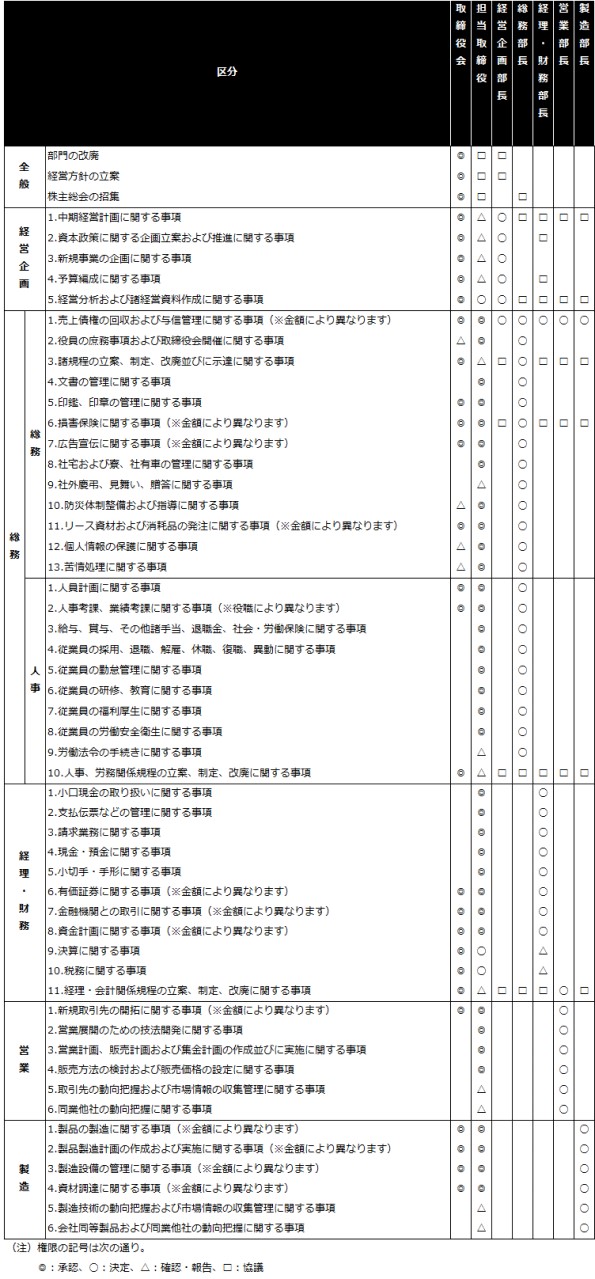
職位にある者に付与される職務権限は、別表第2「職務権限表」の通りとする。

第14条(代位行使)
職位にある者が不在または事故など一定の事由によりその権限を行使し得ない場合は、原則として、直属の上位職位にある者の決定または協議によるものとする。

第15条(相互協力)
職位にある者は、互いの職務権限を尊重し、他の職位の職務権限を侵してはならない。職位間の見解などが一致しない場合は、必要な指導、助言を上位職位に求めた上で協議する。

第16条(報告義務)
職位にある者は、職務遂行の経過および結果について、速やかに直属の上位職位に報告しなければならないが、一定の軽易な事項については省略することができる。

第17条(罰則)
役員および従業員が故意または重大な過失により、本規程に違反した場合、就業規則に照らして処分を決定する。

第18条(改廃)
本規程の改廃は、取締役会において行うものとする。

附則
本規程は、○年○月○日より実施する。

■別表第1「組織図」■

画像1

■別表第2「職務権限表」■

画像2

以上(2021年9月)

pj00251
画像:ESB Professional-shutterstock

部下のやる気を高める上手な褒め方のポイントは「あいうえお」

書いてあること

  • 主な読者:部下を「褒める」ということに本気で向き合いたい中堅社員
  • 課題:褒めるのが苦手だし、そもそも褒めるようなことを部下はしていない?
  • 解決策:愛情を持つ、言い方に注意する、上から目線にならない、影響に配慮する、同じ基準で叱る

1 褒めるべきだったのか……

「課長から指示された会議資料の確認をお願いしたいのですが……」。中堅社員のAさんに、部下である入社1年目のBさんが声をかけました。「分かりました。15時までには確認するよ」とAさんは答えました。

資料に一通り目を通し、問題がないことを確認したAさんは、Bさんに、その旨を伝え、課長に資料を提出するよう指示をしました。

その後、Bさんが作成した資料を手にした課長の反応は、Aさんには意外なものでした。課長は資料に目を通しながら、「今回の会議の議題の中心となる●●が一目で分かるようになっていて、よく出来ているじゃないか! よくできてる」と、普段は厳しい課長が満足そうな笑顔でBさんの仕事を褒めたのです。また、そんな課長の表情を見たBさんもうれしそうに「ありがとうございます。次も頑張ります!」と元気よく答えました。

その様子を見たAさんは「課長が言っていることは資料作成の基本中の基本だよな。べつに褒めるようなことではないと思うんだけど……」と。

2 褒めることの効果

中堅社員になって部下を持つと、指導の一環で部下を褒めることが大切になってきます。褒める一番の目的は、「部下の成長を促すこと」です。上司から褒められることで、部下は自分の考え方や仕事の進め方などが正しいことを認識し、仕事に対して自信を深めるきっかけになります。また、自分が会社や部署に貢献できていること、また、会社や部署が自分を必要としていることを実感する機会にもなります。

そして、褒められることで得た自信や充実感は、仕事に対するモチベーションや、会社や部署に対する貢献意欲を高める効果があり、それが、部下の成長の原動力となるのです。

とはいえ、「褒め言葉を掛けさえすればよい」ということではありません。こうした効果を高めるためには、上司は正しく部下を褒めなければなりません。

3 「褒めるところがない」は、上司の責任

部下について「褒めるようなことは、それほど多くない」と言う上司が、しばしばいます。しかし、それは部下ではなく、「褒めるところを見つけられない」上司自身に問題があります。もし、そう感じている人がいれば、次の2つの点について振り返ってみてください。

1つ目は、部下の仕事ぶりを自分(上司)基準で評価していないかということです。褒めるべき点は、部下基準で評価しなければなりません。当然のことのようですが、こうしたことは意外と見落とされがちです。

もう1つは、常に部下に対して気を配っているかということです。部下は、部下なりに、常に努力し、創意工夫をしながら、仕事に取り組んでおり、褒めるべき点は必ずあるはずです。

そうした部下の姿に気が付いていない(=褒めるところがない)のであれば、それは、部下の言動に対して、しっかりと気を配っていないということであり、上司失格を意味するものです。「褒めるところがない部下はいない」。そういう気持ちで、今一度、部下の言動に注目するようにしましょう。

4 上手な褒め方の「あいうえお」

1)「あ」:愛情を持つ

褒めるということは、単に「褒め言葉を掛ける」ことではありません。その言葉に、上司の思いがこもっているか、単なるうわべだけの言葉なのかは、部下は敏感に感じ取ります。そして、うわべだけの褒め言葉では、部下のモチベーションや貢献意欲は高まりません。むしろ、うわべだけの褒め言葉では、上司に対する失望感を与えるだけであり、逆効果になることを覚えておきましょう。

2)「い」:言い方は具体的にする

同じ内容について褒める場合でも、言い方次第で部下の成長度合いは違ってきます。例えば、難しい仕事を成し遂げたとしましょう。その部下を褒める際、「よく頑張った」といったように、漠然と褒めるだけでは、部下の成長にはつながりません。「●●について工夫をした点が良かった」といったように、良かった点などを具体的に褒めることで、はじめて部下は何が良かったのかを理解し、次に生かすことができるようになります。

3)「う」:うれしさを共有する

褒めることがあるということは部下の成長の証しであり、それは、部下に期待を寄せ、成長を願っている上司にとっても喜ばしいことです。褒めるときには、例えば「私もうれしいよ」といった言葉を添えるなどして、そうした思いを伝え、部下と共有する雰囲気をつくりましょう。それは、部下にとっても、うれしいことのはずです。

4)「え」:笑顔で褒める

いくら褒めているといっても、上司が堅い表情や暗い声では、部下は素直に喜ぶことはできません。また、モチベーションや貢献意欲も高まりにくいものです。褒めるときには、部下が遠慮なく喜びを表せるように、笑顔と明るい声で褒めるようにしましょう。

5)「お」:オープンにする

褒めるときは、周囲に人がいる前で、大きな声で褒めるのが原則です。皆の前で、褒められることで、部下の喜びは大きくなり、自信も一層深まります。

ただし、皆の前で褒められたことで、気が緩んでしまう部下もいます。そうしたことがないように、部下に気を配ることも上司の役割であることを忘れてはいけません。

以上(2021年9月)

op20142
画像:Drobot Dean-Adobe Stock

パワハラにならない上手な叱り方のポイントは「あいうえお」

書いてあること

  • 主な読者:部下を「叱る」ということに本気で向き合いたい中堅社員
  • 課題:ついつい感情的に怒ってしまい、後から後悔する
  • 解決策:愛情を持つ、言い方に注意する、上から目線にならない、影響に配慮する、同じ基準で叱る

1 叱った後に……

仕事でミスをした部下のBさんを叱った中堅社員のAさん。Aさんとしては熱心に指導したつもりですが、周囲は「少し厳し過ぎでは……」と感じている様子です。

その日の夕方、タイミングを見計らって課長がAさんに声をかけました。「今日はずいぶん厳しくBさんを叱っていたけど、何があったんだ?」。これに対してAさんは、「はい、実は……」と、Bさんを叱った理由を説明しました。それを聞いた課長は、「なるほど。理由は分かった」と言いつつも、「ここにはBさんの同期や後輩もいるわけだから、その辺りのことも考えてあげないといけないよ。Bさん、ひどく落ち込んだ様子だったから、後でフォローしておくように」と、Aさんに指示を出しました。

Aさん自身も、「ちょっと厳しすぎたかな」と感じていたところだったので、課長に指摘されて、「やはりそうだったか。もう少しBさんの気持ちに配慮して叱ればよかった……」と、反省したのでした。

2 “安全策”は上司の身勝手

中堅社員になって部下を持つと、指導の一環で部下を叱る機会が増えてきます。「叱る」ことは、「褒める」「教える」「考えさせる」ことと同様に、部下を指導する上で欠かせない取り組みです。同時に、上司も叱る過程で、問題をきちんと分析し、どうすれば部下に正しく伝わるかを考えたり、部下の話を根気強く聞こうと努力したりするため、叱ることによって自身の上司としての成長にもつながります。

一方、「パワハラと言われたくない」「部下に嫌われたくない」などと考え、真剣に叱らずに、“安全策”に逃げ込む上司もいます。この場合、上司は部下の顔色をうかがいながら、話す内容、言葉、口調、時間を選びます。時には、場を和ますために不必要な笑顔も振りまくかもしれません。こうすれば、部下との衝突は避けられるでしょう。

ただし、オブラートに包まれた上司の言葉や表情から、部下はその真意を読み取ることはできません。また、部下は上司の叱り方から自分が犯したミスの重大さを理解するものですが、これもままなりません。

部下を叱る一番の目的は「部下の成長を促すこと」ですが、上司が“安全策”に逃げ込んだ瞬間に、叱る目的は「部下の機嫌を損ねないこと」にすり替わります。その場しのぎで部下と表面上は友好的な関係は保てるかもしれませんが、その代償として部下の成長の機会を奪っていることを認識しなければなりません。

3 逃げず、怒らず、あくまで「叱る」

「叱るときは真剣に叱る」。これが上司の仕事であり、安易に“安全策”に逃げてはいけません。とはいえ、ただ厳しくすればよいわけでもありません。先の“安全策”とは正反対で、感情に任せて部下を怒鳴りつける上司もいますが、これでは部下は畏縮してしまいます。

よく「叱る」と「怒る」は違うといわれます。怒るというのは、自分の気持ち(怒り)を、一方的かつ感情的に相手にぶつけている状態です。一方、叱るというのは、部下の成長を促すために、相手を尊重しながら間違いを正し、共に成長していくことです。叱るのは「教育」(教えて育てる)の一環ですが、そこには、同じ「きょういく」でも意味が異なる、「共育」(共に育む)という意味も含まれることを忘れてはいけません。

4 上手な叱り方の「あいうえお」

1)「あ」:愛情を持つ

「叱るよりも叱られるほうが楽」と言われる程、叱る側にはエネルギーが必要です。しかし、自分が辛いときでも、部下のためになるのであれば、上司は真剣に叱らなければなりません。

なお、叱るのを止めることを部下への「やさしさ」と勘違いしてはいけません。真剣に叱らなければ、部下の成長の機会を奪ってしまうのです。

2)「い」:言い方に注意する

同じ内容について叱る場合でも、言い方次第で部下の聞く態度(話の受け入れ度合い)は大きく違ってきます。

例えば、部下が納期遅れを起こしたとしましょう。「部下が二度と納期遅れをしないように指導する」という上司の意図は同じでも、納期遅れのいけない点を強調する叱り方と、部下本人の性格(「ずぼら」「忘れっぽい」など)のいたらなさを強調する叱り方では、明らかに前者のほうが部下は聞く耳を持ってくれるものです。

3)「う」:上から目線にならない

上司の立場と権限を利用して、「とにかく俺(上司)の言うことを聞けばいい!」という叱り方は好ましくありません。叱るときの原則は、できるだけ部下と同じ目線に立ち、部下の言い分もよく聞くことです。そうしなければ部下の考えをよく理解できず、適切な「言い方」が分からないからです。

ただし、「遅刻をしない」などビジネスでは理屈抜きで守るべきルールがあります。それを教え込むときは、上司の立場を利用するのも一策です。

4)「え」:影響に配慮する

周囲に人がいる前で叱られる部下は、「恥ずかしい」「皆の前で侮辱された」と考え、上司の話を聞くどころか、反発を強めます。同様に、朝一番で叱られた部下は、一日中、嫌な思いをすることになります。こうした叱ることの悪影響を排除するために、叱る場所やタイミングには配慮しなければなりません。

また、叱ることとセットで、こちらから世間話をふってみるなど部下の気持ちをフォローすることも上司の役割です。

5)「お」:同じ基準で叱る

同じことをしたのに、あるときは褒められ、あるときは叱られるというのでは、部下は何が正しいのか分かりません。叱る側が必ず守るべきこととして、叱る基準を明確にしなければなりません。

ただし、そのときの状況や部下の成長度合いなどによって叱る基準が変化するのも事実です。これまでとは違う基準で部下を叱る場合、「今回、叱るのは……」と、はじめにその理由を明確にするのが理想的です。

以上(2021年9月)

op20141
画像:Drobot Dean-Adobe Stock

【朝礼】あなたには「自分の物差し」がありますか?

「もしも、君が本当になろうと決めたのなら、もう成功したのと同じだよ」

これは、米国の第16代大統領であるエイブラハム・リンカーンの言葉です。なぜ、決めることが成功につながるのか。私は、本気で決めたら、その目的を達成するための判断基準、つまり「自分の物差し」ができ、それに従って行動できるようになるからだと考えています。けさはこの「自分の物差し」についてお話しします。

先日、メンターと話をしていたときに、「リモートにより人と会う機会が減る中、大切なのは『自分たちらしさ』を共有することである」と言われました。つまり、「これって、うちっぽいよね!」、あるいは「これって、うちっぽくないよね」とメンバーが同じ感覚を持てるということです。この「うちっぽさ」は必ずしも明文化されておらず、私たちが持っている「目に見えない物差し」で判断しているということです。

共通の物差しを持った組織が強いことは間違いないのですが、一つ前提条件があります。それは、その物差しが、「メンバー自身のものになっているか」ということです。

先日、私は交渉の途中で席を立とうと思ったことがありました。「相手の担当者が、自分たちのことしか考えていない」と感じてしまったからです。私の「ビジネスの物差し」は、まず「愛があるか否か」にあります。ですから、自分勝手な人とは、できるだけ仕事をしたくないのです。

ただ、結論としては、もう少し交渉を続けてみることにしました。話を聞いているうちに、相手の担当者が「会社や上司の物差し」で話していることに気付いてきたからです。つまり、会社から課せられたノルマを達成しようと上司の指示を遂行することに必死で、自分勝手にならざるを得ない状況のようでした。

問題は、実はその担当者は愛ある人物かもしれないのに、会社や上司の物差しを意識し過ぎて、自分を出せなくなっていることです。共通の認識となる「らしさ」は大切ですが、そこにメンバーの自主性が伴わなければ、「借り物」の物差しで判断し、行動し続けることになるのです。

物差しは環境の中でつくられ、そして浸透していきます。組織である以上、最後は上司の指示に従うべきです。しかし、そこに至るまでに自分の判断を差し挟む余地が全くない、報連相をしても聞く耳を持ってもらえないといった組織では、メンバーの「自分で考え、判断する能力」はどんどん退化します。結果として、会社の方針や上司の指示に従って自分勝手なことを言っていることに疑問すら感じなくなります。

大切なのは、会社の方針や上司の指示に、皆さんの考えを掛け合わせることです。そのときに生じる疑問や矛盾から皆さんの物差しがつくられていきます。今、皆さんは誰の物差しで判断していますか? 「自分はどうしたいのか?」と自問自答することで答えは見えてきます。

以上(2021年9月)

pj17068
画像:Mariko Mitsuda

【朝礼】あなたは「本物」が分かりますか?

先日、宝石商から後継者を育てる際の方針について話を聞いたのですが、これがとても興味深いものでした。宝石商が後継者に伝えていかなければならない最も大切なことは、「宝石の真贋(しんがん)の見極め方」です。その能力を高めるために、宝石商は後継者に本物の宝石だけを見せ、その輝きや色合いを徹底的に刷り込むそうです。

「これが本物。こっちは偽物」と、真贋両方を見せて比べさせるのではなく、本物だけをひたすら見せることで、実際に偽物を見たときに、「これは本物とは違う」と一目で分かるようになるのだそうです。

この考え方はビジネスにおける人付き合いでも同様で、「本物」といわれる人たちと付き合うことで自分自身の成長につながります。「本物」を「一流」と言い換えてもよいでしょう。

「本物」といわれる人たちが持っている哲学に触れ、一緒に仕事を進めていくことで、自身の判断のよりどころが生まれ、物事の正しい進め方も分かってきます。「朱に交われば赤くなる」といいますが、二流三流ではなく、「本物」の人たちと付き合うことで、自らも「本物」に近づいていくということなのでしょう。

とはいえ、人は宝石とは違います。明確な真贋があるわけではありません。名経営者と呼ばれる人などは「本物」といえるかもしれませんが、感じ方は人それぞれです。重要なのは、どのような人を「本物」と思うかという自分の中の基準です。

私が皆さんに日ごろ、「本を読みなさい」「社外の人と話す機会をつくりなさい」「多くのことを経験しなさい」と言っているのは、「どのような人を『本物』と思うか」という基準を皆さん自身で見つけ、それを目標の姿としてほしいからです。

私の場合、「この人は本物だ」と思うポイントを3つ持っています。

1つ目は、家族を大事にしている人です。家庭生活は人間の基本です。それを大事にする人は、何事も大事にするだろうと信頼できるからです。

2つ目は、「時間」と「お金」の使い方に哲学のある人です。「ここに時間とお金を使う」と決めてその通りに使っている人は、自ら物事を考え、判断し、行動することができるからです。

3つ目は、地道な努力を続けられる人です。何かを成し遂げるために地道な努力が必要だと分かってはいても、それを実践できている人は多くはありません。人は、やすきに流れます。自分を律する強い意志の持ち主こそ、地道な努力を続けることができるのです。

この3つのポイントは、あくまでも私の感じる「本物像」です。皆さんも自分なりの「本物像」を見つけ、「本物」と思える人に会う機会をつくる努力をしてください。宝石商では「本物」を見せてくれますが、「本物の人」は皆さんのほうから行動を起こさなければ出会うことはできません。そしていつの日か皆さん自身が「本物」となることを期待しています。

以上(2021年9月)

op16866
画像:Mariko Mitsuda

働き方の多様化に見合う「適正人件費」の考え方

書いてあること

  • 主な読者:改めて適正人件費を検討したい経営者
  • 課題:働き方の多様化で適正人件費の基準が会社などによって異なり、比較できない
  • 解決策:同業他社がどうかではなく、自社の今までと、これからの「人材」「業務」「投資」に着目して基準を設定する

1 適正人件費を考えるための3つの線引き

人件費を適正な水準にしたいというのは経営者共通の思いでしょうが、「では、人件費がどういう状態なら適正といえるの?」と聞かれると、答えに困る人が多いかもしれません。例えば、

自社の労働分配率(人件費÷付加価値×100)を算出し、同業他社の平均などと比較

して、人件費が適正かどうかを判断するという考え方は広く知られていますが、こうした考え方が通用していたのは、労働者全体がある程度均一的な働き方をしていた頃の話です。

年功序列型の雇用システムの崩壊、ジョブ型雇用、外部への業務委託などで働き方が多様化している中、従来の人件費の考え方を今もそのまま当てはめるのは難しくなってきていますし、そもそも当てはめること自体がナンセンスといえます。

これからの適正人件費は、

同業他社がどうかではなく、会社の現状とこれからを考えて、自社だけの基準を設定

しなければなりません。考え方はさまざまありますが、この記事で紹介するのは、次の3つの線引きによって人件費の適正化を図る方法です。

  • 人材の線引き(「中核人材」と「作業者」)
  • 業務の線引き(「自社で必ずやるべき業務」と「外部に出してもいい業務」)
  • 投資の線引き(「これからの注力事業」と「その他の事業」)

2 人材の線引き

1)「中核人材」と「作業者」

同じ仕事を担当する社員でも、「能力」や「経営方針に対する共感度」などは大きく異なります。将来の会社を担ってくれそうな社員は「中核人材」として位置付け、人件費を手厚くします。一方、そうでない社員は「作業者」として位置付け、ある程度割り切って対応します。

能力も経営方針に対する共感度も評価がブレやすいので、経営者が評価基準を決めます。能力については、営業部門であれば商品・サービスの成約件数や商談件数などを評価基準にするといった具合です。また、経営方針に対する共感度については、社員が自社の経営方針を理解しているか、理解した上でその方針についていく意思があるか、経営方針について自分なりのビジョンがあるかなどを評価基準にします。

2)限定正社員制度を設けると、人件費を管理しやすくなる

中核人材と作業者について、それぞれ別々の雇用区分を設定すると、人件費を管理しやすくなります。例えば、「限定正社員制度」を設け、中核人材は正社員、作業者は限定正社員とすることを検討します。

限定正社員とは、

職務内容、勤務地、労働時間などのいずれかが限定される正社員

のことです。例えば、職務内容が限定される限定正社員は、決められた職務以外のことをする必要がありませんが、その代わり割り当てられる人件費は、職務内容が限定されない正社員よりも少なくなります。

図表1は、正社員と限定正社員の1カ月当たりの人件費のイメージです。正社員の人件費は厚生労働省「平成28年就労条件総合調査」の労働費用(調査産業計)を基に設定し、限定正社員の人件費は正社員の9割としています。

画像1

図表1の場合、作業者の雇用区分を「正社員→限定正社員」に変更することで、総額人件費を1カ月当たり4万1682円削減できます。削減できた金額は、中核人材の現金給与額や教育訓練費などに充てます。なお、雇用区分の変更に当たって、人件費の引き下げがどの程度まで認められるかは労働条件などによって異なりますので、実務では社会保険労務士などに相談してください。

3 業務の線引き

1)「自社で必ずやるべき業務」と「外部に出してもいい業務」

業務の一部を外部に委託すれば、社員の作業時間が減り、不要な人件費(残業代など)を削減できます。昨今は、さまざまな業務のプロ人材が外部にいるので、次のように社内業務の多くが業務委託で行えます。

  • 営業関連:見積書・営業資料などの作成、受発注業務、営業戦略の立案、営業データの集計・分析、顧客からの問い合わせ対応、ECサイトの構築・保守運用など
  • 総務・人事関連:電話応対、オフィスの備品管理、採用活動、研修の実施、給与支払い、社会保険手続き、マイナンバー管理、ハラスメントの相談対応など
  • 経理関連:経費精算、請求書発行、月次・年次決算書の作成、年末調整、税務申告など

ただし、本業を外部に委託するのは考えものです。例えば、重要な商品・サービスの営業は、自社の社員のほうが熱を入れてPRできるはずですし、外部に委託すると社内にそのノウハウが蓄積されなくなるので、自社でやるべきです。業務の専門性などにもよりますが、外部に委託するのは、原則として本業との関連性が低い業務(付随業務)にしておきましょう。

2)業務委託で削減される人件費と、発生する外注費のバランスに注意する

業務を外部に委託した場合、委託先の事業者に支払う「外注費」が発生します。ですから会社は、業務委託で削減される人件費と、発生する外注費のバランスに注意する必要があります。

図表2は、業務委託前後における1カ月当たりの人件費のイメージです。業務委託前は所定外労働(時間外・休日労働など所定外の労働)が発生していましたが、業務委託によって所定外労働が発生しなくなったことで、所定外給与(所定外労働に対して支払う給与)と法定福利費(社会・労働保険料の会社負担分)が削減されたという想定です。

画像2

図表2の場合、総額人件費は1カ月当たり2万5064円削減されますので、外注費についても2万5064円を超えないように注意します。2万5064円を超えてしまう場合、より安価な事業者を探すか、委託する業務内容を見直すなどして外注費を調整します。

もっとも、仮に外注費が割高になってしまっても、社員が業務委託によって空いた時間で別の成果を挙げれば、業務委託は無駄になりません。この辺りはコストだけでなく、「空いた時間で、社員に何をさせるか」という点も考慮して、適正人件費を設定するようにしましょう。

4 投資の線引き

1)「これからの注力事業」と「その他の事業」

会社が複数の事業を行っている場合、経営戦略上重要となる「これからの注力事業」と「その他の事業」を線引きします。これからの注力事業に従事する社員には人件費を手厚くし、その他の事業に従事する社員には、その重要度や難易度に応じて人件費を割り当てます。

いわゆる「ジョブ型雇用」に通じる考え方であり、具体的には、

  • 会社の事業と、それに関連する社員の職務をリストアップする
  • 重要度や難易度に応じて事業内容と職務内容をグルーピングする
  • グルーピングの内容を基に格付けを行い、その格付けに基づいて人件費を設定する

という流れで人件費の見直しを進めることになります。

2)年齢給など属人的な要素を、職務給などに振り替える

ジョブ型雇用では、仕事(ジョブ)に等級を設け、それに基づいて給与を支払いますので、現状その仕組みがない場合、給与制度の改定が必要になります。とはいえ、給与制度の改定によって総額人件費があまり大きく変動するのは、会社にとって困りものです。

そこで、ジョブ型雇用に移行する場合、まずは総額人件費を変更しないまま、現行の給与制度の内容をジョブ型雇用の考え方に合致したものに変えていきます。具体的には、「年齢給」などの属人的な要素を廃止し、「職務給」などに振り替えます。

図表3は、年齢給を廃止し、職務給を導入する場合のイメージです。A、B、C、Dの4人の社員について、給与の総額が職務給の導入前後で変更がないようにしつつ、年齢給を職務給に振り替えています。

画像3

BとCは、職務給導入前は年齢給の関係で支給額に差がありましたが、職務給導入後は等級が同じため、支給額も同額になっています。なお、図表3では、職務給導入前後で給与の総額は変わりませんが、年齢給の廃止に伴い、今後は年齢が上がることによる定期昇給がなくなりますので、長期的な視点で見た場合、人件費が抑制されることになります。

なお、このような変更は、労働条件の不利益変更となる場合がありますので、導入に当たっては社会保険労務士などの専門家に相談してください。

以上(2021年9月)
(監修 社会保険労務士 志賀碧)

op80149
画像:takasu-Adobe Stock

社内の情報流通をブロックする「門番社員」を排除せよ!

書いてあること

  • 主な読者:自身と他の部下との間に入って「門番」になってしまう部下がいる
  • 課題:門番にもやる気はあるが、他の部下の成長に悪影響を及ぼす
  • 解決策:上司がつとめてフラットかつ平等に接して、情報の非対称性をなくす

1 特定の部下に頼り過ぎてはいけない?

来年度の行動計画を検討している中堅社員のAさん。人、つまり部下に関する課題解決が重要だと認識しています。Aさんが最も憂慮している課題は、機能するチームづくりです。

Aさんのチームは5人です。このうち、Aさんの考えを理解して、自主的に活動してくれるのはBさん1人だけで、残りの4人は指示された仕事しかしません。自主的に活動しようとする部下もいますが、何から始めたらよいのか分からないようです。

こうなるとAさんはBさんに頼るようになりますが、チーム内でコミュニケーションの偏りが生じると、Bさん以外の4人の活動がますます停滞します。どうしたらよいのか、AさんがC部長に相談したところ、C部長は次のように返しました。

「優秀なBさんに頼るのは当然だけど、与える権限は調整しないとね。例えば、他の部下がAさんに話をする際、必ずBさんを通すような体制になっていると、チームのコミュニケーションは停滞し、部下の成長機会も失うことになるよ」

2 部下を門番にしてはいけない

優秀な部下は上司とともに行動する時間が長く、かばん持ちや秘書(スケジュール調整)のような役割を担います。こうして、上司が会う相手、商談の内容、ビジネスの進め方などを学んでいくわけです。上司としても優秀な部下を育てたいと思っているので、特に重要なシーンでは同行させます。また、一部のスケジュール管理も任せるようになるため、その部下は上司のスケジュールを把握するようになります。

こうなったときに生じる、上司が意図しない現象が優秀な部下の“門番化”です。以下、門番化した部下を「門番」と表記します。上司と話をするには必ず門番を通したり、上司の考えを本人ではなく門番に確認したりする体制になっていくのです。

皮肉なことに、この傾向は一生懸命に働いている上司のチームほど顕著です。こうした上司の威厳は高く、多忙のため、部下はなかなか話す機会のない上司に畏怖の念を抱くため、門番に頼るようになります。

これはいけないと感じた上司は、全ての部下を平等に扱おうとするかもしれません。しかし、経験の浅い部下や、やる気が乏しい部下に時間を割いて、優秀な部下と接する時間が減ることの機会費用は小さくありません。

では、上司はどうするべきなのでしょうか。まず、上司の考え方、スケジュール、経費(交際接待費など)の使い道などの情報を平等に知らせます。こうすることで、門番による偏った情報統制を回避でき、チームに平等感が広まります。

一方、部下が上司から与えられた情報を活用して具体的にどのような行動を取るかは、部下自身に任せます。こうすると、優秀な部下や、やる気のある部下が自然と目立つようになってきます。

3 能力不足の部下をフォローする

部下の中には、上司の方針を踏まえ、いかにも“もっともそう”なことを言うものの、何ら行動を起こさない人が少なくありません。このタイプは、何も考えていない口だけの部下と、やる気はあるが何をしたらよいか分からない部下に大別されます。

後者のやる気はあるが何をしたらよいか分からない部下には、何らかのケアをしなければなりません。重要なのは、思考と行動をセットにすることと、期限を設けることの徹底です。

思考と行動をセットにすることについては、1~2カ月に1回の頻度で個別面談をすると効果的です。部下が次の面談までにすべきことを決めていくのです。なお、最初は様子見ということで、上司は細かな管理などはせずに部下に任せてみます。

その結果、上司が納得できるスピード感で行動できている部下はそのままでよいでしょう。一方、面談では目標に納得しているようだが、ほとんど行動を起こすことができない部下には、期限を設ける必要があります。

具体的には、部下と一緒に行動を分解し、優先順位付けも行います。部下が動けない理由は、「能力がない」「時間がない」「優先順位が分からず混乱している」といった3点に集約されます。

行動を分解し、優先順位付けを行うことで問題は切り分けられます。「いつまでに何をする」ところまで明確なのに行動できないのは、その時点では部下の能力が不足しているということなので、目標のレベルを下げる必要があります。

部下の人数にもよりますが、この取り組みを上司1人で行うのは負担が重くなります。そのため、一部の取り組みについては優秀な部下に任せるようにします。ただし、優秀な部下が門番化しないように注意することは不可欠です。

4 自分で人材を見つけ、採用する

ここで紹介してきたのは、今いるメンバーの力を高めていくための取り組みです。一方、新しいことを始める場合には、新たなメンバーを迎え入れなければならないこともあります。

最近は空前の人手不足で、いわゆる「リファラル採用」(社員による人材の紹介や募集)が中小企業に広まっています。採用はこれまで人事の仕事でしたが、リファラル採用では、上司が自分の欲しい人材を積極的に見つけられるようになります。

今、自分のチームに不足しているのはどのような人材なのか、上司が一番理解しているはずです。部下の成長を待つ時間はなく、全社的に人手不足で補充が見込めないのであれば、人事と連携しながら、自らメンバーを探してくることも大切なのです。

以上(2021年9月)

op20319
画像:gstockstudio-Adobe Stock

成果と出口戦略を決める/経済性と社会性を両立させる中小企業のSDGs(2)

書いてあること

  • 主な読者:SDGsに本格的に取り組みたいけれど、企業としての損得勘定も気になる経営者
  • 課題:経済性と社会性を両立させるSDGsの取り組み方を知る
  • 解決策:取り組みの成果を誰が褒めてくれ、どんな経済的なメリットがあるのかという出口戦略を決める。必要であれば行政などへの提言事業も行ってメリットを引き出す

1 SDGsで経済的なメリットを享受するのに必要な「出口戦略」

第1回では、コロナ禍において、新しいビジネスモデルへの転換が求められている中で、

「もっと社会課題、そして政府や地方自治体が作る政策に目を向け、経済性と社会性の両立を目指すことが、中小企業のSDGsの取り組み方である」

と、お話しさせていただきました。また、具体的に自社の事業と政策のマッチングの仕方も示させていただきました。

ただし、実際に政策とマッチングさせた事業に取り組んで成果を上げ、経済的なメリットを享受することは、口で言うほど簡単ではありません。行政など社会課題の解決に取り組むプロ集団とパートナーになり、運動(成果を作るアクション)を行う必要があります。

今回は、こうした運動の仕方を含め、

最終的にSDGsで経済的なメリットを享受するまでの「出口戦略」を決める方法

についてお話をさせていただきます。

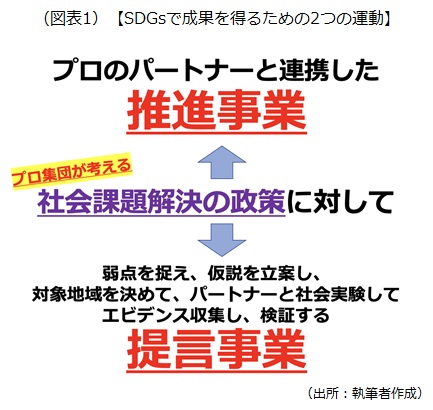
2 成果を得るための運動は「推進事業」と「提言事業」の2つ

第1回でご説明したように、SDGsの取り組みで鍵になるのは、ビジネスに取り組んでいるプロ集団である企業と、社会課題の解決に取り組んでいるプロ集団である行政やNPOという、両プロ集団の融合です。両プロ集団の融合は、解決する社会課題を決める段階では自社の事業と政策とのマッチングでしたが、成果を得るために運動する段階での両プロ集団の融合は、企業が行政やNPOなどとパートナーとして連携することを意味します。

では、両プロ集団を融合させ、成果を得るための運動とは、具体的にはどんなアクションでしょうか? 私が共同代表を務める一般社団法人SDGsマネジメント(以下「SDM」)では、「推進事業」と「提言事業」の2つがあると定義しています。

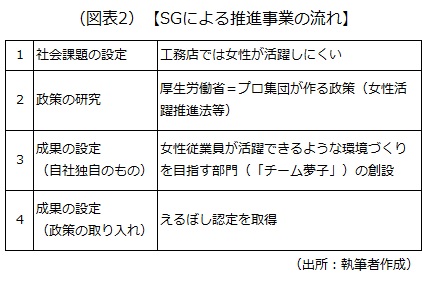
第1回でも紹介した、SDMで共同代表をしている西岡徹人さんが経営するSUNSHOW GROUP(以下「SG」)による女性活躍の推進を例に、2つの運動の方法をご説明します。

画像1

1)推進事業

「推進事業」の第一歩は、自社が目指す成果と、行政などが後押ししている政策をマッチングさせることです。政府は女性活躍の推進にあたり、女性活躍推進法という法律を策定し、女性採用比率の向上、勤続年数の男女格差是正、労働時間の適正化、女性管理職比率の向上などを指標に掲げて、企業の女性活躍を後押ししています。

その一環として厚生労働省では、「えるぼし認定」という企業認定制度を準備し、企業の女性活躍への取り組みを見える化し、社会的に評価できるような仕掛けを展開しています。SGでは、厚生労働省をパートナーにすることに決め、同省が推進するえるぼし認定を取得しました。

ただし、SGの推進事業のポイントは、えるぼし認定の取得だけを成果とせず、女性従業員が活躍できるような環境づくりを目指す部門「チーム夢子」を創設するという、自社で独自に決めた成果を連動させていることです。

政府が制定する認定制度系の推進事業は、取得したら終わりという企業が少なくありません。認定を取得することは、「政府からのお墨付き」としてとても重要なことなのですが、我々が目指すべき成果とは、持続的に社会課題を解決する仕組みを作ることです。

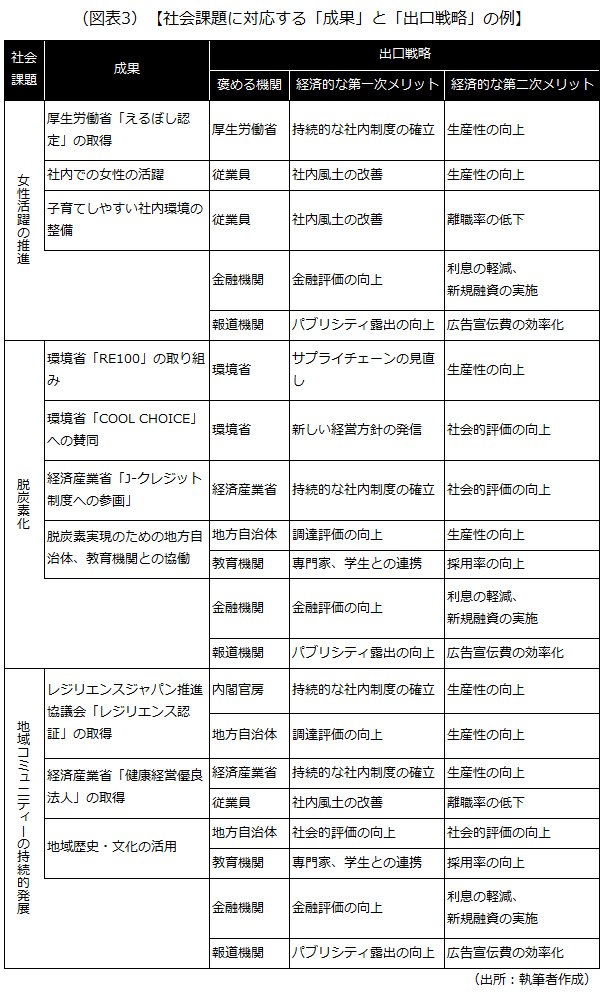
画像2

2)提言事業

次に「提言事業」についてご説明します。SDMでは提言事業を「政策の弱点を捉えて、自ら仮説を立案し、対象地域を決めて、プロ集団とのパートナー連携を通じて社会実験を行い、エビデンスを集めて検証すること」と定義しています。推進事業による成果だけでは経済的なメリットが得られにくいと感じた場合、提言事業によって世論や行政などに働き掛け、メリットを享受できるようにするための運動です。

具体的に、SGでの事例をお話しします。前述の通り、SGはえるぼし認定という制度を活用しました。ですが、残念ながらこのえるぼし認定という制度だけでは、女性活躍推進政策として完璧なものとはいえませんでした。

SDMは2020年、企業のえるぼし認定取得を後押しするため、女性活躍推進アドバイザーによる無料相談事業を支援しました。ところが、コロナ禍ということもあるかもしれませんが、正直に申し上げると、中小企業の皆さまの反応は良くありませんでした。SDMが社会保険労務士や専門家の皆さまと検証した中では、「えるぼし認定だけでは、中小企業にとって女性活躍を推進するインセンティブが感じられない」との意見が多く出ました。

これを受けてSGは、他の企業も女性活躍の推進に取り組みやすくなるようなメリットが明らかになる仮説を立証するために、一般社団法人WOMAN EMPOWERMENT PLATFORM(以下「WEP」)を立ち上げました。WEPでは、「どんな中小企業でも女性と男性が力を合わせ、得意なことを活かしあうことができる」という仮説を立証するための社会実験を行い、その経過を発信しています。SGでのビジネス上の成果に加え、WEPでの社会実験の成果についても、西岡さんを通じて厚生労働省に伝えられますので、政策の変化も期待できます。なお、一般社団法人を立ち上げる意義については、次回に詳しくご説明させていただきます。

3 出口戦略は「褒めてもらう」ことから始まる

最後に、経済的なメリットを享受するための「出口戦略」について話をします。企業が社会課題の解決に取り組むときに陥りがちなのが、「自己満足」です。設定した成果は、誰が幸せになっているのでしょうか? 誰が褒めてくれるのでしょうか? 出口戦略は、それが「誰か」を、事前にしっかり決めておくことから始まります。

SGの事例の場合、女性活躍のための推進事業は、直接的に「お客さまから褒められる」ことは目指していません。むしろお客さまには見えない部分であり、「女性活躍を推進しているのでSGから家を買う」という動機付けにもなりません。SGの女性活躍推進事業は、「厚生労働省から褒められる」「従業員から褒められる」「金融機関から褒められる」「報道機関から褒められる」ことを出口戦略にしています。結果として、褒められることが「生産性の向上」「離職率の低下」「金融評価の向上」などのメリットに結び付いているのです。

画像3

また、提言事業の出口戦略は、行政などに提言を受け入れてもらうことです。ですが、提言は行政にとって耳の痛い話です。行政の立場で見れば、自分たちがやってほしいこと(推進事業)をやってもくれない企業から、正論であっても耳の痛い話は言われたくないでしょう。SGは政策推進をしっかりと実行することで、厚生労働省や地元の岐阜市に提言を受け入れてもらいやすい良好な関係を構築しているので、提言事業についてもしっかりと出口を確保することができています。

4 ここまでのまとめ

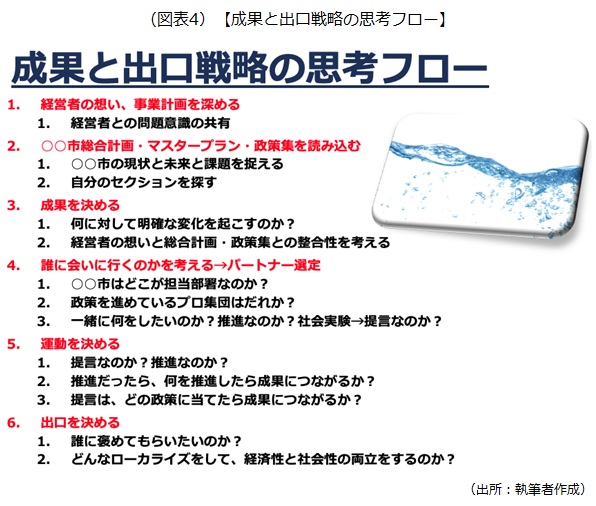
ここまでの話で、経済性と社会性を両立させるために決める、成果と出口戦略をイメージすることはできましたでしょうか? 最後に、成果と出口戦略の思考フローを整理します。

画像4

第3回は、推進事業と提言事業という2つの運動について深掘りしながら、SDGsの究極の形ともいえる、SDGsをビジネスモデル化するためのパートナーシップによる価値創造についてお話をします。

以上(2021年9月)

pj80131
画像:Adobe Stock-Sakosshu Taro