【入社1年目の教科書】仕事の情報は慎重に取り扱う。迷ったら言わないのが正解!

今日の商談は大成功。うれしい私は先輩とのランチで商談のことを話しすぎちゃった。「今訪問した○○社はいい感じですね。部長のAさんも乗り気だし、1000万円の商談が成立するかも!」って。そうしたら、それを聞いた先輩が大慌てで、「しぃ〜〜! そんなことを声に出したらダメでしょ!!」と私の話を遮ったんだよな……。あれって、何がまずかったんだろう?

1 情報の取り扱いには細心の注意が必要

電車やカフェなどで、隣の人が会社名や個人名、取引条件などを出しながら仕事の話をしていることがありますが、これはやってはいけません。仕事をしているとたくさんの情報を取り扱いますが、

どんな情報も慎重に取り扱い、相手の会社や個人、取引内容を特定できるような情報は話さない

というのが基本です。「これは話しても大丈夫か?」と迷ったら、話さないほうが正解です。情報が漏洩してしまう原因の多くはヒューマンエラーですが、電車やカフェなどのちょっとした会話もその一つなのです。

ですから、皆さんは、日々、次の6つに注意して行動してください。

  • 電車やカフェでの会話に注意する
  • チャットやSNSでの発言に注意する
  • 会社の許可を得ずに個人名義のファイル共有サービスなどを利用しない
  • 一斉メールの送り先に注意する
  • クラウドサービスの共有範囲に注意する
  • デスクの整理・施錠を徹底する

関係者と「隠語」を決めておくのもよいです。例えば、相手が東京都中央区日本橋にある会社なら、会社名ではなく「日本橋」と言う感じです。

2 個人情報は特に慎重に取り扱う

特に慎重な取り扱いが求められるのが個人情報です。個人情報は「個人情報保護法」で定義されていて、具体的には次のような情報が該当します。

  • 本人の氏名
  • 生年月日、連絡先(住所・居所・電話番号・メールアドレス)、会社における職位または所属に関する情報について、それらと本人の氏名を組み合わせた情報
  • 防犯カメラに記録された情報など、個人を特定できる映像情報
  • 本人の氏名が含まれるなどの理由により、個人を特定できる音声録音情報
  • 個人を特定できるメールアドレス
  • 特定の個人の身体の一部の特徴を、電子計算機のために変換した符号(顔、指紋・掌紋、虹彩、手指の静脈、声紋、DNAなど)
  • 対象者ごとに異なるものとなるように、役務の利用、商品の購入または書類に付される符号(マイナンバー、旅券番号、運転免許証番号、基礎年金番号、健康保険証番号など)

相手が個人の場合はもちろん、法人の場合もその窓口担当者の名刺に記載の情報、会社の連絡網に記載の同僚の情報などは個人情報となります。会社では、個人情報を記載した書類は施錠できるキャビネットで保管するなど、取り扱いのルールを決めているはずですから、必ず守ってください。

3 個人情報以外にも注意すべき情報

個人情報以外にも、次のような情報は会社の営業上重要で、社外には公開したくない情報なので注意が必要です。

  • 研究開発情報(実験データ、試作品情報など)
  • 製造関連情報(製品図面、テストデータ、製造プロセス、工場設備・レイアウトなど)
  • 顧客情報(顧客リスト、クレーム情報、顧客別製品情報など)
  • 取引先情報
  • 市場関連情報(市場分析情報、競合先分析情報など)
  • 価格情報(仕入れ値、製品価格、利益率など)

上記の情報以外にも、会社独自で慎重な取り扱いを求める情報があると思います。上司や先輩に確認しておきましょう。

4 生成AI(ChatGPTなど)を使うときの注意点

最近は、仕事で生成AIを使う機会が増えています。ChatGPT、Gemini、Claude、Copilotなど便利なツールがたくさんありますが、

入力した情報が学習データなどに利用されることがある(=他の人が生成AIを使った際に、自分が入力した情報が、正確または不正確な形で出力されてしまう可能性がある)

ので、取り扱いには細心の注意が必要です。一度入力した情報は取り消せませんから、次のような情報は絶対に入力しないでください。

【入力してはいけない情報】

  • 個人情報:顧客や取引先、同僚などの氏名、住所、電話番号、メールアドレスなど、個人を特定できる情報全て
  • 機密情報・社外秘情報:営業秘密やノウハウ、顧客または取引先に関する未公開の情報、社内限定で共有されている情報
  • 著作権で保護されている情報:他人の著作物(記事、画像、プログラムコードなど)
  • 不適切・違法な情報:差別的、暴力的な内容や、違法行為を助長するようなプロンプト

ファイルを生成AIにアップロードする場合も同じです。例えば、

  • プロンプトに「今日の会議の議事録を要約して」と入力し、顧客名や商談内容が含まれた議事録(ワード、PDFなど)をアップロードする
  • プロンプトに「この顧客リストを分析して」と入力し、顧客情報のCSVをアップロードする

といった使い方は絶対にしてはいけません。どうしても業務データを使いたい場合は、

個人を特定できる情報を削除(匿名化)したり、内容を抽象化したりする

など、情報漏洩リスクを最小限に抑える工夫が必要です。

例えば、プロンプトの入力の仕方を次のように変えることで、情報漏洩のリスクを減らすことができます。

  • (例1)「○○社への提案書を作成して」→「新規顧客への提案書の構成を教えて」
  • (例2)「1000万円の案件の見積書の書き方を教えて」→「大型案件の見積書を作る際の注意点を教えて」

以上(2026年1月更新)

pj00348
画像:Mariko Mitsuda

過去と未来どっちに行きたい? 経営者に「もしも」を聞いてみた

1 もしも、タイムスリップできるとしたら……

もしも、現代を離れて未来か過去にタイムスリップできるとしたら……?

未来の景色を先取りしたいか、あるいは過去の歴史を追体験したいか。時代を選ぶ視点・発想はまさに人それぞれ。

今回は、中小企業の経営者214人に、そんな「もしもの話」についてアンケートを実施し、

  • もし、過去と未来のどちらかに行けるなら、どちらに行ってみたいですか?(「どちらも行きたくない」も回答可)
  • 行ってみたい・行きたくない理由を教えて下さい

という2つの質問をしました。経営者の素顔や価値観が垣間見える結果が集まりましたので、この記事で個性豊かな回答をご紹介します。

アンケートは2025年8月に、インターネットを通じて行いました。回答の中で、明らかに誤字と思われる表記などは修正しています。

2 もしも過去と未来、どちらかに行けるとしたら?

アンケートの結果

アンケートの結果、

  • 「過去に行ってみたい」と答えた人は、51.9%
  • 「未来に行ってみたい」と答えた人は、29.9%
  • 「どちらも行きたくない」と答えた人は、14.0%

でした。

次章では、「過去に行ってみたい」派、「未来に行ってみたい」派、そして「どちらも行きたくない」派のそれぞれの意見を紹介していきます。

3 過去に行ってみたい経営者たち

過去に行ってみたい経営者たち

過去に行ってみたい経営者たちの、「行ってみたい理由」は次の通りです。

見てみたいもの・体験したいことがある

「文化がなかった頃の世界を堪能したい」「原始時代に行って恐竜を見てみたい」「エジプトのピラミッドを作っている現場を見てみたい」「熊本城などの石垣を人力で積み重ねている所を見てみたい。織田信長の建てた安土城を見てみたい」「戦国時代に行ってみたい」「徳川家康の死亡の真相を究明したい」「江戸時代の庶民の暮らしを体験したい」「幕末を見てみたい」「自分の子供の頃を覗きたい」

会ってみたい人がいる

「聖徳太子と話をしてみたい」「織田信長に会いたい」「織田信長の行動を見てみたい」「父に会ってみたい」「あの時の自分や両親に会いたい」「昔の彼女のその後が知りたい」「好きな人ともう一度巡り合いたい」

人生でやり直したいことがある

「過去の自分の考え方を直したい」「人生の転機として間違えた年に行って修正したい」「後悔していることを当時に戻ってやり直してみたい」「後悔の多い人生だったので、やり直したい」「勉強を初めからやり直したい」「自分の人生の選択ミスを取り戻したい」

現代の知識を役立てたい

「現在の記憶や知識をもって、過去へ繰り出せたらどのくらいの範囲に影響を与えられるのか試してみたい」「先を知っているので何かと有利に働きそう」「知識を活かしておカネを儲ける」「明治の黎明期に、思い切り役立つ事をしたい」「現代の知識を駆使して時代を発展させてみたい」「三億円強奪事件の現場にいて犯人を強請るか、ド田舎だった渋谷村の大地主になってセレブになりたい」

4 未来に行ってみたい経営者たち

未来に行ってみたい経営者たち

未来に行ってみたい経営者たちの、「行ってみたい理由」は次の通りです。

科学技術の進歩を見たい

「30年後のスマホとパソコン、自動車が見てみたい」「文明の進化を見たい」「技術の進歩を見てみたい」「テクノロジーの進展で世の中がどのようになっているか」「どのように進歩しているか関心がある」

人類の行く末が気になる

「未来の株価や流行を知って、現代に戻って大儲けしたい」「未来のヒット商品を見て、今のビジネスのヒントにしたい」

知り得ないことを知りたい

「昔のことは知ってるけど、未来のことは知らない」「未来のほうに夢を感じるから」「未来は未知だから」「知ることのできない未来がどのようになっているのか見てみたい」「おそらく全く状況に対応できないと思うが、それがまた楽しみでもある」「嬉々として知識を得たい」「知らない未来について興味がある」

5 どちらも行きたくない経営者たち

どちらも行きたくない

どちらも行きたくない経営者たちの意見は次の通りです。

自分らしく生きたい

「今を精一杯生きたい」「今が楽しい」「本当の事は知らずに想像してるほうが楽しい」「自分の人生がそれによって変わるかどうか分からないし、自分の人生を、今の自分の考え方で決めて行きたいから」

過去や未来に行くメリットがない、またはデメリットがある

「過去に行っても未来に行っても現在が変わらないのであれば行く意味を感じない」「過去を振り返っても意味は無いし、未来を知ったら失望するかやる気をなくすかしそうだから」「過去を見るともう戻れないと悲しくなるし、未来は自分がもういなければ、それまでに消えていると現在に戻ってきても未来に希望が持てなくなるから」

以上(2026年2月作成)

pj00806
画像:日本情報マート

【役員報酬】相談役や顧問の給与を損金算入するためのポイント

1 「みなし役員」に注意

経営者の皆さんは、退任後、相談役や顧問として会社に残る予定はありますか?

世間的には社長が相談役などとして残ることは珍しくなく、社会貢献、業界団体での活動、顧客や取引先との関係維持などを行います。培ったノウハウやネットワークを活かして後任の経営者をサポートすることは、会社にとっても社会にとっても良いことです。

一方、相談役や顧問になった後の給与には注意が必要です。役員としての地位を維持するか否かが一つの別れ道ですが、退任する場合でも税法には「みなし役員」という特有の判断基準があります。

地位や職務などから、他の役員と同様に会社の経営に従事している

などの要件を満たした場合、税法上、みなし役員になります。そして、みなし役員になると、税法の取り扱いは役員と同じになります。この点を踏まえて、以降を読み進めてください。

2 役員給与と役員退職金の注意点

1)役員給与

役員としての地位を維持したまま相談役や顧問になる場合、役員給与については、

  • 定期同額給与
  • 事前確定届出給与
  • 業績連動給与

のいずれかを採用しないと、法人税法上は損金に算入できません。

2)役員退職金

相談役や顧問になるに当たって役員を退任し、その際に役員退職金を打ち切り支給した場合、税法上は原則として「賞与」となります。打ち切り支給とは、

「それまでの在任年数など」に応じて役員退職金を支払い、その後の役員退職金の計算では、「それまでの在任年数など」は加味しない

ということです。つまり、一旦、過去の分は支給し、そこから新たにカウントするという考え方です。

ただし、損金に算入できるケースもあります。それは、

役員としての地位や職務内容が激変し、実質的に退職したのと同様と認められるケース

です。この場合、法人税法上は過大部分を除いて損金に算入できます。所得税法上も退職所得として取り扱われます。こうした意味では、

相談役や顧問の役割などはガラッと変えたほうがいい

わけです。

以上(2025年2月更新)
(監修 辻・本郷税理士法人 税理士 安積健)

pj60050
画像:ohayou!-Adobe Stock

【役員報酬】役員報酬の決定手続きと損金算入するための要件

1 役員報酬は重要な経営判断

中小企業にとって、役員報酬の決定は経営判断の中でも特に重要なテーマです。会社法では「取締役等の報酬」、法人税法では「役員給与」と定義されますが、いずれの場合も、役員報酬は

損益計画・税務・資金繰りのすべてに直接影響を与える要素

であり、適切な手続きと期限を守って決定しなければなりません。

特に中小企業では、

株主総会で総枠を決め、取締役会で具体的な支給額を定める「定期同額給与」を採用するケースが一般的

で、これを誤ると思わぬ税負担や資金繰りの悪化を招きかねません。

この記事では、経営者が押さえておくべき役員報酬決定の手続きと、損金算入のための要件についてわかりやすく解説します。

2 役員報酬を決定するための手続き

一定の権限を持つ役員が自身の役員報酬を自由に決めると、いわゆる「お手盛り」の懸念があります。そこで報酬の支給については、

定款に定めるか、株主総会の決議が必要

です。

ただし、金額などを変更する際の手続きが煩雑なので定款に定める会社は少なく、多くは株主総会の決議を採用しています。この場合、単年度ごとに支給額を決定する方法の他、

役員報酬の総額の上限を決め(取締役報酬と監査役等報酬は別々)、個別の支給額は取締役会等の決定に委ねる

こともできます。さらに、取締役会の決議により、各取締役の報酬の配分を社長に一任することも可能です。

役員報酬の総額の上限を株主総会決議で決定した場合、上限額に変更がない限り翌年度以降の株主総会決議は不要です。上限額を変更する場合は、取締役会での決議を経て、株主総会でも決議します。

なお、定時株主総会における議案例は次の通りです。

第●号議案 取締役の報酬等の額改定の件

現在の取締役の報酬額は、20XX年6月20日開催の第▲期定時株主総会において年額8000万円以内とご承認いただき今日に至っておりますが、役員報酬体系を見直し、取締役の報酬額を年額1億2000万円以内、監査役の報酬額を年額1500万円以内に改定させていただきたいと存じます。また、現在の取締役の員数は4名、監査役の員数は1名です。

3 役員報酬を損金算入するための要件

1)基本的な考え方

役員報酬を支払えば会社の利益は減少するので、法人税法で経費として認められる範囲で役員報酬を増やせば、法人税等の負担を抑えられます。一方、役員報酬には所得税等が課税されるため、役員報酬を増やせば役員の所得税等は増加します。また、税金ではありませんが、役員報酬に応じて社会保険料(健康保険料や厚生年金保険料)が発生します。社会保険料は労使折半です。

さて、税法上、損金に算入できる役員報酬は次の3種類だけです。

  • 定期同額給与
  • 事前確定届出給与
  • 業績連動給与

ただし、「3.業績連動給与」は適用規定が複雑で、同族会社には適用が認められていないことから、実質的に上場企業等だけ認められている制度です。また、「1.定期同額給与」 「2.事前確定届出給与」であっても、役員の職務などに照らして不相当に高額であると判断された場合、高額とされた部分(適正額を超える部分の金額) は損金に算入できません。

2)定期同額給与

定期同額給与とは、

支給時期が1ヵ月以下の一定の期間ごとの給与で、その事業年度の支給額が同額のもの

です。一度決定したら、原則として事業年度内に変更できません。そのため、利益が予想より多く出そうなので事業年度内に役員報酬を増額した場合、当初決定した月額報酬のみが損金として認められ、増額部分は損金に算入できません。

3)事前確定届出給与

事前確定届出給与とは、

「いつ、誰に、いくら」支給するかを事前に所轄税務署長に届け出て、その通りに支給するもの

です。いわゆる「役員賞与」も、事前に届け出ていれば損金に算入できます。ただし、支給日や支給額が届け出の通りでなければ、全額が損金に算入できません。

なお、届け出の期限は、原則として以下のいずれか早いほうです。

4 (参考)代表的な役員報酬の種類・スキーム

コーポレートガバナンス・コードの適用もあり、上場企業を中心にさまざまな種類の役員報酬が導入されているので、参考として紹介します。

  • 金銭報酬:基本報酬、賞与、退職慰労金、業績連動報酬、株価連動型報酬
  • 株式報酬:ストック・オプション、リストリクテッド・ストック、パフォーマンス・シェア

金銭報酬としては、

  • 業績連動報酬:業績指標に連動して金額が変わる報酬
  • 株価連動型報酬:会社の株価に連動して金額が決定される報酬

の導入が見られます。

また、株式報酬を導入する企業も増えています。ストック・オプションに加え、

  • リストリクテッド・ストック:譲渡制限付株式。金銭報酬債権を役員に付与し、本債権による現物出資で譲渡制限付株式を取得させるスキーム
  • パフォーマンス・シェア:業績連動型株式報酬。目標の達成度合いに連動した自社株を付与するスキーム

といった、自社株を報酬とする制度が広まりつつあります。

これらは上場企業ないし上場準備企業でなければ現実的ではありませんが、最近の動向として押さえておくとよいでしょう。

以上(2026年2月更新)
(監修 辻・本郷税理士法人 税理士 安積健)

pj30077
画像:Sarawut-Adobe Stock

2026年法改正で中小企業の 「内部通報窓口」はどう変わる?

1 内部通報とハラスメントの対策はセットで!

公益通報者保護法により、

社員301人以上の企業には、内部通報窓口の設置など内部通報の体制を整備することなど

が義務付けられています。一方、社員300人以下の企業は努力義務となっています。

にもかかわらず、内部通報窓口を設置している社員300人以下の企業の割合は、2016年度(26.3%)から2023年度(46.9%)にかけて、20.6ポイントも上昇しています。これは、

どの中小企業にも、「ハラスメント防止窓口」を設置するなどの義務があり、どうせハラスメント相談窓口を設置するなら、そこに内部通報窓口の機能も持たせたほうが、社員の声を幅広く拾いやすい

という理由からだと思われます。

この記事では、

公益通報者保護法の概要と、内部通報とハラスメント相談の窓口の一元化

について解説します。また、

2026年12月1日からは公益通報者保護法が改正され、「公益通報者の範囲拡大(フリーランスが追加)」など、いくつかの変更点がある

ため、併せて紹介します。

2 公益通報者保護法の概要

1)公益通報者保護法とは

そもそも公益通報とは、

一定の要件を満たす者が会社の「通報対象事実」 (一定の法令違反行為)について通報すること等

を指します。通報対象事実とは、公益通報者保護法に定められた一定の法律に違反する行為のうち、犯罪行為や最終的に刑罰に繋がる行為などをいい、例えば、横領や食品偽装などが含まれます。

また、通報先には次のような種類があります。

  • 内部通報:社内の窓口に通報
  • 外部通報(行政通報・事業者外部への通報):行政機関・報道機関・消費者団体などに通報

公益通報者保護法は、法律の要件を満たした公益通報を行った人を保護するためのもので、図表1のように対象者と保護の内容が定められています。

公益通報者保護法の対象者と保護の内容

2026年12月1日からは公益通報者保護法改正により、対象者と保護の内容について次の改正が行われます。

1.フリーランス(特定受託業務従事者)の追加

従来の社員、派遣社員、役員に加え、新たにフリーランスも保護の対象に含まれます。

2.不利益取扱いの「推定」規定の新設

公益通報(または事業者が通報を知った日)から1年以内に行われた解雇または懲戒は、公益通報を理由としたものと「推定」されるようになります。これにより、裁判等で企業側が「通報とは無関係である」ことを立証する必要があります。

3.役員の解任に対する損害賠償

役員が通報を理由に解雇(解任)された場合、事業者に対して解任によって生じた損害の賠償を請求できるようになります。

2)求められる体制の整備

公益通報者保護法では、

内部通報に適切に対応するために必要な体制を整備すること

が求められています。具体的に必要な対応は次の2つです。

  • 内部通報の担当者(以下「公益通報対応従事者」)を定める
  • 「部門横断的な公益通報対応業務を行う体制」 「通報者を保護する体制」 「内部通報の対応を実効的に機能させる体制」を整備する

1.公益通報対応従事者

公益通報対応従事者とは、内部通報の受付、通報を受けての調査、是正措置に関する業務などを行う者のことです。この公益通報対応従事者には、罰則付きの守秘義務が課されます。公益通報対応従事者に課される守秘義務とは、

正当な理由なく、通報対応で知り得た事項であって通報者を特定する情報を漏らさないこと

です。故意に情報を漏洩した場合、公益通報対応従事者本人に30万円以下の罰金が科されます。

企業には次のような対応が求められます。

  • 公益通報対応従事者を定める際に、本人に守秘義務が課されていることを十分に説明する
  • 公益通報対応従事者を対象に、教育や研修を充実させる

2.体制の整備

体制の整備に当たって必要な措置としては、図表2のようなものがあります。

体制の整備に当たって必要な措置に含まれるもの

3.罰則

ここまで紹介した体制の整備義務等に違反した場合、行政による報告徴収、助言、指導、勧告を受けることになります。勧告を受けても従わないと、企業名公表の対象になるので注意が必要です。報告をしない場合や行政に虚偽の報告をした場合、20万円以下の過料が科されます。

なお、2026年12月1日からは、罰則のルールは次のように変わります。

  • 通報を理由に解雇や不利益な取扱いを行った場合、6ヵ月以下の拘禁刑または30万円以下の罰金という刑事罰が新たに科されます。また、両罰規定として企業にも3000万円以下の罰金が科されます。
  • 体制の整備義務等に違反した場合、これまでの勧告に従わない場合に加え、是正を命じることができる「命令」が出せるようになります。
  • 行政からの命令に違反した場合や、虚偽の報告をした場合、立ち入り検査を拒否した場合には、30万円以下の罰金が科されます。
  • 必要に応じて、行政による事務所への立ち入り検査が行われるようになります。

3 内部通報とハラスメントの窓口を一元化

冒頭で紹介した通り、

内部通報窓口とハラスメント相談窓口を一元化して、幅広いリスク情報を受け付ける

ことができるかもしれません。ただ、このような窓口の一元化は、上記のようなメリットがある一方、根拠となる法律が違うため、通報対象範囲や保護の範囲などが異なります。一元化するときは、特に図表3の赤字部分に注意してください。

内部通報窓口とハラスメント相談窓口の比較

以上(2026年3月更新)
(監修 TMI総合法律事務所 弁護士 池田絹助)

pj60323
画像: ijeab-Adobe Stock

【入社1年目の教科書】ビジネス文書の目的が分かればビジネスの流れも理解できる

取引先との商談は順調で、何だかうまくいきそうだぞ。商談は先輩がやってくれているけど、私もオンラインミーティングの設定とか、議事録の作成とかで貢献している。ところで、今回のビジネスではうちも設備投資が必要で、「稟議(りんぎ)書」を書かないといけないそうだ。初めて聞く書類の名前だけど、何を書けばいいのかな……。

1 (質問)ビジネス文書の「並べ替え」ができますか?

ビジネスでは、さまざまな文書が登場します。ビジネス文書を作成したり、保管したりするのは面倒ですが、

ビジネス文書は、誠実にトラブルなくビジネスを進めるために必要なもの

です。例えば、「請求書」は法律で保管が義務付けられていますし、会社が架空請求などルール違反をしていないことを示します。また、設備投資などの場合は「稟議書」を作成して決裁者の承認を得ます。会社のお金を使う以上、しっかりと関係者の承認を得ないといけないわけで、それを稟議書で行っているのです。

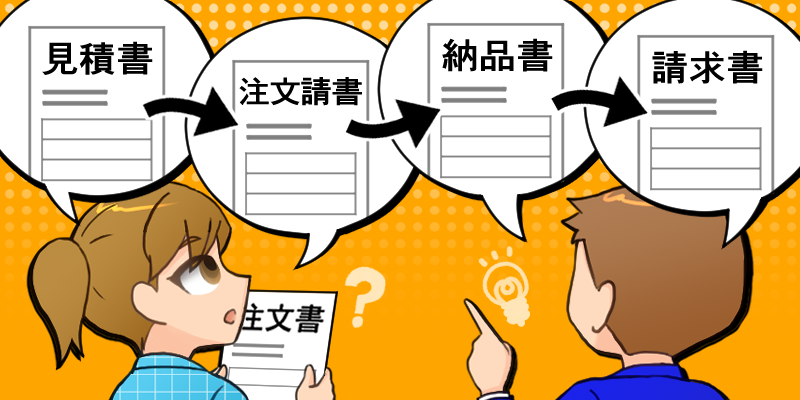
となると、皆さんは代表的なビジネス文書を覚えなければなりません。以下は代表的なビジネス文書ですが、これらをビジネスの流れに沿って並べ替えることができるでしょうか? ビジネス文書が何のために必要なのかを意識していれば、すぐに並べ替えられるようになります(答えは最終章にあります)。

納品書、提案書、検収書、注文書(発注書)、支払通知書、注文請書(受注書)、領収書、請求書、見積書、契約書

2 何のために必要なのかを考える

ビジネス文書が面倒に感じるのは、フォーマットが分かりにくく、独特の言い回しがあるからでしょう。また、稟議書などは、「毎月、◯日が締め切りで、それまでに提出しなければ来月にならないと承認されない」といった不自由さもあります。

ただ、フォーマットや表現は慣れの問題ですし、スケジュールも先輩に質問すればよいだけです。それよりも皆さんは、

そのビジネス文書は、何のために作成されるのか?

を把握するようにしましょう。ビジネス文書がなぜ必要なのかが理解できれば、訳も分からず作成することはなくなります。一般的なビジネス文書は次の通りです。会社によって名称などは異なりますが、まずは「何のために」をざっくりと把握しておけば十分です。

ビジネス文書

もう少しざっくり言えば、ビジネス文書の目的は

  • トラブルを防ぐため
  • お互いの認識を合わせるため
  • 記録を残すため
  • 法的な義務を果たすため
  • 会社の信用を守るため

といったところでしょうか。いずれにせよ、「誠実にビジネスを進める」ための大切なツールなのです。

3 紙からデータへ、フォーマットから平文へ

今どきは、ビジネスを支援するさまざまなツールが登場していて、契約書や領収書などのビジネス文書もデータでやりとりされるようになってきています。紙の場合と勝手が違うところもあるので、先輩に教えてもらいながら、きちんとツールを使えるようになりましょう。

また、テレワークをしている会社の場合や注文金額が小さい場合などは、正式なフォーマットではなくメールの平文で発注をもらい、その返信で受注の意思表示をすることもあります。後々トラブルにならないように、形の残る方法でやりとりすることが不可欠です。

4 (答え)ビジネスの流れと必要なビジネス文書

冒頭で示した質問の答えは次の通りです。もうお分かりですよね。

ビジネスの流れと必要なビジネス文書

以上(2026年1月更新)

pj00508
画像:Mariko Mitsuda

【役員退職金】役員退職金を損金算入するために重要な3つのポイント

1 役員退職金の決定過程を明確にすることが基本

中小企業(特に同族企業)の経営者は、自分で自身や他の役員の役員退職金の支給額を決められます。自身はもちろん、経営に貢献してくれた役員に多くの役員退職金を支給したいものですが、その支給額の決定基準が曖昧だと税務調査で問題が指摘されることがあります。そうならないために、

  • 役員退職金が損金に算入できるタイミングを知る
  • 役員退職金の決定過程を明確にして規程で定める
  • 役員退職金を支給された役員は職務から完全に離れる

ことが必要です。

この記事では、税務の視点から役員退職金を解説します。補足として、役員退職金の支給を受けた役員の所得税についても触れます。

2 役員退職金が損金に算入できるタイミングを知る

役員退職金が損金に算入できるタイミングは次の2つです。

  • 株主総会において役員退職金の支給を決議し、金額が確定した事業年度
  • 実際に役員退職金を支給した事業年度

このタイミングさえ守っていれば、

利益が大きく出そうな事業年度に役員退職金を支給して、損金に算入すること

ができます。一方、株主総会の決議がされる事業年度より前の事業年度に、役員退職金の支給額を内定しておき、未払金として計上しても損金に算入できません。

3 役員退職金の決定過程を明確にして規程で定める

会社法上、役員退職金はいくら支払っても問題ありません。しかし、税務上はそうはいきません。高額過ぎる役員退職金は過大な退職給与となり、過大とされる部分は損金算入できません。気になるのは「高額」の基準ですが、この点は、

  • 法人の業務に従事した期間
  • 退職の事情
  • 業種や規模などが類似する会社の役員給与の支給状況

などから総合的に判断されます。ただ、「総合的に判断」というのは曖昧で、実際は「功績倍率法」を採用するのが一般的です。功績倍率法とは、

役員退職金を「退任時月額報酬×役員勤続年数×功績倍率」によって算出し、それを税務上の上限とみなす方法

です。例えば、退任時月額報酬が100万円、役員勤続年数が20年、功績倍率が3倍の場合は「6000万円(100万円×20年×3)」となります。なお、この金額はあくまでも税務上の上限であり、満額を支給する必要はありません。

一般的な功績倍率は1.5~3倍ですが、税務上の明確な決まりはありません。功績倍率を明確にするためにも、役員退職金規程を作成しましょう。

4 役員退職金を支給された役員は職務から完全に離れる

役員退職金を支給された役員は、役員としての職務から完全に離れるのが原則です。

例外は、職務分掌の変更で役割が著しく変わったために支給される役員退職金です。例えば、常勤役員が代表権のない非常勤役員になる、取締役が監査役になるなどのケースであり、そこで支給される役員退職金は損金に算入できます。

いずれにしても「退職」の実態が必要です。逆に、形式上は役員を退任しているが、実質は変わっていない(代表取締役から顧問になったが、常勤し実質的に経営に関与し続けているなど)と判断されたら、役員退職金は「役員に対する臨時的な給与」として損金に算入できません。当然、役員退職金を受領した役員の所得税等も高くなります。

5 役員退職金を支給された役員の所得税

役員退職金は高額になりやすいので、支給された役員の所得税についても考えなければなりません。役員退職金が支給されたら、所得税及び復興特別所得税、住民税(以下「所得税等」)が源泉徴収されます。所得税等は、原則として、次の算式で計算した「課税退職所得」の金額に、税率を掛けて計算します。

(収入金額-退職所得控除額)×1/2=退職所得の金額

この計算式で示す退職所得控除額は次の通りです(2カ所以上で受給するなど一定の場合を除く)。

  • 勤続年数が20年以下:40万円×実際の勤続年数(80万円に満たない場合は80万円)
  • 退職の事情
  • 勤続年数が20年超:800万円+70万円×(実際の勤続年数-20年)

所得税等の面で役員退職金は優遇されています。ただし、

役員の勤続年数が5年以下の場合、先の計算式の「2分の1」の措置は適用されないので、退職所得が2倍となって所得税等の負担も重くなる

ことになります。この勤続年数の考慮についてはミスが多い論点ですので留意しましょう。

また、

勤続年数5年以下の一般社員についても退職所得が300万円を超える部分は同様の取り扱い

になっています。

以上(2026年2月更新)
(監修 辻・本郷税理士法人 税理士 安積健)

pj10046
画像:bephoto-Adobe Stock

【役員退職金】これだけ押さえれば大丈夫。役員退職金の基本ルールを簡単解説

1 中小企業経営者は特に注意! 役員退職金のルール

中小企業にとって、役員退職金の取り扱いは経営上の重要テーマの1つです。役員退職金は、退任した役員のこれまでの功労に報いるためのものですが、その支給には、法務・会計・税務の3側面でそれぞれルールが定められています。

  • 法務:支給には株主総会の決議などが必要
  • 会計:支給時に一括で費用処理するか、有税積立(引当金)をして支給時に充当する
  • 税務:基本的に損金となるが、代表取締役の功績倍率の目安は「3倍」

特に、オーナー企業や税務に詳しい担当者が社内にいない中小企業においては、経営者本人が自身の退職金の決定に直接関与することになるため、ルールを理解していないと「どれだけ支給できるのか」「いつ決めるべきか」「税務リスクはないか」といった重大な判断を誤る恐れがあります。

2 役員退職金の法務

1)基本的な考え方

一定の権限を持つ役員が自身の役員退職金を自由に決めると、いわゆる「お手盛り」の懸念があります。そこで役員退職金の支給については、

役員退職金を含む役員報酬等について定款に定めるか、株主総会の決議が必要

です。ただし、定款に定めると金額を変更する際などの手続きが煩雑になるのでこうする会社は少なく、多くは株主総会の決議で役員退職金を支給しています。その際、株主総会では

支給対象者だけを開示し、支給額などは取締役会に一任する旨を決議

するのが一般的です。この決議を受け、取締役会で役員退職金規程に基づいて金額、支給の方法、時期などを決定します。こうした方法を「内規一任型」などと呼びます。

当然ですが、株主総会で否決されれば、役員退職金は支給されません。株主にとっては、役員退職金も役員報酬の一部であり、株主の利益と相反する部分があるのです。

株主総会の招集通知の記載例や、その後の取締役会での決議は以下の通りです。

2)「定時株主総会招集通知」の記載例

決議事項

第○号議案 退任取締役に対し退職慰労金贈呈の件

3)「議決権の行使についての参考書類」への記載例

第○号議案 退任取締役に対し退職慰労金贈呈の件

本総会終結の時をもって退任されます取締役 日本太郎氏に対し、その在任中の功労に報いるため、当社所定の内規に従い、相当額の範囲内で退職慰労金を贈呈することとし、その具体的金額、支給の方法、時期などは取締役会にご一任願いたいと存じます。

退任取締役の略歴は、次の通りです。

画像1

4)取締役会決議

役員退職金規程に基づき、役員退職金の金額、支給の方法、時期などを決定します。

3 役員退職金の会計と税務

まず会計についてです。役員退職金は支給時に一括して費用処理する場合もありますが、

役員退職金規程があり、支給実績がある場合、役員退職金引当金として有税積立(いわゆる「一時差異」で、後に損金となる)をしておき、支給時に充当するのが通常

です。

次に税務についてです。役員退職金は損金に算入できます。そのタイミングは次の2つです。

  • 株主総会において役員退職金の支給を決議し、金額が確定した事業年度
  • 実際に役員退職金を支給した事業年度

役員退職金を年金として支給する場合もありますが、その場合も支給した事業年度に支給した額を損金算入します。

なお、役員退職金の全額が無条件で損金に算入できるわけではありません。「役員退職金が高額過ぎる!」と判断されてしまうと、高額とされた部分(適正額を超える部分の金額)は損金に算入できません。

そこで、多くの会社は「功績倍率法」を採用しています。功績倍率法とは、

役員退職金を「退任時月額報酬×在任年数×功績倍率」によって算出し、それを税務上の上限とみなす方法

です。功績倍率によって金額が大きく変わりますが、この点については、

代表取締役の功績倍率は「3倍」が一般的で、これを超えると過大となる恐れがある

ことを覚えておいてください。

4 役員退職金の問題点

役員退職金は株主の利益と相反する部分があります。「退任時月額報酬×在任年数×功績倍率」で役員退職金を算出する場合、勤続年数が長い役員の役員退職金は高額ですが、その者が本当に会社に貢献したかは疑問です。さらに、その役員が会社に貢献して業績が良くなったとしても、その時期と役員が退任する時期にはズレが生じることもあります。現在の業績が低迷しているのに、過去の栄光で多額の役員退職金を支給することについて、意見が分かれるわけです。

このような理由から、株主総会における「退職慰労金贈呈の議案」に反対票を投じる株主もいますし、役員退職金を廃止する会社も少なくありません。

以上(2026年2月更新)
(監修 谷澤佳彦)

pj30117
画像:-Adobe Stock

【規程・文例集】役員退職金規程で必ず確認すべき3つの条項

1 役員退職金規程を整備する際の留意点

役員退職金の支給にはさまざまなルールがありますが、「役員退職金規程」を整備することで、客観的に計算方法などを示すことができます。とはいえ、インターネットで公開されているひな型をそのまま使うと、自社の実情に合わず、思わぬ問題が生じることがあります。

そこで、この記事では、ひな型でよく出てくる条文をどう見直せばトラブルになりにくいのかについて、弁護士が解説します。紹介するのは、特に重要な定めである、

適用範囲、支給算定基準、支給時期

の3つです。各条文の赤字部分に注目してください。

2 適用範囲

1)ひな型でよく見る条文

第●条(適用範囲)

本規程は役員の全員に適用する。

第●条(非常勤役員の取り扱い)

非常勤役員については、その功労実績に基づき本規程以外の取り扱いをすることができる。

2)見直しのご提案

第●条(適用範囲)

本規程は常勤役員(職員に準じて勤務する役員および1週間のうち決まった曜日に勤務する役員をいう)に適用する。

第●条(削除)

3)弁護士からのワンポイントアドバイス

全ての役員(取締役または監査役)が対象であることを前提とするひな型がありますが、実際は社外役員に対する役員退職金などの取り扱いを、別途定めることが必要になるケースが多いです。そのような事態に対応する必要が見込まれる場合は、退職金規程の適用範囲を常勤役員(非常勤役員)に限定した方がよいでしょう。

3 支給算定基準

1)ひな型でよく見る条文

第●条(支給算定基準)

退職金の支給額は、退任時の最終報酬月額を基準として、退任する役員が歴任した役位ごとに次の計算式により得られる額を累計し、その総額とする。ただし、総支給額に1000円未満の端数が生じたときは1000円に切り上げるものとする。

退任時の最終報酬月額×役員在任期間(年数)×各役位別の功績倍率

2)見直しのご提案

第●条(支給算定基準)

退職金の支給算定基準は、歴任した役位ごとに次の計算式により得られる額を累計し、その総額を基準とする。同一の役位に在任中、報酬月額に変動がある場合は、そのうちの最高報酬月額を基準とする。ただし、役位ごとの支給基準額に1000円未満の端数が生じたときは1000円に切り上げるものとする。

役位別の報酬月額×各役位の役員在任期間(年数)×各役位別の功績倍率

3)弁護士からのワンポイントアドバイス

条文例は退任時の最終報酬月額を基準に退職金を計算していますが、退任直前に特定の者が報酬月額の高い役員に選任された場合、他の役員との不公平感や、当該役員への不信感が生まれる恐れがあります。そのような問題が生じる恐れがある場合には、役位ごとの報酬月額を基準とするように修正したほうがよいでしょう。役位ごとに基準額を算出しているので透明性が高まっています。また、役位在任中に報酬月額の変動がある場合は、各役位に係る最高額または最終額を用いる例が多いです。

4 支給時期

1)ひな型でよく見る条文

第●条(支給時期)

退職金は、役員が業務の引き継ぎを完全に終了させ、かつ、会社に対して返済すべき債務があるときは、その債務を返済した日から○カ月以内に一時金として支給する。

2)見直しのご提案

第●条(支給時期)

退職金は、役員が業務の引き継ぎを完全に終了させ、かつ、会社に対して返済すべき債務があるときは、その債務を返済した日から○カ月以内に一時金として支給する。ただし、経済界の景況、会社の業績いかん等により、当該役員またはその遺族と協議の上、支給の時期、回数、方法について別に定めることができる。

3)弁護士からのワンポイントアドバイス

ひな型でよく見る条文では、一時金として支給時期が記載されています。しかし、会社の状況によっては、一時金として支払うことが難しい場合もあるので、支払時期について協議の余地を残しておくと無難です。

以上(2026年2月更新)
(監修 有村総合法律事務所 弁護士 小出雄輝)

pj60243
画像:ESB Professional-shutterstock

デザインセンスなしでもOK! 資料が見やすくなる3つのポイント (生成AI のプロンプト例付き)

1 3つのポイントで資料をアップデート!

皆さんはプレゼン資料などを作っていて、上司から「見づらい」 「伝わりにくい」と言われた経験はないでしょうか? 書いている内容自体は正しいのに、「デザイン」に問題があるせいで突っ返される。何とも歯がゆいですよね。

ただ、そこで「自分にはセンスがないんだ・・・・・・」 と諦めないでください。デザインには、

  • 情報が整理されて見えるか
  • 色や文字が見やすいか
  • 無意識に不快感をあおっていないか

という、基本となる3つポイントがあり、この3点を意識するだけでも、資料の印象は大きく変わるのです。

この記事では、パワーポイントで資料を作ることを前提に、上の3つのポイントについて詳しく解説します。また、第5章では、

生成AIで「見やすい資料」を作るためのプロンプト例

も紹介します。

2 (ポイント1)情報が整理されて見えるか

書いてある内容は正しくても、その内容が整理されていなかったら相手には伝わりません。デザインには、「デザイン4原則」と呼ばれる基本的な考え方があり、次の順番で情報を整理していくのが正攻法です。

  • Proximity(近接): 関連する情報同士を、近くにまとめて配置すること
  • Alignment(整列) : 文字や図の位置をそろえること
  • Repetition(反復):色、フォント、見出しの体裁などを繰り返し使うこと
  • Contrast (コントラスト): 重要なところと、そうでないところに差をつけること

専門的に聞こえますが、内容はとてもシンプルです。例えば、図表1はTシャツの今期売上目標を表すポスターの例です。「良い例」(右)は 【デザイン4原則】を守っていますが、「良くない例」(左) は守っていません。

情報が整理されて見えるか

情報量は同じですが、伝わりやすさが段違いです。「良くない例」は、関連する情報(価格・今期売上枚数・今期売上目標)の配置が離れすぎていますし、文字や図の位置も、フォントの大きさも色もバラバラ、どこが重要なポイントなのか分かりません。一方、「良い例」の中には、図表2の通り、デザイン4原則が使用されています。

デザイン4原則の解説

3 (ポイント2)色や文字が見やすいか

色は資料の印象を大きく左右します。本章では、「色の組み合わせ」と「色の印象」の2つにポイントを絞って解説していきます。

1)色の組み合わせ (明度と彩度)

まず意識したいのが、

  • 明度:色の明るさ
  • 彩度:色の鮮やかさ

です。図表3は文字とテキストボックスの色の組み合わせによって、

視認性(文字の読みやすさ)

がどのように変わるかを表したものです。

視認性

「良くない例」のように、明度の差が少ない色同士を組み合わせたり、文字と同色の浮き出しエフェクトをつけたりすると、文字が読みにくくなります(=視認性が低い)。一方、「良い例」のように、明度や彩度に差をつけたり、明度の高い色(白、黄色など)を文字色として使う際に、黒い浮き出しエフェクトをつけたりすると、文字が読みやすくなります(=視認性が高い)。

また、彩度が高すぎる色同士を組み合わせるのは避けましょう。

画面がチカチカする 「ハレーション」

が起きやすくなるからです。図表4はハレーションの一例です。

ハレーション

ハレーションが起こると、「良くない例」のように、目が疲れる色の組み合わせになってしまいます。一方、文字かテキストボックスのいずれか(または両方)の彩度を落とすと、「良い例」のように読みやすくなります。

色を組み合わせて資料を作ったり、色でアクセントをつけたりする際は、明度と彩度に気を配ることを習慣つけましょう。

2)色の印象

また、色にはそれぞれ印象もあります。上手に使いこなすことで、より効果的な伝え方をマスターできるでしょう。主な色の印象は図表5の通りです。

主な色の印象

例えば、食品に関連するサービスの資料は、オレンジや赤など食欲を刺激する色でまとめるほうが、資料の内容がより効果的に伝わります。

3)色の組み合わせ

また、

資料に使用する色はなるべく少なくする

こともポイントです。

特別な意図がなく色を多用すると、図表6のように、強調したいポイントがいま一つ伝わらず、落ち着かない印象になってしまいます。

配色の悪例

社内資料では、文字の色の他にはベースカラーを1色、サブカラーを1色、強調用に1色程度に色数を絞ると失敗しにくいでしょう。特に失敗しづらいのは、図表7のように、黒、白、グレーなどの無彩色+目立たせたいポイントに、もう1色を使用する組み合わせです。

配色の良例

さらにステップアップして、彩度のある色を2色以上使用した資料を作成する場合、図表8のような「色相環」を意識するとよいでしょう。色相環とは色相を環状に配置し、体系化したものを指します。

色相環

色相環で、対角に位置する色同士のことを「補色」と呼びます。例えば、ネイビーを基調とした資料にする場合、図表9のように対角にある黄色寄りのオレンジを差し色として使用すると、目立たせたい部分が強調されます。

補色の例

また、色相環で隣り合っている色のことを「同系色」と呼びます。例えば、オレンジを基調とした資料にする場合、図表10のように隣り合っている黄色寄りのオレンジと赤色寄りのオレンジを使用すると、資料に統一感が生まれ見やすくなります。

同系色の例1

さらに、グラフを多用したい場合などは、図表11のように色を1つ指定して彩度の濃淡でアクセントをつけると、まとまりがある資料になります。

同系色の例2

4 (ポイント3)無意識に不快感をあおっていないか

見た人の不快感をあおるような資料は、当然避けたほうがよいでしょう。不快感を煽ってしまう原因は様々ですが、まず確認したいのが、「知らず知らずのうちにデザイン上のタブーを侵していないか」です。見た人に不快感を与える、あるいはトラブルを引き起こしがちなNGポイントについて解説していきます。

1)人物配置のタブー

図表12の「良くない例」には、タブーが4つも隠れています。どこが「ダメ」なのか、一度探してみてください。

人物の配置比較

では、答えを見ていきましょう。「良くない例」に含まれているタブーは図表13の通りです。

人物の配置タブー

人物の写真や人物を含むデザインなどでは、こうした要素は全て

人間の潜在的な恐怖をあおるもの

としてタブー視されています。見る人に不快感を与えることがありますので、ポイントに注意しながらトリミングをするか、きちんと全体を入れるかを意識しましょう。

2)記号、モチーフのタブー

記号やモチーフにも注意が必要です。特に、

  • 赤十字
  • 赤い集中線
  • 六芒(ろくぼう)星
  • 卍字(まんじ)
  • 十字架

などは、宗教、医療、政治的な意味合いを連想させる場合があります。意図せず誤解を招く恐れがあるため、資料では使用を避けるのが無難です。特に、

「赤十字」やそれに類似したマークをデザインに使用することは、法律で禁止

されているので注意してください。

3)素材使用のタブー

1)や2)とは意味合いが異なりますが、

素材(画像、映像、図表、フォントなど)の入手や使用

にも注意が必要です。インターネットで見つけた素材を無断で使用すると、著作権の侵害になる恐れがあります。著作権とは、

画像・写真・動画・文章・音楽などを創作した人に与えられる権利のこと

です。著作権には、自分の作品であることを表示する権利、無断で作品を使用されない権利など、様々な権利が含まれます。プロが創作したものに限らず、個人がSNSで公開している画像などにも著作権はあるので、基本的に、

自分以外の人が創作した画像などを利用する場合、許可を得る必要がある

と覚えておきましょう。

なお、素材を有料で提供しているサイト(会社が契約しているもの)や、フリー素材を提供していることを明言しているサイトであれば、基本的には逐一許可を得なくても、資料に掲載することができます。

ただし、サイトによっては「使用時は『画像提供:○○』など著作権の表示が必要」「印刷物で利用する場合は、1万部以下までとする」「加工や改変の不可、範囲制限」など、一定の使用条件が設けられていることが多いので、条件は必ず確認しましょう。

5 生成AIで「見やすい資料」を作るためのプロンプト例

最近は、生成AIを使って資料のたたき案を作成できるようになってきました。例えばGensparkなどは、難しい操作を覚えなくても、文章で指示を出すだけで、スライド構成や文章案を考えてくれる便利なツールです。

ただし、生成AIは「何を、どんな条件で作るのか」をきちんと伝えないと、社内資料としては使いにくい内容になってしまうことがあります。そこで重要になるのが、

生成AIを動かすための「プロンプト(指示文)」

です。

ここでは、想定読者や枚数、使う色、資料で伝えたいポイントなどを項目ごとに整理した、超初心者向けのプロンプト例を紹介します。@の部分を埋めるだけで使えるので、生成AIに不慣れな人でも安心です。まずは完成版を作ろうとせず、たたき案のつもりで試してみてください。

■プロンプト例

あなたは、社内資料作成をサポートするデザイナー兼編集者です。以下の条件を必ず守り、見やすく・分かりやすい社内向け資料を作成してください。

【①テーマ】:@@@@@ [例:新商品(オレンジ味のグミ、若年層向け)の企画提案資料]

【②想定読者】:@@@@@ [例:直属の上司、チームメンバー]

【③枚数】:@@@@@ [例:3枚以内(表紙込み)]

【④用途】:@@@@@ [例:社内提案/PDF印刷/ミーティングでの配布]

【⑤1枚当たりの情報量】:@@@@@ [例:要点のみ簡潔に]

【⑥文字配置】:@@@@@ [例:本文は左寄せ、タイトルは中央または左寄せ]

【⑦使う色】:@@@@@ [例:オレンジ・黄色を基調に、無彩色は文字などに適宜使用]

【⑧強調色】:@@@@@ [例:赤]

【⑨フォント】:@@@@@ [例:ゴシック体]

【⑩デザインルール】:近接・整列・反復・コントラストを意識する

【⑪NG事項】:誇大表現、根拠のない数値、宗教的・政治的モチーフ、過度に派手なデザイン

【⑫資料で伝えたいポイント】:@@@@@[例:商品コンセプトを一言で明確にする/ターゲットと提供価値を具体化する/他商品との差別化ポイントを3点以内で示す]

【⑬参考資料】:@@@@@ [例:市場データ/社内方針資料]

【⑭備考】:@@@@@ [例:A4横組、後から人が修正・加筆する前提のたたき案として作成する]

例えば、このプロンプトの例部分を基にGensparkにスライド作成を任せると、5分程度でこのような資料を生成してくれます。なお、同じプロンプトを使用しても、同じ資料が生成されるわけではありませんので、ご留意ください。

生成AIが作成したスライド

生成された資料で守られている主要なデザインルールは、図表15の通りです。

スライドの解説

しかし、やはり最後は人の目で確認することが大切です。

スライドの修正例

例えば、今回AIが生成した資料では、デザイン4原則のうち「反復」の考え方を用いて図表16のような修正を行うのがよいでしょう。

生成AIが作った資料を、この記事で紹介したポイントに沿って一度チェックしてみてください。少し人の手を加えるだけで、資料はぐっと見やすく、レベルアップします。

以上(2026年2月作成)

pj00808
画像:日本情報マート