登記簿謄本の見方は?書類の基本からわかりやすく解説

不動産会社で従事している方にとって、登記簿謄本の見方は不可欠な知識です。そもそも登記簿謄本とは、不動産やその所有者に関する情報が記載された公的書類を指します。どの欄に何の情報が書かれているかポイントをあらかじめ押さえておくと、スムーズに活用できるでしょう。今回は、登記簿謄本の基本情報と表題部・権利部・共同担保目録の見方を、それぞれわかりやすく解説します。

登記簿謄本にまつわる基本情報
登記簿謄本にまつわる基本情報

登記簿謄本をスムーズに読めるようになるには、登記簿謄本がどういうものか、ポイントを押さえておくことが大切です。ここでは、登記簿謄本の概要・登記事項証明書との関係・種類・構成について、基本を押さえておきましょう。

登記簿謄本とは

登記簿謄本とは、不動産やその所有者に関する情報が記載された公的書類です。具体的には、建物(家屋)や土地といった不動産の所在地・面積・構造・所有者などがわかります。また、抵当権など担保の設定状況も確認できます。

登記簿謄本を用いるのは、主に物件の購入・売却を行う場合です。不動産を購入したときや相続などで所有者が変わるときなどは、登記手続きをして記載内容を更新する必要があります。

不動産取引の安全性確保のための書類である不動産登記簿謄本は、定められた手続きをすれば、誰でも内容を閲覧できるのが特徴です。

登記簿謄本と登記事項証明書

登記簿謄本と似た名称に、登記事項証明書があります。登記所の登記情報の管理方法によって呼び方が異なるだけで、登記簿謄本と登記事項証明書は、同じ内容の公的書類です。

登記情報をデジタル管理する登記所の場合、その登記情報を印刷し、「登記事項証明書」という名称で交付します。一方、登記情報を登記用紙に直接記載し管理する登記所では、その登記用紙を複写し、「登記簿謄本」の名称で交付していました。

現在ではデジタルに移行し、書類の名称は登記事項証明書で統一されていますが、今でも登記簿謄本と呼ばれる場合があります。

登記簿謄本の種類

登記簿謄本には全部事項証明書・現在事項証明書・一部事項証明書・閉鎖事項証明書の4種類があり、それぞれ記載内容が異なります。登記簿謄本の請求時は、取得したい内容が記載された種類を選びましょう。種類ごとの記載内容は、下記の通りです。

種類 内容
全部事項証明書 閉鎖記録以外のすべての登記簿謄本の情報を記載
現在事項証明書 過去の所有者や抹消済みの権利などを除く、現在有効な情報のみ記載
一部事項証明書 複数の権利者のうち特定の権利者の情報など、一部の情報のみ記載
閉鎖事項証明書 現在は存在しない不動産情報など、閉鎖記録を記載

登記簿謄本の構成

登記簿謄本は、「表題部」「権利部(甲区)」「権利部(乙区)」「共同担保目録」の4つで構成されています。

欄ごとに記載内容は異なるので、どの欄に何の情報が書かれているのかを把握しておくことが大切です。なお、不動産によっては、表題部のみの場合や、表題部と権利部(甲区)のみの場合など、一部の欄しか記載がないケースもあります。

表題部の見方
表題部の見方

登記簿謄本の表題部では、不動産の基本的な情報を確認できます。不動産の所在地・面積・構造・所有者などを知りたいときは、表題部を確認しましょう。

表題部は、土地・建物・マンションといった不動産の種類によって、記載内容に差があります。ここでは、種類ごとの見方を把握しておきましょう。

表題部の見方|土地の場合

登記されている不動産が土地の場合、表題部には、所在・地番・地積などの情報が記載されています。なお、土地の正確な位置は、所在と地番の2つを確認することで特定できます。表題部の記載項目と内容は、下記の通りです。

項目 内容
不動産番号 ・法務局が割り振った管理用の番号
地図番号 ・地図が整備されている場合は、その番号
・ない場合は空白
筆界特定 ・筆界(土地の範囲)特定の申し出と特定が行われた場合に、その旨を記載
・ない場合は空白
所在 ・丁目までの所在地
地番 ・法務局が定めた土地の番号
地目 ・宅地などの土地の用途
地積 ・土地の面積
原因及びその日付
(登記の日付)
・登記が完了した日付
所有者 ・土地の所有者の名前と住所

法務省の見本からは、下記のような内容が読み取れます。

  • 建物の所在地は、特別区南都町1丁目101番地
  • 土地は宅地用途の地域で面積は300㎡
  • 平成20年10月14日に登記
  • 所有者は甲野太郎

表題部の見方|建物の場合

建物の場合、表題部には、所在・家屋番号・構造・床面積などの情報が記載されています。主となる建物に加えて付属する建物があるときは、付属の建物の情報も確認できます。建物の表題部の記載項目と内容は、下記の通りです。

項目 内容
不動産番号 ・法務局が割り振った管理用の番号
所在図番号 ・建物所在図が整備されている場合は、その番号
・ない場合は空白
所在 ・番地までの建物の所在地
家屋番号 ・法務局が定めた建物の番号
種類 ・共同住宅、居宅、事務所などの建物の種類
構造 ・木造など、建物の主な材料
・屋根の種類
・階層
床面積 ・建物の各階の床面積
原因及びその日付
(登記の日付)
・登記が完了した日付
所有者 ・建物の所有者の名前と住所

法務省の見本からは、下記のような内容が読み取れます。

  • 建物の所在地は、特別区南都町1丁目101番地
  • 木造かわらぶき2階建ての構造で、1階部分は80㎡、2階部分は70㎡の床面積
  • 令和1年5月1日に新築された
  • 所有者は法務五郎

表題部の見方|マンションの場合

マンションの場合、同じ登記簿謄本の中に、マンション全体の情報と専有部分の情報の2種類が記載されています。一戸建てと異なり、土地・建物の両方の情報が1つの登記簿謄本で確認できるのは、マンションならではの特徴です。

マンション全体およびその土地に関する表題部には、下記のような内容が記載されています。

項目 内容
専有部分の家屋番号 ・マンション全体の専有部分の家屋番号の一覧
所有者 ・建物の所有者の名前と住所
所在図番号 ・建物所在図が備えられている場合は、その番号
・ない場合は空白
所在 ・番地までのマンションの所在地
建物の名称 ・マンション名、ビル名
構造 ・鉄筋コンクリート造など、建物の主な材料
・屋根の種類
・階層
床面積 ・建物の床面積
原因及びその日付
(登記の日付)
・登記が完了した日付
土地の符号 ・土地の筆数
所在地及び地番 ・土地の住所(一筆ごとに記載)
地目 ・宅地など、土地の用途
地積 ・土地の面積
登記の日付 ・登記が完了した日付

法務省の見本からは、下記のような内容が読み取れます。

  • 建物の所在地は、特別区南都町1丁目3番地1
  • マンション名は、ひばりが丘一号館
  • 鉄筋コンクリート造陸屋根2階建ての構造で、1階部分、2階部分ともに300㎡の床面積
  • 建物が建っている土地は宅地用途の地域で面積は350㎡

また、マンション専有部分に関する記載項目と内容は下記の通りです。

項目 内容
不動産番号 ・法務局が割り振った管理用の番号
家屋番号 ・各専有部分の番号
建物の名称 ・部屋番号など
種類 ・共同住宅、居宅、事務所などの建物の種類
構造 ・鉄筋コンクリート造など、建物の主な材料
・屋根の種類
・階層
床面積 ・建物の面積
原因及びその日付
(登記の日付)
・登記が完了した日付
敷地権の種類 ・所有権、地上権、賃借権のいずれか
敷地権の割合 ・専有部分の持ち分割合
所有者 ・マンションの分譲業者名など

法務省の見本からは、下記のような内容が読み取れます。

  • 専有部分は鉄筋コンクリート造1階建ての1階部分で、床面積は150㎡
  • 令和1年5月1日に新築された
  • 敷地権は所有権で、敷地権割合は4分の1

権利部の見方

権利部の見方

権利部には、権利部(甲区)と権利部(乙区)の2種類があります。甲区では所有権に関する内容を確認でき、乙区では所有権以外の権利に関してみることができます。ここでは、甲区と乙区に分けて、権利部の見方を確認しておきましょう。

権利部の見方|甲区

権利部(甲区)では、所有者の情報や所有権移転登記の状況などを確認できます。具体的な項目・内容は、下記の通りです。

項目 内容
順位番号 ・登記の順番
登記の目的 ・登記された目的(所有権の保存、移転など)
受付年月日・受付番号 ・登記を受け付けた日付と受付番号
権利者その他の事項 ・所有者の氏名、住所

法務省の見本からは、下記のような内容が読み取れます。

  • 現在の所有権者は法務五郎で、令和1年5月7日に売買で土地を取得
  • 法務五郎の前の所有権者は甲野太郎で、最初の土地の名義人

権利部の見方|乙区

権利部(乙区)では、抵当権など所有権以外の権利の状況を確認できます。具体的な項目・内容は、下記の通りです。

項目 内容
順位番号 ・登記の順番
登記の目的 ・登記された目的(所有権の保存、移転など)
受付年月日・受付番号 ・登記を受け付けた日付と受付番号
権利者その他の事項 ・所有者の氏名、住所

法務省の見本からは、下記のような内容が読み取れます。

  • 令和1年5月7日に抵当権登記を申請
  • 法務五郎の4,000万円の金銭消費貸借の担保として抵当権を設定
  • 抵当権者は南北銀行
  • 共同担保を設定している不動産がある

共同担保目録の見方

権利部(乙区)で記載されている抵当権について、ほかの不動産にも共同担保が設定されている場合、共同担保目録にその物件一覧が記載されます。例をあげると、土地と建物を購入するために住宅ローンを利用し、担保として土地・建物の両方に抵当権を設定した場合、共同担保目録に記載されます。

共同担保目録の具体的な項目・内容は、下記の通りです。

項目 内容
記号及び番号 ・共同担保目録の管理上の記号や番号
番号 ・担保のための権利の通し番号
担保の目的である権利の表示 ・共同担保が設定されている物件の情報
順位番号 ・抵当権の順位

法務省の見本からは、下記のような内容が読み取れます。

  • 特別区南都町一丁目101番地の土地と建物に共同担保が設定されている
  • 土地と建物どちらの抵当権順位も1位

まとめ

物件の売買などの際に必要な登記簿謄本は、「表題部」「権利部(甲区)」「権利部(乙区)」「共同担保目録」の4つで構成されています。欄ごとに記載内容が決まっており、表題部では不動産の情報、権利部では所有権やそれ以外の権利などについて確認できます。

とはいえ、登記簿謄本を実際に営業などで活用する際は、難解な専門用語の理解が求められる上に、抹消事項が多く、最終所有者の特定や持ち分の判読が大変です。また、差押や買戻権などの登記が入っている場合、売却活動の妨げになるため、抹消できるかの確認も必要になります。

登記簿謄本の情報を効率的に活用するなら、ホームズのスッキリ登記簿がおすすめです。スッキリ登記簿では、不要な登記を削除して登記内容を精査できます。複雑な権利関係の判読に時間をとられることがなくなり、現時点で有効な最終所有者も持ち分単位で明らかになります。業務効率化の必要性を感じている場合は、ぜひご活用ください。

(出典:ホームズメディア)
【かんたん消費税(8)】課税売上高5000万円以下なら利用できる楽々な「簡易課税制度」

1 簡易課税制度で面倒な事務負担を軽減!

消費税は、「預かった消費税(仮受消費税)」から「支払った消費税(仮払消費税)」を差し引いて計算され、これを「仕入税額控除」と呼びます。原則通りにやると、仕入税額控除の計算はとても複雑ですが、

小規模事業者だけは、仕入税額控除を簡単に計算する「簡易課税制度(以下「簡易課税」)」

が認められています。ここでいう小規模事業者とは、以下のいずれの要件を満たす会社です。

  1. 基準期間の課税売上高が5000万円以下
  2. 期日までに簡易課税を適用する旨の届出書を提出している

簡易課税では、

預かった消費税(仮受消費税)だけを把握すればよい

ので楽です。原則通りの計算を「原則課税」と呼びますが、これと比較すると簡易課税のシンプルさが分かります。原則課税の詳細は、以下のコンテンツでご確認ください。

簡易課税の注意点は期間です。簡易課税を適用したら最低2年間は原則課税に変更できず、仮に変更する場合は、変更のために所定の届出を期限(簡易課税をやめようとする事業年度の前事業年度末日)までに提出する必要があります。また、例外的なケースではありますが、簡易課税で納税額が増えることもあります。

この記事では、簡易課税の計算方法や簡易課税を適用したほうがよい会社を紹介しますので、参考にしてください。

2 5ステップで終わる簡易課税の計算

1)計算方法の概略

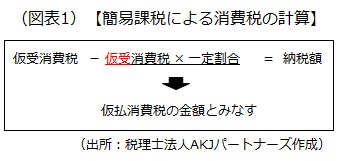
簡易課税は、実際に支払った仮払消費税の額に関係なく、

仮受消費税に一定割合を掛けたもの

を仮払消費税とみなして、仕入税額控除を計算します。

簡易課税の計算

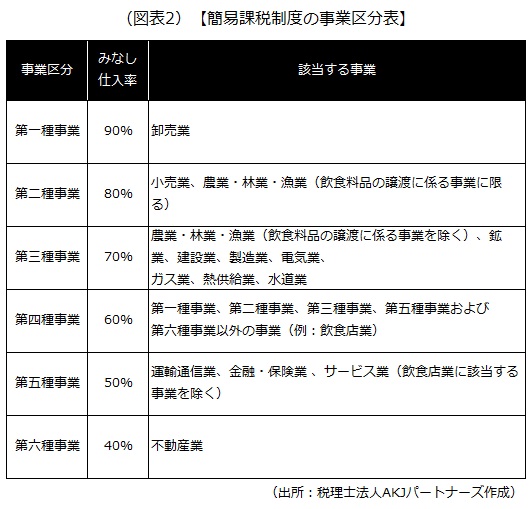
一定割合を「みなし仕入率」と呼びます。みなし仕入率は事業区分ごとに決まっています。

みなし仕入率

2)具体的な計算方法

具体的な計算方法を確認していきましょう。

計算方法

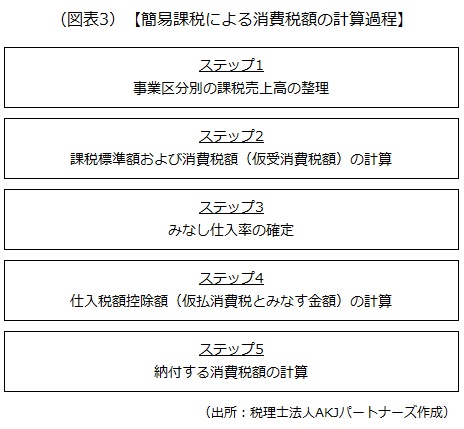
3)ステップ1:事業区分別の課税売上高の整理

みなし仕入率は、事業区分ごとに決まっています。そのため、複数事業を行っている場合は、事業区分ごとに課税売上高(税込金額)を集計します。

4)ステップ2:課税標準額および消費税額(仮受消費税額)の計算

ステップ1で集計した課税売上高(税込金額)を税抜金額にします。具体的には、

「課税売上高」の税込金額×100/110

と計算します。税抜きにした後の金額を「課税標準額」と呼びます。課税標準額の1000円未満は切り捨てた上で、

課税標準額(端数切り捨て後)に消費税率を掛ける

ことで、課税標準額に対する消費税額(仮受消費税額)が計算できます。

なお、原則として消費税率は10%ですが、軽減税率(飲食料品などに適用される税率)が適用される取引は8%です(説明の便宜上、税率は国税と地方消費税の合計としています)。

5)ステップ3:みなし仕入率の確定

ステップ2で計算した「課税標準額に対する消費税額」に掛けるみなし仕入率の割合を確定します。

1.単一事業の場合

単一事業の場合は、その事業の区分に応じたみなし仕入率をそのまま使用します。

2.複数事業の場合

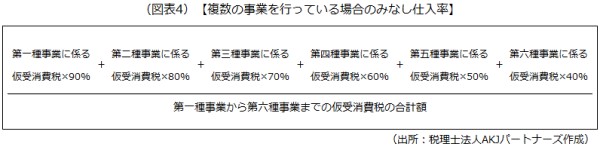
複数事業の場合は、みなし仕入率を少し調整します。具体的には、

事業区分ごとに計算した仮受消費税額に、各事業区分ごとに決まっているみなし仕入率を掛けたものを加重平均

して、みなし仕入率を計算します。これを算式で表すと次の通りになります。

みなし仕入率

ところで、複数事業を行っている会社がこのような調整を行うのは煩雑です。そこで、

1つの事業で売上の75%以上を占める場合などは、その大きな事業のみなし仕入率を他の事業にも適用できる

といった特例が設けられています。

なお、複数事業を行っているのに課税売上高を事業ごとに区分していない場合、

行っている事業に対応するみなし仕入率のうち、一番低いもの

が適用されてしまうので注意しましょう。

6)ステップ4:仕入税額控除額(仮払消費税とみなす金額)の計算

ステップ2で「課税標準額に対する消費税額」を計算し、ステップ3で「みなし仕入率」が確定すれば、

課税標準額に対する消費税額×みなし仕入率

によって、仕入税額控除額(仮払消費税とみなす金額)が計算できます。

7)ステップ5:納付する消費税額の計算

ステップ2で計算した「課税標準額に対する消費税額」から、ステップ4で計算した「仕入税額控除額(仮払消費税とみなす金額)」を差し引くことによって、納付する消費税額が計算されます。なお、計算した消費税額は100円未満を切り捨てます。

3 簡易課税を適用したほうがよい会社とは?

簡易課税で事務負担は軽減されるのですが、それによって税金が増えては本末転倒です。簡易課税は仮受消費税にみなし仕入率を掛けて仕入税額控除額を計算するので、「多額の経費の支払いが発生し、仮払消費税が多額になるようなケース」だと損をすることがあります。例えば、次のようなケースは要注意です。各会社の事業の種類や特性に応じ、シミュレーションをして判断しましょう。

1)仕入原価率の高い会社・課税取引となる経費の多い会社

仕入原価率(売上に対する仕入費用の割合)が高かったり、課税取引となる経費が多かったりして、仮払消費税が多額でも簡易課税では関係なく、

あくまでも仮受消費税を基準に計算

されます。原則課税では「預かった消費税(仮受消費税)」から「支払った消費税(仮払消費税)」を引くので、仮払消費税が大きいと納税額が減りますが、簡易課税では仮受消費税しか注目しないので損をすることがあるのです。

2)設備投資の予定がある

多額の設備投資をした事業年度については、簡易課税だと損をすることがあります。なぜなら、原則課税なら還付(仮払消費税が仮受消費税を上回る場合に生じる)を受けられるケースでも、簡易課税では還付を受けられないからです。

前述した通り、簡易課税を適用したら最低2年間は原則課税に変更できないので、

2年後までの設備投資計画を見据えて判断する

ことが重要です。

以上(2025年11月更新)
(監修 税理士法人AKJパートナーズ 税理士 森浩之)

pj30137
画像:kai-Adobe Stock

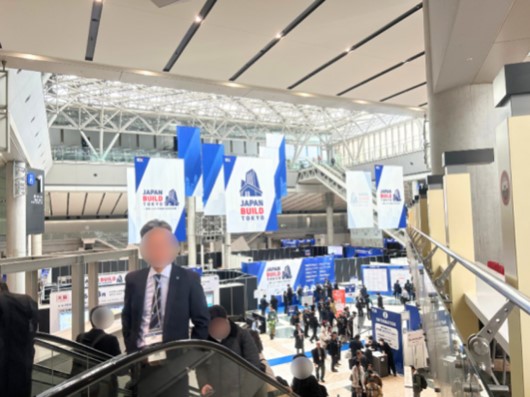
イベントレポート JAPAN BUILD TOKYO 2025/12/10~12開催

 2025年12月10日水曜日~12月12日金曜日、東京ビッグサイトにて、RX Japan株式会社主催のイベント

JAPAN BUILD TOKYO -建築・土木・不動産の先端技術展-(※)

が開催されました! 本展示会は、建築・土木・不動産業者向けの展示会・商談会で、今回で記念すべき10回目の開催を迎えました。

(※業界関係者のための商談会です。一般の方のご入場はできません。)

JAPAN BUILD TOKYO

画像2JAPAN BUILD TOKYO

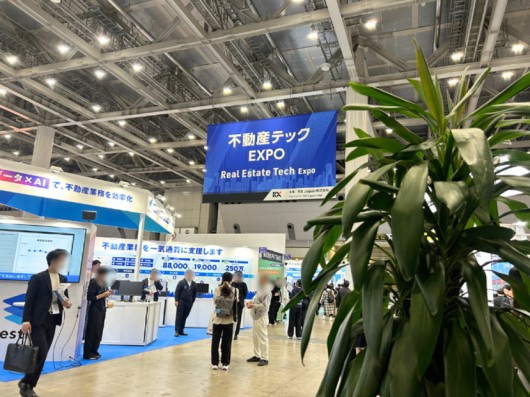
今回は不動産テックEXPO、建築資材EXPO、商業施設・店舗DX展など、大小含めて10の展示会が同時開催され、東京ビッグサイト内は大盛況! 3日間を通して、延べ3万人以上が会場を訪れました。

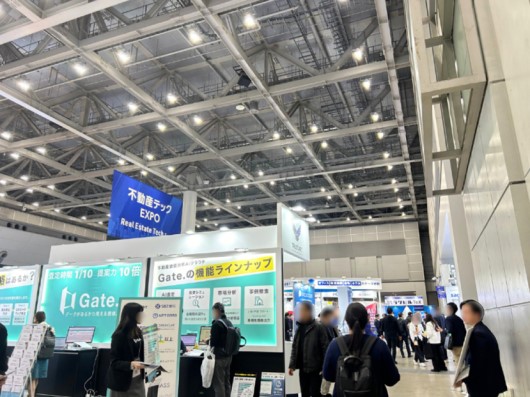
この記事では、特に「不動産テックEXPO」に注目。激動の不動産業界を支えるテクノロジーは、今どんな潮流の中にあるのでしょうか。

画像3

画像4

今回の展示会で特筆すべきは、

AI関連のサービスの多様さ

です。会場内では至るところに「AI」という言葉が掲げられており、その存在感の大きさに圧倒されました。業務効率化やサービス高度化を支える技術として、AIはすでに特別なものではなくなってきており、仕事でこれらを活用する重要性を改めて実感しました。

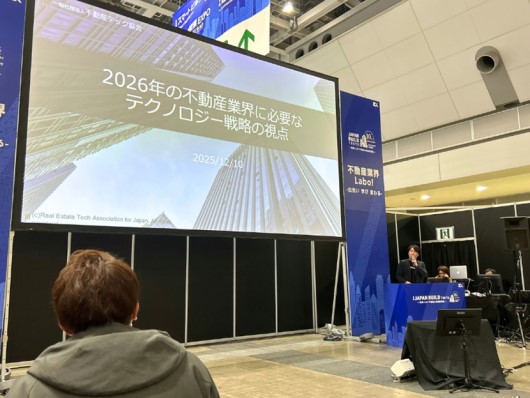
また、セミナーイベント「不動産業界Labo! -出会い 学び 変わる-」内で行われた

「2026年の不動産業界に必要なテクノロジー戦略の視点」

という講演では、不動産テック協会代表理事/リーウェイズ代表取締役CEOの巻口成憲(まきぐち しげのり)氏が登壇。

2026年の不動産業界に必要なテクノロジー戦略の視点

「不動産業界を取り巻く多様なテクノロジーの流れ」と「来たる2026年、日本の不動産業界はどのようなテクノロジー戦略を取るべきなのか」について、不動産テックの最前線に立つ巻口氏自ら解説していただきました。

日本の不動産業界の生産性は、アメリカの同業界と比べて1/4程度と言われています。その現況を打開すべく、現在多くの企業が多種多様なAIサービスの導入に乗り出しています。しかし、巻口氏は

重要なのはAIサービスを導入することではなく、それらを自社の業務や目的に応じてどう使いこなしていくか

だと指摘します。

また、不動産業界における生成AIの活用はすでに広がりを見せていますが、巻口氏いわく、「生成AIは今後、電卓のように誰もが使える存在」になり、使っているだけでは差別化にはつながらないのだそうです。むしろ、

汎用的なAIを利用するのではなく、自社の知見や業務に最適化した独自のAIを構築すること( “AIエージェントの活用”)が競争力の源泉になる

とのこと。

どの業界においても、AIは一部業務の効率化ツールとして使うのではなく、業務フロー全体に組み込む発想が不可欠です。

AIの真の価値は自動化そのものではなく、意思決定の精度を高め、収益につなげる点

にあります。独自のデータをいかに蓄積し、活用していくかが、2026年からの不動産ビジネスを左右する重要なテーマです。

以上(2025年12月作成)

pj10090
画像:日本情報マート

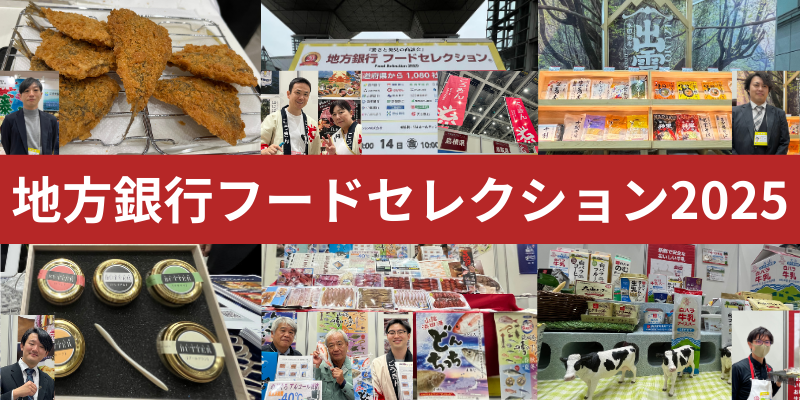
ごうぎん経営者クラブ会員も参加! 地方の「食」が東京に集結 地方銀行フードセレクション2025

1 島根、鳥取、広島、岡山、兵庫の「食」を発信する21出展者!

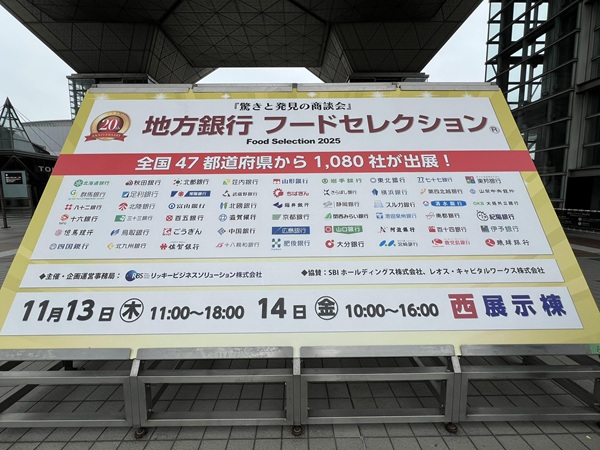
2025年11月13日(木)〜14日(金)の2日間にかけて、東京ビッグサイトで地方銀行フードセレクション2025が開催されました。地方銀行フードセレクションは20年の歴史を誇るイベントで、全国の地方銀行が一体となって開催する、まさに地域の食品事業者を主役にした「食」の商談会です。

地方銀行フードセレクション2025

このフードセレクションに山陰合同銀行も参加し、ごうぎん経営者クラブ会員を含む山陰合同銀行の取引先21社が出展しました。出展者リストは巻末でご紹介しているので、ぜひご確認ください。

今回、ごうぎん経営者クラブサイト事務局では、山陰合同銀行 ソリューション営業部の島田さんと久米さんにご案内いただき、ごうぎん経営者クラブ会員の出展風景を取材しましたのでご紹介します。

山陰合同銀行の出展エリアには赤いのぼりが何本も立ち、広い会場でも本当によく目立っていました。展示会場には出入り口が複数ありますが、山陰合同銀行の出展エリアは出入り口からすぐの場所と、好立地です。

山陰合同銀行の出展エリア

2 出展者のご紹介

それでは出展者をご紹介していきましょう。取材をさせていただいた順番に掲載します。

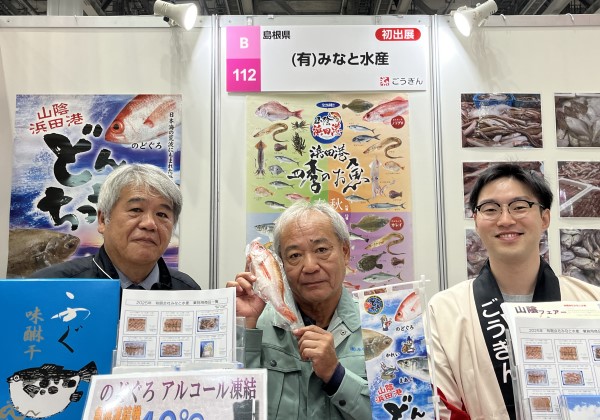
1)みなと水産

みなと水産の中村さんたち。

みなと水産

みなと水産

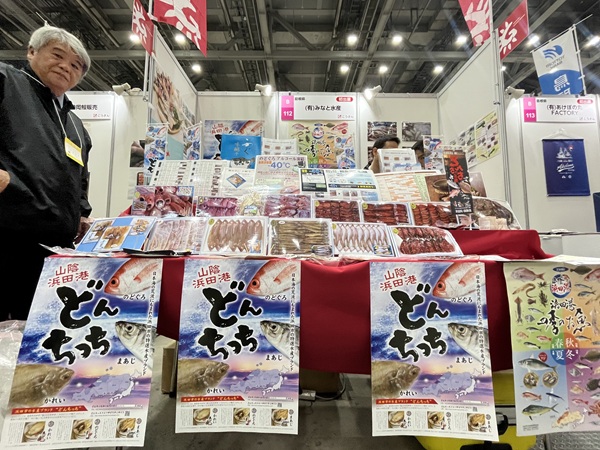
この度は東京ビッグサイトでの展示の機会をいただき、ありがとうございます。山陰の干物を全国各地にご提供したいと思っております。何といっても山陰ののどぐろが一番。その他にもアナゴの一夜干しなど、当社の看板商品がたくさんあります!

2)エヌディエス

エヌディエスの佐野さん。

エヌディエス

エヌディエス

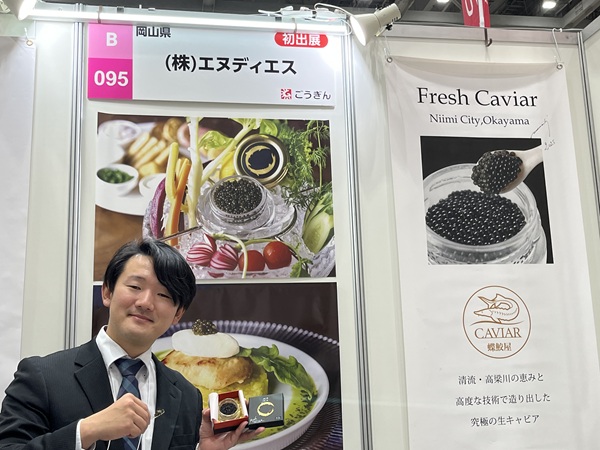
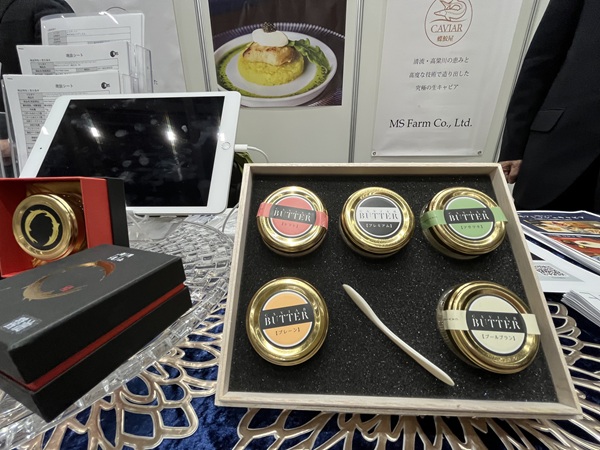
岡山県新見市(にいみし)で採れた「新見フレッシュキャビア」を出展しています。この上質なキャビアを世界に発信したいと思っております。よろしくお願いいたします。2024年には「蝶鮫屋東京店」(東京都千代田区内幸町1丁目7-1 日比谷OKUROJI内 G15)もオープンしています!

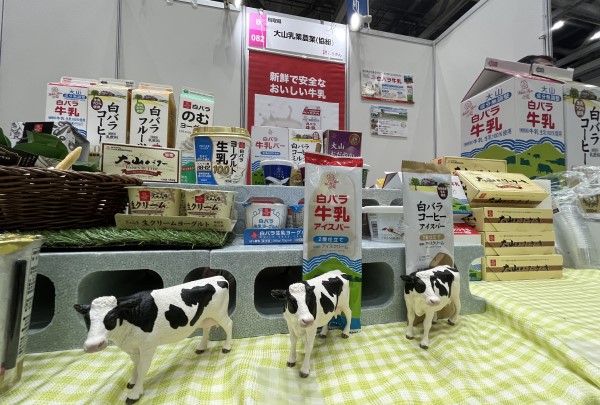
3)大山乳業農業協同組合

大山乳業農業協同組合の金村さん。

大山乳業農業協同組合

大山乳業農業協同組合

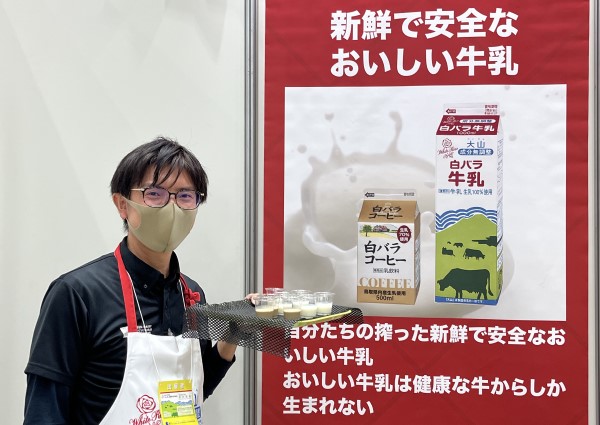
新鮮で安全、おいしい牛乳をお持ちしました。関東で商品を幅広く提案できるように頑張っていきますので、よろしくお願いいたします!

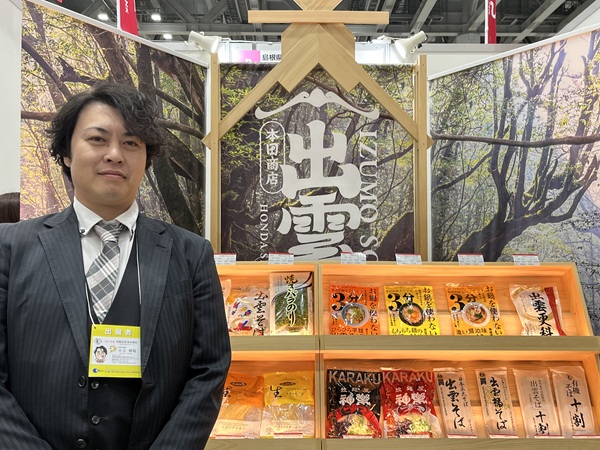
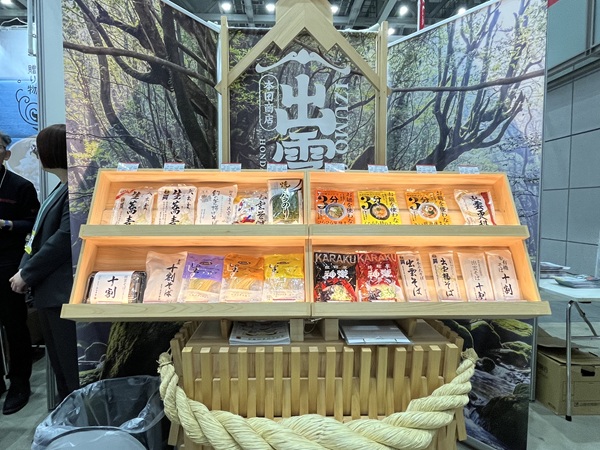
4)本田商店

本田商店の小玉さん。

本田商店

本田商店

出雲そばは日本三大そばの一つです。ぜひ、ご家庭でおいしいおそばを食べていただければと思います。お勧めの商品は、「奥出雲生蕎麦」です。国産の5割のそば粉を使い、素材の味を活かして仕上げたロングラン商品です。

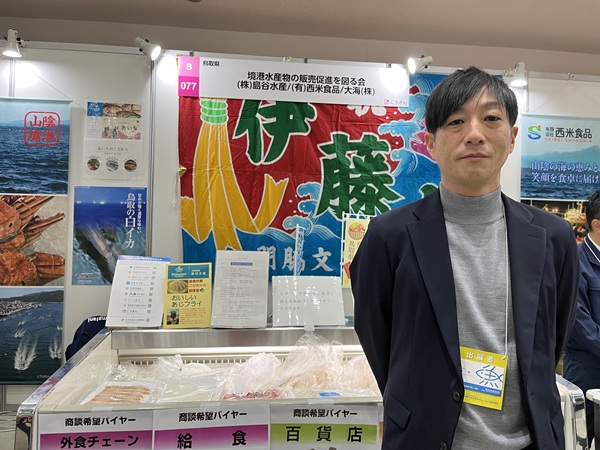
5)島谷水産

島谷水産の島谷さん。

島谷水産

島谷水産

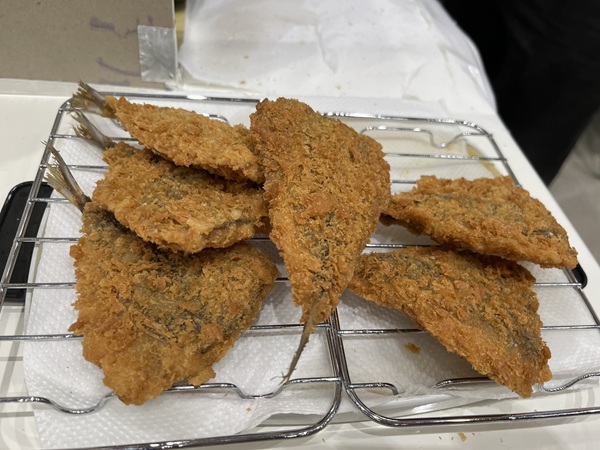
商品はアジフライが一推しです。アジフライは競合も多い商品ですが、鮮魚屋ならではの特長として、鮮度に徹底的にこだわっています。その為、当社の商品は冷めてもふっくら感が残ります。それは素材が良いからです!

3 皆さまのビジネスの発展をお手伝いします!

最後に、山陰合同銀行 ソリューション営業部の島田さん(写真左)と久米さん(写真右)にお聞きした、地方銀行フードセレクション2025への意気込みをご紹介します。

島田さんと久米さん

「出展して良かった!」と出展者の皆さまに実感していただけるように、銀行一丸となって商売繁盛と良縁創出のサポートをいたします。本日は、各出展者の担当行員のほか、人事部推薦の「活きのいい若手応援団」など総勢30名近い行員が来ていますので、大いに盛り上げていきます!

この記事はイベント終了後に執筆・掲載されたものですが、きっと素晴らしい成果が上がっていると思います。今後も、ごうぎん経営者クラブ会員が参加するイベント情報などを公開していきます。

4 出展者リスト(一部、再掲)

出展者名:有限会社本田商店

商品名:お鍋を使わない ひらひら平麺 出雲そば

原材料はそば粉、小麦粉、食塩のみ。素材そのものの香りと風味を大切にした出雲そばです。常温保存可能。

URL:https://sobahonda.com/

出展者名:株式会社ニューズアンドフラグメント

商品名:くにまつ汁なし担担麺

独特の辛さが癖になる汁なし担担麺。添付の山椒ラー油で辛さ調節が可能です。

URL:https://kunimatsu-gift.com/

出展者名:有限会社ワタエー

商品名:十六島のり

島根県の十六島町で収穫した希少価値の高い天然岩のり。磯の香りがとても強く、コシのある食感が特徴です。

URL:https://wataeshop.com/

出展者名:大山乳業農業協同組合

商品名:白バラ牛乳

純白の牛乳一滴一滴にまごころを込め、酪農家の心をそのままお届けします。

URL:https://dainyu.or.jp/

出展者名:有限会社春光社

商品名:いちごシェイク

島根県大田市産のイチゴをたっぷり使いました。どなたにも好まれる甘酸っぱい味わいです。

URL:https://syunkoen.com/

出展者名:株式会社エヌディエス

商品名:新見フレッシュキャビア(醤油味)

国産キャビアを醤油で味付けしたオリジナル商品です。キャビアの強い塩味が苦手なかたにもおすすめです。

URL:https://msfarm.co.jp/index.php

出展者名:有限会社岡伊三郎商店

商品名:いろどり宝石菓

シャリっとした触感と中の柔らかい寒天の組み合わせがクセになるお菓子です。天然着色料使用で安心。

URL:https://okaisaburou.base.shop/

出展者名:株式会社日本きのこセンター商事

商品名:有機乾燥あらげきくらげ

品種開発から手掛けており、生まれも育ちも鳥取県!安心安全で高品質のあらげきくらげです。

URL:https://www.kinoko-shoji.com/

出展者名:株式会社なかたか

商品名:島根 しじみラーメン

自家製のちぢれ麺と、島根県宍道湖産のしじみエキスを贅沢に使用したスープが特徴の一品です。

URL:https://www.mengurume.co.jp/

出展者名:奥出雲椎茸株式会社

商品名:奥出雲椎茸

国内の広葉樹を使い、榾木製造から収穫までを一貫して奥出雲町で行っています。

URL:https://oishiitake.com/

出展者名:株式会社島谷水産

商品名:こだわりのアジフライ

境港を中心とする山陰沖で水揚げされる鮮度が良い真あじを、そのまま3枚おろしにしてパン粉を付けました。

URL:https://www.shima-tani.co.jp/

出展者名:有限会社小西本店

商品名:にゃんもにゃにゃ猫のもなかのお味噌汁

具沢山の味噌汁ともなかで栄養豊富、食べ応えも満点。売上の一部を保護猫団体に寄付しています。

URL:https://www.nishikimiso.com/

出展者名:株式会社静岡鰻販売

商品名:静岡自鰻 長蒲焼

グループ企業で丹精込めて養殖された鰻のみを使用しています。味付けにも加工にもこだわった商品です。

URL:http://shizuman.jp/

出展者名:有限会社みなと水産

商品名:のどぐろ開干

山陰沖で漁獲されたのどぐろを昔ながらの製法を守り開き干しにしています。「白身のトロ」をご堪能ください。

URL:https://minato-suisan.shop-pro.jp/

出展者名:大海株式会社

商品名:のどぐろフィーレ

寿司ネタとして人気ののどぐろを1枚1枚手作業でフィーレにしております。機械では出せない肉厚さで食べ応え抜群です。

URL:https://daikai-web.com/

出展者名:有限会社西米食品

商品名:鮭ボール

国産の銀鮭を使用し、高温高圧蒸気で骨ごと加工。カルシウムたっぷりです。

URL:https://seibeishokuhin.co.jp/

出展者名:株式会社大連

商品名:餃子

ひとつひとつ親父が手包み。地元食材にこだわり、パンチの効いたにんにくの旨味が凝縮した餃子です。

URL:https://dairen.jp.net/

出展者名:有限会社本田商店

商品名:のどぐろ開き干し

気温や魚の状態をみて、塩加減や乾燥温度を調節し仕上げています。ジューシーな味わいで脂のノリが絶品です。

URL:https://hondashoten.net/

出展者名:えごまのさいとう (斎藤建材店)

商品名:超・黄金美乃雫

年間生産量わずか500本。完全無添加で非常に飲みやすい仕上がりの有機えごま油です。

URL:https://home.tsuku2.jp/storeDetail.php?scd=0000134267

出展者名:有限会社あけぼの丸FACTORY

商品名:炙りのどぐろ しゃぶしゃぶセット

日本有数ののどぐろ水揚げ量を誇るあけぼの丸と地元老舗料亭「十久利」がコラボ。溶けだした脂と旨味が絶妙。

URL:https://hamada-saeki.co.jp/

出展者名:有限会社布野製菓

商品名:出雲銘菓 結び餅

柔らかな餅と優美な甘さの餡が織りなす逸品は、皆様に奥深い幸福の余韻を残します。

URL:https://www.funoseika.com/

以上(2025年12月作成)
(取材、画像 日本情報マート 代表取締役 松田泰敏)

【開催終了】令和7年度第2回「脱炭素経営入門セミナー」

本セミナーは開催済みです。ご参加くださいました皆さまありがとうございました。

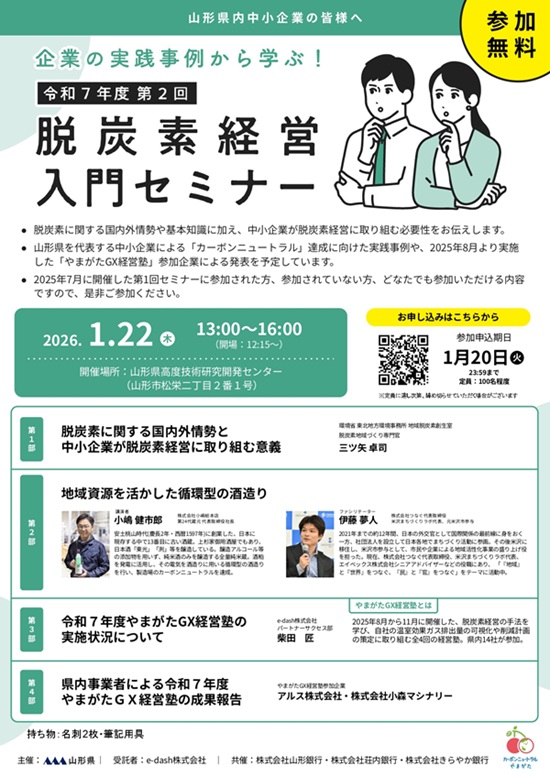
2026年1月22日、山形県および県内金融機関3行にて、第2回「脱炭素経営入門セミナー」を開催します。

参加費は無料です。ぜひご参加ください。

このセミナーでは、脱炭素経営の「なぜ」から「どうすればいいのか」まで、中小企業の経営者の皆様に本当に必要な情報を厳選してお届けします。

お申し込み締め切りは2026年1月20日(月)23:59です。
※定員は100名程度です。定員になり次第締め切る場合があります。

お申し込みフォームはこちらから(外部サイトへリンク)(先着順)


↑クリックで拡大表示↑

開催概要

  • 日時: 2026年1月22日(木)13:00~16:00(開場:12:15~)
  • 会場: 山形県高度技術研究開発センター「多目的ホール」 (山形市松栄二丁目2番1号)
  • 参加費: 無料
  • 定員: 100名程度(定員に達し次第、締め切らせていただきます)
  • 持ち物: お名刺2枚、筆記用具

プログラム

  • 講演『脱炭素に関する国内外情勢と中小企業が脱炭素経営に取り組む意義』
    講師:環境省 東北地方環境事務所 地域脱炭素創生室
    脱炭素地域づくり専門官 三ツ矢 卓司 氏
  • 講演『地域資源を活かした循環型の酒造り』
    講師:株式会社小嶋総本店 第24代蔵元 代表取締役社長 小嶋 健市郎 氏
    株式会社つなぐ 代表取締役 伊藤 夢人 氏
  • 令和7年度やまがたGX経営塾の実施状況について
    e-dash株式会社
  • 県内事業者による令和7年度やまがたGX経営塾の成果報告
    アルス株式会社
    株式会社小森マシナリー

【本件に関するお問い合わせ先】

きらやか銀行 法人サポート部 TEL:023-628-3788

【朝礼】今年、あなたはかわいがられ、信頼される存在でしたか?

【ポイント】

  • 1年間、周囲からかわいがられ、信頼される存在であったか?
  • 明るく、素直で、真摯な姿勢を貫いていれば、上司やお客様からチャンスを与えられる
  • チャンスに応えて、成長の好循環が生まれると他の人よりも早く成長できる

2025年ももうすぐ終わろうとしています。今年1年間、本当にお疲れさまでした。年末年始はゆっくり休んで英気を養ってください。さて、今日は今年最後の朝礼なので、この1年間を振り返り、自己評価してもらいたいことがあります。テーマは、「この1年間、周囲からかわいがられ、信頼される存在であったか?」ということです。

例えば、上司から見てかわいい部下とは、「頑張っている部下」「一生懸命についてくる部下」「素直に教えを求めてくる部下」です。上司はそうした部下に目を掛けたくなるもので、いろいろなことを親身になって教え、チャンスも与えます。同様にお客様から見た場合、「少々の無理なら笑顔で応えてくれる相手」「こちらを考慮し、きちんと意見してくれる相手」「訪問後にお礼を言ってくる礼儀正しい相手」はかわいいものです。そうした相手には、「いつもよくしてもらっているし、新しい企画を相談してみようかな」と、やはりチャンスを与えたくなるものなのです。

大切なのは、明るいこと、素直なこと、真摯なことであり、こうした姿勢を貫いていれば、上司やお客様のほうからチャンスを与えてくれるようになります。それに応えていくと、周囲からの信頼を勝ち取ることができます。上司やお客様との関係が良好なことは、他の社員から見れば“できる社員”の証しです。また、さまざまな経験を通じて対応できるビジネスの範囲が広がれば、そこから次のチャンスにつながっていきます。

このような成長の好循環が生まれると、皆さんは他の人よりも早く、真っすぐに成長することができます。今、私が経営の立場にいられるのも、かつて上司や初めて担当したお客様に本当によくかわいがってもらえたからだと思っています。もちろん、独自に努力することは大切ですが、1人でできる経験は限られており、成長のスピードも速くありません。それならば、周囲の力を借りたほうがよいのは明白です。

ただし、上司もお客様も、かわいがる相手を選びます。そうした意味で、皆さんは選ばれた存在だったでしょうか。もしそうなら来年も、残念ながら違っていたら来年こそは、かわいがられる存在になってください。そうすれば、皆さんの可能性は大きく広がっていきます。

以上(2025年12月作成)

pj16745
画像:Mariko Mitsuda


2025年「仕事納め」で社員に伝えたいことは? スピーチ例も紹介!

1 いよいよ仕事納め! 経営者は社員に何を伝える?

2025年もいよいよ終わりに近づいてきました。この時期になると、経営者の頭の隅に浮かんでくるのが、

「今年の仕事納めの挨拶では、何を話そうかな……」

という悩みです。社員たちに伝えたいことはたくさんあるけれど、毎年のように挨拶していればマンネリ化が気になってくるのは当然のこと……。

そこで今回は、中小企業の経営者307人に「2025年の仕事納め、社員に何を話す予定か?」についてアンケートを実施しました。はたして、他の経営者たちは社員に何を話そうとしているのか……!? 気になる回答を紹介します。

挨拶のジャンルごとに、仕事納めの挨拶で参考にできるスピーチなどのコンテンツも併せて掲載しますので、ぜひ、ご参考になさってください。

アンケートは2025年11月に、インターネットを通じて行いました。回答の中で、明らかに誤字と思われる表記などは修正しています。

2 社員に「感謝」を伝えたい経営者

「感謝」を伝えたい

  • 皆さんのおかげで業績が伸び、経営者として幸せです。感謝しています
  • 一年間無事故で過ごした事への感謝
  • 大難は小難に大過なく、本年を過ごせた事はひとえに社員一同の助力によることの感謝表示

社員に感謝を伝えたいときに参考にできるコンテンツはこちら!

3 社員に「健康の大切さ」を伝えたい経営者

「健康の大切さ」を伝えたい

  • 健康に注意して来年も無理なく仕事ができる様に、体調管理してください
  • 健康に気をつけて、来年も頑張っていきましょう
  • 仕事も大事ですが、まず一番にご自身や家族の健康管理に気をお配り頂き、新年も元気に皆さんで力を合わせて頑張りたいと思います。宜しくお願いします

社員に「健康の大切さ」を伝えたいときに参考にできるコンテンツはこちら!

4 社員に「コツコツ頑張る大切さ」を伝えたい経営者

「コツコツ頑張る大切さ」を伝えたい

  • 今までのように仕事を来年も愚直にこなしていこう。決して無理はしないように
  • 真面目に仕事をすれば良い事があります。
  • 砕石としては厳しくなるばかりである。砕石以外のみちとしていろいろ手を出してきた。芽が出るまでかかると思うが、前を進んでいきたい。
  • 当たり前の事を毎日、繰り返す

社員に「コツコツ頑張る大切さ」を伝えたいときに参考にできるコンテンツはこちら!

5 社員に「困難を乗り越える力」を伝えたい経営者

「困難を乗り越える力」を伝えたい

  • 年々取り巻く環境が厳しくなってきている事を理解して、それに対応するべく日々の努力や工夫を再確認してほしい
  • 業界全体の危機感。各自の責任感
  • 今年、来年も試練の年が続くが皆の叡智を結集して乗り切って行ってほしい
  • 生き残りをかける年になる

社員に「困難を乗り越える力」を伝えたいときに参考にできるコンテンツはこちら!

6 社員に「前進力」を伝えたい経営者

「前進力」を伝えたい

  • 過去の実績を忘れ、これから何ができるか、そのことに集中しよう
  • 本年は色々あったもののうまくことが収まり、来年は今年以上に前進したい
  • 26年飛躍の年にする

社員に「前進力」を伝えたいときに参考にできるコンテンツはこちら!

7 社員に「向上心」を伝えたい経営者

「向上心」を伝えたい

  • 一人一人目標をもって挑戦して欲しい
  • 人生の目標を高く持って欲しい

社員に「向上心」を伝えたいときに参考にできるコンテンツはこちら!

8 社員に「効率的に仕事をすることの大切さ」を伝えたい経営者

「効率的に仕事をすることの大切さ」を伝えたい

  • 時間的計画を明確にして仕事をしてほしい
  • 生産性の向上
  • 時間の効率化

社員に「効率的に仕事をすることの大切さ」を伝えたいときに参考にできるコンテンツはこちら!

9 社員に「仕事を楽しんでほしいこと」を伝えたい経営者

「仕事を楽しんでほしいこと」を伝えたい

  • 今年と一緒で仕事は楽しんでしてほしい。ゆっくり休む時は休む、働く時は働く、メリハリをつけてやっていきたい
  • 自分の今年の目標をもって、楽しく頑張ってほしい

社員に「仕事を楽しんでほしいこと」を伝えたいときに参考にできるコンテンツはこちら!

10 社員に「お客さまに頼られてほしい」と伝えたい経営者

「お客さまに頼られてほしい」と伝えたい

  • 成長こそ、売上達成のポイントであること顧客信頼を得ること、任せてもらえるようになること
  • お客様に選ばれてほしい

社員に「お客さまに頼られてほしい」と伝えたいときに参考にできるコンテンツはこちら!

11 社員に「笑顔の大切さ」を伝えたい経営者

「笑顔の大切さ」を伝えたい

  • 一緒に頑張ることの大切さ、報連相の徹底、いつもニコニコ

社員に「笑顔の大切さ」を伝えたいときに参考にできるコンテンツはこちら!

以上(2025年12月作成)

pj00798
画像:いらすとや

総務・人事労務のための「生成AI」活用マニュアル(2026年1月号)

生成AIを業務に用いる際には、闇雲にプロンプト(指示文)を入力しても効率化にはつながりません。活用の方針を定め、生成AIの得意・不得意を把握したうえで、どのようなシーンで・どのような目的で・どういった点に注意して使うべきなのかという「生成AI活用の考え方」の部分が重要です。
本冊子では、この点を軸としながら、企業の総務・人事労務担当者向けに、生成AIを活用することで日頃の業務を効率化する方法を紹介します。
なお、本冊子で紹介する活用法のプロンプト・出力結果等の一部は、下記のURLまたはQRコードよりダウンロードできます。

https://www.kigyoujitsumu.com/addition/202601/

ユーザー名:njg_extra  パスワード:202601

PDFはこちらをクリック!


うつ病が回復しない社員の休職期間が満了してしまったら?

1 休職中の社員がそのまま退職するケースは珍しくない

「休職(私傷病休職)」は、社員が私傷病(仕事以外の理由によるケガや病気)で働けない場合、労働契約は継続しつつ、一定期間仕事を休んでもらう(労働の義務を免除する)制度です。

就業規則で定めた休職期間が満了するまでに、

  • 社員が働ける状態まで回復したら、復職(元の業務か、より軽い業務に復帰させる)
  • 回復しなければ、退職(休職期間の満了とともに、労働契約が自動的に終了する)

となるのが一般的です。ちなみに、休職期間の満了による退職は「自然退職」と呼ばれます。

理想は社員が復職することですが、うつ病などの場合、状況によって治療にかかる時間は人それぞれで大きく異なり、残念ながら症状が回復せず退職に至るケースも珍しくありません。

経営者や労務担当者にとって、苦しい状況にある社員に退職の話を切り出すのは、とてもつらいことです。かといって、曖昧な対応をしてしまうと、いざ休職期間が満了して退職となった場合、社員が「そんな話は聞いていない!」と言い出してトラブルになる恐れがあります。

この記事では、休職中に社員の症状が回復せず、いよいよ退職を考えざるを得なくなった場合の対応のポイントとして、次の2つを紹介します。

  • 「社員の健康」を第一に考えつつ本人の気持ちにも寄り添う
  • 「休職期間満了通知書(兼合意書)」で認識を合わせる

2 「社員の健康」を第一に考えつつ本人の気持ちにも寄り添う

1)復職させることが、必ずしも社員のためになるとは限らない

休職は法律で定められた制度ではなく、会社がそれぞれの就業規則に基づいて運用しますが、基本的な流れはどの会社でも同じです。

  • 社員が休職要件(一定日数の欠勤など)に該当したら、休職命令を出す(休職開始)
  • 休職期間の満了が近づいてきたら、復職の可否を判断し、社員に伝える
  • 休職期間の満了とともに(またはその前に)、社員が復職または退職する(休職終了)

経営者や労務担当者にとって特につらいのは、2.「復職が不可」となった場合です。苦しい状況にある社員に退職の話は切り出しにくいですし、経営者や労務担当者にも「社員が復職を望んでいるなら、できる限りその気持ちに応えたい」という思いがあります。

ですが、うつ病などのように完全に治ったかどうかの判断が難しい病気の場合、

復職を急ぎすぎたせいで、回復しかけていた症状が再び悪化してしまうケース

は珍しくありません。その場合、社員は余計に苦しむことになります。ですから、復職の可否は

会社が第一に守るべきは「社員の健康」である

ということを念頭に置いて、感情に流されず、冷静に判断しなければなりません。

2)休職中、社員とじっくり話す機会を設けることが大切

社員の健康を第一に考えると言っても、主観だけで「復職できない」と決めつけるのはNGです。社員の体調や治療の状況など、必要な情報を集めた上で判断しなければなりません。

また、仮に「復職できない」という判断が妥当だとしても、突然退職を切り出されたら社員は動揺しますし、場合によっては会社に反発するかもしれません。ただでさえ、病気でつらい状況にあるわけですから、コミュニケーションには十分な配慮が必要です。

復職の可否を判断するのに必要な情報を集めつつ、社員の気持ちにも寄り添うには、休職中、社員とじっくり話す機会を設けることが大切です。具体的には、

休職開始からある程度時間がたったタイミングで、電話やオンラインでの面談を実施

します。時間とともに社員の状況が変化する可能性があるので、社員の体調にもよりますが、できれば「休職開始から1カ月ごと」など目安を決めて、複数回実施するのが望ましいです。

面談の主な目的は、

  • 復職の可否を判断するのに必要な情報を集める
  • 不安を感じたり自分を責めたりしてしまう社員の気持ちに寄り添う
  • 休職について、会社と社員との間で認識のギャップがないかを確認する

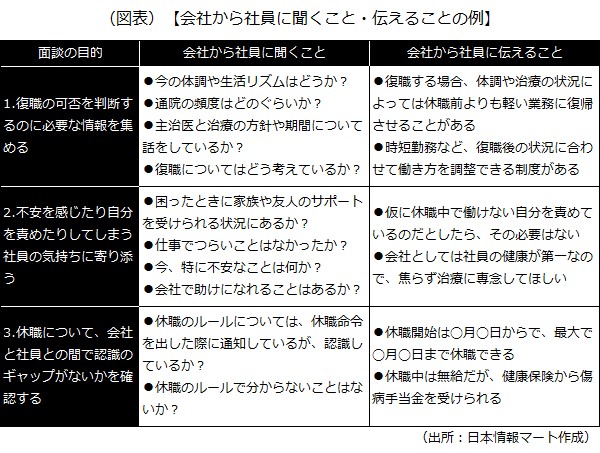
の3つです。これらの目的を意識して、会社から社員に聞くこと、会社から社員に伝えることを事前に整理してから面談に臨みましょう。具体例は次の通りです。

会社から社員に聞くこと・伝えること

面談の際は、社員の体調に配慮してあらかじめ時間を区切り、時間内に聞けなかったことは、次の機会にヒアリングします。また、うつ病などの場合、社員の話すスピードやこちら側の質問に対するリアクションが遅くなる場合がありますが、そこは社員のペースに合わせるようにします。なお、面談時の社員の様子も、復職の可否を判断する大切な要素のひとつです。

3)復職の可否は明確に伝える。ただし、社員への感謝も忘れない

休職中の面談で社員の状況を把握したら、休職期間の満了前に社員から主治医の診断書を提出してもらい、復職の可否を判断します。ただし、社員の主治医が仕事内容を詳しく把握していないケースもあるため、場合によっては会社指定の医療機関などに協力を仰ぎます(このあたりは就業規則で明確に定めておく必要があります)。

復職の可否について判断したら、電話やオンラインで結果を社員に通知します。復職できると判断した場合、それを社員に伝えた上で、職場に復帰する時期や復職後の業務、勤務形態などについてすり合わせをしていきます。

一方、復職できないと判断した場合、どのように社員に伝えるかが悩ましいですが、曖昧な言い方をするとかえってトラブルになる恐れがあるので、

  • 社員が復職可能な状態まで回復したとは認められないと判断したこと
  • 社員が休職期間の満了とともに退職となること

などを明確に伝えるようにします。

社員によっては会社を辞めたくなくて「私はもう大丈夫です、働けます」と食い下がってくる人もいますが、主治医の診断書なども踏まえた上での判断ですから、

「復職を急いで症状を悪化させたくない、あなたの健康を第一に考えた結果だ」

などと伝え、会社の決定を安易に曲げることはしないようにします。

逆に、退職を受け入れつつ「会社に迷惑ばかりかけてしまい、申し訳ありません」と謝罪してくる人もいますが、社員に落ち度はありませんし、会社にとっても不本意な退職ですから、

「在職中、社員がいてくれてどれだけ助かったか」など、社員への感謝

を精一杯伝え、誠実な態度を示して社員と別れるようにします。

3 「休職期間満了通知書(兼合意書)」で認識を合わせる

1)書面を交わしておくと、「言った」「言わない」のトラブルが起きにくい

社員と慎重に対話すれば、休職に関するトラブルをある程度防ぐことができますが、口頭でのやり取りだけでは、お互いに誤解が生じたり、重要なことを聞き漏らしたりするリスクがあります。

よりトラブル防止に重きを置いた対応をするのであれば、

会社と社員との間で「休職期間満了通知書(兼合意書)」を交わすこと

をお勧めします。

休職期間満了通知書(兼合意書)とは、休職期間が満了する前に、社員に対して

  • 社員が復職可能な状態まで回復したとは認められないと判断したこと
  • 社員が休職期間の満了とともに退職となること

などを通知する書面です。復職の可否については前述したように口頭でも社員に通知しますが、併せて書面も交わすことで、「言った」「言わない」のトラブルが起きにくくなります。

また、社員が雇用保険に加入している場合、休職期間の満了により退職した際に、その旨を所轄ハローワークに届け出る必要がありますが、この際、退職理由を証明する添付書類として休職期間満了通知書(兼合意書)を活用できます。

2)退職について社員が合意する署名欄を設けておくと安心

休職期間満了通知書の書式は任意ですが、次のように退職について社員が合意する署名欄を設けておくと、トラブル防止に役立ちます。なお、ここでは割愛していますが、実際は「就業規則の休職に関する条文」「休職期間の計算方法」などを別紙として添付するのが望ましいです。


〇年〇月〇日

休職期間満了通知書 兼 合意書

〇〇〇〇 様

株式会社〇〇〇〇    

代表取締役 〇〇〇〇 印


記


あなたは、病気療養のため、当社就業規則第〇条の規定により、〇年〇月〇日より休職されていますが、〇年〇月〇日をもって本休職期間が満了となります。

当社は、電話および面談(オンライン)でのあなたの様子、医師の診断書などを基に、慎重に復職の可否を検討して参りましたが、最終的に、復職可能な状態まで回復したと認めることはできないと判断しました。

つきましては、当社就業規則第◯条の規定により、あなたは本休職期間が満了する〇年〇月〇日をもって退職となりますので、本書をもって通知します。

あなたの一日も早いご回復を心よりお祈り申し上げます。

以上

———————————————————————————————————–

株式会社〇〇〇〇    

代表取締役 〇〇〇〇 殿


上記の内容について承知しました。〇年〇月〇日をもって退職となることに合意します。

〇年〇月〇日

氏名 〇〇〇〇 印

4 その他、休職期間の満了に当たって押さえるべきこと

1)傷病手当金や基本手当の手続きは迅速に行う

社員が休職期間の満了とともに退職する場合、私傷病の状況によっては、退職後もしばらく働けない可能性があります。仮に社員が健康保険や雇用保険の給付の受給資格を持っているのであれば、支給が滞らないよう、給付に関する会社側の手続きを迅速に行うことが大切です。

例えば、退職時に健康保険の被保険者だった社員が一定の要件を満たす場合、

退職後も健康保険から傷病手当金が支給

されます。支給額はおおむね在職中の賃金の3分の2で、支給期間は同じ傷病について最初に傷病手当金を受けた日から通算1年6カ月間です。会社は所定の申請書について、勤務状況や賃金の支払い状況などの証明をし、その他必要な事項(振込先や療養担当者の意見)を社員やその主治医に記入してもらった上で、保険者(全国健康保険協会など)に送付する必要があります。

また、退職時に雇用保険の被保険者だった社員が一定の要件を満たす場合、

退職後、就職活動をしている間、雇用保険から基本手当が支給

されます。支給額はおおむね在職中の賃金の45~80%で、支給期間は退職日の翌日から原則1年間です(正確には、そのうち失業中で就職活動をしている期間)。ただし、私傷病などですぐに働けない場合、最大3年間の延長が可能です。会社は所定の離職証明書を、所轄ハローワークに提出して離職票の交付を受け、社員に送付する必要があります。

2)場合によってはフリーランスとして働いてもらうことを検討する

ここまで、社員に配慮しつつトラブルなく別れることを前提に話をしてきましたが、経営者や労務担当者の中には「このまま別れるのはつらい、何とか一緒に働く道を残したい」と考える人もいるはずです。こうした場合、社員が退職した後に、

業務委託契約を結んでフリーランスとして働いてもらう

という手があります。もちろん、症状が回復してからという前提ですが、決められた就業時間の中で働く社員と違い、フリーランスは自分で働く時間をコントロールできますし、会社も必要なときだけ仕事を依頼できるので、お互いに無理をせず仕事ができる可能性があります。

一方、自由な働き方である分、自分で自分を管理できない人はフリーランスに向きません。

  • 会社から逐一指示を受けなくても、自分で仕事の筋道を立てられるか?
  • 仕事のスケジュールやお金の管理などにルーズでないか?
  • 発破をかけられなくても、自分で努力し、成長していく意欲があるか?

などを検討した上で、フリーランスとしての働き方を打診するかを決めましょう。

ただし、社員の症状が回復していない状況でいきなりフリーランスの話を持ちかけると、かえってプレッシャーを与えてしまう恐れがあります。まずは退職後の連絡方法だけ確保しておき、退職からある程度時間がたってから連絡を取るなどの配慮が必要です。

以上(2025年11月更新)
(監修 有村総合法律事務所 弁護士 渡邉和也)

pj00679
画像:shironagasukujira-Adobe Stock

(地方税編)どこまで知ってる「日本の税金50種」

1 日本に存在する税金の種類は、何種類?

ニュースなどを見ていると、年収の壁の引き上げや、ガソリン代高騰を背景にガソリン税の暫定税率の撤廃など、とにかく税金の話が出てきます。また、実生活で、車や不動産を購入すると、自動車税、自動車重量税、不動産取得税、固定資産税など多くの税金が絡んできます。では、ここで質問です。

みなさんは現在日本に存在する税金が何種類あるかご存じでしょうか?

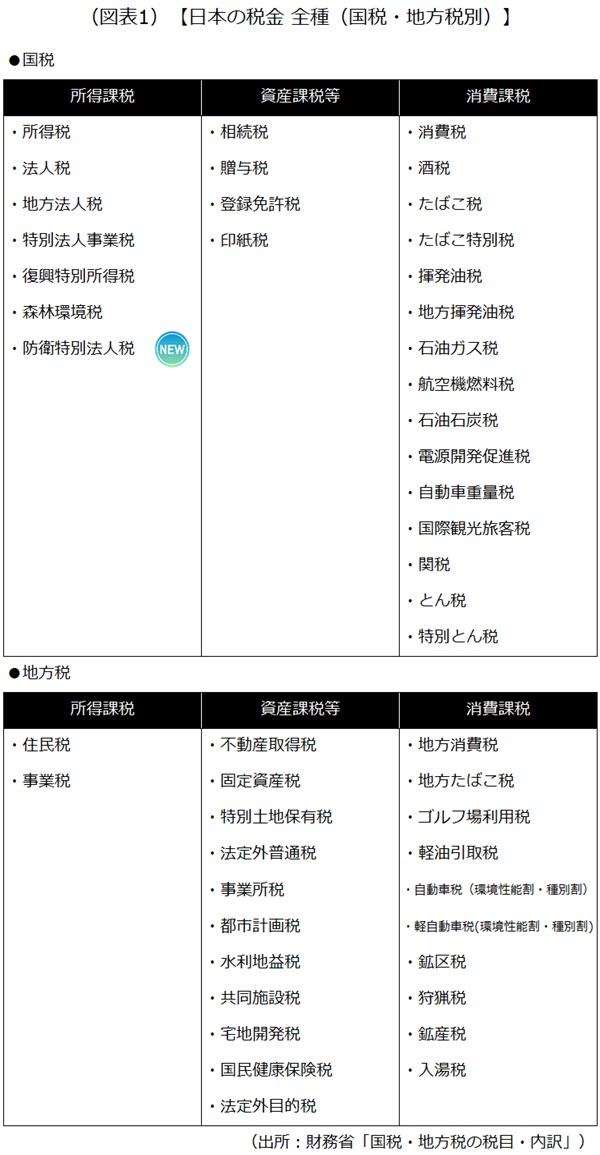
法人税や所得税、消費税などはなじみ深いのでご存じだと思いますが、日本にはそれ以外にも多くの税金が存在し、その数はなんと約50種類。なお、次の図表上の分類方法については次の章以降で解説します。

税金の種類

自分の生活に直接かかわる税金も、そうでない税金も、自分の住んでいる社会でどのような税負担があるのか知っておいて損はありません。まずは、興味のある税金からチェックしてみましょう。

この記事は、日本に存在するそれぞれの地方税の概要をまとめています。国税については、次のリポートをご参照ください。

2 税金の分類方法

税金の分類方法はさまざまですが、この記事では、以下の2つに分類(カテゴリー分け)してみます。

1)税金を納める場所がどこか? に着目した分類

国税と地方税とがあります。

  • 国税:国に納める税金
  • 地方税:地方公共団体に納める税金

2)何に対してかかるか(課税されるか)? に着目した分類

所得課税、資産課税等、消費課税があります。

  • 所得課税:所得や利益に対して課される税金
  • 資産課税等:その資産を保有していることに対して課される税金
  • 消費課税:商品やサービスを購入したり使ったりすることに対して課される税金

3 地方税のうち、所得課税に分類される税金

1)住民税

1.個人住民税

個人住民税は、その地域に住む個人に対して課される税金です。個人住民税は、都道府県民税と市町村民税に分かれ、それぞれ「均等割(均等に一定額が課される)」と「所得割(その人の所得を基に課される)」によって計算されます。標準税率は、

  • 均等割:都道府県民税が1500円、市区町村民税が3500円の合計5,000円
  • 所得割:都道府県民税が4%、市町村民税が6%の合計10%

です。標準税率とは、地方税法で定められた税率のことで、各自治体が一定の範囲内でその税率と異なる税率(制限税率)を定めることができます。

申告は、会社員など給与所得者であれば給与から天引きされる「特別徴収」が行われるため、申告は不要です。フリーランスや個人事業主など給与所得以外の収入がある場合は確定申告を行い、住民税の計算に必要な情報を税務署に申告します。納付は、給与から天引きされる「特別徴収」と、年4回(6月、8月、10月、1月)の分割払いで納付書に基づいて納付する「普通徴収」の2つの方法があります。特別徴収の場合には会社が代わりに、毎月10日までに納付します。

2.法人住民税

法人住民税は、その地域に事業所を持つ会社に対して課される税金です。法人住民税は、法人都道府県民税と法人市町村民税に分かれ、それぞれ「均等割(資本金等の額と従業員数に応じて一定額が課されるもの)」と「法人税割(その会社の法人税額を基に課されるもの)」によって計算されます(東京23区内の法人都民税は、法人市町村民税分を分けず、合わせて計算されます)。

標準税額は、

  • 均等割:都道府県民税が2~80万円、市町村民税が5~300万円で、資本金等の額と従業員数に応じて金額が決められる
  • 法人税割:道府県民税が法人税額の1.0%、市町村民税が法人税額の6.0%

です。個人住民税同様、各自治体が一定の範囲内でその税率と異なる税率(制限税率)を定めることができます。

申告・納付については、法人税と同様に原則、事業年度終了日の翌日から2カ月以内に行います。なお、申告の延長については、法人税と同じ扱いになります。

2)事業税

1.個人事業税

個人事業税は、その地域で一定の事業を行う個人事業主などの所得に対して課される税金です。税率は第1~3種に区分された業種ごとに異なり、

  • 第1種事業(物品販売業、運送取扱業など37業種):5%
  • 第2種事業(畜産業、水産業、薪炭製造業の3業種):4%
  • 第3種事業(医業、弁護士業など30業種):5%
  • 第3種事業のうち、あんま・マッサージその他医業に類する事業、装蹄師業:3%

となっています。

申告は、所得税の確定申告書または個人住民税の申告書を提出した人は必要ありません。ただし、所得税の確定申告書の「住民税・事業税に関する事項」または個人住民税申告書の「事業税に関する事項」に必要事項の記載が必要です。納付は、都道府県から送付される納税通知書に基づき行います。納税通知書に記載された期限内に納付します。

2.法人事業税

法人事業税は、その地域で事業を行う会社に対して課される税金です。法人事業税は、資本金の額または出資金の額(以下「資本金の額」)に応じて、

  • 「所得割(その会社の所得を基に課される)」のみ課される会社と、
  • 外形標準課税(「付加価値割(その会社の損益や給与額、利子、賃借料の合計を基に課されるもの)」、「資本割(その会社の資本金を基に課されるもの)」、「所得割」)が課される会社

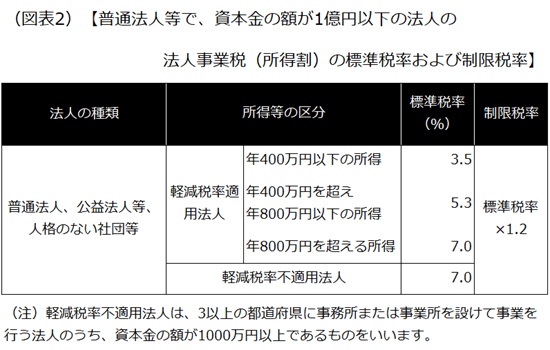
に分かれます。ここでは、資本金の額が1億円以下の普通法人等(電気・ガス供給業、保険業以外を営む会社)について解説します。税率は、次の通りです。

税率

申告・納付については、法人税と同様に原則、事業年度終了日の翌日から2カ月以内に行います。なお、申告の延長については、法人税と同じ扱いになります。

4 地方税のうち、資産課税等に分類される税金

1)不動産取得税

不動産取得税とは、不動産の購入、交換、贈与、家屋の建築・改築などで取得した不動産価額(原則、固定資産税課税台帳に登録された固定資産の評価額)に対して課される税金です。なお、社会福祉法人や医療法人など一定の法人が一定の使用目的で取得した不動産に対しては不動産取得税が課されません。税率は

原則4%で、現在、土地と住宅については軽減税率の3%

が適用されます。

申告は、都道府県ごとに定められた期限内(例えば東京都の場合は、取得の日から30日以内)に行い、のちに納税通知書が送られてきます。納付は、納税通知書に基づき行います。納税通知書に記載された期限内(原則発送月の月末)に納付します。

2)固定資産税

固定資産税は、毎年1月1日時点で所有している土地、家屋、償却資産の評価額に対して課される税金です。なお、固定資産の評価額(税率を乗じる基になる金額)が土地なら30万円、家屋なら20万円、償却資産(土地、家屋以外の資産で、事業用に使用するもの)なら150万円に満たない場合は固定資産税が課税されません。税率は

原則1.4%ですが、市町村ごとに異なる税率

を定めることができます。住宅用地や新築住宅などに対しては軽減措置が適用されるため、通常よりも低い税負担で済む場合があります。

固定資産税の申告は、土地・家屋と、償却資産で異なります。土地・家屋については、申告は必要ありません(登記時に市区町村が把握できるため)。一方、償却資産については、毎年1月末日までにその年の1月1日時点で所有している償却資産について申告が必要になります。納付は、地方自治体から送付される納税通知書に基づき行います。年4回(6月末、9月末、12月末、2月末まで)の分割払いが可能であり、納税通知書に記載された期限内に納付します(一括払いの場合の期限は6月末)。

3)特別土地保有税

特別土地保有税は、投資目的などで取得または所有している一定規模以上の土地の取得価額に対して課される税金です。なお、2003年以降は課税の停止措置が取られています。税率は、

  • 保有の場合には、原則1.4%
  • 取得の場合には、原則3%

です。

現在は課税停止となっているため、申告・納税ともに必要ありません。

4)法定外普通税

法定外普通税は、地方税法に定められていない税金で、地方自治体が地域の状況やニーズに基づいて設定する税金です。現在(2025年4月1日時点)、全国で23件の法定外普通税が実施されています。主な例として、

  • 別荘等所有税(静岡県熱海市で実施):所有している別荘などの延べ床面積1平方メートルにつき650円
  • 歴史と文化の環境税(福岡県太宰府市で実施):駐車行為1回につき、車種別に50~500円

などがあります。

5)事業所税

事業所税は、特定の都市部において一定規模以上の事業所の面積や給与総額に対して課される税金です。なお、床面積が1000平方メートル以下の事業所で、指定された都市内における従業員数が100人以下の事業者には課税されません。税率は、事業所の床面積に対する「資産割」と給与総額に対する「従業者割」で分かれ、原則

  • 資産割:事業所床面積(平方メートル)×税率600円
  • 従業者割:従業者給与総額×税率0.25%

となります。

事業所税の申告は、法人の場合は事業年度終了の日の翌日から2カ月以内に、個人事業主の場合は毎年3月15日までに申告し、納付します。

6)都市計画税

都市計画税は、都市計画区域(都市計画法に基づいて整備、開発、保全が必要と認められている地域)内に所有している土地と家屋の評価額(固定資産評価基準に基づいて計算された価額)に対して課される税金です。税率は

原則0.3%以下で、市区町村ごとに定めた率

となります。なお、住宅用地については固定資産税と同様に、評価額の一部を減額する特例措置があります。

都市計画税の申告は、固定資産同様、必要ありません(登記時に市区町村が把握できるため)。納税についても、固定資産税の納税通知書と併記されて送られ、納税についても固定資産税と同様の取り扱いとなります。

7)水利地益税

水利地益税とは、治水や利水に関する公共事業で直接恩恵を受ける土地、家屋の価額や面積に対して課される税金です。たとえば、河川の堤防整備や排水機場の設置などの事業によって、浸水リスクの低減や農業生産の向上などの恩恵を受ける地域の土地所有者に課されます。税率は、

課税を実施する市区町村が条例で設定(例えば、岐阜県羽島市では3150円/1000平方メートル)

します。

水利地益税の申告や徴収方法も、市区町村が条例で定める方法によるとされます。例えば、岐阜県羽島市では、所有している田の耕作者、地目などの変更がある場合、申請書を1月31日までに提出し、送付される納税通知書に基づき納付します。

8)共同施設税

共同施設税は、地域の生活を支える共同施設(公民館や体育館など)の維持や管理のために、その共同施設の利用によって得られる利益に対して課される税金です。

なお、現在、共同施設税の課税を実施している地方自治体はありません。

9)宅地開発税

宅地開発税は、宅地開発に伴うインフラ整備(排水路、緑地、公園など)などのために、一定面積以上の宅地開発を行う際に課される税金です。

なお、現在、宅地開発税の課税を実施している地方自治体はありません。

10)国民健康保険税

国民健康保険税とは、国民健康保険に加入する世帯に対して課される税金です。国民健康保険は、自営業者や退職者などが加入する健康保険で、市区町村ごとに、保険「料」の形式をとるか、保険「税」の形式をとるかのいずれかの方法を選択されています。税額は、

市区町村ごとの年間の医療給付費、被保険者の所得や被保険者数により変動

します。

国民健康保険税の申告は、所得税・住民税の確定申告をしている人、給与・年金等の支払報告書が市区町村から送られている人は必要ありません。市区町村が前年度の所得を把握できない世帯には所得申告書が送られてくるので、必要事項を記入後返信が必要です。納税については、送付される納税通知書に基づき納付します。

11)法定外目的税

法定外目的税は、地方税法に定められていない税金で、地方自治体が特定の目的のために設定する税金です。現在(2025年4月1日時点)は全国で48件が実施されています。主な例として、

  • 宿泊税(東京都、大阪府、福岡県、京都府京都市、石川県金沢市などで実施):大阪府の場合、宿泊料(5000円以上)の区分ごとに1泊200円~500円が課されます。地方自治体ごとに税額・税率は異なります
  • 美ら海税(沖縄県座間味村で実施):1回の入域につき1人100円

などがあります。

5 地方税のうち、消費課税に分類される税金

1)地方消費税

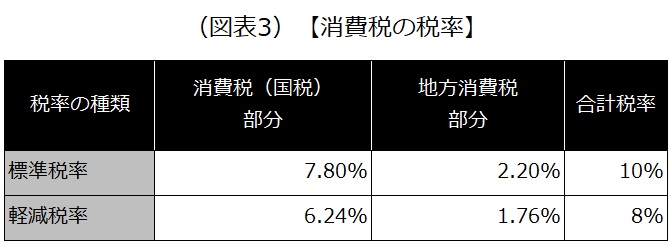
消費税(地方消費税含む)は、商品やサービスの購入・利用することに対して課される税金です。なお、土地の売買や病院などで受ける社会保険医療など一定の取引(非課税取引という)については、消費税が課税されません。税率は、

  • 軽減税率(8%):酒類・外食を除く飲食料品の購入や新聞の定期購読への適用税率
  • 標準税率(10%):それ以外の取引への適用税率

の2つがあります。それぞれ、次のように内訳が決まっています。

消費税

消費税の申告は、消費税を消費者から預かった事業者側が行います。期限については事業年度が終了した日から2カ月以内に確定申告をし、納付します。法人税同様、申請書を税務署に提出することで申告期限を1カ月延長することができます(法人税の申告延長をしている法人に限る)。ただし、納付期限については延長されるわけではないため、納付は見込みの金額で行い、確定後差額を精算します。

2)地方たばこ税

たばこ税(地方たばこ税を含む)は、たばこ製品の販売等に対して課される税金です。たばこに関する税金は、国税である「国たばこ税」と「たばこ特別税」、地方税である「都道府県たばこ税」「市区町村たばこ税」に区分されます。税率は、

  • 国たばこ税:1000本当たり6802円
  • たばこ特別税:1000本当たり820円
  • 都道府県たばこ税:1000本当たり1070円
  • 市区町村たばこ税:1000本当たり6552円

となります。合計で1000本当たり1万5244円となり、たばこ1本当たり15.2円の税金が含まれる計算です。

たばこ税の申告は、たばこの製造者などが1カ月ごとに行います。期限については、原則、販売した月の翌月末日までに申告・納付します。輸入の場合は、原則、引き取り時に輸入申告と関税の申告納付にあわせて、たばこ税の申告・納付をします。

3)ゴルフ場利用税

ゴルフ場利用税は、ゴルフ場を利用する際に利用者に対して課される税金です。なお、18歳未満、70歳以上、障害者、国体・国際競技大会のゴルフ競技(公式練習を含む)に参加する選手が利用した場合や、学校の教育活動として利用した場合には課税されません。税額は、

標準税率が800円(1人1日当たり)で、最大1200円まで都道府県ごとに設定

されています。

ゴルフ場利用税の申告は、ゴルフ場利用税を預かっているゴルフ場の経営者などが行います。期限については1カ月分まとめて、翌月15日(または都道府県によっては指定された日)までに申告、納付します。

4)軽油引取税

軽油引取税は、自動車の燃料である軽油の引き取り(購入)に対して課される税金です。なお、農林水産業や特定の産業用途に利用される軽油に関しては一定の条件のもと、非課税措置や免除が設けられています。税率は、原則

1キロリットルあたり3万2100円(1リットル当たり32.1円)

です。2026年4月1日に廃止される暫定税率は1リットル当たり17.1円で、上記の本則税率に上乗せされて課されています。

軽油引取税の申告は、軽油引取税を預かっている元売業者や特約業者(ガソリンスタンドの経営者など)が1カ月ごとに行います。期日については、原則、毎月分をまとめて翌月末日までに申告し、納付します。

5)自動車税・軽自動車税

自動車税・軽自動車税は、毎年4月1日時点で所有している自動車・軽自動車に対して課される税金で、種別割と環境性能割の2種類があります。

種別割の税額は、用途や排気量や新規登録の時期に応じて設定されており、

  • 自家用乗用車:総排気量に応じて2万5000円~11万1000円(2019年10月1日以降に新車登録したもの)
  • 自家用乗用軽自動車:1万800円

となっています。なお、燃費基準に適合した車や環境に配慮した車には特例措置が設けられており、2026年3月31日までに新車登録を行った場合は、燃費基準の達成度合により概ね75%の減税が設定されています。また、新車登録から13年超経過した自動車(電気自動車など環境性能の高いエコカーは除く)に対しては通常の税率に追加で一定の率がかかります。

環境性能割の税率は、燃費基準値達成度などに応じて決定され、

自動車の取得価格×1.0~3.0%(電気自動車など一定の燃費基準達成度のものは非課税)

となります。

種別割・環境性能割の申告は、新規登録時や名義変更時などに運輸支局または自動車検査登録事務所に併設されている自動車税事務所に提出し、初回納税行う(一定の場合を除く)か、自動車保有関係手続のワンストップサービス(OSS。自動車を保有するための各種手続きをオンラインで一括して行うことできるサービス)にて申告して納めます。環境性能割は取得などの時のみに課されますが、種別割については、2年目以降にも納税が発生し、送付される納税通知書に基づき、毎年5月末日までに納付します。

6)鉱区税

鉱区税は、地下に埋蔵されている鉱物を採掘する権利(鉱業権)に対して課される税金です。税額は原則、

  • 砂鉱(砂金、砂鉄、砂すずなどの金属鉱のこと)を目的としない鉱業権の鉱区
  • 試掘鉱区(実際の採掘をする前に鉱物の有無などを調査するための採掘を行う鉱区):面積100アールごとに年額200円
  • 採掘鉱区:面積100アールごとに年額400円
  • 砂鉱を目的とする鉱業権の鉱区:面積100アールごとに年額200円

です。

鉱区税の申告は、鉱業権を保有している人が取得した際(期限については都道府県ごとに異なります。東京の場合は取得日から7日以内)に申告します。納税については、送付される納税通知書に基づき、毎年5月末日までに納付します。

7)狩猟税

狩猟税は、狩猟を行うのに必要な狩猟免許を取得した人に対して課される税金です。税額は原則、

免許の種類に応じて、5500円から1万6500円まで

となります。

狩猟税の申告は、狩猟者の登録申請をしたときに行い、同時に納付も行います。なお、猟友会などの鳥獣捕獲などを行う事業者が一定の基準を満たす場合には、都道府県知事の認定を受けることができ、この認定を受けた事業者に従事する人について、課税を免除しています。

8)鉱産税

鉱産税は、鉱山で金属鉱石や石炭などの鉱産物の価額に対して課される税金です。税率は原則、

標準税率は1%とされ、最大1.2%まで市区町村ごとに設定

されています。

鉱産税の申告については、鉱物の掘採の事業を行う鉱業者が1カ月ごとに行います。期日については、原則、毎月分をまとめて翌月末日までに申告し、納付します。

9)入湯税

入湯税とは、温泉や鉱泉を利用する入湯客に対して課される税金です。一般的には温泉地や温泉施設での宿泊や入浴時に課されます。税率は原則、

入湯客1人当たりの定額で150円

です。なお、市町村によって異なる場合があり、日帰りや宿泊の利用形態により細かく設定されている場合もあります。

入湯税の申告については、入湯税を預かっている温泉施設や旅館などの経営者が1カ月ごとに行います。期日については、毎月分をまとめて翌月末日(または都道府県によっては指定された日)までに申告し、納付します。

以上(2025年12月更新)
(監修 税理士 石田和也)

pj30214
画像:iuriimotov-Adobe Stock