【ハラスメント対策】逆パワハラを「上司の能力不足」で片付けてはダメな理由

1 逆パワハラは組織が機能不全を起こす前兆?

いわゆる「逆パワハラ」とは、

部下が上司に行うパワハラ(パワーハラスメント)のこと

です。逆パワハラは経営者が気付きにくい問題です。なぜなら、被害者である上司が、「自身のマネジメント能力を疑われる」と心配して、その事実を明かさないからです。これは、

「上司が部下をマネジメントする」という組織の機能がうまく働かなくなってきている

という状況です。

こうなる理由はさまざまですが、経営者でないとメスを入れにくい問題として、上司の能力不足が挙げられます。実際、上司がビジネスの変化に着いていけず(ITに弱いなど)、部下になめられるというのは、逆パワハラでよくあるケースです。

いずれにしても、社員数が限られた中小企業で逆パワハラが起きると、あっという間に組織体制は崩れます。そうなる前に、

経営者が積極的に関与して、逆パワハラを含むハラスメント防止を進めること

が大切です。

2 こんな事態は末期? 逆パワハラの例

パワハラに該当するか否かの判断は、次の3つの要素を基準にします。

  • 優越的な関係を背景とした言動
  • 業務上必要のない(または行き過ぎた)言動
  • 就業環境が害される(働きにくい環境になる)こと

「1.優越的な関係を背景にした言動」は、「上司」から「部下」に対して行われるのが典型ですが、部下が集団で結託している、部下だけが業務遂行に必要な知識や経験を持っているなど、

部下の協力がなければ業務の円滑な遂行が困難な状況では、「部下」から「上司」に対する言動が、「1.優越的な関係を背景にした言動」と判断されること

があります。これが逆パワハラのコアです。

ここでは、令和2年厚生労働省告示第5号の「パワハラの6類型」に当てはめて、逆パワハラに該当する可能性がある言動の例を紹介します。
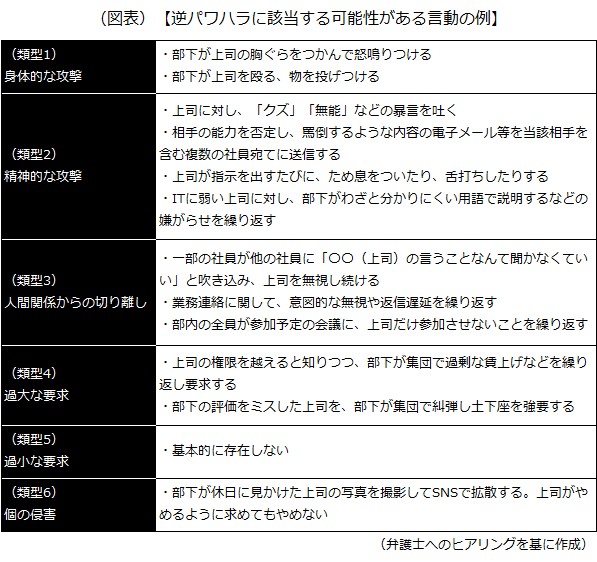
逆パワハラに該当する可能性がある言動の例

また、どの類型に入るのかが難しいですが、この他に

上司から注意されたり、少し怒られたりしただけで、すぐに「セクハラだ」「パワハラだ」と騒ぎ立てる、いわゆる「ハラハラ(ハラスメントハラスメント)」

も、上司の正当な指導を妨害する言動であり、逆パワハラに該当する可能性があります。

3 逆パワハラへの対応

1)まずは規程や相談窓口をきちんと整備する

まずは就業規則やハラスメント防止規程で、「部下から上司に対して行われる言動もパワハラになり得る」旨を定めて、社員に周知します。また、パワハラに関する相談窓口がある場合、逆パワハラの相談も受け付けていることも知らせます。「担当者が若いと相談しにくい」と考える上司もいるので、相談窓口の担当者を複数人にするのが理想的です。

相談があった場合、担当者は、まずは事情聴取だけをします。ここで「これは逆パワハラとはいえない」などと意見を述べると、トラブルになる恐れがあるからです。逆パワハラに該当するか否かを判断するのは、事情聴取等を含めた事実確認が終わってからです。

2)加害者である部下の処分は慎重に

加害者である部下の処分は、ケース・バイ・ケースの判断になりますが、「逆パワハラに該当する言動」があった場合は懲戒処分とすることも考えられますし、逆パワハラに該当するか否かが明らかではないものの不適切な言動が認められた場合には、厳重注意をする等の処分も考えられます。さらに、場合によっては、上司に対する言動が、業務命令違反や職場秩序を乱したなどの服務規律違反に当たる場合もあるため、その観点からの検討も必要です。

また、明らかな逆パワハラとまではいかなくても、それが疑われるような言動を放置してはいけません。ハラスメントに関する経営方針を定期的に社員に周知したり、外部機関のハラスメント研修を社員に受講させたりして、社員自身の気付きを促しましょう。

4 (参考)逆パワハラの法的な位置付け

逆パワハラについては、令和2年厚生労働省告示第5号で、

  • 同僚または部下による言動で、当該言動を行う者が業務上必要な知識や豊富な経験を有しており、当該者の協力を得なければ業務の円滑な遂行を行うことが困難であるもの
  • 同僚または部下からの集団による行為で、これに抵抗または拒絶することが困難であるもの

と示されています。

また、社内で逆パワハラが発生した場合、加害者である部下が民法第709条(不法行為による損害賠償)に基づき責任を問われる恐れがあります。さらに、会社も民法第415条(債務不履行(安全配慮義務違反)による損害賠償)、民法第715条(使用者等の責任)などに基づき責任を問われる恐れがあります。

以上(2025年11月更新)
(監修 TMI総合法律事務所 弁護士 池田絹助)

pj00372
画像:happy Wu-Adobe Stock
【中堅社員のスピーチ例】大切なのは「ワークライフハーモニー」

【ポイント】

  • 我々は仕事とプライベートを分けて考えがちだが、実は両者は良い影響を与え合う関係
  • 仕事と関係ないと思っていた趣味の経験が、仕事に役立つこともある。逆も然り
  • 仕事とプライベートを切り離さず、“つないで高める”ことを意識しよう

皆さん、おはようございます。11月といえば、勤労感謝の日がありますね。今日はその勤労感謝の日にちなんで、「ワークライフハーモニー」をテーマにお話ししたいと思います。「ワークライフバランス」なら知っているけど、ワークライフハーモニーはあまりなじみがないという人もいるでしょう。まずは簡単に説明します。

ワークライフバランスは、仕事とプライベートを“分けて整える”、時間配分の釣り合いをとる考え方です。一方、ワークライフハーモニーは、仕事とプライベートを切り離さずに“つないで高める”、お互いが良い影響を与え合うという考え方です。

例えば、私の場合、今年から始めた「絵を描くこと」が仕事にとても良い影響を与えています。軽い気分転換ぐらいのつもりで始めたのですが、色使いや道具などをどのように工夫すると風景や人物をよりきれいに描けるのかを考えていくうちに、奥が深い世界だと気付き、夢中になりました。

そして、あるとき、プロジェクトの資料作成でデザインに悩んでいたら、絵を描く際に意識している色彩感覚や物の配置が、レイアウトのヒントになったのです。仕事と全く関係ないと思っていた趣味が意外なところで活かされると分かり、とても驚きました。逆に、仕事で普段心がけているスケジュールや納期の管理のしかたを、絵を描くときの工程に落とし込むことで、途中で飽きたり挫折したりすることがなくなり、絵を描くスピードも以前よりも上がったように感じています。

私は入社したばかりの頃は、とにかくがむしゃらに働いていましたが、仕事に慣れて5年目を迎えた今は心境が変わりつつあります。もちろん、入社当初から仕事に対する情熱は変わりませんが、それと同じくらい、仕事以外の時間も大切にしたいと思うようになりました。

仕事で新しい企画を考えるとき、プライベートで得た経験や知識がヒントになることがあります。逆に、仕事で身につけたスキルを、プライベートで活かすこともできるかもしれません。皆さんも、この勤労感謝の日を機に、ワークライフハーモニーについて改めて考えてみてはいかがでしょうか。

以上(2025年11月作成)

pj17234
画像:Mariko Mitsuda

2025年 年金法改正がもたらす影響と実務対応

特に短時間労働者の適用拡大の対象となる会社で、保険料調整の特例措置を受ける場合には、給与計算等の事務処理が面倒になることが予想されます。
また、在職しながら、年金を受給している人にとっては有利になりますが、高所得者(標準報酬月額の上限該当者)にとっては、少し負担が増えることになります。

この記事は、こちらからお読みいただけます。pdf

人材採用・定着に貢献する福利厚生制度「iDeCoプラス」とは?

個人型確定拠出年金(通称:iDeCo)に企業が掛け金を上乗せして補助する福利厚生制度「iDeCoプラス」が注目を集めています。
従業員がメリットをストレートに実感しやすい福利厚生制度で、企業における人材採用・定着に大きく貢献する可能性を秘めているiDeCoプラスについて解説します。

この記事は、こちらからお読みいただけます。pdf

知らなかったでは済まされない!オンラインカジノ問題と企業の対応策

オンラインカジノに接続して「賭博」を行うことは、犯罪です。
従業員のオンラインカジノ行為は、通常、従業員のプライベートな行動の範疇の行為ですから、企業がオンラインカジノ行為に関する直接責任を負うことは原則としてありません。ただし、企業には相応のリスクや責任が求められます。

この記事は、こちらからお読みいただけます。pdf

経営改善・事業再構築を後押しする専門家支援制度のご紹介

経営課題に向き合う中で、「誰に相談すればよいかわからない」「自社だけでは打開策を見いだせない」と感じたときに頼りになるのが、専門家によるハンズオン支援です。
経営改善や事業再構築を本格的に進めたい中小企業にとって、ハンズオン支援は現状打破と持続的成長を実現するための有効な手立てとなるでしょう。

この記事は、こちらからお読みいただけます。pdf

【ハラスメント対策】ハラスメントの再発防止 情報開示や研修のポイントは?

1 全社員に当事者意識を持たせる。ただし情報開示は慎重に

ハラスメントが発生した場合、2度と同じような事案が起きないよう、再発防止策を講じなければなりません。

大切なのは、社員に「自分もハラスメントの行為者になるかもしれない」という当事者意識を持ってもらうことです。そのために必要なのが、

発生したハラスメントについて社内に情報を開示すること

です。開示する(しない)情報のイメージは次の通りです。

  • 開示する情報:社内でハラスメントが発生したこと、ハラスメントの類型など
  • 開示しない情報:行為者や被害者の名前、具体的な言動、行為者の処分内容など

行為者や被害者の名前などを伏せるのは、関係者のプライバシーへの配慮です。ただ、中小企業の場合、名前などを伏せても何となく誰のことなのかが分かってしまい、それによって被害者が傷付くことがあります。こうした場合は、そもそも情報を開示しない、ある程度期間が経ってから詳細を隠して開示するなどの対応を検討する必要があります。

2 ハラスメント防止方針を再周知する

次に、全社員に対して、「ハラスメント防止方針」の内容を再周知します。ハラスメント防止方針とは、ハラスメントに対する会社の姿勢を示す方針で、主に次の9つの項目を定めます(ハラスメント防止規程など、就業規則の中に定めることもあります)。

  • 基本的な考え方(ハラスメントを行ってはならない旨)
  • ハラスメントに当たる言動
  • 方針の対象(全社員)
  • ハラスメントに当たる言動を取った者への処分
  • ハラスメントに関する相談窓口
  • 相談者・事実関係の確認への協力者等への不利益な取扱いの禁止
  • 被害者に対する配慮のための措置・行為者に対する措置
  • 制度等の利用(就業規則等に従い、育児休業等の制度を正当に利用できる旨)
  • ハラスメント防止研修・講習

再発防止の観点で考えると、特に「1.基本的な考え方」「2.ハラスメントに当たる言動」「4.ハラスメントに当たる言動を取った者への処分方針」を重点的に再周知するのがよいでしょう。

また、ハラスメントを受けた経験の有無やその内容について、社内アンケートを実施するのも効果的です。厚生労働省・あかるい職場応援団「ハラスメント関係資料ダウンロード」では、「過去3年間にパワハラを受けたと感じたことはあるか?」など、パワハラ(パワーハラスメント)に関する社内アンケートの例を示しているので参考になります。

■厚生労働省・あかるい職場応援団「ハラスメント関係資料ダウンロード」■
https://www.no-harassment.mhlw.go.jp/jinji/download/

3 ハラスメント防止研修

ハラスメント防止方針を周知するのと合わせて、社員にハラスメントに関する正しい知識・意識を持ってもらうために、ハラスメント防止研修や講義も実施します。弁護士事務所やコンサルタントなどの外部の専門機関などに研修を依頼するのが一般的です。

研修の内容としては、例えば次のようなものがあります。どのような内容にするにしても、「なぜこの研修を実施するのか」という経営者のメッセージを伝え、可能な限り社員全員に受講させることが大切です。

  • ハラスメントの種類(パワハラ、セクハラなど)
  • ハラスメントに当たる具体的な言動
  • ハラスメントを起こしやすい人の行動特性
  • ハラスメントにならないためのコミュニケーションのポイント
  • ハラスメントを起こした場合のリスク
  • ハラスメントに関する法規制、裁判事例
  • ハラスメント対策の進め方(相談窓口の設置、社内規程の整備など)
  • ハラスメント対応の実務のポイント(相談受付、社内処分、被害者への対応など)

以上(2025年10月更新)
(監修 Earth&法律事務所 弁護士 岡部健一)

pj00400
画像:UTS-Adobe Stock

【かんたん消費税(5)】海外と取引する際に必要な消費税の知識

1 輸出と輸入では全く違う消費税の取り扱い

海外取引をする会社が知っておきたいのは、輸出と輸入とで消費税の取り扱いが全く違うということです。

  • 輸出:消費税が課されない
  • 輸入:消費税が課される

このような違いがあるのは、「消費税は日本国内の消費に対して課する」という考えがあるためです。つまり、

  • 物を海外に輸出したら、その物の消費地は「海外」になるので消費税は課されない
  • 物を日本に輸入したら、その物の消費地は「日本国内」になるので消費税が課される

ということです。

このように輸出と輸入では消費税の取り扱いが全く違うのに、その理解を誤ると、物を輸出した際に得意先に消費税を請求してしまうなどのトラブルが発生します。この記事では、輸出取引と輸入取引に対する消費税の取り扱いの概要と注意点を解説します。

2 輸出した際の消費税の取り扱い

1)輸出の考え方

物を輸出した場合は消費税が課されません。これを、

「免税取引(輸出免税)」

と呼びますが、同じように消費税が課されない取引として「非課税取引」があります。両取引は「消費税が課されない」という点で共通していますが、消費税の「納税額」を計算する際の取り扱いは全く違います。

具体的には、

  • 非課税:本来は課税対象だけど、例外的に課税しないこととしている
  • 免税:消費税は課税されているが、税率が0%(=免除)になっている

と考えるのです。つまり、「消費税が課税されない(=非課税)」のか「消費税は課税されているが、結果としてゼロになる(=免税)」のかということです。そして、このちょっとした違いが、納税額の計算方法に大きな影響を与えます。この点の詳細は後述します。

2)免税となる輸出の範囲と注意点

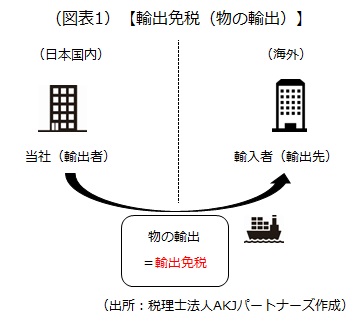
免税となる「輸出」の代表例は、「物の輸出」です。

免税となる輸出の範囲と注意点

「物の輸出」は輸出免税とされる典型的な例ですが、この場合でも、

輸出許可証(税関長が証明した書類)を保存

しておかないと輸出免税として取り扱われません。税務調査では、この輸出許可証の提示を求められることがあるので注意しましょう。

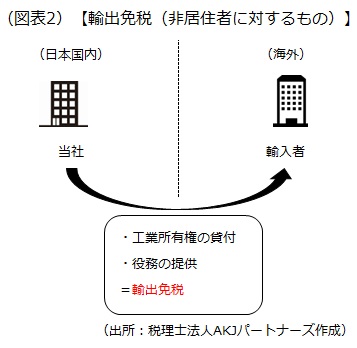
また、「物の輸出」以外にも、非居住者に対して工業所有権(特許権や意匠権など)を貸し付けて貸付料を受け取ったり、「非居住者」に対するコンサルティングなどの役務提供を行って対価を受け取ったりする取引も輸出免税として取り扱われます。目に見えないサービスを海外に輸出していると考えるためです。

輸出免税

この場合、輸出許可証などの保存は必要ない代わりに、次の事項が記載されている契約書その他の書類を保存しておかなければなりません。

  1. 役務の提供等をした側(つまり読者の皆さん)の氏名又は名称及び住所
  2. 取引を行った年月日
  3. 役務の提供等の内容
  4. 対価の額
  5. 相手側の氏名又は名称及び住所

なお、「非居住者」の詳細は、「外国為替及び外国貿易法(外為法)」という法律で定められています。その内容は多岐にわたりますが、主に、

取引相手先の事務所がどこにあるか

が判断の目安になるので、海外に事務所を構えている相手先に役務提供を行ったら輸出免税となります。ただし、外国法人でも、その法人の日本支店への役務提供は輸出免税にはなりません。

3)輸出免税がある場合の消費税計算の注意点は?

先ほど、非課税取引と免税取引との違いは、「消費税が課税されない(=非課税)」のか、「消費税は課税されているが、結果としてゼロになる(=免税)」のかの違いであるとお伝えしました。実はこのちょっとした違いが、消費税の納税額の計算方法に大きな影響を与えます。

具体的には、

仕入税額控除の金額が変わってくる

のです。

仕入税額控除とは、

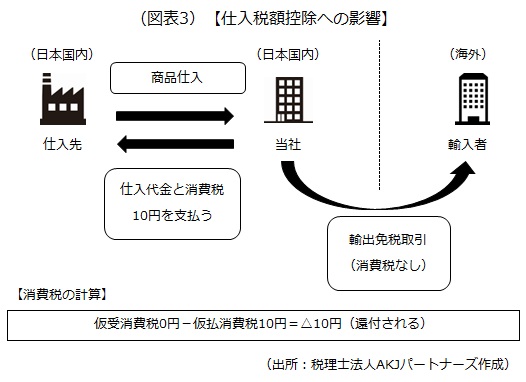
預かった消費税(仮受消費税)から支払った消費税(仮払消費税)を差し引くこと

です。

仕入を行ったときに支払う消費税は、どんなときでも仕入税額控除が取れるわけではなく、

課税される売上に対応する仕入に掛かった消費税しか仕入税額控除は取れない

のです。そのため、

売上が非課税の場合、その仕入に掛かった消費税で仕入税額控除は取れない

ことになります。

仕入税額控除

「免税取引」なのに、誤って「非課税取引」として処理した場合、本来は消費税が還付されるべきなのに、還付される消費税がゼロと計算されてしまいます(図表3の計算に置き換えると、仮払消費税が0円となってしまうため)。

経営者の方は消費税の細かい計算方法まで理解する必要はありませんが、同じ「消費税が課されない取引」であっても、

「免税取引」と「非課税取引」の区分を誤ると納税額(還付額)に大きな影響が出る

ということをしっかり理解しておきましょう。

3 輸入した際の取り扱い

1)輸入の考え方

海外で商品を購入しても、その時点で日本の消費税は課されません。しかし、その商品を日本国内に輸入する際は消費税が課されます。具体的には、

保税地域から商品を引き取った際に消費税が課される

ことになります。保税地域とは、

税関の輸入許可がまだ下りていない外国貨物を一時的に保管する場所

のことです。

海外で購入した商品を自由に日本国内に持ち込むことはできないため、まずは保税地域で保管されます。この商品を最終的に引き取る(日本国内に持ち込む)までの一般的な流れは次の通りです。

  1. 関税及び消費税の計算を行い、税関に対して「輸入申告」を行う
  2. 計算した関税及び消費税を納付する
  3. 税関より「輸入許可通知書」が発行される
  4. 商品を引き取る

2)輸入消費税がある場合の消費税計算の注意点は?

輸入申告を行った際に納付する消費税を、一般的に「輸入消費税」と呼びます。この輸入消費税も、日本国内で仕入をした際の仮払消費税と同様に、

仕入税額控除の対象

となります。ただし、仕入税額控除を取るには、

「輸入許可通知書」を保存しておく必要

があります。商品を引き取ったからといって書類を廃棄せずに保存しておきましょう。

なお、日本国内で仕入を行う際は、仕入価格に税率(10%)を掛ければ消費税額が計算できますが、輸入消費税の計算は少し複雑で、単に仕入価格に税率を掛けても計算はできません(具体的な計算方法は割愛)。そうしたこともあり、輸入取引について会計処理を行う際は、

一般的な仮払消費税と輸入消費税は別の勘定科目を使用する

ようにすると、消費税の申告作業時に必要な数値を集計したりするのに便利です。

以上(2025年11月更新)
(監修 税理士法人AKJパートナーズ 税理士 森浩之)

pj30134
画像:kai-Adobe Stock

【規程・文例集】株式交付計画書のひな型

1 株式交付計画書に定めるべき内容

株式交付は、2021年3月に施行された改正会社法によって認められた比較的新しいスキームということもあり、中小企業のM&Aのスキームとしてまだあまり採用されているケースは見受けられません。もっとも、今後、

  • 買収したい会社の経営者が、引き続き、一部の株式を持ち続けたいという希望を持っている状況で当該会社を子会社化していきたい場合
  • 自社株を用いて、譲渡会社を子会社化したい場合

に株式交付のスキームが採用されることもあるのではないかと思われます。なお、類似のスキームとして株式交換というスキームがありますが、このスキームは株式すべてを交換し取得されることを想定していますので完全親子会社化が前提になります。そのため、株式の一部取得にとどまることが可能な株式交付とは異なるものといえます。

株式交付を行うときには、株式交付計画書を作成する必要があり、次の事項(法定記載事項)を定めなければなりません(会社法第774条の3)。なお、新株予約権を発行している場合などには別途追加で定めるべき事項がありますが、この記事では省略します。

  • 株式交付子会社の商号および住所(第1条)
  • 株式交付親会社が株式交付に際して譲り受ける株式交付子会社の株式の数(第2条)
  • 株式交付子会社の株式の譲渡人に対して交付する対価の内容等および割当てに関する事項(第3条)
  • 効力発生日(第7条)

2 株式交付計画書のひな型

以降で紹介するひな型は一般的な事項をまとめたものであり、個々の企業によって定めるべき内容が異なってきます。実際に就業規則を作成する際は、必要に応じて専門家のアドバイスを受けることをお勧めします。

【株式交付計画書のひな型】

株式会社○○(以下「甲」という。)は、甲を株式交付親会社、株式会社○○(以下「乙」という。)を株式交付子会社とする株式交付(以下「本株式交付」という。)を行うにあたって、次のとおり株式交付計画(以下「本計画」という。)を作成する。

第1条(株式交付子会社の商号及び住所)

乙の商号及び住所は、次のとおりである。

商号:○○

住所:○○

第2条(株式交付親会社が本株式交付に際して譲り受ける株式交付子会社の株式の数の下限)

甲が本株式交付に際して譲り受ける乙の普通株式の数の下限は、○○株とする。

第3条(本株式交付に際して株式交付子会社の株式の譲渡人に対して交付する株式及び金銭並びにそれらの割当て)

1)甲は、本株式交付に際して、乙の普通株式の譲渡人に対して、当該普通株式の対価として、その譲渡する乙の普通株式の合計数に○○を乗じて得た数の甲の普通株式を交付する。

2)甲は、本株式交付に際して、乙の普通株式の譲渡人に対して、その譲渡する乙の普通株式1株につき、甲の普通株式○○株を割り当てる。

3)前二項の規定に従い、甲が乙の普通株式の譲渡人に対して交付する甲の普通株式の数に1株に満たない端数があるときは、甲は、会社法第234条その他関係法令の規定に従い、処理する。

第4条(株式交付親会社の資本金及び準備金の額)

本株式交付により増加すべき甲の資本金及び準備金の額は以下のとおりとする。

1.資本金の額 金0円

2.資本準備金の額 会社計算規則第39条の2に従い甲が別途定める額

3.利益準備金の額 金0円

第5条(株式交付子会社の株式の申込みの期日)

乙の普通株式申込みの期日は、○○年○○月○○日とする。

第6条(株式交付計画の承認決議)

甲は、効力発生日の前日までに、本計画の承認及び本計画に必要な事項に関する機関決定を行う。

第7条(本株式交付がその効力を生ずる日)

本株式交付が効力を生ずる日(以下「効力発生日」という。)は、○○年○○月○○日とする。ただし、本株式交付の手続進行上の必要性その他の事由により必要がある場合には、甲は、これを変更することができる。

第8条(本計画の変更及び本株式交付の中止)

本計画作成日から効力発生日までの間において、本株式交付の実行に重大な支障となる事象が生じたこと等により本株式交付の目的を達成することが困難となった場合には、甲は、本計画の内容を変更し又は本株式交付を中止することができる。

第9条(株式交付計画の効力)

本計画は、第6条に定める甲の適法な機関決定が得られないときは、その効力を失うものとする。

第10条(規定外事項)

本計画に定める事項のほか、本株式交付に関する事項は、本株式交付の趣旨に従って、甲がこれを決定する。

○○年○○月○○日

株式会社○○

代表取締役 ○○

以上(2025年9月作成)
(執筆 リアークト法律事務所 弁護士 松下翔)

pj60371
画像:ESB Professional-shutterstock

【朝礼】 「国境の長いトンネルを抜けると雪国であった」

【ポイント】

  • 川端康成氏の「雪国」は、出来事や登場人物の心情をぼかして書いている
  • 代わりに、情景や人物の所作の描写がとても丁寧で、“温度”が感じられる
  • 小さな兆しを“観る”ことのできる人は、事故やクレームを未然に防ぐことができる

皆さん、おはようございます。11月に入り、冬の兆しが見えてきましたね。今日は、川端康成氏の小説「雪国」をテーマに話をします。雪に閉ざされた温泉町を舞台に、都会から来た男性・島村と、雪国の芸者・駒子の関わりを、澄んだ空気と静けさの中に描いた物語です。

島村は冬の温泉町で駒子と出会い、季節をまたいで通いながら、互いに近づいたり離れたりを繰り返します。町にはもう1人、葉子という女性もいて、それぞれの思いが交錯する中、最後は冬の闇を裂くような火事の場面へ。雪の白さ、夜の暗さ、炎の赤さが対照的に描かれ、島村はただ見上げることしかできない。結末の多くは語りませんが、ざっくりお伝えするとこんなストーリーです。

「雪国」は、例えば「2人はこうなった」「こう思っていた」など、出来事や登場人物の心情をあまり直接的に書きません。その代わり、何が起きたのかを読者に想像させる仕掛けが至る所にちりばめられています。例えば、「国境の長いトンネルを抜けると雪国であった」で有名な冒頭のシーン。列車の窓の反射、雪明かり、ガラス越しの視線など、情景の描写がとても丁寧です。登場人物の所作も、衣(きぬ)擦れの音、楽器の稽古、身の回りの整え方に至るまで、細かく描写されています。

出来事や登場人物の心情をぼかした文章は、人によっては「分かりにくい」と敬遠したくなるかもしれませんが、そう思う人こそ、ぜひ一度、「雪国」を読んでみてください。内容は決して派手ではありませんが、雪の光、息づかい、指先の所作までを丁寧に“観(み)る”ことで、人の心の揺れや距離が浮かび上がってきます。月並みな言い方ですが、“温度”が感じられるのです。

ビジネスでは「分かりやすく」「簡潔に」という点ばかりが重視されがちですが、「分かりにくい」ものに目を向けることもとても大切です。例えば、お客さまの表情、同僚の疲れのサイン、機械のかすかな違和感――小さな兆しを“観る”ことのできる人は、事故やクレームを未然に防ぐことができます。

冬は雑音が少ないぶん、本質がよく見える季節です。「雪国」に学び、私たちも観る力と丁寧さで、年末の仕事の質を一段上げていきましょう。

以上(2025年11月作成)

pj17233
画像:Mariko Mitsuda