外国人労働者の社会保障制度と労務管理

1 現在の日本を取り巻く雇用環境

我が国においては、少子高齢化の進行により労働力人口が急速に減少し、慢性的な人手不足が深刻化しています。総務省のデータによると、令和6年10月1日現在の生産年齢人口(15歳以上64歳以下の人口)は、7,373万人で、平成7年のピーク時(8,716万人)から1,343万人減少しています。そして、社会保障・人口問題研究所「日本の将来推計人口(令和5年推計)」によると、20年後の2045年には5,832万人、さらに40年後の2065年には4,809万人まで減少すると推計されています。そのような中で、特に中小企業や地方の製造業、介護、建設、農業、サービス業などでは若年層の採用が難しく、外国人労働者への依存が高まっています。

厚生労働省発出の「外国人雇用状況の届出状況のまとめ」によると、令和6年10月末日現在、我が国における外国人労働者の数は、2,302,587人(前年比 253,912 人増)と過去最高を更新し、今後もさらに増加していくことが見込まれています。

今回は、主に現場で働く外国人労働者を雇用するにあたって押さえておきたい「在留資格」について、外国人労働者との労働契約の注意点、社会保険料の徴収、所得税の源泉徴収の実務、そして、新しく始まる育成就労制度に向けた対応についてご説明します。

2 現在の在留資格の種類と概要

① 在留資格「特定技能」

特定技能制度とは、深刻な人手不足に対応するため、一定の専門性・技能を有し、即戦力となる外国人を受け入れる制度で、平成31年に創設されました。特に、国内で充分な人材が確保できない分野を「特定産業分野」と位置づけ、特定産業分野に限って外国人が現場作業等で就労できるようになりました。令和6年10月末日現在、206,995人となっており、昨年対比で約68,000人(49.4%)増と大幅に増加しています。現在は介護業、建設業、宿泊業、農業、飲食料品製造業、外食業など16の業種が該当します(今後、リネンサプライ、資源循環、物流倉庫といった業務区分、分野の追加が予定されています。)。

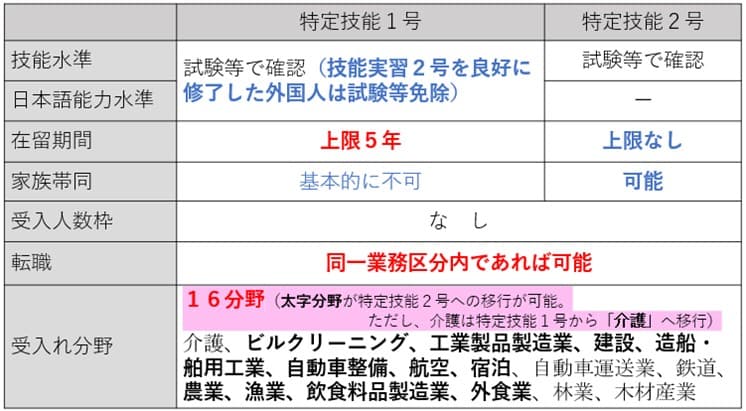
特定技能には、「特定技能1号」と「特定技能2号」という2種類の在留資格があり、特定技能1号の期間は上限5年間ですが、特定技能2号になると期間の上限なく在留することができるようになり、家族帯同(配偶者と子)も認められることになります。そして、最大の特徴は、条件付きですが、外国人の意志で転職が可能となっています。まとめると以下の表のようになります。

「特定技能1号」と「特定技能2号」

現状は、後述の「技能実習2・3号」の修了者が、「特定技能」に在留資格を変更するケースが最も多いのですが、昨今最初から特定技能1号評価試験を受けて来日するケースも増えてきました。なお、会社は、特定技能の外国人に対して、出入国時の空港等への送迎などの10項目の支援を行わなければなりませんが、特定技能の外国人を雇用する際、人材紹介会社を経由するのが一般的となっており、この人材紹介会社が「登録支援機関」として会社の代わりに、行うべき支援の全部または一部を行っていることが多くあります。

直近の制度改正では、「特定技能1号」から「特定技能2号」へ移行するときには試験に合格する必要がありますが、もし試験に合格できなかった場合、一定の要件(得点が合格基準点の8割以上の場合等)を満たしている場合は、最長で1年間「特定技能1号」の期間を延長できることとされました。

② 在留資格「技能実習」

外国人技能実習制度は、我が国が先進国としての役割を果たしつつ国際社会との調和ある発展を図っていくため、技能、技術または知識の開発途上国等への移転を図り、開発途上国等の経済発展を担う「人づくり」に協力することを目的として創設されました。令和6年10月末日現在、470,725人となっており、昨年対比で約58,000人(14.1%)増となっています。

技能、技術等の習得段階によって「技能実習1号」(1年目)、「技能実習2号」(2年目~3年目)、そして「技能実習3号」(4年目~5年目)の区分に分かれて在留資格が存在し、「技能実習3号」については、実習実施者(受入企業)、監理団体(技能実習生を実習実施者に斡旋し、実習実施者の支援を行う)が共に優良認定を受けている必要があります。また、受け入れ人数も会社の規模によって上限が定められ、技能実習生の業務内容も、あらかじめ認定を受ける「技能実習計画」に書かれている業務しか行うことはできません。そして、技能実習制度の最大特徴は、技能実習1号及び2号の期間(計3年間)は原則、技能実習生本人の希望による企業の変更、転籍は認められていません。認められているのは止むを得ない場合(会社が重大な法律違反を行っている場合や、会社からハラスメントを受けている場合等)に限られています。

この記事の全文は、こちらからお読みいただけます。pdf

sj09162
画像:photo-ac

なぜ、「試算表」を作成すると金融機関と良好な関係が築けるのか?

1 試算表と決算書の違い

企業の財政状態を数字で把握する際は、決算書(損益計算書、貸借対照表)を確認するのが通常ですが、より詳細に足元の状態を確認したいときは、合計残高試算表(以下「試算表。T/B : Trial Balanceとも呼ばれる」)を活用します。試算表は、全ての勘定科目の残高や合計額を一覧にまとめた資料で、決算書とは次のように異なります。
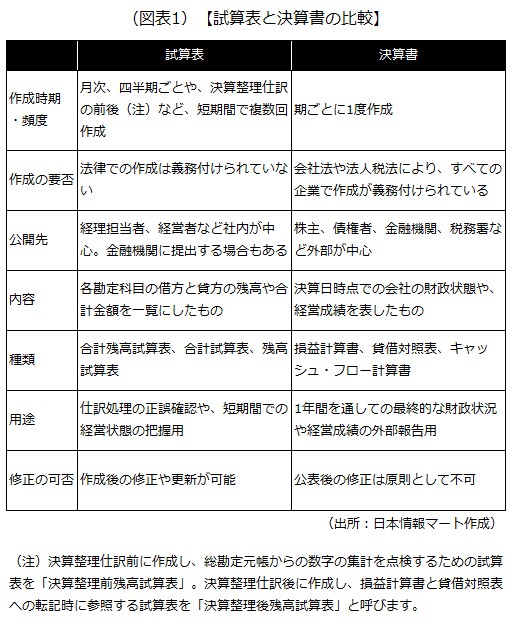
試算表と決算書の違い

試算表のメリットは次の通りです。

  • 月次や四半期の状態を具体的な数値に落とし込むことで、期首に立てた目標の達成度や、経営者の感覚とのずれを把握しやすくなる
  • 期の途中のリアルタイムな状態を金融機関と共有できるので、融資審査を受けるときの補助書類になる

金融機関と良好な関係を築いている経営者は、「月次」で試算表を作成し、それを金融機関に提出していることが少なくありません。「隅から隅まで、赤裸々な今の企業の状態を示す試算表」を共有しているわけですから、金融機関も企業の状態を把握しやすいのです。

皆さんの会社はいかがでしょうか。「試算表を作ってはいるけれど、担当者に任せきりで、自分は細かく読んでいない」「そもそも自社では、試算表を作成していない」という経営者は、ぜひ、試算表の作成を検討してみてください。自社の「今」の状態が把握できることはもちろん、金融機関に提出すれば、今よりも良好な関係を築く一助になるはずです。

以降では、「試算表は決算書とどのように違うのか」「試算表を見ていくことで、どのような情報が分かるのか」を、イメージの図表付きで理解しやすく解説していきます。

なお、以降で紹介する図表データのExcelファイルは、全てこちらからダウンロードできます。

こちらからダウンロード

2 試算表のフォーマット

試算表に決まったフォーマットがあるわけではなく、決算書(損益計算書や貸借対照表)のように作成することもありますが、特徴は、

「借方合計」「貸方合計」と「借方残高」「貸方残高」の両方を確認できる

ことです。

厳密には、勘定科目ごとの借方の合計値、貸方の合計値のみを記載した「合計試算表」と、勘定科目ごとの借方と貸方の差額である残高のみを記載した「残高試算表」があります。

合計試算表や残高試算表は作成の手間がかかりませんが、その代わり、総勘定元帳(企業が行った全ての取引を「勘定科目」ごとに分類して記録したもの)から試算表を作成する際、転記ミスや漏れがあっても気づきにくいというデメリットがあります。そのため、実務では2つの表を組み合わせた合計残高試算表が使われることが多いです。

3 試算表(損益計算書)を見る際の主なポイント

1)試算表(損益計算書)のイメージ

決算書では5つの利益ごとに勘定科目とその金額のみが掲載されます。試算表では、これらが「前残高」「借方」「貸方」「当月残高」の4つに分けられます。
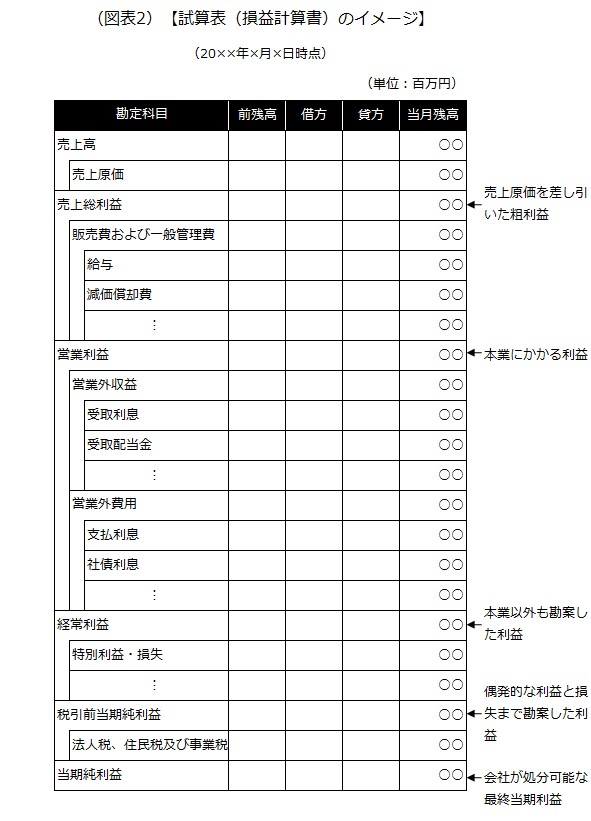
試算表(損益計算書)のイメージ

2)売上高を使った比較と分析

試算表(損益計算書)では、まずは売上高を確認してみましょう。単月の試算表で見ると、

  • 貸方の売上高が、その月にもうけた金額
  • 当月残高の売上高が、今期の期首から当月までの累計売上高

に当たります。目標と実績との差額を比較して、どの程度差分があるのかを確認し、その要因を分析すると、軌道修正の道筋を見つけられます。

その他にも、前年同期比(時季)や直近3カ月平均比(直近の経営環境)などを用いて、時季や直近の経営環境を前提としたずれの分析を行うことで、より綿密に現状を把握できるようになります。

3)経常利益を使った比較と分析

試算表(損益計算書)の経常利益は、企業全体の継続的なもうけを表す利益です。目標と実績の比較や前年同期比を用いることで、自社の全体的な業績の動向を把握できます。企業の収益力を確認するための経営指標である、

売上高経常利益率(=経常利益/売上高×100)

を計算し、比較分析を行うようにしましょう。

経常利益を使った多角的な比較分析は、単に利益が多いか少ないかを見るためだけではありません。

どの科目(売上原価、販管費・営業収益/費用・営業外収益/費用)に問題があるのかを見つけるための大枠のチェックポイント

でもあります。もし、利益率が低くなっている場合には、売上原価や販管費の変動、構成割合をチェックするなど、コスト管理への関心を高めるようにしましょう。

4 試算表(貸借対照表)を見る際の主なポイント

1)試算表(貸借対照表)のイメージ

決算書では、左側の「資産の部」が資金の運用状況を表し、右側の「負債の部」「純資産の部」が資金の調達状況を表しています。試算表では、これらが「前残高」「借方」「貸方」「当月残高」の4つに分けられます。
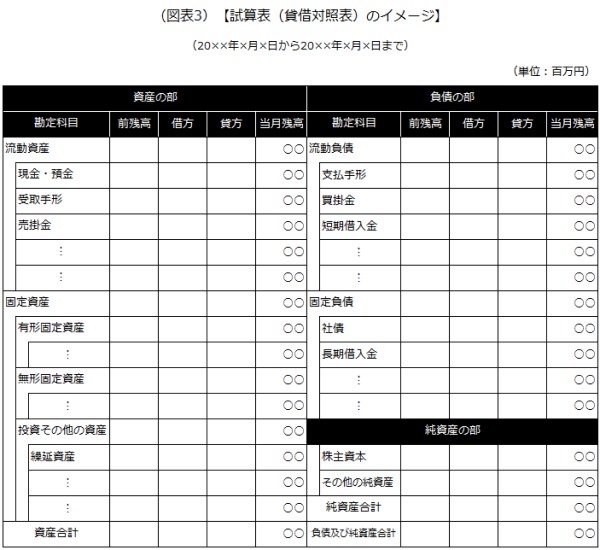
試算表(貸借対照表)

2)現金・預金の増減要因の分析と残高確認

現金・預金は企業にとって最も重要な科目なので、増減と残高を高い頻度で確認しましょう。

例えば、売上に特段変わった様子はないものの、現金・預金が数カ月にわたって減少し続けているようであれば、後述する売掛金を適切に回収できていない可能性があります。このような状況下で起きた資金不足は、最悪の場合、黒字倒産(黒字であっても、仕入代金や人件費などの必要な支払いができず倒産すること)につながる恐れがあります。そうならないためにも、自社に必要な運転資金を現金・預金で賄うことができるかを確認しておく必要があります。

運転資金は、企業が日々の営業活動を回すために必要な資金で、貸借対照表の次の科目を用いて計算できます。なお、一般的な運転資金の目安は、月商(1カ月間の売上高)の3カ月分以上とされています。

運転資金=売上債権(売掛金・受取手形)+棚卸資産-仕入債務(買掛金・支払手形)

3)売掛金・受取手形の増減要因の分析

試算表(貸借対照表)の資産の部(借方残高)にある売掛金や受取手形は、売上として計上されたものの、まだ現金化されていない金額です。そのため、売掛金や受取手形を見る際には、売上高とのバランスを確認することが大切です。

例えば、売上高が横ばいにもかかわらず、前年同期や直近3カ月平均値など過去の数値と比べて、売掛金の残高が大きく増えているときは、売掛金が滞留している(適切に回収できていない)可能性があります。売掛金・受取手形の増減は資金繰りに直結しますから、回収が遅れている場合は、即座に取引先への確認や回収策を検討しましょう。

4)買掛金・支払手形の増減要因の分析

試算表(貸借対照表)の負債の部(貸方残高)にある買掛金や支払手形は、仕入れとして計上されたものの、まだ支払いが完了していない金額です。そのため、買掛金や支払手形を見る際には、仕入高とのバランスを見ることが大切です。

例えば、仕入高が横ばいにもかかわらず、前年同期や直近3カ月平均値など過去の数値と比べて、買掛金の残高が大きく増えているときは、取引先への支払い遅延が発生している可能性があります。支払い遅延を頻繁に起こしたり、長期化したりすると、取引先との関係に悪影響が出ます。単に支払期限に間に合わせるだけでなく、企業の資金状況や取引先との関係を踏まえた支払い管理をすることが大切です。

5)資産・負債・純資産の割合から、自社の状態を把握

貸借対照表では、これらの割合を確認することで、企業の財政状態を大まかに把握できます。ここでは、代表的な3つのパターンを紹介します。

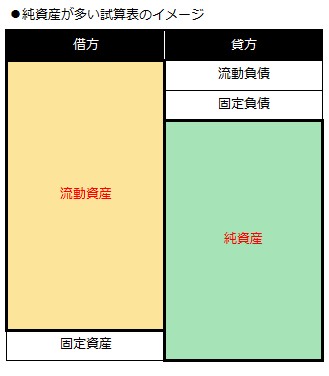
1.純資産が多い状態

借方の流動資産と貸方の純資産が占める割合が高く、貸方の負債が占める割合が低い場合は、借り入れなどが少なく、優良で安定している状態といえます。

  • 借方:流動資産>固定資産
  • 貸方:流動負債、固定負債<純資産

純資産が多い状態

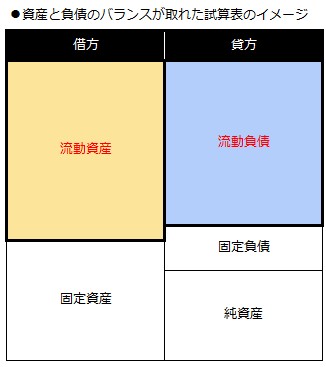
2.資産と負債のバランスが取れた状態

現金・預金を含めた流動資産が占める割合が、流動負債を上回っている状態を指します。貸方の中で、純資産が占める割合が大きい場合は倒産リスクが低いですが、純資産が占める割合が小さい場合は、少しの損失でも債務超過に陥る恐れがあります。

  • 借方:流動資産>固定資産
  • 貸方:流動負債>固定負債、純資産

資産と負債のバランスが取れた状態

3.債務超過の状態

企業が抱えている負債の総額が、資産の総額を超えている状態を指します。全ての資産を売却したとしても、返済できない借入金が残ってしまい、企業の存続が困難になります。

債務超過の解消策は企業の利益を上げて資産を増やすことですが、いきなりは難しいため、売上原価や人件費の見直し、休資産や不動産の売却検討などの短期的な対策と併せて、中長期的な経営体質の改善が必要です。
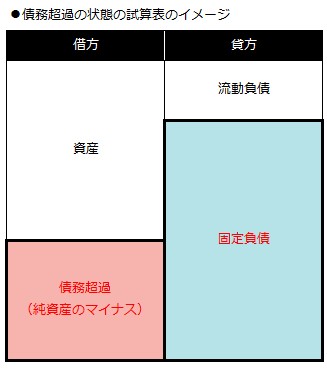
  • 借方:資産>債務超過
  • 貸方:流動負債<固定負債

債務超過の状態

5 試算表をより正確な資料にするためのポイント

1)月次決算を行うための会計処理の方法

企業における会計処理には、次の3つの考え方があります。

  • 発生主義:現金や預金の入出金にかかわらず、取引の発生時点で費用と収益を計上する
  • 現金主義:現金や預金の入出金があってはじめて費用と収益を計上する
  • 実現主義:費用や利益の実現が確定した時点で費用と収益を計上する

現金主義は、商品やサービスを提供済みであっても、代金の支払いがあるまでは費用と収益を計上することができません。そのため、帳簿上ではもうけや未入金、未払いを把握することが難しくなります。

そのため、掛仕入や未払金の処理の際には、取引が発生した時点で費用と収益を計上する、発生主義での会計処理が向いています。

一方で、取引が発生した時点での会計処理となると、取引額が変わったり代金が確実に支払われたりしないリスクもあるため、収益に関しては、費用や利益の実現が確定した時点で費用と収益を計上する、実現主義を採用すると、より正確に損益を計算できます。

2)減価償却費を毎月計上する

減価償却費(固定資産の購入費用を耐用年数にわたり、分割して費用計上するための勘定科目)を毎月計上することも大切です。減価償却費が高額のため、本決算で大きく損益がぶれないよう減価償却費の年間の見込み金額を12カ月で割り、毎月の月次決算に計上しましょう。

3)在庫の計上も忘れずに

当月までの正しい利益を算出するには、在庫の計上も欠かせません。一方で、物理的に在庫を確認する実地棚卸しでは、営業を止めて手動で在庫を数えるなど大掛かりな作業となってしまうため、在庫管理システムや、帳簿に記録されたデータを基にする帳簿棚卸で、在庫を把握するとよいでしょう。毎月が難しい場合には、四半期に1回、半期に1回など、期中で把握できる仕組みを作るのもよいと思います。

4)できる限り早く作成する

決算期にかかわらず、月次や四半期などのタイミングで試算表を作ることで、自社の業績を小まめに確認できるので、より早いタイミングで作成するとよいでしょう。一般的には、月初めから10日程度で試算表を作成するのが理想的です。

そのためには、試算表を作るための基となる仕訳に関しても、取引が発生したその日のうちに計上して、なるべくため込まないようにしましょう。

5)作成段階でのチェックは正確に

試算表は最終的に借方と貸方の数値が一致しなければなりません。もし、この2つが一致しない場合は、作成段階でのミスが発生していることが考えられます。次のような箇所に問題がないかを確認してみましょう。

  • 仕訳帳や総勘定元帳から試算表への金額の転記ミス
  • 合計金額や残高の計算間違い
  • 一部の仕訳や勘定科目が総勘定元帳や試算表に反映されていない
  • 借方と貸方の勘定科目を誤って使用している

以上(2025年12月作成)
(監修 税理士 石田和也)

pj35176
画像:InfiniteFlow-Adobe Stock
「2025忘年会」経営者と社員に聞いたホントのところ

1 忘年会に対する若手・中堅社員のホンネは?

今年も忘年会の季節がやって来ました! 多忙な経営者にとって、忘年会は普段交流の少ない社員と話したり、仕事を頑張ってくれている感謝を改めて伝えたりするための大切な場です。シンプルに「社員と膝を突き合わせて飲むのが楽しみ」な経営者も多いでしょう。ところで、

最近はネットなどで、「若い世代が、忘年会に行きたがらない」という類の記事や投稿をよく目にします。実際のところ、どうなのでしょうか?

今回は中小企業の若手・中堅社員(20代・30代)182人にアンケートを実施し、「忘年会は楽しいか、楽しくないか?」「楽しくないなら、その理由は?」「どんな忘年会だったら楽しい?」「忘年会について言いたいこと(自由回答)」などを、ホンネで答えてもらいました。ぜひ、これからの忘年会を考える上でのヒントにしていただけますと幸いです。

また、経営者322人にも、若手・中堅社員と同じ質問をし、その結果を掲載しています。

経営者と若手・中堅社員の、忘年会に対する認識のギャップが浮き彫り

になりましたので、併せてご確認ください。

経営者、若手・中堅社員ともに、アンケートは2025年11月に、インターネットを通じて行いました。回答の中で、明らかに誤字と思われる表記などは修正しています。

2 忘年会に対する認識のギャップ

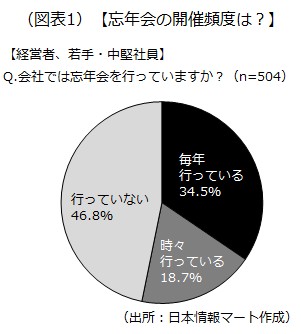
最初に、回答者全504人(経営者322人、若手・中堅社員182人)に、「忘年会の開催頻度」を聞いたところ、次のような結果になりました。

忘年会の開催頻度

忘年会を「毎年行っている」会社は34.5%、「時々行っている」会社は18.7%、「行っていない」会社は46.8%でした。

さて、以後の質問は、忘年会を「毎年行っている」「時々行っている」会社の方を対象にお聞きしています。忘年会について詳しく掘り下げていくにあたり、まず聞いてみたいのは

「忘年会」というイベントについての、経営者と若手・中堅との認識のギャップ

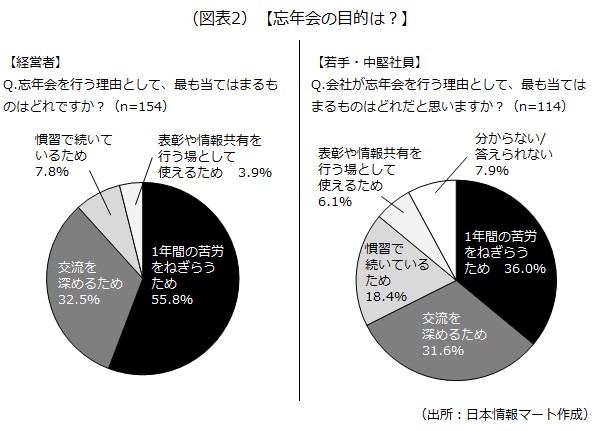
です。そこで、経営者154人に「なぜ忘年会を行うのか?」、若手・中堅社員114人に「会社が忘年会を行う理由は何だと思うか?」を聞いてみたところ、次のような結果になりました。

忘年会の目的は?

経営者、若手・中堅社員ともに、1位は「1年間の苦労をねぎらうため」ですが、その割合は経営者が55.8%、若手・中堅社員36.0%と、19.8ポイントの差があります。また、若手・中堅社員の18.4%は「(忘年会が)慣習で続いている」と考えています。

経営者の多くは「社員を労いたい」という思いを持っているのに、若手・中堅社員の多くは忘年会を「形式的なもの」と思っている

ようです。加えて、若手・中堅社員の7.9%については、忘年会を行う理由が「分からない/答えられない」という結果が出ました。何だか世知辛いですね……。

3 忘年会は楽しい? 楽しくない?

さて、次に気になってくるのは、

はたして若手・中堅社員は忘年会を楽しんでいるのか?

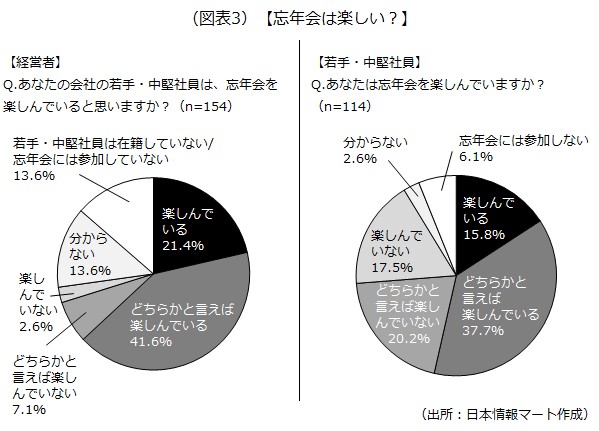
です。経営者154人に「自社の若手・中堅社員は忘年会を楽しんでいると思うか?」、若手・中堅社員114人に「自分自身が忘年会を楽しんでいるか?」を、聞いてみたところ、次のような結果になりました。

忘年会は楽しい?

「楽しんでいる」「どちらかと言えば楽しんでいる」は、経営者が計63.0%、若手・中堅社員は計53.5%でした。この部分についてはそこまでのギャップはなく、

忘年会を楽しんでいる若手・中堅社員は意外と多い

ようです。ただ、無視できないのは

「楽しんでいない」「どちらかというと楽しんでいない」が計37.7%いること。この層の社員にどう向き合うかがこれからの忘年会の課題

です。次は、「若手・中堅社員たちが忘年会を楽しんでいない理由」を赤裸々に紹介します。

4 なぜ忘年会が楽しくないの?

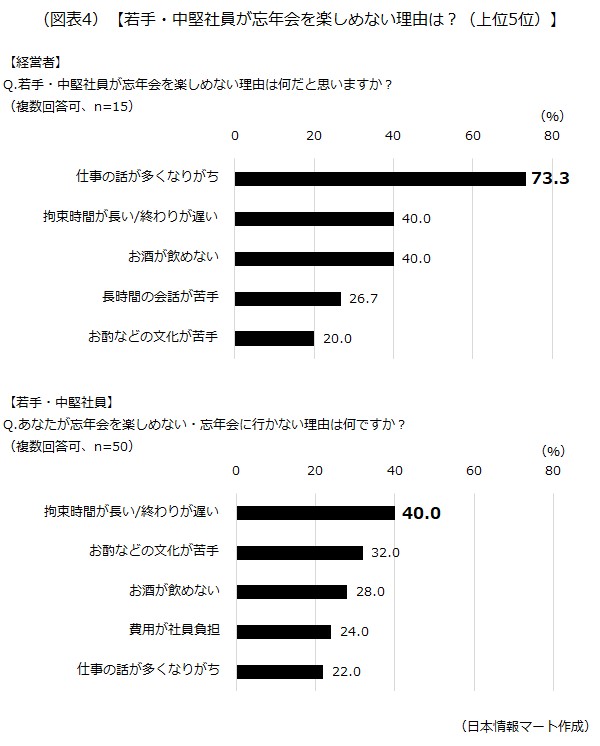
今度は前章で「楽しんでいない」「どちらかというと楽しんでいない」を選んだ経営者15人と、若手・中堅社員50人に質問をぶつけました。経営者に「若手・中堅社員が忘年会を楽しめない理由は何だと思うか?」、若手・中堅社員に「自分が忘年会を楽しめない・忘年会に行かない理由は何か?」を聞いてみたところ、次のような結果になりました(どちらも複数回答)。

忘年会を楽しめない理由は?

経営者が考える「若手・中堅社員が忘年会を楽しめない理由」の1位は「仕事の話が多くなりがち(73.3%)」でしたが、若手・中堅社員のほうでは5位(22.0%)となっています。

仕事の話が苦手な若手・中堅社員は一定数いるものの、経営者が思うほど多くはない

ようです。ちなみに、若手・中堅社員の「自分自身が忘年会を楽しめない理由」の1位は「拘束時間が長い/終わりが遅い(40.0%)」でした。

5 どうすりゃいいんだ! 忘年会

若手・中堅社員が忘年会を楽しめない理由は何となく分かったけど、結局どうすりゃいいんだ! ということで、今度は経営者154人と若手・中堅社員114人それぞれに

  • 会話重視(居酒屋などでの、和気あいあいとした忘年会)
  • 食事重視(高級レストランなどで、酒や食事を楽しめる忘年会)
  • 時間帯重視(業務時間内(ランチタイムなど)に行う、飲酒なしの忘年会)
  • イベント重視(ボードゲーム、スポーツなどを皆で楽しむ忘年会)
  • チームの一体感重視(社員旅行などの宿泊先で行う忘年会)
  • その他
  • 特にない/分からない

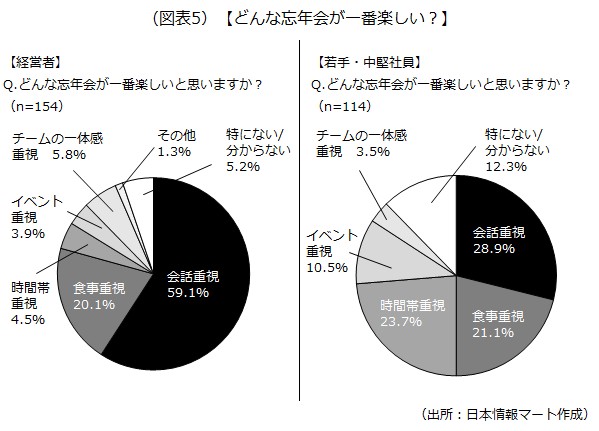
の中から「一番楽しいと思う忘年会」を選んでいただきました。結果は次のようになりました。

どんな忘年会が一番楽しい?

経営者、若手・中堅社員ともに、1位は「会話重視(居酒屋などでの、和気あいあいとした忘年会)」ですが、その割合は経営者が59.1%、若手・中堅社員28.9%と、30.2ポイントの差があります。

また、注目すべきは、若手・中堅社員の中に「時間帯重視(業務時間内(ランチタイムなど)に行う、飲酒なしの忘年会)」を希望する人が23.7%もいることです。前章では、若手・中堅社員の「忘年会を楽しめない理由」の1位が「拘束時間が長い/終わりが遅い(40.0%)」でしたが、その裏返しでしょうか。経営者からしたら少し寂しい気もしますが、

「早めに始めてサクッと終わる」忘年会を希望する若手・中堅社員が少なくない

ようです。

ちなみに、経営者の中には「その他」と答えた人がいましたが、その人たちは、

  • キッチンスペースでみんなで料理を作って楽しむ
  • 割烹料理屋でお酒と料理重視で楽しむ

など、オリジナリティあふれるアイデアを回答してくれました。

6 忘年会について言いたいこと

最後に、経営者、若手・中堅社員の両方に、「忘年会について言いたいこと」を主張してもらいました!

【経営者】

「1年間の労苦を労いたい。そして、これからも真摯に目的に向かって邁進しようというのがホンネ」

「今年1年ご苦労様です。来年も一人一人目標を持ち充実した1年になるよう努めてください」

「気持ちよく参加出来るよう心がけたい」

「交流を深める会なので参加してほしい」

「1年間のねぎらいのために、景品など工夫もしています」

「やめたほうがいいのか聞きたい」

「会社内の親睦と社員の慰労のためにぜひ参加してほしい」

「いちいち不満そうな態度を出すな」

「楽しめ!!!」

「もっともっと楽しもう!」

「この1年間皆で良い仕事が出来た事など色々な話をしたいと思います。そして来年も良い方向性で良い仕事が出来るように」

「無理せず楽しんでほしい」

「1年を振り返って楽しんでほしい」

「今年の反省点を来年の成果に繋げるようにしてほしい」

【若手・中堅社員】

「補助を出してほしい」

「時間厳守 お酒を強要しない」

「長期、短期での先の見通しを教えてほしい」

「やるなら、費用は会社負担」

「忘年会費用を出してほしい」

「強制するな!」

「完全廃止にしてほしい」

「参加しなければならない風潮や翌日のお礼の面着が気に入らない」

「人数が多すぎて会場を探すのが大変なので、2回に分けてもいいなど妥協案を出してほしい」

「忘年会にかけるお金を給料で還元してほしい」

「30分にしてほしい」

「強制で参加しないといけないので、そこは参加したい人だけにしてほしい」

「お酒飲むならタクシーチケットが欲しい」

「時短でお願いします。会費の会社負担をもっと増やせ~~」

以上(2025年11月作成)

pj00795
画像:日本情報マート

解雇でも賃金は支払わないとダメ? 不当解雇と「バックペイ」のリスク

1 解雇が無効になった場合に発生する「バックペイ」

解雇に関するトラブルは多く、裁判で解雇が無効(不当解雇)となるケースも少なくありません。その場合、

会社は社員に対し、解雇期間中の賃金(バックペイ)を支払わなければならない

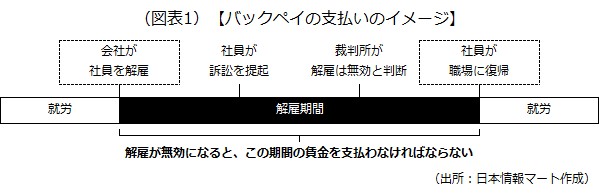
ことになります。通常、会社が社員を解雇すれば、労働契約は終了し、賃金を支払う義務はなくなります。ですが、解雇が無効になると、労働契約は終了しなかったことになるので、解雇期間中(会社が社員を解雇してから、社員が職場に復帰するまで)の賃金を支払う必要が出てくるのです。解雇した時点に遡って賃金を支払うことから、「バックペイ」と呼ばれています。

バックペイの支払いイメージ

解雇期間中、社員は働きません。そのため、会社は社員が働いていないのに賃金を支払わなければならず、裁判が長引けば長引くほど、その金額も大きくなってしまいます。

逆に、バックペイのルールをしっかり理解しておけば、

「解雇が無効になったら、どのぐらいの額の支払いが必要になるのか」をシミュレートし、裁判が長引きそうな場合、和解などで解決を図る

といった対策を講じることができます。以降でポイントを確認していきましょう。

2 バックペイの根拠は民法にあり

前述した通り、解雇が無効になると、会社は働いていない社員に賃金を支払う必要があります。それは、民法第536条第2項に、

債権者の責めに帰すべき事由によって債務を履行することができなくなったときは、債務者は、反対給付を受けることができる

と定められているからです。これを解雇トラブルに当てはめると、次のようになります。

  • 債権者=会社
  • 債務者=社員
  • 債権者の責めに帰すべき事由=不当解雇
  • 債務の履行=労務の提供
  • 反対給付=賃金の支払い

つまり、会社が社員を不当解雇したせいで、社員が労務を提供できなくなった場合、会社は賃金の支払いを拒めないとなるわけです。ただし、社員が会社に対し、労務を提供する(債務を履行する)意思があることがこのルールの前提なので、例えば、

社員が「会社に戻るつもりはないけれど、解雇自体には納得がいかない!」と訴訟を起こした場合などは、バックペイの支払いは不要(不当解雇に関する損害賠償などは別)

です。ちなみに、社員が解雇期間中、別の仕事に就いていた場合に、会社に復帰する意思があるといえるのかどうかがよく問題になりますが、この点については第5章で説明します。

3 バックペイから除外できるもの、できないもの

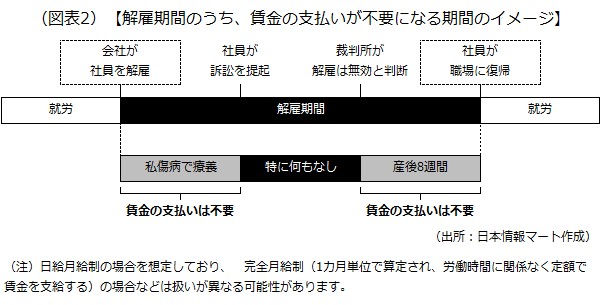
バックペイの対象となる期間を、日給月給制(1カ月単位で賃金を計算し、働いていない時間分は控除する)の場合で考えてみます。会社が社員を解雇し、その後裁判で解雇が無効になった場合、その社員は、

  • 原則:解雇期間中の全労働日を出勤したとみなすので、賃金の支払いが必要
  • 例外:解雇されなくても就労できなかったであろう期間は、賃金の支払いは不要

となります。就労できなかったであろう期間とは、

  • 私傷病により療養していた期間
  • 産後8週間の期間(母体保護のため、労働が原則として禁止されている期間)

などです。

支払いが不要になる期間のイメージ

4 通勤手当や賞与など、一部は支払わなくてもよい

バックペイとして支払う賃金は、原則として

社員が解雇されなかった場合、確実に支払われたであろう賃金

です。ですから、毎月、固定給として支給される基本給はもちろん、諸手当(役職手当、家族手当、住宅手当など)についても確実に支払わなければなりません。一方、過去の裁判例の中には、

賃金の一部(通勤手当、残業代、賞与など)は、バックペイに含まなくてもよい

と判断したものがあります。

1)通勤手当

通勤時の交通費を補てんするために支給される通勤手当については、

交通費の実費弁償的な性質があるので、実際に就労していなければ請求できない

と判断した裁判例(名古屋高裁昭和56年4月30日判決など)があります。

2)残業代

時間外勤務の実績に応じて支払われる残業代については、

時間外勤務を命じられて現実に勤務をして初めて発生するため、実際に時間外勤務をしていなければ請求できない

と判断した裁判例(東京地裁平成7年12月25日判決など)があります。ただし、固定残業代のように、残業時間に関係なく定額で支給する残業代については、バックペイの対象になります。

3)賞与

半年に1回など、通常の賃金とは別に支給される賞与については、

業務成績等を個別に査定した上で賞与を支給する場合、実際に査定を受けていなければ請求できない

と判断した裁判例があります(東京地裁平成18年1月23日判決)。逆に、個別の査定を行わずに賞与を支給する場合、バックペイの対象になると判断した裁判例もあります(福岡地裁平成21年6月18日判決)。

このように賃金の一部はバックペイから除外できる可能性がありますが、注意が必要なのが

バックペイの総額は、「平均賃金×60%以上×解雇期間中の所定労働日数(解雇されなかった場合、就労できたであろう日数)」を下回ってはならない

という点です。これは、労働基準法第26条の「休業手当(会社都合で社員を休業させる場合に支払う手当)」のルールをバックペイに適用したものです。平均賃金は、

解雇期間初日の直前3カ月間の賃金総額÷直前3カ月間の総日数

で計算しますが、この場合の賃金総額には、通勤手当や残業代も含まれるので注意が必要です(3カ月を超える期間ごとに支給する賞与は賃金総額に含めない)。

5 解雇期間中に他社で働いていたらどうなるの?

第2章で、バックペイの前提は、その社員が会社に復帰する意思があることだと説明しました。では、解雇期間中に社員が他の仕事に就いていたらどうなるのでしょうか。これについては、

解雇期間中の収入が解雇前に比べて低く、また他の仕事に就く前から一貫して解雇の無効を訴えていることなどから、復帰の意思がある

と判断した裁判例(東京高裁平成31年3月14日判決)や、

他社に就職しつつも、解雇前の会社に復帰できるよう住所を維持していたり、再就職した会社をすぐに退職することが可能と証言していたりすることから、復帰の意思がある

と判断した裁判例(東京地裁令和4年3月16日判決)などがあります。

つまり、解雇期間中に他の仕事に就いていても、会社への復帰の意思が即座に否定されるわけではないとうことです。ただし、社員が

解雇期間中に収入を得ていた場合、その額をバックペイの額から控除することは可能

です。もっとも、前述した通り、バックペイの総額は「平均賃金×60%以上×解雇期間中の所定労働日数」を下回ってはいけないので、控除額には限界があります。また、仕事による収入の控除は認められますが、社員が在職中、雇用保険に加入していた場合、

雇用保険の「失業手当」などの給付額は、バックペイの額から控除できない

ので注意が必要です。

以上(2025年11月更新)
(監修 Earth&法律事務所 弁護士 岡部健一)

pj00694
画像:taa22-Adobe Stock

【開催終了】2025年12月15日開催!やまがた未来(みら)くる人材&外国人材活用セミナーのご案内

【開催終了】

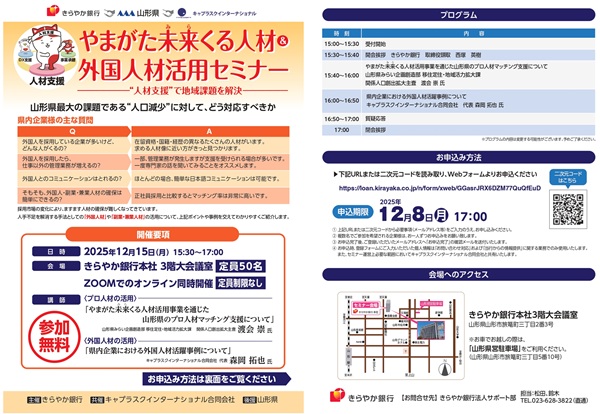
2025年12月15日、きらやか銀行は、山形県の後援を受け、キャプラスクインターナショナル合同会社との共催で「やまがた未来(みら)くる人材&外国人材活用セミナー」を開催します。

このセミナーでは、副業・兼業プロ人材マッチング支援の状況や、全国でも年々拡大している外国人材受け入れの事例、鍵となるポイントは何か、人口減少時代にどのように対応していくかなどを紹介いたします。

このページの最後に、外国人材活用に役立つコンテンツも紹介しますので、ぜひご覧ください!


↑クリックで拡大表示↑

開催概要

  • 日時:2025年12月15日(月) 15:30~17:00
  • 会場:きらやか銀行本社 3階大会議室(定員50名)、
    ZOOMでのオンライン(定員制限なし)
  • 参加費:無料

プログラム

  • 15:00-15:30 受付開始
  • 15:30-15:35 開会ご挨拶 きらやか銀行 取締役頭取 西塚 英樹
  • 15:40~16:00 やまがた未来(みら)くる人材活用事業を通じた山形県のプロ人材マッチング支援について
    山形県みらい企画創造部 移住定住・地域活力拡大課
    関係人口創出拡大主査 渡会 崇 氏
  • 16:00~16:50 県内企業における外国人材活躍事例について
    キャプラスクインターナショナル合同会社
    代表 森岡 拓也 氏
  • 16:50~17:00 質疑応答
  • 17:00 閉会挨拶
お問合わせ先
きらやか銀行 法人サポート部 担当:松田、鈴木
電話:023-628-3822(直通)

きらやか情報ステーションでは、外国人材活用に役立つコンテンツも公開しています。ぜひご覧ください!

女性が働きたくなる企業をつくるには?/大門あゆみ弁護士の女性活躍ナビ(3)

1 現状の課題

近年、女性の労働力人口は増加傾向にあり、企業にとって女性の活躍はますます重要になっています。しかし、多くの企業では、優秀な女性が結婚、妊娠、出産、育児、そして家族の介護といったライフイベントを機に、キャリアを諦め、離職してしまうという現実に直面しています。これは企業にとって大きな損失であり、労務管理上の重要な課題です。

2 制度はあるのに、なぜ利用されないのか?

「育児・介護休業規程はちゃんと整備しているのに、取得しないまま辞めていく」。多くの中小企業の経営者から、このような声が聞かれます。制度が形骸化してしまう背景には、いくつかの運用上の問題点があります。

1)周知不足と諦め

企業の実態調査やアンケートを取ると、社員が社内の両立支援制度を知らないと回答する割合も多いようです。そもそも制度が知られていなければ、利用にはつながりません。また、当初から企業に支援を期待しておらず、昇進などへの不安から、介護に直面していることなどを申告しないケースもあります。

2)「育児」と「介護」の特性の違い

育児は妊娠から出産、休業まである程度計画的に準備できますが、介護は「ある日突然」始まることも多く、終わりが見えにくいという特性があります。特に介護は、職場の基幹人材である40代以上の社員が直面するケースが多く、代替要員の確保が難しいという問題も深刻です。

3)利用しづらい職場の雰囲気

男性が育児休業を取得しない理由として、「職場が育休を取りづらい雰囲気であること」や「業務の都合」が多く挙げられています。これは女性にも当てはまる問題であり、制度の利用を阻む大きな壁となっています。

3 就活生の意識の変化

他方で、マイナビ「2026年卒 大学生のライフスタイル調査」によると、2026年卒の大学生の「育児休業を取って子育てしたい」割合は男子56.3%、女子58.2%となっており、男子学生の共働きや育児休業取得への希望が一定数あることが分かります。「男性育休は当たり前」の社会がすぐそこまで来ています。男性が家庭生活に参画することは、女性のキャリア継続を支える上でも不可欠です。

長時間労働を前提としない業務体制の構築や、テレワーク・フレックスタイム制といった柔軟な働き方の導入は、男女を問わず、全社員のワーク・ライフ・バランスを実現するために重要であり、「就職したい!」と思ってもらえる企業になるための大切な要素であることが分かります。

4 法令遵守と攻めの人事戦略としての両立支援

こうした課題に対し、国も法改正を進めています。改正育児・介護休業法が2025年4月と10月に施行され、次の取り組みなどが義務付けられました。法令を遵守することはもちろん、「攻めの人事戦略」として両立支援を強化することが、企業の持続的成長につながります。

  • 男性育休の取得促進:育休取得率の公表義務が社員1000人から300人超の企業に拡大
  • 柔軟な働き方の促進:子の年齢に応じた柔軟な働き方を実現するための措置の拡充
  • 介護離職の防止:介護に直面した社員への個別周知・意向確認や、雇用環境の整備の義務付け

5 中小企業でもできる!実用的な取り組み

では、両立支援に向けて、実用的な取組みにはどのようなものが考えられるでしょうか。ご参考にいくつか例を紹介します。

1.両立支援ハンドブックの作成

自社の制度や相談窓口、公的支援などをまとめたハンドブックを作成・周知しましょう。厚生労働省のガイドラインも活用できます。

■厚生労働省「仕事と育児/仕事と介護の両立支援ガイド(企業向け)」■
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyoukintou/ryouritsu/model.html

2.「育休復帰支援プラン」の策定

厚生労働省が提供するマニュアルを活用し、社員の円滑な育休取得と職場復帰をサポートするプランを策定します。代替要員の確保や、法定を上回る子の看護休暇制度なども有効です。

3.ジョブ・リターン制度の導入

ライフイベントで一度離職した社員が、再び活躍できる道を開く制度の構築も有用です。

4.外部支援の活用

中小企業は、社会保険労務士などの専門家から無料のアドバイスを受けられる事業や、ハローワークによる代替要員確保の支援などを活用できます。近年は、両立支援に取り組む事業主向けの助成金も拡充されているので、ぜひ利用を検討してみてください。

■厚生労働省「両立支援等助成金のご案内」■
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kodomo/shokuba_kosodate/ryouritsu01/index.html

6 まとめ―両立支援は「コスト」ではなく「未来への投資」―

仕事と家庭の両立支援は、「コスト」ではありません。企業のイメージアップ、社員のモチベーション向上、生産性の向上、そして何より優秀な人材の確保と定着につながる「未来への投資」です。実際に、女性管理職比率の高い企業が株式市場で高いリターンを生み出すという分析もあり、投資家も企業の女性活躍への取り組みに注目しています。

「くるみん認定」や「えるぼし認定」といった国の認定制度は、企業のイメージ向上や優秀な人材確保に直結し、公共調達で有利になることもあるなどのメリットもあります。学生もこうした情報を企業選びに活用しており、他社との大きな差別化につながります。

男女を問わず、すべての社員がライフステージの変化に対応しながら、安心して能力を発揮できる。そんな「就職したくなる企業・辞めたくない企業」をつくることこそが、これからの時代で発展し続けるための、経営戦略といえるでしょう。

以上(2025年12月作成)
(執筆 法律事務所UNSEEN 弁護士 大門あゆみ)

pj60374
画像:法律事務所UNSEEN 弁護士 大門あゆみ

【税務調査の真実(2)】オンラインの調査が増えているって本当?

もはや都市伝説? 税務調査にまつわる噂

「別に悪さをしているわけではないけれど、税務調査は嫌だ」。ほとんどの経営者はこう考えるでしょう。いきなり調査官がやって来て、あれこれと帳簿の提出を求められ、多額の税金を支払わされるイメージです。それに、とにかく「面倒」です。

こうした思いもあり、税務調査については、

「税務調査は突然やってくる」や「税務調査は断れる」

など、さまざまな臆測が飛び交いますが、これは本当なのでしょうか。この記事では、現役税理士に覆面インタビューを実施し、普段はなかなか聞くことのできない税務調査の舞台裏を徹底的に聞き出しました。

Q1 オンラインによる税務調査って本当に増えているの?

これまで大企業中心だったオンラインによる税務調査(以下「オンライン税務調査」)が、2025年9月以降、中小企業にも本格的に導入され始めます。最初は金沢・福岡国税局エリアから導入され、順次エリアが拡大される予定です。

画面越しの調査は実地調査に比べ一見ラクに感じますが、対面とは違い、相手の反応や表情が読み取りづらく、意図しない発言が誤解されるリスクがあります。また、資料をその場で提示して説明できないため、「誤送信」や「ファイルの誤共有」といったオンライン特有のトラブルも起こることもあり得ます。税理士の立会いもオンライン対応が可能になったものの、通信環境によっては調査官とのやり取りが途切れたり、調査の流れをコントロールしづらくなったりすることもあります。経営者は、発言内容だけでなく、送受信データや画面共有の管理にも十分注意を払う必要があります。

なお、オンライン税務調査については、納税者と顧問税理士の同意があった上で実施されます。

Q2 調査日数は会社ごとに違う?

調査日数は会社ごとに異なり、1日で終わる調査もあれば、5日以上続く調査もあります。一般的な中小企業の場合、大体2~3日の調査が多いようです。

調査日数は、会社の規模(売上高や資産規模など)、業種業態、同時に行われる調査税目など、さまざまな要因で決定されます。そのため、前回の調査が1日で終わったからといって、次回も同じ調査日数だとは限りません。

Q3 税務調査の間、経営者は何をする?

税務調査の対応は、基本的には税理士と自社の経理(税務)責任者が行います。経営者が調査官と話をするシーンは、通常、調査の冒頭で行われる会社概要の説明時(スケジュールの調整は可能)となります。

知っておいてもらいたいのは、この会話の中においても、調査官は目を光らせているということです。趣味の話や世間話などをして場の雰囲気を和らげ、経営者を油断させるのも、調査官の調査手法の1つです。例えば、週末の過ごし方を聞く中で、経営者のプライベートな趣味やその頻度などを把握し、個人資産(別荘やクルーザーなど)を会社の資産として計上していないかなどの判断材料とすることもあります。

Q4 調査官は何を見ている?

基本的に、調査官は提出を要求した帳簿や、売上・仕入関連資料、経費資料などを黙々と調べ続けます。その他、棚卸資産・固定資産の実物チェックや疑義のある取引の担当者へのヒアリングが行われます。最近では、従業員のパソコンや、サーバー内のデータをチェックすることもあります。例えば、表や文書ファイルの更新日時を見て、取引日と照らし合わせるなどです。

また、調査官にとっては、従業員同士の会話など、見聞きするもの全ての情報が税務調査の資料となります。例えば、トイレに行く際に社内の売店に立ち寄って、店員に世間話をしながら会社役員の勤務状況を聞いたり、喫煙室で従業員同士の会話を聞いていたりと、いろいろなところで調査官は会社の実態を知ろうとします。

Q5 社歴の浅い会社には税務調査は入らない?

税務調査が全くないわけではありませんが、設立後3年未満の会社に税務調査が入ることはまれだといえます。

モバイルアプリ開発などで、売上が急激に伸びた会社などは調査に入ることがあるかもしれませんが、設立直後の会社は売上規模が小さく、取引の動きも少ないことから、調査に入っても指摘事項があまりないと考えられます。また、過去の取引が少ないと、調査官側も事前に十分な分析ができないことなどから、調査対象になりにくいのではないでしょうか。

Q6 調査官によって調査の結果が左右される?

調査官によって調査の結果が左右されることは、少なからずあります。納税者側の反論に耳を傾けてくれる調査官もいれば、全く耳を傾けない調査官もいます。また、高圧的な態度の調査官もいれば、柔和な態度の調査官もいます。

ただ、耳を傾けない調査官だからといって、指摘を全て受け入れないといけないかといえば、そうではありません。そういうときのために、代理人として税理士がいますので、納得のいかない指摘に対しては、税理士と相談しながら理路整然と対応していきましょう。

Q7 前回調査と指摘が変わることってあるの?

前回の税務調査で指摘されなかった項目について、次の税務調査で指摘されることがあります。中には、前回の調査官から認められた経理処理について指摘される場合もあります。

調査ごとに指摘が変わるのは、前回の調査官が見落としていたり、判断が間違っていたりすることなどが考えられます。もし、前回の調査官に認められた経理処理について指摘された場合は、前回の調査で、調査官に対して話した取引の背景や、経理処理が認められた経緯などを詳細に説明しましょう。

Q8 税務調査対策としてワンポイントアドバイスを!

基本的なことですが、書類をしっかり保存・整理しておきましょう。言うまでもありませんが、契約書関係はすぐに提出できるようにしておいてください。調査官にとっても、提出依頼をした書類がすぐに出てくると、その会社に良い印象を抱くはずです。

万一、作成漏れなどにより契約書がない取引などがある場合は、税務調査の有無にかかわらず、すぐに作成するようにしてください。最終的に、調査官は書類を基に、その経理・税務処理が認められたものなのか、認められたものでないのかを判断することになるからです。

ただし、印紙を貼るべき契約書の作成を失念していた場合には注意が必要です。印紙のデザインは年度によって異なる場合があり、調査のために後付けで貼ったことが露呈する恐れもあります。

以上(2025年11月更新)

pj30051
画像:Andrey_Popov-shutterstock

【税務調査の真実(1)】AIで対象の会社を決めているって本当?

もはや都市伝説? 税務調査にまつわる噂

「別に悪さをしているわけではないけれど、税務調査は嫌だ」。ほとんどの経営者はこう考えるでしょう。いきなり調査官がやって来て、あれこれと帳簿の提出を求められ、多額の税金を支払わされるイメージです。それに、とにかく「面倒」です。

こうした思いもあり、税務調査については、

「税務調査は突然やってくる」や「税務調査は断れる」

など、さまざまな臆測が飛び交いますが、これは本当なのでしょうか。この記事では、現役税理士に覆面インタビューを実施し、普段はなかなか聞くことのできない税務調査の舞台裏を徹底的に聞き出しました。

Q1 対象になるのは、どんな会社? AIが決めているって本当?

基本的に、どのような会社も税務調査の対象になります。ただ、長い間(7年以上)、税務調査が入っていない会社や、直近3~5年の決算書類の比較・分析から異常な数値の動きが見られる会社は、調査の対象となりやすいようです。また、国税局・税務署側も毎年テーマを持って調査を行っているケースがみられます。例えば、ネット通販やクラウドサービスの利用を通じて、海外の取引先やプラットフォームと関わるケースが増えていることや、各国の税務当局の国際連携の強化を背景に、海外の業者や子会社との取引、暗号資産の海外利用などは、近年の調査で注目度が高まっている分野です。他にも、売上が急激に伸びている会社なども目につきやすいでしょう。

近年、税務署は膨大な申告データをAIで分析し、申告漏れや不正の可能性が高い納税者を調査対象として選定しているようです。一部報道では、2023年度の中小法人の追徴税額(法人税・消費税)の約8割はAI判定対象から発生したとも報じられています。

Q2 税務調査は突然やって来る?

税務調査は強制調査と任意調査とに大別されます。強制調査は、突然、やってきますが、これは悪さをしている場合に受ける調査です。通常は、事前に連絡があります。

強制調査とは、悪質な脱税の疑いがある者に対して行われる調査です。いわゆる「マルサ」(国税局査察部の通称)が担当し、査察調査とも呼ばれます。調査官は事前に実態を調べ、脱税が事実であることに確信を持った上で会社にやって来ます。納税者による帳簿などの証拠書類の隠蔽を防ぐために、事前の連絡はなく、突然やって来ます。

任意調査とは、調査に入るために会社の同意が必要な調査です。ほとんどの税務調査がこちらに該当し、強制調査のように突然やって来ることはありません。事前に会社や顧問税理士に対して調査の予告が来ます。基本的には電話で連絡が来た後に、事前準備資料リストその他の書類が送られてきます。

Q3 税務調査を断ることができる?

強制調査の場合は、裁判所の令状を持って調査に入るため断れません。会社側の都合で調査日を変更することもできません。

任意調査の場合も、原則として断ることはできません。ただし、事前予告の段階での日程調整は融通が利きます。調査官から日程が提案されますが、会社の繁忙期、立ち会いの税理士の都合などもろもろの正当な理由があれば、日程を調整できます。

Q4 税務調査が集中する時期はある?

調査官(税務職員)の人事異動は毎年7月に行われます。そこから1年間、調査官は与えられたノルマ(調査件数など)を基に税務調査を行っていくことになります。なるべく早くノルマを消化するため、年内、特に8〜9月に税務調査が多く行われます。

また、7月の人事異動に合わせて、調査官の評価が決まることを考えると、年内、遅くとも翌年の4月ごろまでに行われる調査に力が入ると考えられます。

Q5 税務調査が中止になることはある?

基本的に、一度予告された税務調査は必ず行われます。

ただし、4~6月ごろに予告された税務調査について、調査時期を7月以降で日程調整をお願いすると、まれに調査が実施されないことがあります。はっきりした理由は分かりませんが、調査の実施自体がうやむやになってしまうケースが過去にありました。明確ではありませんが、考えられるのは「7月に行われる調査官の人事異動により、新旧担当者間の引き継ぎがうまく行われていない」「そもそも重要性の高い調査対象ではない」といった理由です。

Q6 反面調査はどのように対応する?

反面調査とは、調査対象会社の取引先などに対して、取引状況などを確認する調査で、自社に対しては調査対象会社との契約書や請求書などの提出が求められます。反面調査の性質は、調査対象会社に対する税務調査が強制調査か任意調査かに準じます。調査対象会社に配慮して、事実と異なった回答をしたり、あやふやな回答をしたりすると、自分の首を絞めることにもなり得ます。事実を淡々と語り、求められた書類などは提出するようにしましょう。

Q7 繰越欠損金があると税務調査が入りにくい?

繰越欠損金がある会社は、税務調査後において修正申告をしても所得が発生しにくいので、税金を徴収できる可能性が低いという意味においては対象外となることが多いのではないでしょうか。

ただし、繰越欠損金のある会社に税務調査が入るケースもたくさんあります。そのため、繰越欠損金があるから、税務調査が来ないだろうという考えは正しくありません。

Q8 どういった科目を重点的に調査する?

売上・仕入関連の勘定の場合、期ズレに注意しましょう。例えば、3月決算の会社であれば、特に3月・4月の取引は重点的に調べられます。収益・費用を正確に計上するためには、日々の書類整理や、経理担当者だけでなく営業担当者など、従業員全体の期ズレに関する意識を高めることなどが大切です。

人件費では、役員、特に同族会社であれば身内に関連する報酬や給与でしょう。例えば、勤務実態(業務内容や出勤日数)に見合わない報酬・給与を支払っていないかが重点的に調べられます。

固定資産では、資本的支出(固定資産として計上しなければならない修繕費用など)を、費用計上していないかといった点も指摘されやすい箇所でしょう。

他には、外注委託費です。特に外注委託先に身内が経営している会社がある場合、委託業務の内容と金額が適正なものかがよく調べられます。

Q9 税務調査に臨む経営者にアドバイスを!

税務調査のあるなしにかかわらず、税務顧問としてお願いしたいのは、「イレギュラーなことをやるときは、事前に相談してほしい」ということです。事前に相談してくれさえすれば、多くの場合、税務的なリスクをかなり減らすことができます。もちろん、完全に違法な取引を合法にすることはできませんが、白黒つけがたい取引であれば、より白に近づけることは可能です。もし、事後に報告を受けた場合には、後付けで対策を練ることとなってしまい、十分な対応ができません。

また、税務・会計処理は日々の取引の積み重ねです。税務調査の予告が来てからまとめて書類を整理したとしても、どうしても抜け漏れが生じます。日々の税務・会計処理を、継続して適切に処理していれば、税務調査は決して恐れるものではないのです。

以上(2025年11月更新)

pj30034
画像:ChatGPT

【朝礼】自分なりの「祓い」で場を整え、勝負に臨もう!

【ポイント】

  • 神道では、神事の前に「祓(はら)い」で不浄を取り除き、神々を待つ準備をする
  • ビジネスでは、「勝負事の前に、勝負に臨むためのマインドをつくる」ことが大切
  • 「深呼吸をする」「意気込みを紙に書きだす」など自分なりの祓いをして、勝負に臨もう

おはようございます。突然ですが、皆さんは「神楽月(かぐらづき)」というのをご存じですか?語源は神前で舞や音楽を奉納する「神楽(かぐら)」で、稲の収穫後や冬至の月に神を祀(まつ)る行事が多かったため、旧暦の11月を神楽月と呼ぶことがあるそうです。

さて、神楽に限らず神道では、神事の前に「祓(はら)い」という儀式が行われます。細かい内容は、神事の内容あるいは地域などによって異なりますが、例えば神楽の場合だと、東西南北の四方を舞い清めることなどがあります。心身に付いた罪や穢(けが)れなどの不浄を取り除き、清らかな状態に戻すことで、神々を待つ準備をするわけです。

なぜ、急にこんな話をするのかというと、この祓いは、私たちが日々仕事をする上での心構えにも大きく関係するからです。皆さんは「お客様は神様です」という言葉の由来をご存じでしょうか? 演歌歌手の三波春夫さんがよく口にしていた言葉だそうで、「客の前で歌うときは、あたかも神前で祈るときのように雑念を払い、澄み切った心にならなければ完璧な芸を見せることはできない」という意味が込められています。

大切なのは「雑念を払って、澄み切った心になる」「完璧な芸を見せる」という部分。つまり、神道の祓いというのはビジネス的な見方をすると、「勝負事の前に、勝負に臨むためのマインドをつくる儀式」ともいえるわけです。私たちの仕事の場面に置き換えてみましょう。

例えば、商談やプレゼンの当日であれば、「本番前に深呼吸をして、頬を軽くたたく」「当日の朝、意気込みを紙に1行ぐらいで書きだしてみる」といった具合に、何か特定の行動をしてみましょう。なんだか古臭いと思うかもしれませんが、「100パーセントの力を発揮できる」と自分に言い聞かせてやってみると、意外とそれが効いてくることがあるのです。

仕事に忙殺され、メリハリがなくなると、いざというときに力を発揮するのも難しくなります。大切なのは自分なりの「祓い」で場を整え、勝負に臨むこと。勝負の前のわずかな時間を大切にしていきましょう。

以上(2025年11月作成)

pj17235
画像:Mariko Mitsuda


2025年10月「日経ビジネス電子版」過去30日間の人気記事ベスト10

日経ビジネス電子版では、働き方の変化やDX(デジタルトランスフォーメーション)への対応、SDGs(持続可能な開発目標)対策など、旬なテーマの課題解決に役立つさまざまなコンテンツを提供しています。
今回は、過去30日間の人気記事ベスト10をご紹介します!

既に日経ビジネス電子版に登録している方はこのままお進みください。
登録がまだの方は、こちらからお申し込みください! 登録は無料です。

お申し込みはこちらから!

過去30日間の人気記事ベスト10はこちら!

1

「NHK ONE」始動、民放はBS4K撤退へ 放送終焉の兆し

民放各局がBS4Kから撤退する。WBCの独占配信権はNetflixに奪われた。どれもこれも放送の「終わりの始まり」を象徴する出来事だ。「メディアの王様」ともてはやされた過去の栄光と決別できなければ、沈みゆくだけだ。

2

ニデック、異例の監査「意見不表明」 遅すぎた第三者委設置に疑問の声

2025年3月期の有価証券報告書(有報)への監査結果が「意見不表明」となったニデック。不適切な会計処理の疑いを受け、監査法人が有報の適正性を評価できなかった。過去には東芝も意見不表明を受けたが、極めて異例だ。

3

社内クレーマー化した困った社員への対応は「議論しない」

経営者なら困った社員の問題を「できるなら話し合いで穏便に済ませたい」と思っているはずだ。ただ実際には、冷静な交渉が成り立たないケースも少なくない。何をどう説明しても受け入れてもらえない構図ができあがってしまったとき、どう…

お申し込みはこちらから!

4

第一生命、希望退職に募集の1.8倍が殺到 「割増最大48カ月分」に込めた意味

第一生命ホールディングスの希望退職に想定の1.8倍が応募した。構造改革で大きく変化する会社に違和感を覚える古参社員も少なくない。人生100年時代に入り、就労期間も長期化する中、早期退職は労使双方にとってウィンウィンの再マ…

5

餃子の王将、10%割引「プラチナ会員」に19万人殺到 超常連客に報いる

王将の成長を支えるのが、「ぎょうざ倶楽部」と呼ばれる独自の会員制度だ。25年1月には、会計が10%オフになる「プラチナ会員」を新設。全体売上高の2割以上を王将の常連客であるロイヤルカスタマーが占めている。

6

巨額赤字に陥った日立、川村隆氏を支えた儒学者の言葉「一燈を掲げよ」

リベラルアーツは逆境を乗り越える力になる。「一燈(灯火)を提げて暗夜を行く。暗夜を憂うること勿れ。只、一燈を頼め」。日立製作所が創業来の赤字に沈んだ直後の2009年、69歳で社長に就任した川村隆氏が頼みにしたのは、幕末の…

お申し込みはこちらから!

7

ヤマハ、社長のギターに社員熱狂 社内ライブが年次・役職の壁崩す

楽器大手のヤマハでは、楽器好きならではの音楽イベントが社員の士気向上や一体感醸成に貢献。役職や年次を問わず、ボトムアップの提案が実現する企業文化が社員のモチベーション向上に結び付いている。

8

工場内窃盗が多い中国でミスミの備品自販機が活躍 「性弱説」で従業員管理

従業員による物品や資材の窃盗被害が深刻な中国の工場で、ミスミの間接材自販機サービスが好調だ。日本国内でも社員による不正の件数は増加傾向にあり、「性善説」によるガバナンス維持が限界を迎えつつある。そうしたなか、先行する食品…

9

新浪剛史氏から消えた「真摯さ」 保身が招くリーダーシップの終焉

新浪剛史氏の経済同友会での会見に違和感を覚えた。かつて感じていた「真摯さ」がなくなり保身に終始した印象を受けた。同友会のトップを続け一体、何をしたいのか。疑問を感じた会見だった。

10

みずほFGはデジタル化で1万4000人削減 日本にも迫る「AI失職」の足音

みずほフィナンシャルグループは1万4000人の人員削減目標を2年前倒しで達成した。業務のデジタル化による人員削減が進む中、人工知能(AI)時代が到来すれば雇用にどんなインパクトをもたらすことになるのか。影響が大きい銀行や…

お申し込みはこちらから!