【ハラスメント対策】ハラスメントの再発防止 情報開示や研修のポイントは?

1 全社員に当事者意識を持たせる。ただし情報開示は慎重に

ハラスメントが発生した場合、2度と同じような事案が起きないよう、再発防止策を講じなければなりません。大切なのは、社員に「自分もハラスメントの行為者になるかもしれない」という当事者意識を持ってもらうことです。そのために必要なのが、

発生したハラスメントについて社内に情報を開示すること

です。開示する(しない)情報のイメージは次の通りです。

  • 開示する情報:社内でハラスメントが発生したこと、ハラスメントの類型など
  • 開示しない情報:行為者や被害者の名前、具体的な言動、行為者の処分内容など

行為者や被害者の名前などを伏せるのは、関係者のプライバシーへの配慮です。ただ、中小企業の場合、名前などを伏せても何となく誰のことなのかが分かってしまい、それによって被害者が傷付くことがあります。こうした場合は、そもそも情報を開示しない、ある程度期間が経ってから詳細を隠して開示するなどの対応を検討する必要があります。

2 ハラスメント防止方針を再周知する

次に、全社員に対して、「ハラスメント防止方針」の内容を再周知します。ハラスメント防止方針とは、ハラスメントに対する会社の姿勢を示す方針で、主に次の9つの項目を定めます(ハラスメント防止規程など、就業規則の中に定めることもあります)。

1.基本的な考え方(ハラスメントを行ってはならない旨)

2.ハラスメントに当たる言動

3.方針の対象(全社員)

4.ハラスメントに当たる言動を取った者への処分

5.ハラスメントに関する相談窓口

6.相談者・事実関係の確認への協力者等への不利益な取扱いの禁止

7.被害者に対する配慮のための措置・行為者に対する措置

8.制度等の利用(就業規則等に従い、育児休業等の制度を正当に利用できる旨)

9.ハラスメント防止研修・講習

再発防止の観点で考えると、特に「1.基本的な考え方」「2.ハラスメントに当たる言動」「4.ハラスメントに当たる言動を取った者への処分方針」を重点的に再周知するのがよいでしょう。

また、ハラスメントを受けた経験の有無やその内容について、社内アンケートを実施するのも効果的です。厚生労働省・あかるい職場応援団「ハラスメント関係資料ダウンロード」では、「過去3年間にパワハラを受けたと感じたことはあるか?」など、パワハラ(パワーハラスメント)に関する社内アンケートの例を示しているので参考になります。

■厚生労働省・あかるい職場応援団「ハラスメント関係資料ダウンロード」■
https://www.no-harassment.mhlw.go.jp/jinji/download/

3 ハラスメント防止研修

ハラスメント防止方針を周知するのと合わせて、社員にハラスメントに関する正しい知識・意識を持ってもらうために、ハラスメント防止研修や講義も実施します。弁護士事務所やコンサルタントなどの外部の専門機関などに研修を依頼するのが一般的です。

研修の内容としては、例えば次のようなものがあります。どのような内容にするにしても、「なぜこの研修を実施するのか」という経営者のメッセージを伝え、可能な限り社員全員に受講させることが大切です。

  • ハラスメントの種類(パワハラ、セクハラなど)
  • ハラスメントに当たる具体的な言動
  • ハラスメントを起こしやすい人の行動特性
  • ハラスメントにならないためのコミュニケーションのポイント
  • ハラスメントを起こした場合のリスク
  • ハラスメントに関する法規制、裁判事例
  • ハラスメント対策の進め方(相談窓口の設置、社内規程の整備など)
  • ハラスメント対応の実務のポイント(相談受付、社内処分、被害者への対応など)

以上(2026年11月更新)

pj00400
画像:ChatGPT

【かんたん消費税(5)】海外と取引する際に必要な消費税の知識

1 輸出と輸入では全く違う消費税の取り扱い

海外取引をする会社が知っておきたいのは、輸出と輸入とで消費税の取り扱いが全く違うということです。

  • 輸出:消費税が課されない
  • 輸入:消費税が課される

このような違いがあるのは、「消費税は日本国内の消費に対して課する」という考えがあるためです。つまり、

  • 物を海外に輸出したら、その物の消費地は「海外」になるので消費税は課されない
  • 物を日本に輸入したら、その物の消費地は「日本国内」になるので消費税が課される

ということです。

このように輸出と輸入では消費税の取り扱いが全く違うのに、その理解を誤ると、物を輸出した際に得意先に消費税を請求してしまうなどのトラブルが発生します。この記事では、輸出取引と輸入取引に対する消費税の取り扱いの概要と注意点を解説します。

2 輸出した際の消費税の取り扱い

1)輸出の考え方

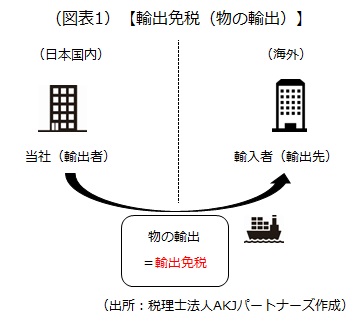
物を輸出した場合は消費税が課されません。これを、

「免税取引(輸出免税)」

と呼びますが、同じように消費税が課されない取引として「非課税取引」があります。両取引は「消費税が課されない」という点で共通していますが、消費税の「納税額」を計算する際の取り扱いは全く違います。

具体的には、

  • 非課税:本来は課税対象だけど、例外的に課税しないこととしている
  • 免税:消費税は課税されているが、税率が0%(=免除)になっている

と考えるのです。つまり、「消費税が課税されない(=非課税)」のか「消費税は課税されているが、結果としてゼロになる(=免税)」のかということです。そして、このちょっとした違いが、納税額の計算方法に大きな影響を与えます。この点の詳細は後述します。

2)免税となる輸出の範囲と注意点

免税となる「輸出」の代表例は、「物の輸出」です。

免税となる輸出の範囲と注意点

「物の輸出」は輸出免税とされる典型的な例ですが、この場合でも、

輸出許可証(税関長が証明した書類)を保存

しておかないと輸出免税として取り扱われません。税務調査では、この輸出許可証の提示を求められることがあるので注意しましょう。

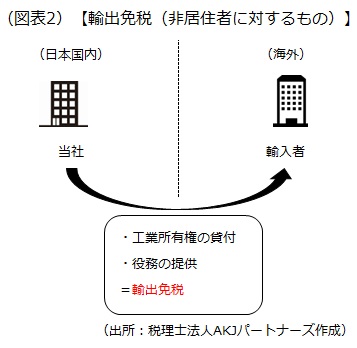
また、「物の輸出」以外にも、非居住者に対して工業所有権(特許権や意匠権など)を貸し付けて貸付料を受け取ったり、「非居住者」に対するコンサルティングなどの役務提供を行って対価を受け取ったりする取引も輸出免税として取り扱われます。目に見えないサービスを海外に輸出していると考えるためです。

輸出免税

この場合、輸出許可証などの保存は必要ない代わりに、次の事項が記載されている契約書その他の書類を保存しておかなければなりません。

  1. 役務の提供等をした側(つまり読者の皆さん)の氏名又は名称及び住所
  2. 取引を行った年月日
  3. 役務の提供等の内容
  4. 対価の額
  5. 相手側の氏名又は名称及び住所

なお、「非居住者」の詳細は、「外国為替及び外国貿易法(外為法)」という法律で定められています。その内容は多岐にわたりますが、主に、

取引相手先の事務所がどこにあるか

が判断の目安になるので、海外に事務所を構えている相手先に役務提供を行ったら輸出免税となります。ただし、外国法人でも、その法人の日本支店への役務提供は輸出免税にはなりません。

3)輸出免税がある場合の消費税計算の注意点は?

先ほど、非課税取引と免税取引との違いは、「消費税が課税されない(=非課税)」のか、「消費税は課税されているが、結果としてゼロになる(=免税)」のかの違いであるとお伝えしました。実はこのちょっとした違いが、消費税の納税額の計算方法に大きな影響を与えます。

具体的には、

仕入税額控除の金額が変わってくる

のです。

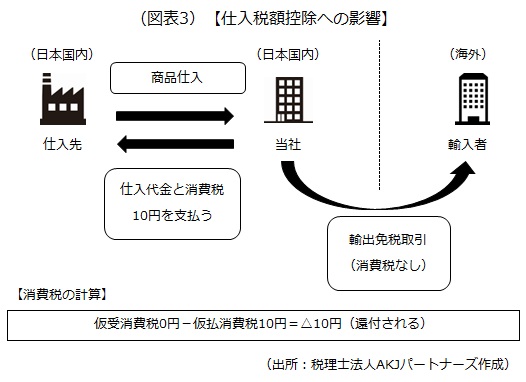
仕入税額控除とは、

預かった消費税(仮受消費税)から支払った消費税(仮払消費税)を差し引くこと

です。

仕入を行ったときに支払う消費税は、どんなときでも仕入税額控除が取れるわけではなく、

課税される売上に対応する仕入に掛かった消費税しか仕入税額控除は取れない

のです。そのため、

売上が非課税の場合、その仕入に掛かった消費税で仕入税額控除は取れない

ことになります。

仕入税額控除

「免税取引」なのに、誤って「非課税取引」として処理した場合、本来は消費税が還付されるべきなのに、還付される消費税がゼロと計算されてしまいます(図表3の計算に置き換えると、仮払消費税が0円となってしまうため)。

経営者の方は消費税の細かい計算方法まで理解する必要はありませんが、同じ「消費税が課されない取引」であっても、

「免税取引」と「非課税取引」の区分を誤ると納税額(還付額)に大きな影響が出る

ということをしっかり理解しておきましょう。

3 輸入した際の取り扱い

1)輸入の考え方

海外で商品を購入しても、その時点で日本の消費税は課されません。しかし、その商品を日本国内に輸入する際は消費税が課されます。具体的には、

保税地域から商品を引き取った際に消費税が課される

ことになります。保税地域とは、

税関の輸入許可がまだ下りていない外国貨物を一時的に保管する場所

のことです。

海外で購入した商品を自由に日本国内に持ち込むことはできないため、まずは保税地域で保管されます。この商品を最終的に引き取る(日本国内に持ち込む)までの一般的な流れは次の通りです。

  1. 関税及び消費税の計算を行い、税関に対して「輸入申告」を行う
  2. 計算した関税及び消費税を納付する
  3. 税関より「輸入許可通知書」が発行される
  4. 商品を引き取る

2)輸入消費税がある場合の消費税計算の注意点は?

輸入申告を行った際に納付する消費税を、一般的に「輸入消費税」と呼びます。この輸入消費税も、日本国内で仕入をした際の仮払消費税と同様に、

仕入税額控除の対象

となります。ただし、仕入税額控除を取るには、

「輸入許可通知書」を保存しておく必要

があります。商品を引き取ったからといって書類を廃棄せずに保存しておきましょう。

なお、日本国内で仕入を行う際は、仕入価格に税率(10%)を掛ければ消費税額が計算できますが、輸入消費税の計算は少し複雑で、単に仕入価格に税率を掛けても計算はできません(具体的な計算方法は割愛)。そうしたこともあり、輸入取引について会計処理を行う際は、

一般的な仮払消費税と輸入消費税は別の勘定科目を使用する

ようにすると、消費税の申告作業時に必要な数値を集計したりするのに便利です。

以上(2025年11月更新)
(監修 税理士法人AKJパートナーズ 税理士 森浩之)

pj30134
画像:kai-Adobe Stock

【規程・文例集】株式交付計画書のひな型

1 株式交付計画書に定めるべき内容

株式交付は、2021年3月に施行された改正会社法によって認められた比較的新しいスキームということもあり、中小企業のM&Aのスキームとしてまだあまり採用されているケースは見受けられません。もっとも、今後、

  • 買収したい会社の経営者が、引き続き、一部の株式を持ち続けたいという希望を持っている状況で当該会社を子会社化していきたい場合
  • 自社株を用いて、譲渡会社を子会社化したい場合

に株式交付のスキームが採用されることもあるのではないかと思われます。なお、類似のスキームとして株式交換というスキームがありますが、このスキームは株式すべてを交換し取得されることを想定していますので完全親子会社化が前提になります。そのため、株式の一部取得にとどまることが可能な株式交付とは異なるものといえます。

株式交付を行うときには、株式交付計画書を作成する必要があり、次の事項(法定記載事項)を定めなければなりません(会社法第774条の3)。なお、新株予約権を発行している場合などには別途追加で定めるべき事項がありますが、この記事では省略します。

  • 株式交付子会社の商号および住所(第1条)
  • 株式交付親会社が株式交付に際して譲り受ける株式交付子会社の株式の数(第2条)
  • 株式交付子会社の株式の譲渡人に対して交付する対価の内容等および割当てに関する事項(第3条)
  • 効力発生日(第7条)

2 株式交付計画書のひな型

以降で紹介するひな型は一般的な事項をまとめたものであり、個々の企業によって定めるべき内容が異なってきます。実際に就業規則を作成する際は、必要に応じて専門家のアドバイスを受けることをお勧めします。

【株式交付計画書のひな型】

株式会社○○(以下「甲」という。)は、甲を株式交付親会社、株式会社○○(以下「乙」という。)を株式交付子会社とする株式交付(以下「本株式交付」という。)を行うにあたって、次のとおり株式交付計画(以下「本計画」という。)を作成する。

第1条(株式交付子会社の商号及び住所)

乙の商号及び住所は、次のとおりである。

商号:○○

住所:○○

第2条(株式交付親会社が本株式交付に際して譲り受ける株式交付子会社の株式の数の下限)

甲が本株式交付に際して譲り受ける乙の普通株式の数の下限は、○○株とする。

第3条(本株式交付に際して株式交付子会社の株式の譲渡人に対して交付する株式及び金銭並びにそれらの割当て)

1)甲は、本株式交付に際して、乙の普通株式の譲渡人に対して、当該普通株式の対価として、その譲渡する乙の普通株式の合計数に○○を乗じて得た数の甲の普通株式を交付する。

2)甲は、本株式交付に際して、乙の普通株式の譲渡人に対して、その譲渡する乙の普通株式1株につき、甲の普通株式○○株を割り当てる。

3)前二項の規定に従い、甲が乙の普通株式の譲渡人に対して交付する甲の普通株式の数に1株に満たない端数があるときは、甲は、会社法第234条その他関係法令の規定に従い、処理する。

第4条(株式交付親会社の資本金及び準備金の額)

本株式交付により増加すべき甲の資本金及び準備金の額は以下のとおりとする。

1.資本金の額 金0円

2.資本準備金の額 会社計算規則第39条の2に従い甲が別途定める額

3.利益準備金の額 金0円

第5条(株式交付子会社の株式の申込みの期日)

乙の普通株式申込みの期日は、○○年○○月○○日とする。

第6条(株式交付計画の承認決議)

甲は、効力発生日の前日までに、本計画の承認及び本計画に必要な事項に関する機関決定を行う。

第7条(本株式交付がその効力を生ずる日)

本株式交付が効力を生ずる日(以下「効力発生日」という。)は、○○年○○月○○日とする。ただし、本株式交付の手続進行上の必要性その他の事由により必要がある場合には、甲は、これを変更することができる。

第8条(本計画の変更及び本株式交付の中止)

本計画作成日から効力発生日までの間において、本株式交付の実行に重大な支障となる事象が生じたこと等により本株式交付の目的を達成することが困難となった場合には、甲は、本計画の内容を変更し又は本株式交付を中止することができる。

第9条(株式交付計画の効力)

本計画は、第6条に定める甲の適法な機関決定が得られないときは、その効力を失うものとする。

第10条(規定外事項)

本計画に定める事項のほか、本株式交付に関する事項は、本株式交付の趣旨に従って、甲がこれを決定する。

○○年○○月○○日

株式会社○○

代表取締役 ○○

以上(2025年9月作成)
(執筆 リアークト法律事務所 弁護士 松下翔)

pj60371
画像:ESB Professional-shutterstock

【朝礼】 「国境の長いトンネルを抜けると雪国であった」

【ポイント】

  • 川端康成氏の「雪国」は、出来事や登場人物の心情をぼかして書いている
  • 代わりに、情景や人物の所作の描写がとても丁寧で、“温度”が感じられる
  • 小さな兆しを“観る”ことのできる人は、事故やクレームを未然に防ぐことができる

皆さん、おはようございます。11月に入り、冬の兆しが見えてきましたね。今日は、川端康成氏の小説「雪国」をテーマに話をします。雪に閉ざされた温泉町を舞台に、都会から来た男性・島村と、雪国の芸者・駒子の関わりを、澄んだ空気と静けさの中に描いた物語です。

島村は冬の温泉町で駒子と出会い、季節をまたいで通いながら、互いに近づいたり離れたりを繰り返します。町にはもう1人、葉子という女性もいて、それぞれの思いが交錯する中、最後は冬の闇を裂くような火事の場面へ。雪の白さ、夜の暗さ、炎の赤さが対照的に描かれ、島村はただ見上げることしかできない。結末の多くは語りませんが、ざっくりお伝えするとこんなストーリーです。

「雪国」は、例えば「2人はこうなった」「こう思っていた」など、出来事や登場人物の心情をあまり直接的に書きません。その代わり、何が起きたのかを読者に想像させる仕掛けが至る所にちりばめられています。例えば、「国境の長いトンネルを抜けると雪国であった」で有名な冒頭のシーン。列車の窓の反射、雪明かり、ガラス越しの視線など、情景の描写がとても丁寧です。登場人物の所作も、衣(きぬ)擦れの音、楽器の稽古、身の回りの整え方に至るまで、細かく描写されています。

出来事や登場人物の心情をぼかした文章は、人によっては「分かりにくい」と敬遠したくなるかもしれませんが、そう思う人こそ、ぜひ一度、「雪国」を読んでみてください。内容は決して派手ではありませんが、雪の光、息づかい、指先の所作までを丁寧に“観(み)る”ことで、人の心の揺れや距離が浮かび上がってきます。月並みな言い方ですが、“温度”が感じられるのです。

ビジネスでは「分かりやすく」「簡潔に」という点ばかりが重視されがちですが、「分かりにくい」ものに目を向けることもとても大切です。例えば、お客さまの表情、同僚の疲れのサイン、機械のかすかな違和感――小さな兆しを“観る”ことのできる人は、事故やクレームを未然に防ぐことができます。

冬は雑音が少ないぶん、本質がよく見える季節です。「雪国」に学び、私たちも観る力と丁寧さで、年末の仕事の質を一段上げていきましょう。

以上(2025年11月作成)

pj17233
画像:Mariko Mitsuda

投資評価に必要なコストの考え方/設備投資の成果チェック(3)

1 見落としてはいけない投資評価特有のコスト

投資の判断を誤る原因の1つに、

「お金を集め、利用することにかかるコスト(以下「資金調達コスト)」を意識せずに計画を立ててしまう

ことがあります。同じ1000万円の設備投資であっても、その資金をどのように調達したかによって、実際の採算性は大きく変わります。銀行から借りた資金であれば利息が発生し、株主からの出資であれば配当が必要になるように、資金を調達する方法によってコストの内容が変わってくるからです。

投資評価は、「この設備を導入すれば売上が増えるか」という一面的な判断ではありません。

資金調達コストを正しく把握し、その分を差し引いても利益を生むかどうかを見極める

ことが大切です。

今回は、投資評価の判断において欠かせない「資金調達コスト」の考え方やその具体的な計算方法と、資金調達コスト以外に投資評価やファイナンスで使う独特のコストである「機会コスト」「埋没コスト」を解説します。

2 資金調達コストはどのように使われるのか

投資案件の採算性を評価する際、問題となるのが、

  • 将来その投資から得られるキャッシュ・フロー
  • 現時点で投資のため支払われるキャッシュ・フロー

とで、時点(将来と現時点)が異なる点です。なぜなら、現在の100万円は、利息や配当が発生することで、1年後に受け取る100万円に比べ、その価値が高くなるからです。

この問題を解消するために、「将来その投資から得られるキャッシュ・フロー」を「現時点の価値」に換算する必要があります。この「将来のお金の価値を現時点の価値に換算すること」を「現在価値に割り引く」といいます。

資金調達コストは、将来のキャッシュ・フローを現在価値に調整する際に用いる率(割引率)として使われます。また、それ以外にも投資利益率、内部収益率を使った具体的な投資の評価方法で投資案件を採択するかどうかの判断基準として使われます。

3 資金調達コストの具体的な計算方法

事例として、

  • 投資額は100万円
  • 資金調達コストは10%
  • 投資案件はA案(利益率は15%)、B案(利益率は8%)、C案(利益率は17%)の3案

とした場合で、投資案件にかかる5年間のキャッシュ・フローの推移を見てみましょう。
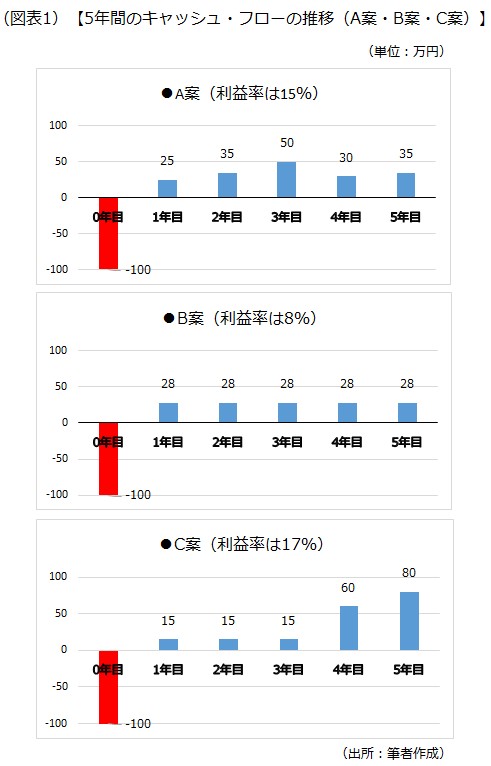
5年間のキャッシュ・フローの推移

この投資案件を選ぶ際に、B案は選ぶことはまずありません。なぜなら、投資するための資金を集めてくる資金調達コスト(10%)よりも利益率(8%)が低いので、予定通りいったとしてもマイナス2%(=8%-10%)になってしまい、やらないほうがマシだからです。

では、その他の案はどうでしょうか。A案、C案については、どちらも利益率が資金調達コスト(10%)を上回っており、どちらを選ぶかは会社の経営状況次第です。この事例では、A案のように「投資後初期(1~3年目)からある程度リターンが見込めるのがよいのか」、C案のように「最初は少ないリターンで耐える期間は長いものの5年目の総額が大きいキャッシュ・フローを得られるほうがよいのか」といった判断になります。

4 資金調達コストの具体的な中身と計算方法(WACC)

それでは、資金調達コストの中身を見てみましょう。資金調達コストは、資金調達の方法により異なるため、貸借対照表に注目します。
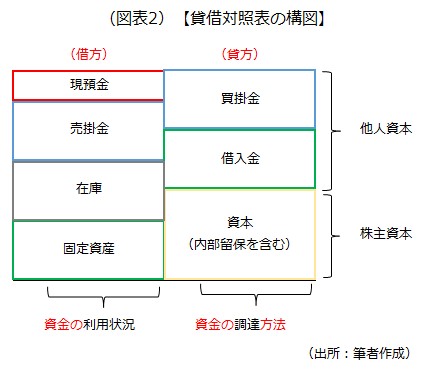
貸借対照表

貸借対照表は、企業の財政状態を表しています。左側(借方)が、資金の利用状況を、右側(貸方)は利用している資金の調達方法を表しています。資金調達コストは、貸方の資金の調達方法ごとに決まっています。

買掛金などの営業活動にかかる項目は、企業間の信用で得られた資金なので資金調達コストはかかりません。そのため、計算でも考慮しません。

次に、金融機関からの借入金は、支払う利息が資金調達コストです。例えば、年利2.0%なら、借入金の資金調達コストは2.0%になります(詳細な解説は後述)。昨今、この金利は上がっていく傾向にあるので、今後借入金に係る資金調達コストは高くなっていくというのが、現在の一般的な見方ではないでしょうか。

ただし、支払利息は税金計算上の費用(損金)になるため、節約効果があります。そのため、実際の資金調達コストは、

支払利息-税金の節約効果(利息×税率)

で考えます。ただし、税金の節約効果を考慮しなければならないのは、利益が出て税金を払っている会社だけです。

一方、資本(株主の出資に内部留保を加え、株主資本と呼ぶ)は、支払う配当金が資金調達コストです。配当金は損金にならないため、配当金の全額が資金調達コストになります。

それでは、実際に計算例を使って資金調達コストを算出してみましょう。投資評価では、会社全体で資金の調達方法を加重平均した資金調達コストを用います。これを「加重平均資本コスト」といいます。英語ではweighted average cost of capital、頭文字をとってWACC(ワック)と世間では呼ばれ、次の算式で計算されます。

WACC=借入利率×(1-実効税率)×負債シェア+資本金配当率×株主資本シェア

例えば、借入金4000万円、資本6000万円、借入利率5%、資本金配当金10%、実効税率30%の場合は次のようになります。

7.4%=5%×(1-30%)×0.4(注1)+10%×0.6(注2)

(注1)負債シェア0.4=4000万円/(4000万円+6000万円)

(注2)株主資本シェア0.6=6000万円/(4000万円+6000万円)

5 中小企業における資金調達コストの考え方

中小企業の場合、配当を支払うことは稀です。なぜなら、経営者と株主が同じであることが多いため、株主の資本に対して資金調達コストを要求されないケースが多いからです。このような場合に、筆者は、

借入金による資金調達コストをベースに考えるのがよい

と考えています。中小企業では、会社に資金を残すか、経営者兼株主に還元していくかは比較的自由であり、その状況に応じて資金調達コストを変えていくのは現実的ではないためです。

無借金経営の場合はどうでしょうか。この場合も、

一般的な借入金の利息、または、安全な運用利回りとして定期預金などの利息を参考に資金調達コストを考える

ようにしましょう。資金は資本金、内部留保を使えばよいだけですが、少なくとも預金で置いておくよりも利益率は高くないと事業をする意味がないからです。

もちろん、資金調達コストは判断をする上での最低限の基準なので、定期預金などの利息をそのまま資金調達コストとして設定するのではなく、一定の+α(上乗せ幅)を乗せて目指すべき目標とすることになります。

6 投資評価時に必要な「機会コスト」と「埋没コスト」

投資評価の場面では、機会コストと埋没コストという考え方も大切です。

まず、機会コストとは、

ある案を選択した場合に「他の選択肢を選べば得られたはずの利益や収益」のこと

です。例えば、新しい製造ラインに1000万円の投資をすることを決めたとします。しかし、その同じ1000万円で不動産投資に回していれば年間で5%の利益が見込めたかもしれません。この場合、新しい製造ラインへの設備投資の機会コストは、不動産投資をしなかったために得ることのできなかった5%の利益です。このように、得られなかったメリットをコストと考えます。

機会コストは、実際には支出をすることがないイメージ上のコストであり、何かの意思決定、選択をすると必ず何かを失っているということを強く意識するためのコストといえます。ぜひ、皆さんの判断の際には気にしてみましょう。

次に、埋没コストとは、

投資によって、どの案を選んだとしても「変わらない費用」のこと

です。例えば、新店舗を出店するかどうかを検討する際に、本社の管理部門の費用(本社の人件費や賃料など)は出店してもしなくても発生するため、埋没コストに該当します。

また、「ここまで資金を使ってしまったのだから、途中でやめるのはもったいない」と考えてしまう心理も、埋没コストに関係します。途中まで進めた段階で、そこまでに払った資金は戻ってきません。大切なのは、その案件を継続するかどうかは、これからの収入と費用を冷静に比較して考えることです。例えば、ギャンブルで、こんなに時間とお金をかけたのだから、当たるまでやらないともったいないと考え続けてしまうケースがあるようです。この“こんなにかけた時間とお金”が埋没コストです。続けても、やめても変わらないコストです。経営判断でも同じで、過去の支出に引きずられないという考え方が、正しい意思決定を行う上で非常に重要です。

以上(2025年11月作成)

pj35172
画像:apinan-Adobe Stock
経産省が特別相談窓口を設置! 中小企業のサイバーセキュリティ対策【経営者とっておきニュース】

経済産業省は2026年10月27日、国内外の企業に対する相次ぐサイバー攻撃や大規模な情報漏えい被害の深刻化を受け、中小企業・小規模事業者を対象とした「サイバーセキュリティ特別相談窓口」を新たに設置しました。

各都道府県の「よろず支援拠点」および中小企業基盤整備機構の「IT経営サポートセンター」内に無料の相談窓口が設けられ、専門的な助言を受けられる体制が整えられました。さらに、全国の商工団体や金融機関、税理士といった身近な支援機関と連携し、リスク情報を事業者へ直接届ける「プッシュ型の情報提供」も同時に開始されています。

近年、セキュリティ対策が強固な大手企業を直接狙うのではなく、セキュリティ体制が脆弱になりがちなサプライチェーンの中小企業などを標的とし、そこを踏み台にして機密情報を盗み出す手口が急増しています。高度化するサイバー攻撃の前には、もはや「うちは規模が小さいから狙われない」という神話は通用しません。万が一、中小企業がランサムウェア被害や情報漏えいを起こした場合、操業停止による直接的な経済損失だけでなく、取引先への損害賠償や社会的な信用の失墜に直結します。1社のセキュリティ不備が連鎖的な業務停止を引き起こすリスクがあり、もはやIT部門だけの問題ではなく全社的な経営課題となっています。

今後、サプライチェーン全体でのセキュリティ基準の厳格化は避けられず、取引の前提条件として一定の対策レベルが求められる時代が到来します。こうした動向に対し、コストや専門人材の不足を理由に対策を後回しにしていると、重大なセキュリティ事故という取り返しのつかない「落とし穴」に嵌まるリスクが高まります。

行政や支援機関の新窓口といった無料の公的リソースを能動的に活用し、まずは自社のリスクの棚卸しやパスワード管理、バックアップの徹底といった身近な一歩から、早急にリスクヘッジの備えを進めることが求められます。


【ご注意】本記事は公的資料等を基に生成AIを活用して作成し、編集部で事実確認を行っています。技術の特性上、記述の正確性を完全に保証するのは難しいところがありますので、正確な最新情報については、必ず参照URLの一次情報をご確認ください。
■経済産業省「中小企業・小規模事業者向け『サイバーセキュリティ特別相談窓口』を設置します」■
https://www.meti.go.jp/press/2026/10/20261027003.html

以上(2026年10月作成)

目次

経済産業省は2026年10月27日、国内外の企業に対する相次ぐサイバー攻撃や大規模な情報漏えい被害の深刻化を受け、中小企業・小規模事業者を対象とした「サイバーセキュリティ特別相談窓口」を新たに設置しました。

各都道府県の「よろず支援拠点」および中小企業基盤整備機構の「IT経営サポートセンター」内に無料の相談窓口が設けられ、専門的な助言を受けられる体制が整えられました。さらに、全国の商工団体や金融機関、税理士といった身近な支援機関と連携し、リスク情報を事業者へ直接届ける「プッシュ型の情報提供」も同時に開始されています。

近年、セキュリティ対策が強固な大手企業を直接狙うのではなく、セキュリティ体制が脆弱になりがちなサプライチェーンの中小企業などを標的とし、そこを踏み台にして機密情報を盗み出す手口が急増しています。高度化するサイバー攻撃の前には、もはや「うちは規模が小さいから狙われない」という神話は通用しません。万が一、中小企業がランサムウェア被害や情報漏えいを起こした場合、操業停止による直接的な経済損失だけでなく、取引先への損害賠償や社会的な信用の失墜に直結します。1社のセキュリティ不備が連鎖的な業務停止を引き起こすリスクがあり、もはやIT部門だけの問題ではなく全社的な経営課題となっています。

今後、サプライチェーン全体でのセキュリティ基準の厳格化は避けられず、取引の前提条件として一定の対策レベルが求められる時代が到来します。こうした動向に対し、コストや専門人材の不足を理由に対策を後回しにしていると、重大なセキュリティ事故という取り返しのつかない「落とし穴」に嵌まるリスクが高まります。

行政や支援機関の新窓口といった無料の公的リソースを能動的に活用し、まずは自社のリスクの棚卸しやパスワード管理、バックアップの徹底といった身近な一歩から、早急にリスクヘッジの備えを進めることが求められます。


【ご注意】本記事は公的資料等を基に生成AIを活用して作成し、編集部で事実確認を行っています。技術の特性上、記述の正確性を完全に保証するのは難しいところがありますので、正確な最新情報については、必ず参照URLの一次情報をご確認ください。
■経済産業省「中小企業・小規模事業者向け『サイバーセキュリティ特別相談窓口』を設置します」■
https://www.meti.go.jp/press/2026/10/20261027003.html

以上(2026年10月作成)

pj10235
画像:terovesalainen-Adobe Stock

新規学卒就職者の3年以内離職状況に見る、中小企業の採用と定着戦略【経営者とっておきニュース】

厚生労働省は、令和5年3月に卒業した新規学卒就職者の離職状況に関する調査結果を公表しました。これは就職後3年以内(1年目から3年目まで)の離職状況を産業別に追跡・集計したもので、直近のデータを含め、幅広い産業における若手人材の早期離職の実態や、就職者数に対する離職の規模が詳細に示されており、企業の採用活動や人事労務管理における重要な基礎資料となっています。

時代や景気変動、雇用のあり方が変化しても、「新卒入社した若手のおよそ3割が3年以内に離職する」という構造的な傾向自体は、今も昔も大きく変わっていません。とはいえ、近年の雇用環境において、少子高齢化に伴う深刻な人手不足が続く中、若手人材の確保は多くの企業にとって最重要課題です。

特に、大企業に比べると経営基盤が脆弱な中小企業においては、採用コストをかけて採用した人材の早期流出が、現場の生産性低下や教育負担の増大を招く大きな経営リスクとなっています。また、地方の中小企業においては、都市部への人口流出も相まって、限られた母集団の中から採用した人材が定着しない場合、事業承継や技術伝承そのものが危うくなるという深刻な構造的課題に直面しています。

今後、労働市場の流動化はさらに進み、若手人材のキャリア観の多様化や早期キャリア形成への意識は高まり続けると予測されます。その中で、単に採用人数を追うアプローチだけでは、定着率の改善を図ることは困難です。

離職防止や定着率の向上には、経営層トップダウンの指示や表面的な制度整備だけでは不十分です。日々の業務を共にする現場の先輩社員やマネジメント層を巻き込み、若手スタッフとの間にある価値観や期待値のギャップを丁寧に埋めていく「組織・意識改革」が欠かせません。現場全体で若手の成長を支え、対話を重ねる風土をいかに作れるかが、これからの企業の持続可能性を大きく左右すると言えます。


【ご注意】本記事は公的資料等を基に生成AIを活用して作成し、編集部で事実確認を行っています。技術の特性上、記述の正確性を完全に保証するのは難しいところがありますので、正確な最新情報については、必ず参照URLの一次情報をご確認ください。
■厚生労働省「新規学卒就職者の離職状況(令和5年3月卒業者)を公表します」■
https://www.mhlw.go.jp/stf/houdou/0000177553_00011.html

以上(2026年10月作成)

pj10238
画像:terovesalainen-Adobe Stock

AI時代のリスキリングと中小企業の針路【経営者とっておきニュース】

厚生労働省主催による「あなたのリスキリングアクション キックオフフォーラム2026」が、2026年11月26日に開催されます。本フォーラムは、急速に変化する社会や生成AIの普及が進む時代において、個人のキャリア形成やリスキリング(学び直し)の重要性を発信するものです。

会場およびオンラインのハイブリッド形式で実施され、書籍・映画『ビリギャル』の主人公として知られる小林さやか氏による基調講演や、先進的な人材戦略を進める企業の事例発表が予定されています。また、AI時代の実践的なワークショップやキャリアコンサルティング体験なども企画され、働く一人ひとりが新たな価値を生み出す第一歩を後押しする内容となっています。

生成AIの急激な台頭や少子高齢化に伴う深刻な人手不足を背景に、ルーティン業務の自動化が進む中、多くの企業で「従来型の業務スキルだけでは持続的な成長が難しい」という強い危機感が共有されています。

特にリソースが限られる中小企業の現場において、この変化は大きな経営課題です。大企業に比べてデジタル人材の確保や専門的な研修への投資が後回しになりがちな中小企業では、従業員の自律的な学び直しが遅れることで、生産性の向上や新規事業の開拓に出遅れるリスクがあります。一方で、従業員一人ひとりがリスキリングを通じてAIとの協働スキルや新たな専門性を身につければ、限られた人員でも付加価値の高い業務へシフトすることが可能です。現場のマインドセットの変革とスキルアップは、企業の競争力を左右する重要なカギとなっています。

今後、労働市場の流動化や技術革新のスピードはさらに加速し、企業規模を問わず「学び続ける組織」への変革が求められることは確実です。単なるITツールの導入にとどまらず、従業員のキャリア自律を支援する仕組みづくりが、企業の採用力や定着率を大きく左右する時代になるでしょう。

こうした大きな環境変化の中にあって、中小企業がいきなり大規模な教育投資を行うのは容易ではありません。しかし、日々の業務の中で小さな学びや新しい手法を取り入れる工夫は、今日からでも始められます。外部の動向や先進的な取り組みにアンテナを高く保ち、自社に必要な変化を見極めながら着実に一歩を踏み出すことが、これからの企業経営には求められます。


【ご注意】本記事は公的資料等を基に生成AIを活用して作成し、編集部で事実確認を行っています。技術の特性上、記述の正確性を完全に保証するのは難しいところがありますので、正確な最新情報については、必ず参照URLの一次情報をご確認ください。
■【厚生労働省主催】あなたのリスキリングアクション キックオフフォーラム 2026■
https://events.nikkei.co.jp/85427/

以上(2026年10月作成)

pj10237
画像:terovesalainen-Adobe Stock

対前年度比6.6%増の旅館業施設数。潮目の変化の見極めがポイント【経営者とっておきニュース】

厚生労働省が公表した「令和7(2025)年度衛生行政報告例の概況」によると、全国の生活衛生関係施設のうち「旅館業」の施設数は10万4846施設となり、前年度の9万8338施設から6508施設(6.6%)増加しました。

内訳を見ると、「旅館・ホテル営業」が5万6773施設(対前年度比7.2%増)、「簡易宿所営業」が4万7603施設(同6.0%増)とともに拡大しています。本調査は、全国の都道府県・指定都市・中核市における衛生行政の実態を把握するために実施されたものであり、コロナ禍からの経済活動の本格的な回復を鮮明に映し出す結果となりました。

この旅館業の施設数増加の背景には、インバウンド(訪日外国人観光客)をはじめとする観光需要の力強い回復があります。歴史的な円安基調を追い風に、2025年の訪日外国人観光客は過去最高の4000万人超を記録。都市部を中心にホテルや旅館、簡易宿所(ゲストハウス等)の新設・開業が相次ぎました。「旅館業における衛生等管理要領」の改正によって自動チェックイン機器(ICT)による本人確認が認められるなど、運営の省力化が進んだことも奏功したと考えられます。

ただし、この統計データは2025年度のものであり、政治的発言を発端とする2025年11月以降の中国人観光客の激減や、為替変動による影響が数字の隅々まで完全に反映されているとは限りません。一連の訪日外国人観光客の潮目の変化が実需や経営にどの程度のインパクトを及ぼしているのかは、今後の動向を見極める重要なポイントとなります。

現場では、競合他社との集客競争の激化に加え、急激な需要変動や光熱費・人件費の高騰が大きな負担となっており、単なる施設の増加を収益拡大にどう直結させるかが問われています。

今後、旅館市場および観光地は、量的拡大フェーズから、個々の宿泊施設が持つ「質」や「独自性」が厳しく問われる差別化のフェーズへと移行していくことが予測されます。外部環境の変化に過度に振り回されないためには、自社の顧客層やビジネスモデルの本質を見つめ直すことが求められます。


【ご注意】本記事は公的資料等を基に生成AIを活用して作成し、編集部で事実確認を行っています。技術の特性上、記述の正確性を完全に保証するのは難しいところがありますので、正確な最新情報については、必ず参照URLの一次情報をご確認ください。
■厚生労働省「令和7(2025)年度衛生行政報告例の概況」■
https://www.mhlw.go.jp/toukei/saikin/hw/eisei_houkoku/25/dl/gaikyo.pdf

以上(2026年10月作成)

pj10239
画像:terovesalainen-Adobe Stock

(東北農政局)東北発「パックご飯」の輸出拡大へ【経営者とっておきニュース】

東北農政局は、国内の食料需要縮小を見据え、成長する海外市場を取り込むため「東北地域パックご飯等輸出拡大協議会」の設立を発表しました。この取り組みは、政府が推進する「日本の食輸出1万者支援プログラム」の一環であり、2026年11月13日に仙台市(オンライン併用)で設立フォーラムが開催されます。

国内有数の米どころである東北において、簡便性や保存性に優れるパックご飯は輸出を伸ばしています。一方で、原料米の確保や非日系市場の開拓といった共通の課題も浮き彫りになっていました。そこで、生産者、製造業者、流通業者、行政機関が連携し、東北産米を用いたパックご飯などの輸出加速に向けた体制を整備します。

国内の人口減少に伴い主食用米の需要が減少を続ける中、地域の農業や食品産業にとって海外市場の開拓は持続可能性を左右する重要な課題となっています。

海外での日本食ブームや簡便調理ニーズの高まりを背景に、パックご飯は有望な輸出商材として注目を集めています。しかし、中小の食品製造業者や地元の生産者単体では、海外バイヤーとの交渉力不足や現地の法規制への対応、安定的な原料米の調達ライン構築などに限界がありました。今回のように地域ぐるみで協議会を立ち上げることで、個社では解決が難しいサプライチェーン上の課題やマーケティングコストをシェアできるメリットが生まれます。

地域経済の観点からも、単なる原料米の出荷から高付加価値な加工食品としての輸出へシフトすることは、米価の安定や地域雇用の創出、物流の活性化など、幅広い産業へのポジティブな波及効果が期待されます。

今後は、単なる一過性のブームにとどまらず、北米や欧州、アジア圏の非日系市場へと需要を広げ、現地消費者のライフスタイルに定着させられるかが焦点となります。

国内需要の縮小に対応する新たな選択肢として輸出戦略の重要性が増す中、産地と事業者がどのような連携軸を構築していくのか、今後の動向に注目が集まります。


【ご注意】本記事は公的資料等を基に生成AIを活用して作成し、編集部で事実確認を行っています。技術の特性上、記述の正確性を完全に保証するのは難しいところがありますので、正確な最新情報については、必ず参照URLの一次情報をご確認ください。
■東北農政局「『東北から世界へ 食の輸出フォーラム』を開催します!」■
https://www.maff.go.jp/tohoku/press/keiei/renkei/261023.html

以上(2026年10月作成)

pj10240
画像:terovesalainen-Adobe Stock