【規程・文例集】株式交付計画書のひな型

1 株式交付計画書に定めるべき内容

株式交付は、2021年3月に施行された改正会社法によって認められた比較的新しいスキームということもあり、中小企業のM&Aのスキームとしてまだあまり採用されているケースは見受けられません。もっとも、今後、

  • 買収したい会社の経営者が、引き続き、一部の株式を持ち続けたいという希望を持っている状況で当該会社を子会社化していきたい場合
  • 自社株を用いて、譲渡会社を子会社化したい場合

に株式交付のスキームが採用されることもあるのではないかと思われます。なお、類似のスキームとして株式交換というスキームがありますが、このスキームは株式すべてを交換し取得されることを想定していますので完全親子会社化が前提になります。そのため、株式の一部取得にとどまることが可能な株式交付とは異なるものといえます。

株式交付を行うときには、株式交付計画書を作成する必要があり、次の事項(法定記載事項)を定めなければなりません(会社法第774条の3)。なお、新株予約権を発行している場合などには別途追加で定めるべき事項がありますが、この記事では省略します。

  • 株式交付子会社の商号および住所(第1条)
  • 株式交付親会社が株式交付に際して譲り受ける株式交付子会社の株式の数(第2条)
  • 株式交付子会社の株式の譲渡人に対して交付する対価の内容等および割当てに関する事項(第3条)
  • 効力発生日(第7条)

2 株式交付計画書のひな型

以降で紹介するひな型は一般的な事項をまとめたものであり、個々の企業によって定めるべき内容が異なってきます。実際に就業規則を作成する際は、必要に応じて専門家のアドバイスを受けることをお勧めします。

【株式交付計画書のひな型】

株式会社○○(以下「甲」という。)は、甲を株式交付親会社、株式会社○○(以下「乙」という。)を株式交付子会社とする株式交付(以下「本株式交付」という。)を行うにあたって、次のとおり株式交付計画(以下「本計画」という。)を作成する。

第1条(株式交付子会社の商号及び住所)

乙の商号及び住所は、次のとおりである。

商号:○○

住所:○○

第2条(株式交付親会社が本株式交付に際して譲り受ける株式交付子会社の株式の数の下限)

甲が本株式交付に際して譲り受ける乙の普通株式の数の下限は、○○株とする。

第3条(本株式交付に際して株式交付子会社の株式の譲渡人に対して交付する株式及び金銭並びにそれらの割当て)

1)甲は、本株式交付に際して、乙の普通株式の譲渡人に対して、当該普通株式の対価として、その譲渡する乙の普通株式の合計数に○○を乗じて得た数の甲の普通株式を交付する。

2)甲は、本株式交付に際して、乙の普通株式の譲渡人に対して、その譲渡する乙の普通株式1株につき、甲の普通株式○○株を割り当てる。

3)前二項の規定に従い、甲が乙の普通株式の譲渡人に対して交付する甲の普通株式の数に1株に満たない端数があるときは、甲は、会社法第234条その他関係法令の規定に従い、処理する。

第4条(株式交付親会社の資本金及び準備金の額)

本株式交付により増加すべき甲の資本金及び準備金の額は以下のとおりとする。

1.資本金の額 金0円

2.資本準備金の額 会社計算規則第39条の2に従い甲が別途定める額

3.利益準備金の額 金0円

第5条(株式交付子会社の株式の申込みの期日)

乙の普通株式申込みの期日は、○○年○○月○○日とする。

第6条(株式交付計画の承認決議)

甲は、効力発生日の前日までに、本計画の承認及び本計画に必要な事項に関する機関決定を行う。

第7条(本株式交付がその効力を生ずる日)

本株式交付が効力を生ずる日(以下「効力発生日」という。)は、○○年○○月○○日とする。ただし、本株式交付の手続進行上の必要性その他の事由により必要がある場合には、甲は、これを変更することができる。

第8条(本計画の変更及び本株式交付の中止)

本計画作成日から効力発生日までの間において、本株式交付の実行に重大な支障となる事象が生じたこと等により本株式交付の目的を達成することが困難となった場合には、甲は、本計画の内容を変更し又は本株式交付を中止することができる。

第9条(株式交付計画の効力)

本計画は、第6条に定める甲の適法な機関決定が得られないときは、その効力を失うものとする。

第10条(規定外事項)

本計画に定める事項のほか、本株式交付に関する事項は、本株式交付の趣旨に従って、甲がこれを決定する。

○○年○○月○○日

株式会社○○

代表取締役 ○○

以上(2025年9月作成)
(執筆 リアークト法律事務所 弁護士 松下翔)

pj60371
画像:ESB Professional-shutterstock
【朝礼】 「国境の長いトンネルを抜けると雪国であった」

【ポイント】

  • 川端康成氏の「雪国」は、出来事や登場人物の心情をぼかして書いている
  • 代わりに、情景や人物の所作の描写がとても丁寧で、“温度”が感じられる
  • 小さな兆しを“観る”ことのできる人は、事故やクレームを未然に防ぐことができる

皆さん、おはようございます。11月に入り、冬の兆しが見えてきましたね。今日は、川端康成氏の小説「雪国」をテーマに話をします。雪に閉ざされた温泉町を舞台に、都会から来た男性・島村と、雪国の芸者・駒子の関わりを、澄んだ空気と静けさの中に描いた物語です。

島村は冬の温泉町で駒子と出会い、季節をまたいで通いながら、互いに近づいたり離れたりを繰り返します。町にはもう1人、葉子という女性もいて、それぞれの思いが交錯する中、最後は冬の闇を裂くような火事の場面へ。雪の白さ、夜の暗さ、炎の赤さが対照的に描かれ、島村はただ見上げることしかできない。結末の多くは語りませんが、ざっくりお伝えするとこんなストーリーです。

「雪国」は、例えば「2人はこうなった」「こう思っていた」など、出来事や登場人物の心情をあまり直接的に書きません。その代わり、何が起きたのかを読者に想像させる仕掛けが至る所にちりばめられています。例えば、「国境の長いトンネルを抜けると雪国であった」で有名な冒頭のシーン。列車の窓の反射、雪明かり、ガラス越しの視線など、情景の描写がとても丁寧です。登場人物の所作も、衣(きぬ)擦れの音、楽器の稽古、身の回りの整え方に至るまで、細かく描写されています。

出来事や登場人物の心情をぼかした文章は、人によっては「分かりにくい」と敬遠したくなるかもしれませんが、そう思う人こそ、ぜひ一度、「雪国」を読んでみてください。内容は決して派手ではありませんが、雪の光、息づかい、指先の所作までを丁寧に“観(み)る”ことで、人の心の揺れや距離が浮かび上がってきます。月並みな言い方ですが、“温度”が感じられるのです。

ビジネスでは「分かりやすく」「簡潔に」という点ばかりが重視されがちですが、「分かりにくい」ものに目を向けることもとても大切です。例えば、お客さまの表情、同僚の疲れのサイン、機械のかすかな違和感――小さな兆しを“観る”ことのできる人は、事故やクレームを未然に防ぐことができます。

冬は雑音が少ないぶん、本質がよく見える季節です。「雪国」に学び、私たちも観る力と丁寧さで、年末の仕事の質を一段上げていきましょう。

以上(2025年11月作成)

pj17233
画像:Mariko Mitsuda

投資評価に必要なコストの考え方/設備投資の成果チェック(3)

1 見落としてはいけない投資評価特有のコスト

投資の判断を誤る原因の1つに、

「お金を集め、利用することにかかるコスト(以下「資金調達コスト)」を意識せずに計画を立ててしまう

ことがあります。同じ1000万円の設備投資であっても、その資金をどのように調達したかによって、実際の採算性は大きく変わります。銀行から借りた資金であれば利息が発生し、株主からの出資であれば配当が必要になるように、資金を調達する方法によってコストの内容が変わってくるからです。

投資評価は、「この設備を導入すれば売上が増えるか」という一面的な判断ではありません。

資金調達コストを正しく把握し、その分を差し引いても利益を生むかどうかを見極める

ことが大切です。

今回は、投資評価の判断において欠かせない「資金調達コスト」の考え方やその具体的な計算方法と、資金調達コスト以外に投資評価やファイナンスで使う独特のコストである「機会コスト」「埋没コスト」を解説します。

2 資金調達コストはどのように使われるのか

投資案件の採算性を評価する際、問題となるのが、

  • 将来その投資から得られるキャッシュ・フロー
  • 現時点で投資のため支払われるキャッシュ・フロー

とで、時点(将来と現時点)が異なる点です。なぜなら、現在の100万円は、利息や配当が発生することで、1年後に受け取る100万円に比べ、その価値が高くなるからです。

この問題を解消するために、「将来その投資から得られるキャッシュ・フロー」を「現時点の価値」に換算する必要があります。この「将来のお金の価値を現時点の価値に換算すること」を「現在価値に割り引く」といいます。

資金調達コストは、将来のキャッシュ・フローを現在価値に調整する際に用いる率(割引率)として使われます。また、それ以外にも投資利益率、内部収益率を使った具体的な投資の評価方法で投資案件を採択するかどうかの判断基準として使われます。

3 資金調達コストの具体的な計算方法

事例として、

  • 投資額は100万円
  • 資金調達コストは10%
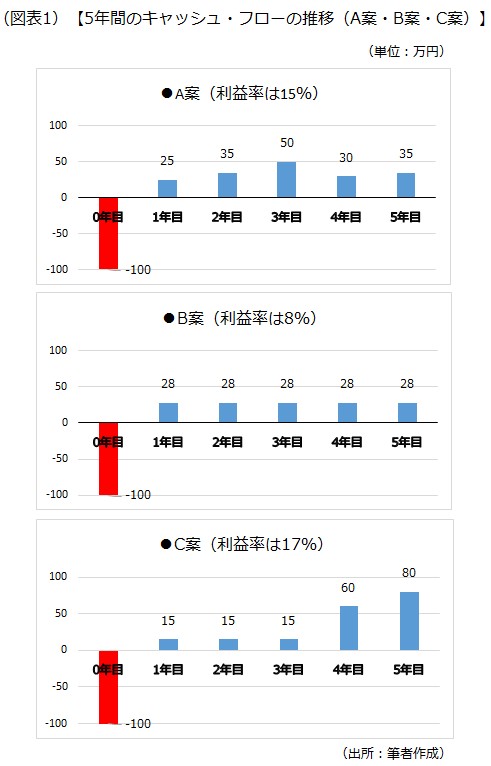
  • 投資案件はA案(利益率は15%)、B案(利益率は8%)、C案(利益率は17%)の3案

とした場合で、投資案件にかかる5年間のキャッシュ・フローの推移を見てみましょう。

5年間のキャッシュ・フローの推移

この投資案件を選ぶ際に、B案は選ぶことはまずありません。なぜなら、投資するための資金を集めてくる資金調達コスト(10%)よりも利益率(8%)が低いので、予定通りいったとしてもマイナス2%(=8%-10%)になってしまい、やらないほうがマシだからです。

では、その他の案はどうでしょうか。A案、C案については、どちらも利益率が資金調達コスト(10%)を上回っており、どちらを選ぶかは会社の経営状況次第です。この事例では、A案のように「投資後初期(1~3年目)からある程度リターンが見込めるのがよいのか」、C案のように「最初は少ないリターンで耐える期間は長いものの5年目の総額が大きいキャッシュ・フローを得られるほうがよいのか」といった判断になります。

4 資金調達コストの具体的な中身と計算方法(WACC)

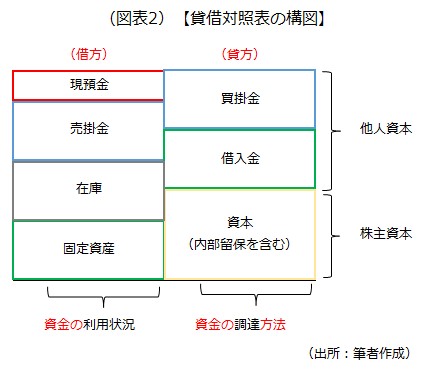
それでは、資金調達コストの中身を見てみましょう。資金調達コストは、資金調達の方法により異なるため、貸借対照表に注目します。

貸借対照表

貸借対照表は、企業の財政状態を表しています。左側(借方)が、資金の利用状況を、右側(貸方)は利用している資金の調達方法を表しています。資金調達コストは、貸方の資金の調達方法ごとに決まっています。

買掛金などの営業活動にかかる項目は、企業間の信用で得られた資金なので資金調達コストはかかりません。そのため、計算でも考慮しません。

次に、金融機関からの借入金は、支払う利息が資金調達コストです。例えば、年利2.0%なら、借入金の資金調達コストは2.0%になります(詳細な解説は後述)。昨今、この金利は上がっていく傾向にあるので、今後借入金に係る資金調達コストは高くなっていくというのが、現在の一般的な見方ではないでしょうか。

ただし、支払利息は税金計算上の費用(損金)になるため、節約効果があります。そのため、実際の資金調達コストは、

支払利息-税金の節約効果(利息×税率)

で考えます。ただし、税金の節約効果を考慮しなければならないのは、利益が出て税金を払っている会社だけです。

一方、資本(株主の出資に内部留保を加え、株主資本と呼ぶ)は、支払う配当金が資金調達コストです。配当金は損金にならないため、配当金の全額が資金調達コストになります。

それでは、実際に計算例を使って資金調達コストを算出してみましょう。投資評価では、会社全体で資金の調達方法を加重平均した資金調達コストを用います。これを「加重平均資本コスト」といいます。英語ではweighted average cost of capital、頭文字をとってWACC(ワック)と世間では呼ばれ、次の算式で計算されます。

WACC=借入利率×(1-実効税率)×負債シェア+資本金配当率×株主資本シェア

例えば、借入金4000万円、資本6000万円、借入利率5%、資本金配当金10%、実効税率30%の場合は次のようになります。

7.4%=5%×(1-30%)×0.4(注1)+10%×0.6(注2)

(注1)負債シェア0.4=4000万円/(4000万円+6000万円)

(注2)株主資本シェア0.6=6000万円/(4000万円+6000万円)

5 中小企業における資金調達コストの考え方

中小企業の場合、配当を支払うことは稀です。なぜなら、経営者と株主が同じであることが多いため、株主の資本に対して資金調達コストを要求されないケースが多いからです。このような場合に、筆者は、

借入金による資金調達コストをベースに考えるのがよい

と考えています。中小企業では、会社に資金を残すか、経営者兼株主に還元していくかは比較的自由であり、その状況に応じて資金調達コストを変えていくのは現実的ではないためです。

無借金経営の場合はどうでしょうか。この場合も、

一般的な借入金の利息、または、安全な運用利回りとして定期預金などの利息を参考に資金調達コストを考える

ようにしましょう。資金は資本金、内部留保を使えばよいだけですが、少なくとも預金で置いておくよりも利益率は高くないと事業をする意味がないからです。

もちろん、資金調達コストは判断をする上での最低限の基準なので、定期預金などの利息をそのまま資金調達コストとして設定するのではなく、一定の+α(上乗せ幅)を乗せて目指すべき目標とすることになります。

6 投資評価時に必要な「機会コスト」と「埋没コスト」

投資評価の場面では、機会コストと埋没コストという考え方も大切です。

まず、機会コストとは、

ある案を選択した場合に「他の選択肢を選べば得られたはずの利益や収益」のこと

です。例えば、新しい製造ラインに1000万円の投資をすることを決めたとします。しかし、その同じ1000万円で不動産投資に回していれば年間で5%の利益が見込めたかもしれません。この場合、新しい製造ラインへの設備投資の機会コストは、不動産投資をしなかったために得ることのできなかった5%の利益です。このように、得られなかったメリットをコストと考えます。

機会コストは、実際には支出をすることがないイメージ上のコストであり、何かの意思決定、選択をすると必ず何かを失っているということを強く意識するためのコストといえます。ぜひ、皆さんの判断の際には気にしてみましょう。

次に、埋没コストとは、

投資によって、どの案を選んだとしても「変わらない費用」のこと

です。例えば、新店舗を出店するかどうかを検討する際に、本社の管理部門の費用(本社の人件費や賃料など)は出店してもしなくても発生するため、埋没コストに該当します。

また、「ここまで資金を使ってしまったのだから、途中でやめるのはもったいない」と考えてしまう心理も、埋没コストに関係します。途中まで進めた段階で、そこまでに払った資金は戻ってきません。大切なのは、その案件を継続するかどうかは、これからの収入と費用を冷静に比較して考えることです。例えば、ギャンブルで、こんなに時間とお金をかけたのだから、当たるまでやらないともったいないと考え続けてしまうケースがあるようです。この“こんなにかけた時間とお金”が埋没コストです。続けても、やめても変わらないコストです。経営判断でも同じで、過去の支出に引きずられないという考え方が、正しい意思決定を行う上で非常に重要です。

以上(2025年11月作成)

pj35172
画像:apinan-Adobe Stock

経営者が「なってみたいキャラクター・歴史上の人物」、1位はあの戦国武将!

1 もしも、自分が◯◯だったら……

もしも、自分が〇〇(憧れのキャラクターや尊敬する歴史上の人物)になって会社を経営するとしたら? キャラクターや人物を選ぶ視点・発想はまさに人それぞれ。それは、経営者1人1人の理想とするリーダー像の表れかもしれません。

今回は、中小企業の経営者214人に「なってみたいキャラクター・歴史上の人物」についてアンケートを実施し、

  • もし、自分以外のキャラクター・歴史上の人物などになって経営を行えるとしたら、試してみたいと思いますか?
  • なれるとしたら、誰・何になってみたいですか?
  • 前問で答えたキャラクターや歴史上の人物になりたい理由を教えて下さい。

という3つの質問をしました。経営者の素顔や価値観が垣間見える結果が集まりましたので、この記事で個性豊かな回答をご紹介します。

アンケートは2025年8月に、インターネットを通じて行いました。回答の中で、明らかに誤字と思われる表記などは修正しています。

2 自分以外の誰かになって経営を行えるとしたら?

自分以外の誰かになって経営を行えるとしたら?

アンケートの結果、

「誰かになって経営をしてみたい」と答えた人は、計44.9%

でした!

また、

「なってみたいキャラクター/歴史上の人物が思いつく」と答えた人は、21.5%

でした。次章からは、実際に経営者がどんな人物になって経営を行ってみたいのか、その理由を紹介していきます!

3 歴史上の人物になってみたい経営者たち

歴史上の人物になってみたい経営者たち

歴史上の人物で、経営者に一番人気だったのは、

誰もが知る戦国武将で三英傑の1人、織田信長

でした! ちなみに次に票が多かったのは、同じく三英傑の1人で、戦国の世の最終勝利者となった徳川家康です。

織田信長、徳川家康になってみたい経営者たちの、「なってみたい理由」は次の通りです。

織田信長

「奇抜な発想・行動がどこまで実現可能か試してみたい」「豪胆さ」「自分にはない個性の持ち主」「決断力」「天才的な経営者になれるから」

徳川家康

「戦略家としての思想を学びたいから」「数百年先を見越した治世」「忍耐力がすごいから」「長期ビジョン」

その他の人物を挙げた経営者たちの回答は次の通りです。

空海

「死してなお影響力を持つ」

楠木正成

「我国の伝統護持」

豊臣秀吉

「農民から武士として出世する能力が素晴らしい」「天下統一」

上杉鷹山

「日本を立て直したい」「藩の財政等を再建したから」

坂本龍馬

「革新的な考え方と人を巻き込む力」

土方歳三

「非常に行動力もあるが冷静で適応力が高い」

西郷隆盛

「敬天愛人」

大久保利通

「変化の時代を感じたい」

渋沢栄一

「複数の会社の起業に取り組みたい」

秋山真之

「知力、胆力が素晴らしい」

4 あのキャラクターになってみたい経営者たち

あのキャラクターになってみたい経営者たち

また、歴史上の人物と比べると少数派ですが、漫画やドラマのキャラクターになってみたい経営者たちも。回答は次の通りです。

江戸川コナン(漫画「名探偵コナン」)

「頭が良さそう」

古代進(アニメ「宇宙戦艦ヤマト」)

「憧れ」

猛やん(ドラマ「どてらい男」)

「商いをうまくやりたい」

以上(2025年10月作成)

pj00792
画像:日本情報マート

大盛況だった 『食の魅力』発見商談会2025 イベントレポート  きらやか銀行のお客さま5社へのインタビュー動画あり

今年の夏に行われた取り組みで、とても盛況だったものがありますのでご紹介します。

2025年7月4日(金)、東京都立産業貿易センター浜松町館で『食の魅力』発見商談会2025が開催されました。

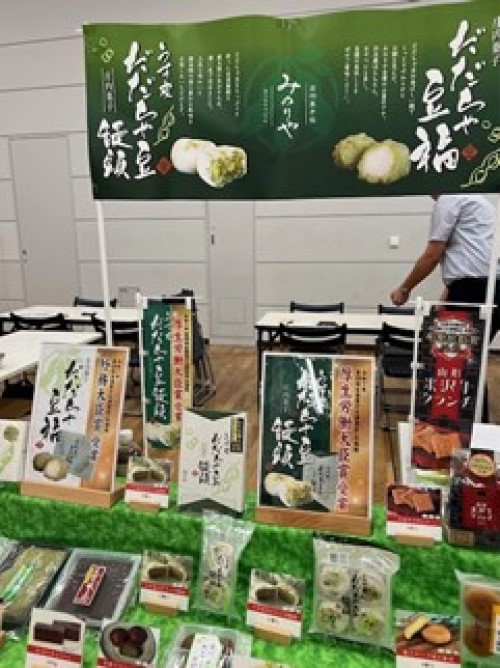
全国から集まった食に関する出展社156社(初出展58社)、来場者2526名と大盛況で、2フロア(上の階と下の階)ともに熱気、活気あふれるイベントでした!(出展社数、来場者数は商談会公式ページより)

この『食の魅力』発見商談会の特徴は、大きく下記の2点です。

  • 出展社が地域の食に関する企業に特化していること
  • 来場者が食品バイヤーのみ(完全BtoB)であること

このため、出展社にとっては、純粋に、新規開拓やビジネスチャンスにつながる貴重な商談会となります。

また、主催銀行(地方銀行)や事務局のサポートが厚いこともポイントです。出展社は原則として主催銀行のお客さまであり、銀行の担当者が出展ブースに入って、出展社と一緒になって動いている姿も、あちこちで見られました。

朝10時からスタートした商談会は時間が経つにつれ、来場する食品バイヤーもどんどん増えていき、会場内もますます活況に!

「内容の濃い商談ができた」という出展社、来場者もいたようです。

「食」と分野を絞った、そして、「食品バイヤーのみ」と来場者も絞った商談会は、ビジネスの話になりやすいのかもしれません。大盛況のうちに幕を閉じました。

きらやか銀行のお客さまは下記の5社が出展されました(五十音順)。

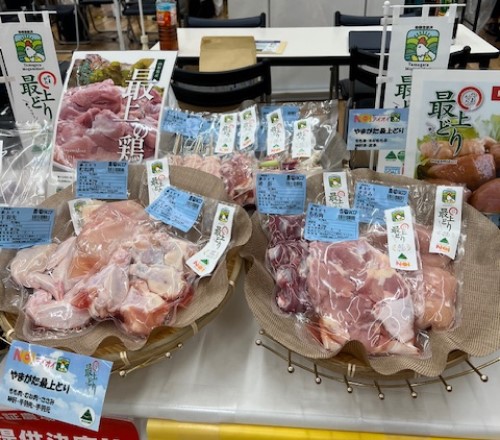
株式会社アイオイ(初出展):ブランド鶏肉

アイオイ

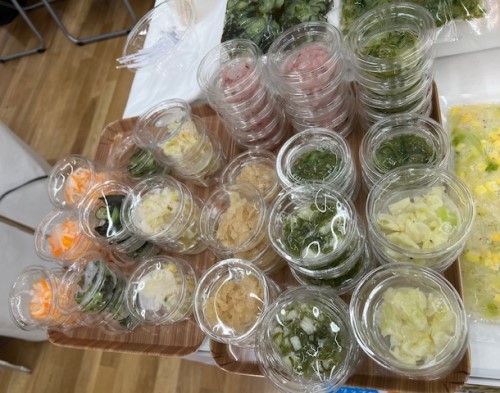
三和漬物食品株式会社:漬物、酢の物など

三和漬物

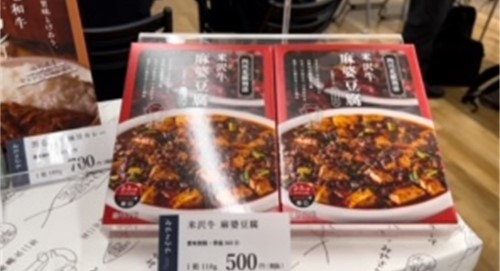
株式会社タスクフーズ:いも煮、牛すじなど

タスクフーズ

有限会社達商:和菓子、洋菓子

達商

有限会社ティーズファクトリー:クラフトコーラなど

ティーズファクトリー

きらやか銀行のお客さま5社に、それぞれ、おすすめ商品などをインタビューしてご紹介いただきました! 出展中のお忙しいところ、インタビューにご対応いただき有り難うございます。

5社へのインタビュー動画はこちらです。


『食の魅力』発見商談会2025の開催報告は、こちらの商談会公式ページからもご確認いただけます。

https://rickie-bs.com/news_20250708/

以上(2025年8月)

AI導入による働き方への影響

仕事に人工知能(AI)を活用する職場が増えつつあります。AIは生産性の向上や人手不足の緩和などにつながるため、少子高齢化が進む日本では、今後も企業が積極的に導入していくと考えられます。本稿では、独立行政法人労働政策研究・研修機構が公表した「AIの職場導入による働き方への影響等に関する調査」の結果から、AIと働き方に関する最新事情をお知らせします。

この記事は、こちらからお読みいただけます。pdf

AI導入による働き方への影響

仕事に人工知能(AI)を活用する職場が増えつつあります。AIは生産性の向上や人手不足の緩和などにつながるため、少子高齢化が進む日本では、今後も企業が積極的に導入していくと考えられます。本稿では、独立行政法人労働政策研究・研修機構が公表した「AIの職場導入による働き方への影響等に関する調査」の結果から、AIと働き方に関する最新事情をお知らせします。

1 残業時間が減少

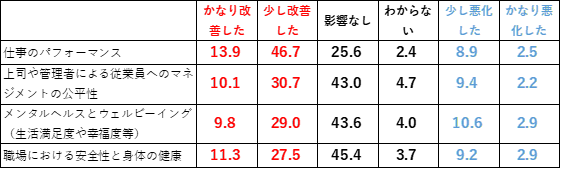
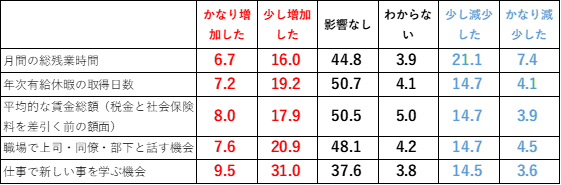
調査は、同機構が2024年5~6月、全国の労働者を対象に実施し、22,000人から有効回答を得ました。22,000人のうち、勤務先の企業でAIが使われていると答えた労働者は2,833人(有効回答数に占める割合12.9%)。2,833人のうち、自身がAIを利用していると答えた労働者は1,854人(同8.4%)でした。この1,854人に、AIを利用する前後で仕事の質や働き方がどう変わったかを尋ねたところ、次のようにAIの効果を感じさせる回答が得られました。

(単位=%。端数処理の関係で合計が100%にならない場合がある)

AIを利用する前後で仕事の質がどう変わったか

AIを利用する前後で働き方がどう変わったか

※独立行政法人労働政策研究・研修機構「AIの職場導入による働き方への影響等に関する調査」の結果より

「仕事のパフォーマンス」については、「かなり改善した」「少し改善した」が計60.6%で、改善効果が表れています。

「上司や管理者による従業員へのマネジメントの公平性」「メンタルヘルスとウェルビーイング(生活満足度や幸福度等)」「職場における安全性と身体の健康」の変化については、いずれも「わからない」が4割強。それでも、「改善した」が「悪化した」よりも多く、一定の効果が見て取れます。

「月間の総残業時間」の変化については、「わからない」が44.8%でしたが、「減少した」も計28.5%で、「増加した」を上回りました。

「年次有給休暇の取得日数」「平均的な賃金総額(税金と社会保険料を差し引く前の額面)」「職場で上司・同僚・部下と話す機会」の変化については、「増加した」が「減少した」を上回ったもの、「わからない」が5割前後を占めています。「仕事で新しい事を学ぶ機会」については、「増加した」が計40.5%に達し、効果が出ているようです。

2 仕事が失われる不安

一方、AI導入に伴う不安もみられました。AI によって今後2年以内に自身の仕事が失われる不安について尋ねたところ、全有効回答22,000人のうち、「極めて心配」「かなり心配」「ある程度、心配」「わずかながら心配」が計 43.7%、「(2年を超えて)今後10年以内」では計 50.7%でした。

また、今後10年間を見据え、自身の産業分野の賃金にAIが影響を与えるかについても質問しました。全有効回答22,000人のうち、「わからない」が44.6%、「賃金に影響を与えないと思う」が24.1%でしたが、AIは「賃金を減少させると思う」も22.6%を占め、「賃金を増加させると思う」の8.7%を大幅に上回っています。

さらに、AIの利用に伴い勤務先が訓練の提供や資金の援助をしてきたかを聞いたところ、勤務先の企業でAIが使われている労働者2,833人の62.8%が「いいえ」と答えました。企業の支援が十分とは言えないようです。

3 さいごに

AIは企業活動に大きなプラス効果を及ぼします。その反面、ChatGPTなどの生成AIについては、機密情報の誤入力や意図しない情報漏洩などのリスクもあります。セキュリティインシデントが発生してしまうと、企業に甚大な損害を与えるので、回避しなければなりません。

そのためには、社内規定やガイドラインを定め、生成AIを利用できる対象従業員、入力可能な情報の範囲、生成された結果の活用方法などを明確にしておく必要があります。適切なAI活用に向け、従業員に学習やリスキリングの機会を提供することも欠かせません。ご対応につきましては注意して進めてみてください。

※本内容は2025年10月10日時点での内容です。

(監修 社会保険労務士法人 中企団総研)

sj09161

画像:photo-ac

日没前後の運転は要注意!(2025/11号)【交通安全ニュース】

活用する機会の例

  • 月次や週次などの定例ミーティング時の事故防止勉強会
  • 毎日の朝礼や点呼の際の安全運転意識向上のためのスピーチ
  • マイカー通勤者、新入社員、事故発生者への安全運転指導 など

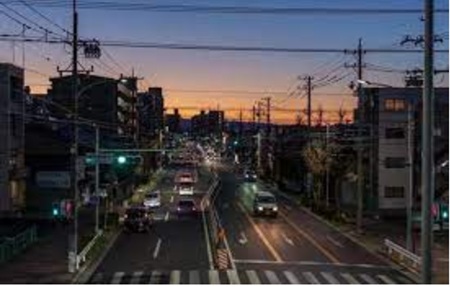
日没前後の時間帯は薄暮時間帯※と言われ、視界が刻々と変化していきます。

特に、秋から冬にかけては、帰宅や夕食の買い物などで自動車や人の動きが活発になる時間帯と重なるため、交通事故のリスクが高まります。

今号では、薄暮時間帯の事故防止について考えます。

日没前後の運転は要注意

※警察庁では、日没前後1時間を「薄暮時間帯」としています。
(日の入り時刻は、月日や都道府県により異なります。)
https://www.npa.go.jp/bureau/traffic/anzen/hakubo.html

薄暮時の事故発生状況

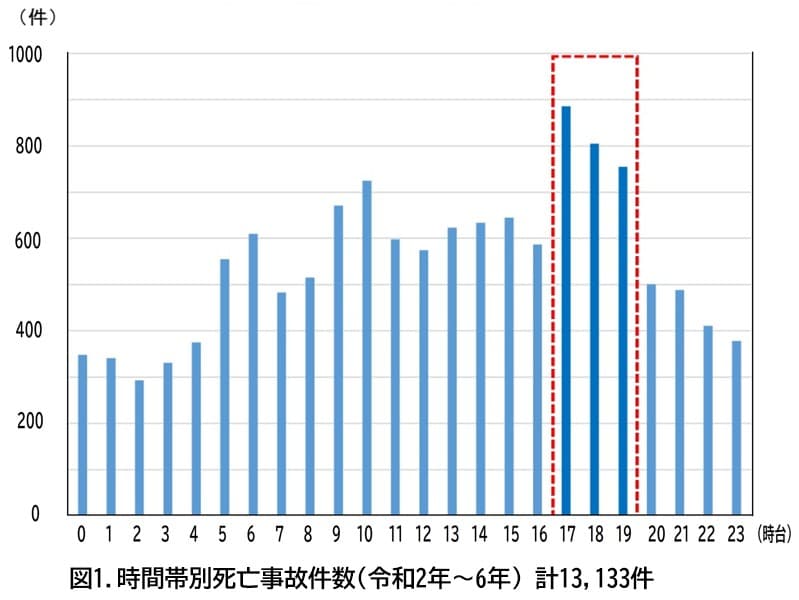
令和2年~6年の5年間における時間帯別死亡事故件数(図1)は、日没時刻と重なる17時台~19時台に多く発生しています。

時間帯別死亡事故件数(令和2年~6年)

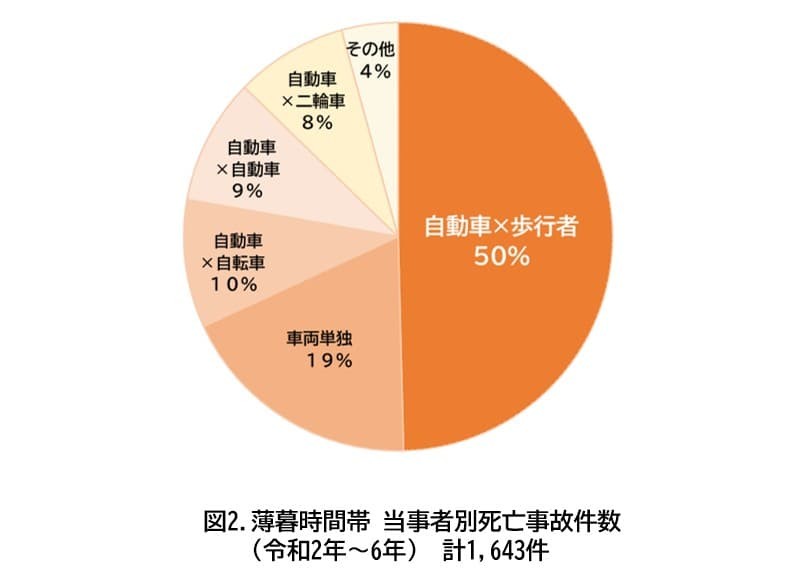
さらに、薄暮時間帯の当事者別死亡事故(図2)を見てみると、「自動車対歩行者」が半数を占めています。

薄暮時間帯に事故が増加する要因の1つとして、視界の急激な変化と目の働きの低下による「見落とし」が考えられます。

薄暮時間帯 当事者別死亡事故件数(令和2年~6年)

※図1、図2ともに 出典:警察庁交通局「薄暮時間帯における交通時事故」より当社作成
https://www.npa.go.jp/bureau/traffic/anzen/hakubo.html

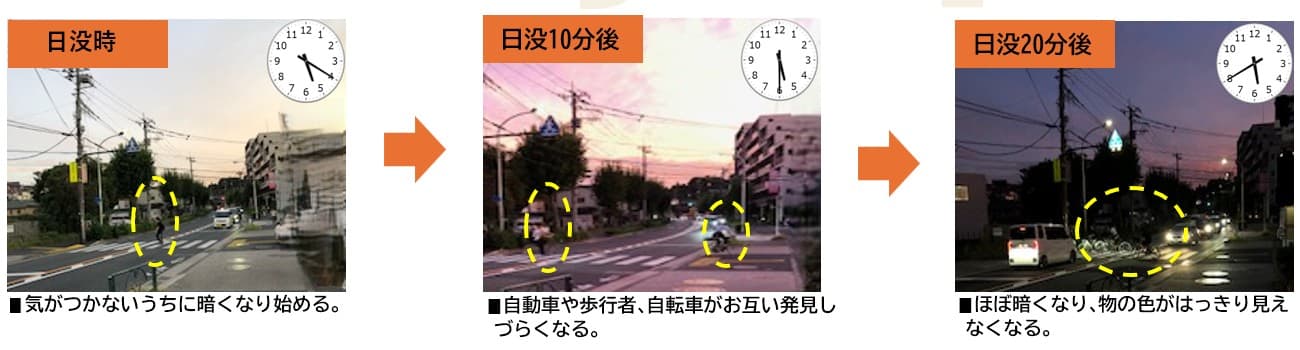
薄暮時間帯の視界の変化

秋から冬にかけての薄暮時間帯は、刻々と視界が変化していきます。

薄暮時間帯の視界の変化

  • 目が暗い状態に慣れるまでには時間がかかるため、自動車や自転車、歩行者などお互いの発見が遅れる。
  • 暗くなるにつれて、明るい場所と暗い場所との差(コントラスト)が大きくなり、物の色や形がはっきりと見えにくくなる。

特に、黒やグレーなど暗い色の服装の歩行者は、路面や背景の色に溶け込んでしまい、ほとんど見分けがつかない状態になるため「見落とし」に注意が必要です。

事故防止のポイント

下記を実践して薄暮時間帯の事故を回避しましょう。

①早めのライト点灯

日没30分前を目安に、意識してヘッドライトを点灯しましょう。薄暗くなったなと感じたら、即点灯が基本です。ライトの目的は、「自分がよく見るため」だけではなく、「自分の車の存在を周囲に知らせるため」です。歩行者や自転車に早く気付いてもらうことも重要です。

②ハイビームを積極的に活用する

基本はハイビームで走行します。遠くまで見通せることで危険をいち早く発見できます。見える距離はハイビームでは約100m、ロービームでは約40mです。なお対向車や先行車がある場合は、ロービームにして、こまめな切り替えを行いましょう。

③歩行者や自転車を意識して見に行く

暗がりや物陰、電柱の影など、見えにくい場所に注意深く目を配り、 意識して見にいくようにしましょう。特に住宅街や交差点など歩行者や自転車が多い場所では、認知が遅れてもすぐに対応ができるように、速度を抑えて走行しましょう。

以上(2025年11月)

sj09160
画像:amanaimages

【参加無料】中小企業向け「省エネ推進セミナー2025」を開催します(オンライン)

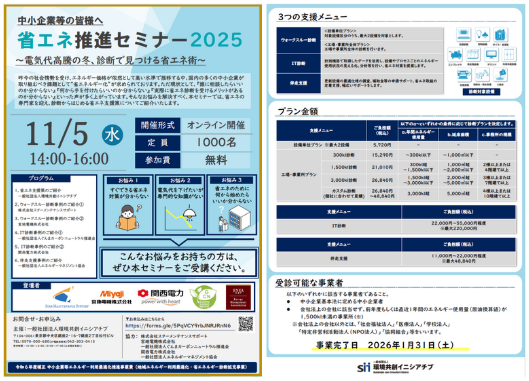
令和7年11月5日(水)、一般社団法人環境共創イニシアチブが経済産業省資源エネルギー庁の補助事業の一環として中小企業等を対象とした「省エネ推進セミナー2025」を開催します。

本セミナーでは、経済産業省が補助事業として実施している「令和6年度補正 中小企業等エネルギー利用最適化推進事業費(地域エネルギー利用最適化・省エネルギー診断拡充事業)」の活用方法を、事例を交えてわかりやすく紹介します!

詳細はチラシ、もしくはWEBページをご参照ください。


↑クリックで拡大表示↑

以上(2025年10月作成)

【朝礼】なぜ、あなたの「話し方」では伝わらないのか

【ポイント】

  • 独り善がりで、一方的に話していたら、お客さまは聞く耳を持ってくれない
  • 大きな声でハッキリとした口調で話すことをおろそかにしない
  • まともな話し方ができなければ、営業のスタートラインにも立てない

先日、「お客様に私の話を真剣に聞いていただけなくて、悩んでいます……」という相談を若手社員から受けました。そこで、私がお客様役になり、彼にいつもやっているように話してもらったのですが、「お客様が話を聞かない気持ちが分かる」というのが率直な感想でした。彼の話には、2つの問題があったのです。

1つ目は、独り善がりで、一方的に話していたことです。営業担当者は「売りたい!!」という気持ちを強く持っています。売るために、お客様に自分の考えや知識を伝えたいと強く思うほど、独り善がりで、一方的に話しがちです。しかし、お客様の立場になってみてください。「営業」と聞けば、多くのお客様は「売り込まれそう……」と身構えます。その上、一方的に話しては、お客様は一歩引いてしまい、聞く耳を持ってくれません。皆さんの周囲にいる優秀な営業担当者を観察すれば、一方的に話すのではなく、お客様との会話を大切にし、お客様の求める情報を提供していることが分かるはずです。

2つ目の問題は話し方です。くだんの若手社員は、小さな声で語尾も曖昧な話し方でした。皆さんは大きな声で、ハッキリとした口調で話していますか? たとえ営業担当者が有益な情報を話していても、小さな声で「ボソボソ……」と自信なさげでは、熱意を感じられません。内容以前に、聞く気が半減します。一方、同じ内容でも、大きな声でハッキリとした口調で話されれば、気持ち良く、より真剣に聞こうという気になります。まず耳を傾けてもらうために、大きな声でハッキリとした口調で話すことをおろそかにしてはいけません。

私たちがお客さまから選ばれるためには、商品のスペック、価格、対応の迅速さなど、私たちの優れた点をお客様に認めてもらうことです。そのために一役買うのが、話し方だといえます。

もちろん、話し方が優れているだけでは、ビジネスで成功を収めることはできません。しかし、まともな話し方ができなければ、スタートラインに立つことさえかなわないのです。その点を強く認識しておいてください。

以上(2025年10月作成)

pj16830
画像:Mariko Mitsuda