変形労働時間制やフレックスタイム制で働き方改革を実現!

1 3種類の変形労働時間制とフレックスタイム制

「変形労働時間制」とは、

1カ月や1年など一定の期間内において、1日10時間や1日6時間など労働時間を弾力的に設定する制度

です。労働基準法(以下「労基法」)では、3種類の変形労働時間制が定められています。

また、より柔軟な労働時間制度として「フレックスタイム制」があります。これは、

一定の期間内において、始業・終業時刻の決定を社員に委ねることができる制度

です(フレックスタイム制を変形労働時間制の一種とする考え方もあります)。

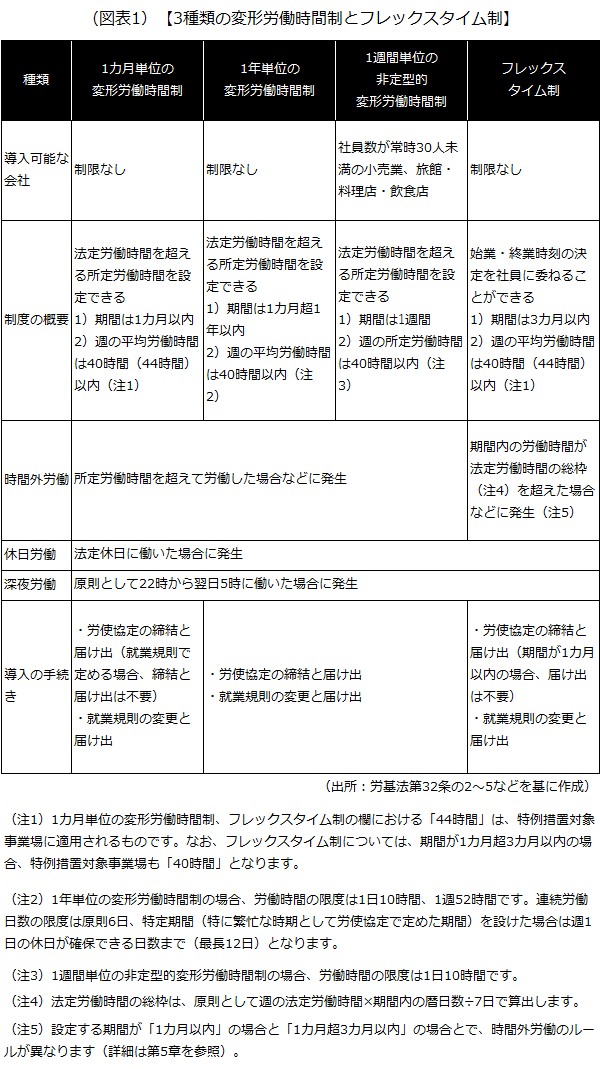
制度の概要や導入手続きをざっくり一覧にまとめたのが図表1です。
画像1

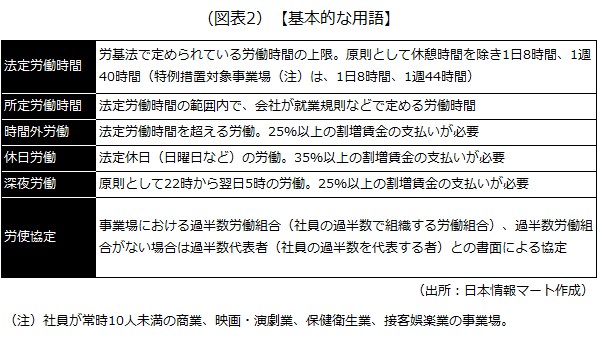
以降で各制度の詳細を解説していきますが、次の用語は重要になるので、ご確認ください。
画像2

2 1カ月単位の変形労働時間制

1)制度の概要

1カ月単位の変形労働時間制とは、

1カ月以内の一定の期間(「変形期間」といいます)における週の平均労働時間が40時間(特例措置対象事業場は44時間)以内であれば、法定労働時間を超える所定労働時間を設定できる制度

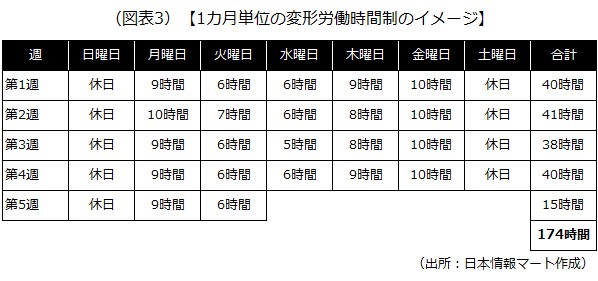
です。例えば、図表3は法定労働時間が1日8時間、1週40時間の会社が、変形期間を1カ月(31日)に設定した場合のイメージです。
画像3

1日8時間を超えて労働する日、1週40時間を超えて働く週がありますが、週の平均労働時間が40時間以内に収まっていれば、時間外労働は発生しません。具体的には、「法定労働時間の総枠」という基準で判断します。法定労働時間の総枠は、原則として、

法定労働時間の総枠=週の法定労働時間×変形期間内の暦日数÷7日

で計算します。図表3の場合、法定労働時間の総枠は177.1時間(40時間×31日÷7日)で、

法定労働時間の総枠(177.1時間)>1カ月(31日)の所定労働時間の合計(174時間)

となり、週の平均労働時間が40時間以内に収まっているので、時間外労働は発生しません。

ただし、各日、各週の所定労働時間は、一度定めると原則として変更できないので注意してください。図表3のようにシフトを定めても、実際の労働時間が各日、各週の所定労働時間を超えると、この後に紹介するルールに基づいて時間外労働が発生する可能性が出てきます。

2)時間外労働などのルール

1カ月単位の変形労働時間制で時間外労働が発生するのは次のケースです。

  1. (1日単位)所定労働時間が8時間を超える日はその所定労働時間、それ以外の日は8時間を超えて働いた時間
  2. (1週単位)週の所定労働時間が40時間(特例措置対象事業場は44時間)を超える週はその所定労働時間、それ以外の週は40時間(特例措置対象事業場は44時間)を超えて働いた時間。ただし、1.で計算した時間を除く
  3. (変形期間全体)法定労働時間の総枠を超えて働いた時間。ただし、1.または2.で計算した時間を除く

なお、これとは別に、法定休日に働いた場合は休日労働が、原則として22時から翌日5時に働いた場合は深夜労働が発生します。

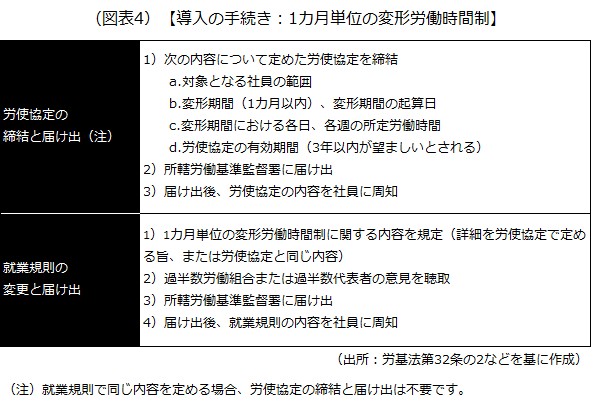
3)導入の手続き

必要な手続きは、労使協定の締結と届け出(就業規則で定める場合は不要)、就業規則の変更と届け出です。
画像4

3 1年単位の変形労働時間制

1)制度の概要

1年単位の変形労働時間制とは、

1カ月超1年以内の一定の期間(「対象期間」といいます)における週の平均労働時間が40時間(特例措置対象事業場の場合も40時間)以内であれば、法定労働時間を超える所定労働時間を設定できる制度

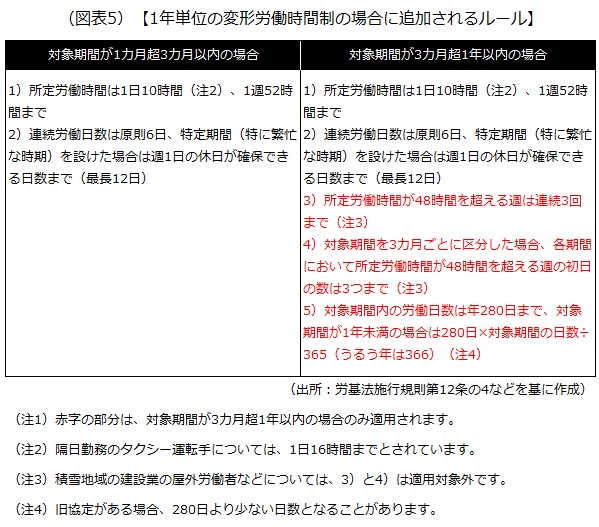
です。基本的なルールは1カ月単位の変形労働時間制と同じですが、1年単位の変形労働時間制の場合、さらに図表5のルールが加わります。
画像5

2)時間外労働などのルール

1年単位の変形労働時間制で時間外労働が発生するのは次のケースです。

  1. (1日単位)所定労働時間が8時間を超える日はその所定労働時間、それ以外の日は8時間を超えて働いた時間
  2. (1週単位)週の所定労働時間が40時間(特例措置対象事業場も40時間)を超える週はその所定労働時間、それ以外の週は40時間(特例措置対象事業場も40時間)を超えて働いた時間。ただし、1.で計算した時間を除く
  3. (対象期間全体)法定労働時間の総枠を超えて働いた時間。ただし、1.または2.で計算した時間を除く

なお、休日労働や深夜労働のルールは、1カ月単位の変形労働時間制と同じです。

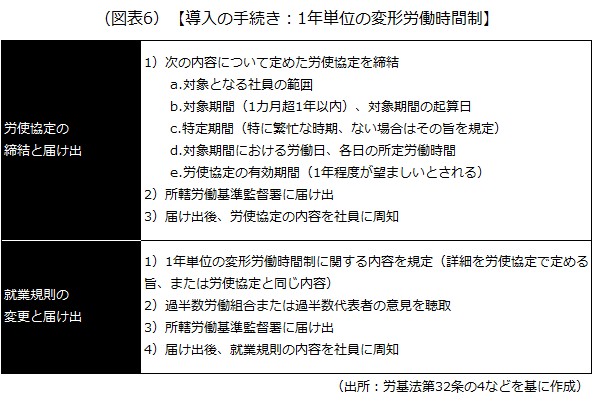
3)導入の手続き

必要な手続きは、労使協定の締結と届け出、就業規則の変更と届け出です。
画像6

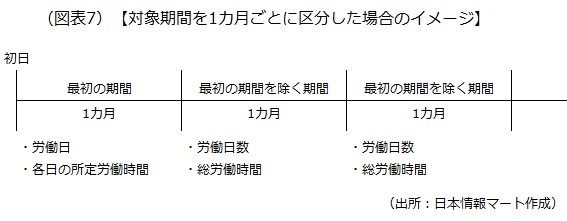
労使協定の項目にある「d.対象期間における労働日、各日の所定労働時間」について補足します。1年単位の変形労働時間制は長いので、事前に全労働日の所定労働時間を特定するのは難しいです。そのため、対象期間を1カ月以上の期間ごとに区分した場合に限り、

  1. 最初の期間については、労働日と労働日ごとの所定労働時間
  2. それ以外の各期間については、各期間の労働日数と総労働時間のみ

を労使協定に定めればよいとされています。例えば、図表7は対象期間を1カ月ごとに区分した場合のイメージです。
画像7

ただし、この場合も、最初の期間以外の各期間の労働日と労働日ごとの所定労働時間を、各期間の始まる30日前までに過半数労働組合(ない場合は過半数代表者)の同意を得て、書面で定めなければなりません。

4 1週間単位の非定型的変形労働時間制

1)制度の概要

1週間単位の非定型的変形労働時間制とは、

週の労働時間が40時間(特例措置対象事業場も40時間)以内であれば、法定労働時間を超える所定労働時間を設定できる制度

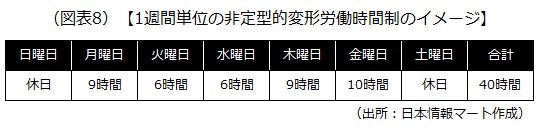
です。他の制度と違い、常時雇用する社員が30人未満の小売業、旅館・料理店・飲食店だけが導入できます。例えば、図表8は1週間単位の非定型的変形労働時間制を用いて1週間働く場合のイメージです。
画像8

週の労働時間が40時間以内なので、1日8時間を超える所定労働時間を設定しても、時間外労働になりません。ただし、

設定できる所定労働時間は、1日10時間が上限

です。また、各日の所定労働時間は、遅くとも毎週1週間の仕事が始まる前までに、勤務表を張り出すなどして社員に書面で通知しなければなりません。

2)時間外労働などのルール

1週間単位の非定型的変形労働時間制で時間外労働になるのは次のケースです。

  1. (1日単位)所定労働時間が8時間を超える日はその所定労働時間、それ以外の日は8時間を超えて働いた時間
  2. (1週単位)40時間(特例措置対象事業場の場合も40時間)を超えて働いた時間。ただし、1.で計算した時間を除く

なお、休日労働や深夜労働のルールは、1カ月単位の変形労働時間制などと同じです。

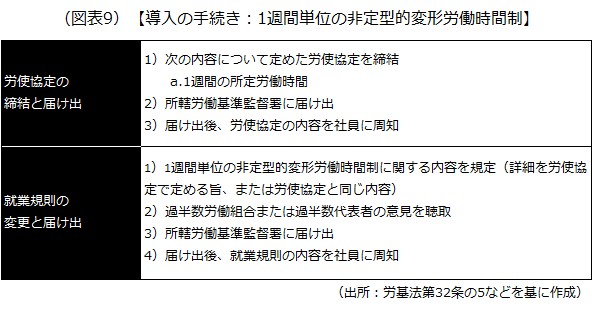
3)導入の手続き

必要な手続きは、労使協定の締結と届け出、就業規則の変更と届け出です。
画像9

5 フレックスタイム制

1)制度の概要

フレックスタイム制とは、

3カ月以内の一定期間(「清算期間」といいます)について、あらかじめ定めた総労働時間の範囲内で始業・終業時刻の決定を社員に委ねる制度

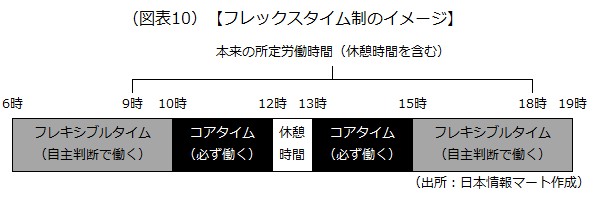
です。通常は、必ず働かなければならない「コアタイム」と、社員が自主判断で働く「フレキシブルタイム」を設けます。例えば、図表10はコアタイムを10時から15時、フレキシブルタイムを6時から10時と15時から19時に設定した場合のイメージです。
画像10

働き方の自由度が高い半面、社員の始業と終業がばらつきやすくなります。ただし、フレキシブルタイムを極端に短くしたり、社員にフレキシブルタイムに働くよう強制したりすることはできません(注)。

(注)社員に翌日の始業時刻の目安を確認したり、社員の同意を得て特定の時間に始業させたりする程度であれば問題ないとされています。

2)時間外労働などのルール

フレックスタイム制は、1カ月以内の場合と1カ月超3カ月以内の場合とで時間外労働のルールが変わります。なお、休日労働や深夜労働のルールは、フレックスタイム制の期間にかかわらず、1カ月単位の変形労働時間制などと同じです。

1.フレックスタイム制の期間が1カ月以内の場合

フレックスタイム制の期間の実労働時間が、週平均で40時間(特例措置対象事業場の場合は44時間)を超えると時間外労働になります(法定労働時間の総枠」で判断)。

法定労働時間の総枠=週の法定労働時間×清算期間内の暦日数÷7日

2.フレックスタイム制の期間が1カ月超3カ月以内の場合

フレックスタイム制の期間中の実労働時間が、

  • 週平均で40時間(特例措置対象事業場の場合も40時間)を超えると時間外労働になります(便宜上「40時間ルール」とします)。
  • 同時に、フレックスタイム制の開始の日から1カ月ごとに区分した各期間の労働時間が週平均50時間を超えた場合も時間外労働になります(便宜上「50時間ルール」とします)。

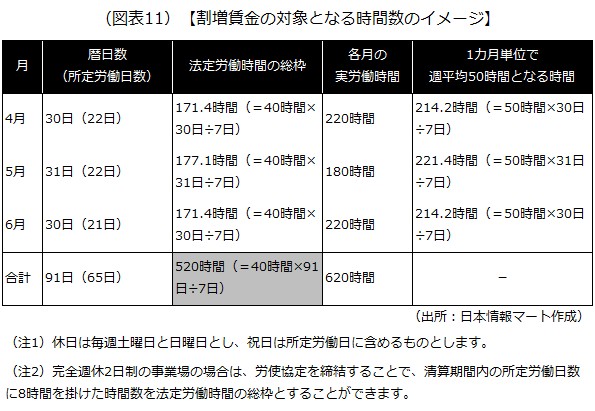
40時間ルールと50時間ルールのいずれかの条件に該当すると、時間外労働が発生します。例えば、図表11は、清算期間が3カ月の場合の、割増賃金の対象となる時間数のイメージです。
画像11

賃金は、まず各月について50時間ルールにのっとって計算した割増賃金を支払い、次に清算期間終了時に、40時間ルールにのっとって法定労働時間の総枠を超えた分の割増賃金を支払います(50時間ルールに基づき既に支払った金額を除く)。図表11の場合、各月で支払うべき割増賃金は次のようになります。

  • 4月(単月):5.8時間(=220時間-214.2時間)分
  • 5月(単月):割増賃金の支払いはなし
  • 6月(単月):5.8時間(=220時間-214.2時間)分
  • 6月(3カ月):88.4時間(=620時間-520時間-5.8時間-5.8時間)分

6月は、6月単月で生じた割増賃金(50時間ルールに基づき計算するもの)と、3カ月の清算期間で生じた割増賃金(40時間ルールに基づき計算するもの。ただし、4月(単月)と6月(単月)で生じた割増賃金を除く)の両方を支払うことになります。

3)導入の手続き

必要な手続きは、労使協定の締結と届け出(清算期間が1カ月以内の場合、届け出は不要)、就業規則の変更と届け出です。
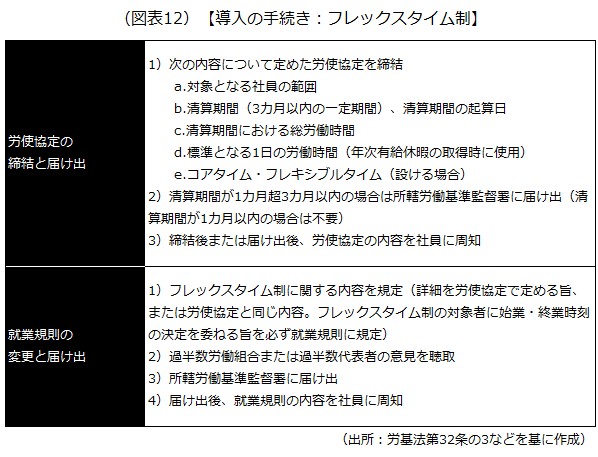
画像12

以上(2025年11月更新)

pj00463
画像:78art-Adobe Stock

横領を隠して退職した不届き者から退職金を取り戻すには?

1 不届きな社員から退職金を取り戻す方法

退職金は長年働いてくれた社員に報いるためのものです。ですが、中にはそんな厚意を踏みにじる不届きな社員もいて、そうした場合には厳しく対応しなければなりません。例えば、

横領を隠したまま転職し、退職金だけしっかり受け取って去っていく社員

がいたらどうですか?

退職するときに、在職中の不祥事を発見できない場合に、こうした問題が生じるのですが、次の3つのポイントを押さえれば、退職した社員に、退職金の返還を適正に請求することができます。以降で詳しく見ていきましょう

  • 民法の「不当利得返還義務」の仕組みを理解する
  • 就業規則の「退職金の支給制限や返還の定め」を確認する
  • 不祥事の重さと長年の功労を照らし合わせる

2 民法の「不当利得返還義務」の仕組みを理解する

不祥事を隠して退職した社員に対し、すでに支払ってしまった退職金の返還を請求できる法的な根拠は、民法の「不当利得返還義務」です。これは、

法律上正当な理由がないのに、他人の損失と引き換えに利益を受けた人(受益者)は、損失を受けた人(損失者)に、その利益を返還しなければならないという義務のこと

です。損失者が「受益者の受けた利益が不当利得であること」を立証して、利益の返還を求めた場合、受益者はこれを拒むことはできません。ただし、返還請求を行えるのは、「不当利得が生じた時点から10年間(損失者が不当利得に気付いた場合は、その時点から5年間)」です。

退職金の場合に当てはめると、

「不祥事を起こした社員には、退職金の全部または一部を支払わない」というルールであれば、本来であれば支給されない(または減額される)はずの退職金を満額受け取った場合、その社員は会社の損失と引き換えに利益を受けている

ことになります。

問題は、「退職金を満額受け取ることに、法律上正当な理由があるか」です。この点については、労働基準法で「退職金制度を設ける場合、退職金の支給対象者、金額の決定・計算・支払いの方法、支給時期を、就業規則で定めなければならない」とされています。つまり、

就業規則の内容が、法律上正当な理由があるかを判断する基準になるということであり、そこで、次に紹介する「退職金の支給制限や返還の定め」が重要になってくる

というわけです。

3 就業規則の「退職金の支給制限や返還の定め」を確認する

退職金の返還請求に関して、就業規則に次の2点を定める必要があります。

  • 退職金の支給制限:懲戒事由に相当する背信行為をした社員には、退職金の全部または一部を支払わない
  • 退職金の返還:懲戒事由に相当する背信行為をした社員に、すでに退職金を支払ってしまっている場合、当該社員に退職金の全部または一部の返還を命じる

過去に、

退職金請求権が雇用契約から生ずる社員の基本的な権利であることに鑑みると、その支払いを拒めるのは、就業規則に定められた不支給事由が存在する場合に限定されると解するべきである

と判断した裁判例(広島地裁平成2年7月27日判決)があるため、必ず定めておきましょう。

【規定例】
第○条(退職金の支給制限)

1)就業規則第○条で定める懲戒規定に基づき懲戒解雇された従業員または懲戒事由に相当する背信行為を行った従業員には、退職金を支給しない。
2)就業規則第〇条で定める懲戒規定に基づき諭旨解雇され自己都合退職した従業員には、退職金を一部支給しないことがある。

第○条(退職金の返還)
退職金支給後において、前条で定める退職金の支給制限に該当した者については、既に支給済の退職金の全額または一部の返還を命じる。この場合、返還を命じられた者は誠実にこれに応じなければならない。

上の規定例では、「退職金の支給制限」「退職金の返還」の対象となるのは、いずれも懲戒解雇または諭旨解雇に相当する不祥事を起こした社員です。

退職金の減額・不支給が有効と判断されるには、それに見合うだけの非違・背信行為が行われたことが必要

であるため、懲戒処分のうち重大なものに限るものとしています。

4 不祥事の内容と長年の功労を照らし合わせる

就業規則に退職金の支給制限や返還の定めがあっても、請求額の全額が回収できるとは限りません。

支給制限の話になりますが、過去の裁判例では、

懲戒解雇であっても、退職金を不支給とすることは、長年の功労を打ち消す重大な背信行為がなければ合理的とはいえないので、減額などにとどめるべき

と判断したもの(東京高裁平成15年12月11日判決)があります。この裁判では、痴漢行為が原因で懲戒解雇された社員の退職金を不支給とすることの可否が争われ、最終的に70%の減額が妥当と判断されました。判決文では、

  • 退職金全額を不支給とするには、当該労働者の永年の勤続の功を抹消してしまうほどの重大な不信行為があることが必要である
  • 業務上の横領や背任など、会社に対する直接の背信行為とはいえない職務外の非違行為がある場合、会社の名誉信用を著しく害し、会社に無視し得ないような現実的損害を生じさせるなど、横領や背任に匹敵するような強度な背信性を有することが必要である

という旨が示されています。

退職金の返還請求についても同様です。どの程度の額の返還が認められるかは、社員の不祥事の内容と長年の功労を照らし合わせた上で判断されます。

なお、社員の不祥事によって会社が損害を受けた場合、退職金の返還請求とは別に、受けた損害に関する損害賠償請求が認められる可能性があるので、必要に応じて検討しましょう。

5 (参考)同業他社に転職した社員の退職金は?

参考として、社員が退職後、就業規則の競業避止義務に違反して、同業他社に転職した場合の退職金の返還請求について説明します。

競業避止義務違反を理由に退職金の返還請求が認められるかについては、退職した社員側の職業選択の自由の問題などもあって判断が難しいですが、「同業他社に転職した場合、退職金の半額を返還させる」という就業規則の規定の有効性等が争われた過去の裁判例では、

就業規則の競業避止義務に違反することで、勤務中の功労に対する評価が減殺される

として、退職金の一部の返還請求を認めたもの(最高裁第二小法廷昭和52年8月9日判決)があります。

ただ、一般的に、競業避止義務違反は横領や背任等の不祥事よりも悪質性が低いといえるため、仮に返還請求が認められたとしても、回収できる額は退職金の一部にとどまる場合が多いと考えられます。なお、就業規則に競業禁止に関する定めがあっても、これに違反した場合に退職金の返還を命じる旨の定めがなければ、退職金の返還請求は原則として認められません。

以上(2025年11月更新)
(監修 有村総合法律事務所 弁護士 小出雄輝)

pj00659
画像:琢也 栂-Adobe stock

【税の勘所】押さえておきたい税金の「期間」

1 押さえておきたい税金の「期間」

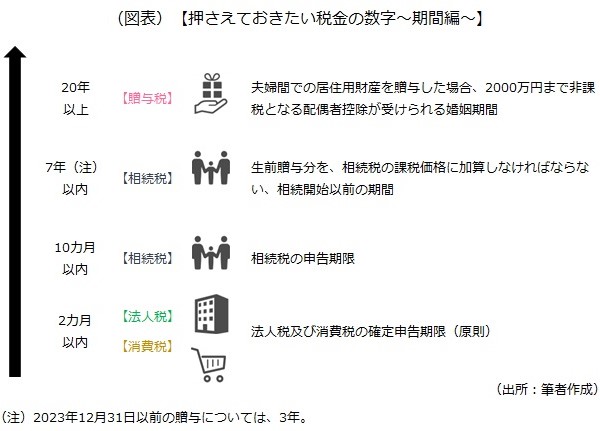
この記事では、主な税金(法人税・消費税・相続税・贈与税)に関する「期間」を整理します。

押さえておきたい税金の数字~期間編~

2 20年以上:贈与税

20年以上は、夫婦間で居住用財産を贈与した場合、2000万円まで非課税となる婚姻期間です。

婚姻期間が20年以上の配偶者から居住用財産を贈与された場合(一定の要件を満たす必要があります)、その居住用財産の課税価格から2000万円まで控除できます。そのため、基礎控除(110万円)を合わせた2110万円までは贈与税がかかりません。

3 7年:相続税

7年以内は、生前贈与分を相続税の課税価格に加算しなければならない期間です。

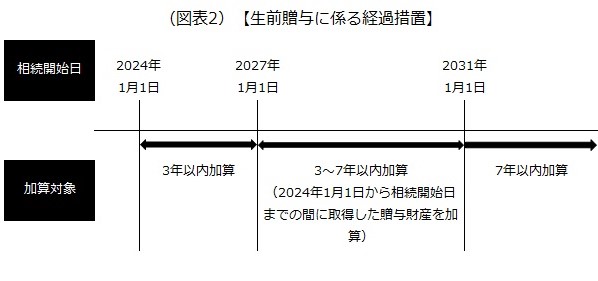
財産を相続した人が、被相続人(亡くなった人)からその相続開始(被相続人が亡くなった日)前7年(2023年12月31日以前は3年)以内に贈与されていた場合、その贈与されていた財産は相続税の課税価格に加算されます。ただし、相続時精算課税を選択している場合には、年間110万円(非課税枠)までの生前贈与については相続財産に含まなくてよいため、相続税の課税価格には加算されません。

なお、相続が発生した年に贈与された財産も、相続税の課税価格に加算しなければなりませんが、2024年1月1日~2030年12月31日までの間の贈与については一定の経過措置が適用されます。

生前贈与に係る経過措置

4 10カ月以内:相続税

10カ月以内は、相続税の申告期限です。

財産を相続した人は、

被相続人から財産を取得した全ての者に係る相続税の課税価格の合計額がその遺産に係る基礎控除額(3000万円+600万円×法定相続人の数)を超える場合

に、その相続の開始があったことを知った日の翌日から10カ月以内に、所定の事項を記載した申告書を、被相続人の死亡時における住所地を管轄する税務署長に提出しなければなりません。

5 2カ月以内:法人税、消費税

2カ月以内は、法人税および消費税の確定申告期限(原則)です。

法人は、原則として、各事業年度終了の日の翌日から2カ月以内に、管轄する税務署長に対し、確定した決算に基づき、法人税及び消費税の確定申告書を提出しなければなりません。

以上(2025年11月更新)
(監修 税理士法人アイ・タックス 税理士 山田誠一朗)

pj30012
画像:momius-Adobe Stock

【中堅社員のスピーチ例】大切なのは「ワークライフハーモニー」

【ポイント】

  • 我々は仕事とプライベートを分けて考えがちだが、実は両者は良い影響を与え合う関係
  • 仕事と関係ないと思っていた趣味の経験が、仕事に役立つこともある。逆も然り
  • 仕事とプライベートを切り離さず、“つないで高める”ことを意識しよう

皆さん、おはようございます。11月といえば、勤労感謝の日がありますね。今日はその勤労感謝の日にちなんで、「ワークライフハーモニー」をテーマにお話ししたいと思います。「ワークライフバランス」なら知っているけど、ワークライフハーモニーはあまりなじみがないという人もいるでしょう。まずは簡単に説明します。

ワークライフバランスは、仕事とプライベートを“分けて整える”、時間配分の釣り合いをとる考え方です。一方、ワークライフハーモニーは、仕事とプライベートを切り離さずに“つないで高める”、お互いが良い影響を与え合うという考え方です。

例えば、私の場合、今年から始めた「絵を描くこと」が仕事にとても良い影響を与えています。軽い気分転換ぐらいのつもりで始めたのですが、色使いや道具などをどのように工夫すると風景や人物をよりきれいに描けるのかを考えていくうちに、奥が深い世界だと気付き、夢中になりました。

そして、あるとき、プロジェクトの資料作成でデザインに悩んでいたら、絵を描く際に意識している色彩感覚や物の配置が、レイアウトのヒントになったのです。仕事と全く関係ないと思っていた趣味が意外なところで活かされると分かり、とても驚きました。逆に、仕事で普段心がけているスケジュールや納期の管理のしかたを、絵を描くときの工程に落とし込むことで、途中で飽きたり挫折したりすることがなくなり、絵を描くスピードも以前よりも上がったように感じています。

私は入社したばかりの頃は、とにかくがむしゃらに働いていましたが、仕事に慣れて5年目を迎えた今は心境が変わりつつあります。もちろん、入社当初から仕事に対する情熱は変わりませんが、それと同じくらい、仕事以外の時間も大切にしたいと思うようになりました。

仕事で新しい企画を考えるとき、プライベートで得た経験や知識がヒントになることがあります。逆に、仕事で身につけたスキルを、プライベートで活かすこともできるかもしれません。皆さんも、この勤労感謝の日を機に、ワークライフハーモニーについて改めて考えてみてはいかがでしょうか。

以上(2025年11月作成)

pj17234
画像:Mariko Mitsuda

2025年 年金法改正がもたらす影響と実務対応

特に短時間労働者の適用拡大の対象となる会社で、保険料調整の特例措置を受ける場合には、給与計算等の事務処理が面倒になることが予想されます。
また、在職しながら、年金を受給している人にとっては有利になりますが、高所得者(標準報酬月額の上限該当者)にとっては、少し負担が増えることになります。

この記事は、こちらからお読みいただけます。pdf

人材採用・定着に貢献する福利厚生制度「iDeCoプラス」とは?

個人型確定拠出年金(通称:iDeCo)に企業が掛け金を上乗せして補助する福利厚生制度「iDeCoプラス」が注目を集めています。
従業員がメリットをストレートに実感しやすい福利厚生制度で、企業における人材採用・定着に大きく貢献する可能性を秘めているiDeCoプラスについて解説します。

この記事は、こちらからお読みいただけます。pdf

知らなかったでは済まされない!オンラインカジノ問題と企業の対応策

オンラインカジノに接続して「賭博」を行うことは、犯罪です。
従業員のオンラインカジノ行為は、通常、従業員のプライベートな行動の範疇の行為ですから、企業がオンラインカジノ行為に関する直接責任を負うことは原則としてありません。ただし、企業には相応のリスクや責任が求められます。

この記事は、こちらからお読みいただけます。pdf

経営改善・事業再構築を後押しする専門家支援制度のご紹介

経営課題に向き合う中で、「誰に相談すればよいかわからない」「自社だけでは打開策を見いだせない」と感じたときに頼りになるのが、専門家によるハンズオン支援です。
経営改善や事業再構築を本格的に進めたい中小企業にとって、ハンズオン支援は現状打破と持続的成長を実現するための有効な手立てとなるでしょう。

この記事は、こちらからお読みいただけます。pdf

【ハラスメント対策】ハラスメントの再発防止 情報開示や研修のポイントは?

1 全社員に当事者意識を持たせる。ただし情報開示は慎重に

ハラスメントが発生した場合、2度と同じような事案が起きないよう、再発防止策を講じなければなりません。大切なのは、社員に「自分もハラスメントの行為者になるかもしれない」という当事者意識を持ってもらうことです。そのために必要なのが、

発生したハラスメントについて社内に情報を開示すること

です。開示する(しない)情報のイメージは次の通りです。

  • 開示する情報:社内でハラスメントが発生したこと、ハラスメントの類型など
  • 開示しない情報:行為者や被害者の名前、具体的な言動、行為者の処分内容など

行為者や被害者の名前などを伏せるのは、関係者のプライバシーへの配慮です。ただ、中小企業の場合、名前などを伏せても何となく誰のことなのかが分かってしまい、それによって被害者が傷付くことがあります。こうした場合は、そもそも情報を開示しない、ある程度期間が経ってから詳細を隠して開示するなどの対応を検討する必要があります。

2 ハラスメント防止方針を再周知する

次に、全社員に対して、「ハラスメント防止方針」の内容を再周知します。ハラスメント防止方針とは、ハラスメントに対する会社の姿勢を示す方針で、主に次の9つの項目を定めます(ハラスメント防止規程など、就業規則の中に定めることもあります)。

1.基本的な考え方(ハラスメントを行ってはならない旨)

2.ハラスメントに当たる言動

3.方針の対象(全社員)

4.ハラスメントに当たる言動を取った者への処分

5.ハラスメントに関する相談窓口

6.相談者・事実関係の確認への協力者等への不利益な取扱いの禁止

7.被害者に対する配慮のための措置・行為者に対する措置

8.制度等の利用(就業規則等に従い、育児休業等の制度を正当に利用できる旨)

9.ハラスメント防止研修・講習

再発防止の観点で考えると、特に「1.基本的な考え方」「2.ハラスメントに当たる言動」「4.ハラスメントに当たる言動を取った者への処分方針」を重点的に再周知するのがよいでしょう。

また、ハラスメントを受けた経験の有無やその内容について、社内アンケートを実施するのも効果的です。厚生労働省・あかるい職場応援団「ハラスメント関係資料ダウンロード」では、「過去3年間にパワハラを受けたと感じたことはあるか?」など、パワハラ(パワーハラスメント)に関する社内アンケートの例を示しているので参考になります。

■厚生労働省・あかるい職場応援団「ハラスメント関係資料ダウンロード」■
https://www.no-harassment.mhlw.go.jp/jinji/download/

3 ハラスメント防止研修

ハラスメント防止方針を周知するのと合わせて、社員にハラスメントに関する正しい知識・意識を持ってもらうために、ハラスメント防止研修や講義も実施します。弁護士事務所やコンサルタントなどの外部の専門機関などに研修を依頼するのが一般的です。

研修の内容としては、例えば次のようなものがあります。どのような内容にするにしても、「なぜこの研修を実施するのか」という経営者のメッセージを伝え、可能な限り社員全員に受講させることが大切です。

  • ハラスメントの種類(パワハラ、セクハラなど)
  • ハラスメントに当たる具体的な言動
  • ハラスメントを起こしやすい人の行動特性
  • ハラスメントにならないためのコミュニケーションのポイント
  • ハラスメントを起こした場合のリスク
  • ハラスメントに関する法規制、裁判事例
  • ハラスメント対策の進め方(相談窓口の設置、社内規程の整備など)
  • ハラスメント対応の実務のポイント(相談受付、社内処分、被害者への対応など)

以上(2026年11月更新)

pj00400
画像:ChatGPT

【かんたん消費税(5)】海外と取引する際に必要な消費税の知識

1 輸出と輸入では全く違う消費税の取り扱い

海外取引をする会社が知っておきたいのは、輸出と輸入とで消費税の取り扱いが全く違うということです。

  • 輸出:消費税が課されない
  • 輸入:消費税が課される

このような違いがあるのは、「消費税は日本国内の消費に対して課する」という考えがあるためです。つまり、

  • 物を海外に輸出したら、その物の消費地は「海外」になるので消費税は課されない
  • 物を日本に輸入したら、その物の消費地は「日本国内」になるので消費税が課される

ということです。

このように輸出と輸入では消費税の取り扱いが全く違うのに、その理解を誤ると、物を輸出した際に得意先に消費税を請求してしまうなどのトラブルが発生します。この記事では、輸出取引と輸入取引に対する消費税の取り扱いの概要と注意点を解説します。

2 輸出した際の消費税の取り扱い

1)輸出の考え方

物を輸出した場合は消費税が課されません。これを、

「免税取引(輸出免税)」

と呼びますが、同じように消費税が課されない取引として「非課税取引」があります。両取引は「消費税が課されない」という点で共通していますが、消費税の「納税額」を計算する際の取り扱いは全く違います。

具体的には、

  • 非課税:本来は課税対象だけど、例外的に課税しないこととしている
  • 免税:消費税は課税されているが、税率が0%(=免除)になっている

と考えるのです。つまり、「消費税が課税されない(=非課税)」のか「消費税は課税されているが、結果としてゼロになる(=免税)」のかということです。そして、このちょっとした違いが、納税額の計算方法に大きな影響を与えます。この点の詳細は後述します。

2)免税となる輸出の範囲と注意点

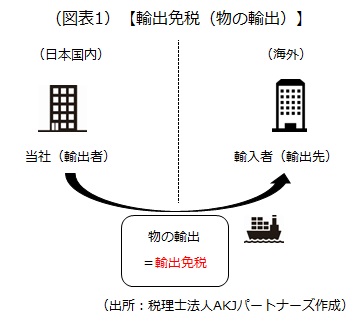
免税となる「輸出」の代表例は、「物の輸出」です。

免税となる輸出の範囲と注意点

「物の輸出」は輸出免税とされる典型的な例ですが、この場合でも、

輸出許可証(税関長が証明した書類)を保存

しておかないと輸出免税として取り扱われません。税務調査では、この輸出許可証の提示を求められることがあるので注意しましょう。

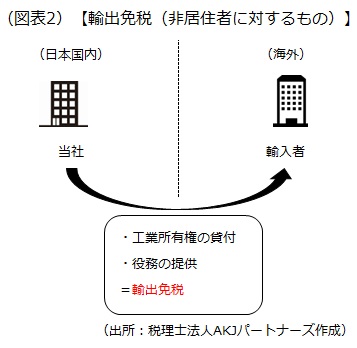
また、「物の輸出」以外にも、非居住者に対して工業所有権(特許権や意匠権など)を貸し付けて貸付料を受け取ったり、「非居住者」に対するコンサルティングなどの役務提供を行って対価を受け取ったりする取引も輸出免税として取り扱われます。目に見えないサービスを海外に輸出していると考えるためです。

輸出免税

この場合、輸出許可証などの保存は必要ない代わりに、次の事項が記載されている契約書その他の書類を保存しておかなければなりません。

  1. 役務の提供等をした側(つまり読者の皆さん)の氏名又は名称及び住所
  2. 取引を行った年月日
  3. 役務の提供等の内容
  4. 対価の額
  5. 相手側の氏名又は名称及び住所

なお、「非居住者」の詳細は、「外国為替及び外国貿易法(外為法)」という法律で定められています。その内容は多岐にわたりますが、主に、

取引相手先の事務所がどこにあるか

が判断の目安になるので、海外に事務所を構えている相手先に役務提供を行ったら輸出免税となります。ただし、外国法人でも、その法人の日本支店への役務提供は輸出免税にはなりません。

3)輸出免税がある場合の消費税計算の注意点は?

先ほど、非課税取引と免税取引との違いは、「消費税が課税されない(=非課税)」のか、「消費税は課税されているが、結果としてゼロになる(=免税)」のかの違いであるとお伝えしました。実はこのちょっとした違いが、消費税の納税額の計算方法に大きな影響を与えます。

具体的には、

仕入税額控除の金額が変わってくる

のです。

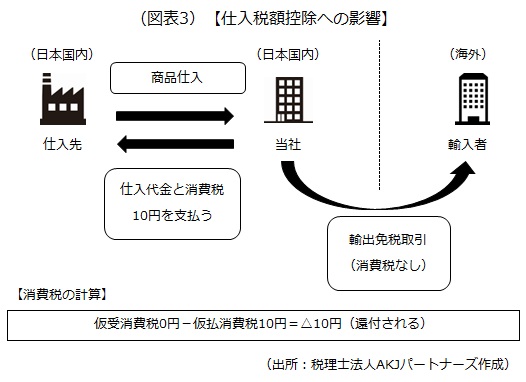
仕入税額控除とは、

預かった消費税(仮受消費税)から支払った消費税(仮払消費税)を差し引くこと

です。

仕入を行ったときに支払う消費税は、どんなときでも仕入税額控除が取れるわけではなく、

課税される売上に対応する仕入に掛かった消費税しか仕入税額控除は取れない

のです。そのため、

売上が非課税の場合、その仕入に掛かった消費税で仕入税額控除は取れない

ことになります。

仕入税額控除

「免税取引」なのに、誤って「非課税取引」として処理した場合、本来は消費税が還付されるべきなのに、還付される消費税がゼロと計算されてしまいます(図表3の計算に置き換えると、仮払消費税が0円となってしまうため)。

経営者の方は消費税の細かい計算方法まで理解する必要はありませんが、同じ「消費税が課されない取引」であっても、

「免税取引」と「非課税取引」の区分を誤ると納税額(還付額)に大きな影響が出る

ということをしっかり理解しておきましょう。

3 輸入した際の取り扱い

1)輸入の考え方

海外で商品を購入しても、その時点で日本の消費税は課されません。しかし、その商品を日本国内に輸入する際は消費税が課されます。具体的には、

保税地域から商品を引き取った際に消費税が課される

ことになります。保税地域とは、

税関の輸入許可がまだ下りていない外国貨物を一時的に保管する場所

のことです。

海外で購入した商品を自由に日本国内に持ち込むことはできないため、まずは保税地域で保管されます。この商品を最終的に引き取る(日本国内に持ち込む)までの一般的な流れは次の通りです。

  1. 関税及び消費税の計算を行い、税関に対して「輸入申告」を行う
  2. 計算した関税及び消費税を納付する
  3. 税関より「輸入許可通知書」が発行される
  4. 商品を引き取る

2)輸入消費税がある場合の消費税計算の注意点は?

輸入申告を行った際に納付する消費税を、一般的に「輸入消費税」と呼びます。この輸入消費税も、日本国内で仕入をした際の仮払消費税と同様に、

仕入税額控除の対象

となります。ただし、仕入税額控除を取るには、

「輸入許可通知書」を保存しておく必要

があります。商品を引き取ったからといって書類を廃棄せずに保存しておきましょう。

なお、日本国内で仕入を行う際は、仕入価格に税率(10%)を掛ければ消費税額が計算できますが、輸入消費税の計算は少し複雑で、単に仕入価格に税率を掛けても計算はできません(具体的な計算方法は割愛)。そうしたこともあり、輸入取引について会計処理を行う際は、

一般的な仮払消費税と輸入消費税は別の勘定科目を使用する

ようにすると、消費税の申告作業時に必要な数値を集計したりするのに便利です。

以上(2025年11月更新)
(監修 税理士法人AKJパートナーズ 税理士 森浩之)

pj30134
画像:kai-Adobe Stock