がんになった社員をどう支える? 会社がすべき最適なサポートとは?

1 がんになった社員の約7割が、仕事を続けている

2人に1人が「がん」になる時代。誰にとっても無縁の病気ではありません。厚生労働省の委託事業「がん対策推進企業アクション」が中小企業を対象に実施した調査によると、がんになった社員がいると回答した会社は32.0%に上ります。一方、注目すべきは、

がんになっても68.0%の社員は、勤務を継続している(休職中を含む)

という点です。

がんになった社員の数と就労状況(2024年度)

がんは重い病気ですが、今では医療技術の進歩により、仕事を続けながら治療することもある程度可能になっています。加えて、2026年4月からは、労働施策総合推進法の改正により、社員の治療と仕事の両立を支援することが全ての会社の努力義務となりました。がんになっても仕事を続けたいと望む社員は、会社に対しそれ相応の期待をしていくようになるでしょう。

この記事では、そんな社員のために、会社が社員の「治療」と「仕事」を両立できるように支援する方法を紹介します。

2 社員の不安に寄り添うことが大切

1)治療と仕事の両立のために望むこと

東京都の調査によると、治療と仕事の両立に当たって、がんになった社員は職場に次のようなことを求めています。

治療と仕事の両立のために望むこと

2)がんになった社員の不安に寄り添った支援を

がん治療の大まかな流れは、

がん発見 → 通院治療もしくは入院・手術 → 自宅療養(通院治療・経過観察) → 職場復帰(通院治療・経過観察)

となりますが、その過程で、社員の不安と会社が行うべき支援は変わります。図表3は「社員の不安」と「会社の支援」の関係をイメージしたものです。会社は、

社員の不安に寄り添い、その解決に必要な支援を都度検討することが大切

です。

「社員の不安」と「会社の支援」の関係

次章では「会社の支援」について、実務上のポイントを紹介していきます。

3 会社が支援を行う際のポイント

1)病状を確認

社員からがんであるとの申告があった場合、

現在の健康状態、手術の有無を含めた治療スケジュール・治療方針などを確認

します。

がんは進行度合いや治療方法などによって病状が大きく異なります。例えば、抗がん剤の影響で、気分が優れない時間があったり、注意力が散漫になったりする場合もあります。そこで、

  • 従来通りの勤務が可能なのか、通勤に支障がないか、業務上、配慮を要することなど、会社が喫緊に対応すべき事項を確認
  • 手術などによって、休職する可能性があるのかを確認

します。

2)休暇や勤務形態を相談

社員には手術や通院などが必要になります。社員と相談して、休みの見込み日数や、勤務形態などを確認します。

厚生労働省によると、がん(悪性新生物、腫瘍)で入院した患者の平均在院日数は、全体で14.4日となっています。

がん(悪性新生物、腫瘍)で入院した患者の平均在院日数

通院治療の日数については具体的な数値は示されていませんが、例えば、

  • 化学療法(抗がん剤治療):1~2週間程度の周期で治療を行うことが多い
  • 放射線治療:通院しながら放射線治療を受ける場合、基本的に連日(例えば月~金、数週間)照射を受けることが多い

など、治療法や患者の状況に応じて相応の時間を要するようです(厚生労働省「治療と就業の両立支援指針」)。

社員が休む場合、年次有給休暇も使えますが、治療が長引くと日数が足りなくなるので、「病気休暇」を設けるのもよいでしょう。病気休暇とは、

社員が業務外の私傷病によって就労できない場合に付与する休暇

で、会社が就業規則などで独自に定めます(有給にするか無給にするかは、会社の自由)。長期間働けないなら休職させるのも1つの方法ですが、「仕事をしつつ、定期的に休んで治療を受けたい」という場合、病気休暇のほうが対応しやすいかもしれません。この他、時短勤務やテレワークなどのニーズについても確認するとよいでしょう。

3)金銭的な負担への配慮

図表5は、厚生労働省の調査を基に、がん(悪性新生物、腫瘍)治療の平均費用を試算したものです。入院する場合、どの部位も治療費が平均60万円を超え、さらに食事・生活療養費が別途発生します。

がん(悪性新生物、腫瘍)治療の平均費用

がんになった社員は自分の病状もそうですが、こうした金銭的な負担にも不安を抱えています。ただ、治療費の負担を軽減できる支援制度もいくつかあるので、例えば図表6のような情報を社員に提供してあげると、少しは不安が和らぐかもしれません。

金銭的な負担を軽減する支援制度の例

4)周囲の社員への説明

社員の中には、上司や同僚にがんであることを伝えたくないという人もいます。個人情報保護の観点からも、本人の同意なく、他の社員に病名を伝えることは避けなければなりません。

とはいえ、周囲の社員の理解なくして仕事と治療の両立は難しいため、どの程度、病気について説明するかなどを相談しておきます。例えば、病名を明らかにしないものの、

「病気で手術が必要になるため、しばらく休暇を取得する」「手術後は重いものを運ぶのが難しくなる」など、病状の一部や、従来通りの働き方が難しくなること

を伝えます。

5)業務分担の確認

周囲の社員が業務を代替できるような体制にしておきましょう。具体的には、担当している業務を洗い出し、業務マニュアルを作成します。

社内に既存の業務マニュアルのフォーマットがない場合は、業務マニュアル作成ソフトの利用を検討してみましょう。用意されたフォーマットに必要事項を記入したり、スマートフォンで手順を撮影した動画をアップしたりすることができます。

6)復帰後の計画の相談

社員から復帰のめどについて連絡があったら、復帰後の計画を相談します。その際、主治医に意見書を提出してもらうと、復帰の可否や就業上必要な配慮が明らかになります。

守秘義務があるため、会社が本人の同意を得て主治医の意見を聴取するか、本人を通じて主治医に意見書を提出してもらうなどしてもらいます。確認すべき点は、

  • 現在の病状
  • 復帰の可否と配慮や禁止事項
  • 勤務時間・職場環境・病状に影響する作業や通勤方法
  • 今後の見通し
  • 日常で気を付けるべき事項

などです。厚生労働省「治療と就業の両立支援指針」の参考資料では、意見書を求める際の様式例を掲載しているので、参考になります。

■厚生労働省「治療と就業の両立支援指針」■
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000115267.html

7)復帰後のフォロー

いざ復帰してみると、想定した以上に負担が大きく、予定通りに勤務できなかったり、周囲の社員に遠慮して無理をしてしまったりすることがあります。一方、経過が良好にもかかわらず、周囲がいつまでも過度に気を使って業務の負担を減らそうとすることで、本人が仕事にやりがいを感じられず、不満や悩みを抱いてしまうこともあります。

復帰後1カ月目は週に1回、2カ月目以降は2週に1回など、定期的に面談の時間を設けるなどして、勤務の負担感や安全面での不安など、困り事がないかを確認します。

また、本人だけでなく、支援する周囲の社員とも面談の機会を設けます。特に、直属の上長の不安や負担は大きいものです。周囲の社員の様子とともに、上長の状況なども確認し、必要があれば業務分担の配分を変更し、メンタル面でのフォローを行うようにします。

以上(2026年11月更新)

pj00227
画像:ChatGPT

賃金をどう分配する? 経営戦略から考える同一労働同一賃金

1 同一労働同一賃金は適正賃金の実現に役立つ

2026年10月1日に、パートタイム・有期雇用労働法の施行規則や指針、「同一労働同一賃金ガイドライン」が改正され、主に次の点が見直されました。

  • パート等を雇い入れる際(有期労働契約の更新時を含む)に、「正社員との待遇差の内容・理由などについて説明を求めることができる」ことを明示する必要がある(違反すると10万円以下の過料)
  • 同一労働同一賃金ガイドラインに、退職手当、家族手当・住宅手当、無事故手当、夏季冬季休暇、褒賞について、どのような待遇差が不合理になり得るかが新たに加わった。賞与や病気休職(療養に専念するための病気休暇を含む)についても記載が詳しくなった
  • 待遇差は、正社員の待遇を引き下げるのではなく、パート等の待遇を改善して解消すべきことなどが明確になった
  • 雇用管理指針も改正され、待遇差の説明方法や、パート等の意見を聴く機会の確保などが示された

パート等が待遇差の説明を求めやすくなるため、「なぜこの賃金なのか」を説明できる賃金制度の重要性は、これまで以上に高まっています。

ただ、同一労働同一賃金は「パート等の賃金を一律に正社員と同じにする」ことではありません。同一労働同一賃金のルールの目的は、「同じ(価値の)仕事をしている社員に同じ額の賃金を支払う」ことです。ですから、社員の業務内容や責任の程度が違う場合、その違いに応じて賃金に差を設けても、待遇格差が不合理でない限りは違法になりません。

さらに同一労働同一賃金は、経営者が経営戦略に沿って賃金制度を構築するきっかけになります。「経営目標・経営方針に照らして目下重要な戦略は何か。その戦略を実行するために核となる業務や能力は何か」を考え、その業務や能力の大きさに応じて賃金を支払うということです。賃金の支払い基準が明確であれば、パート等から待遇格差に関する疑問が寄せられたとしても、しっかりと説明することができます。

この記事では、基準を明確にするための考え方の例を紹介します。同一労働同一賃金の基本ルールについては、次の記事をご確認ください。

2 経営戦略における賃金の立ち位置

一般的に経営戦略とは、経営理念やビジョンを実現するための、経営目標・経営方針や各分野の戦略を指します。

一般的な経営戦略のイメージ

賃金に関する戦略は経営戦略上、「人事戦略」に該当しますが、経営戦略の他の要素とも密接な関係にあります。例えば、賃金を引き上げる選択をした場合、人件費の増加によって経営目標・経営方針(期末営業利益○○万円など)、ひいては各分野の戦略の見直しが必要になる可能性があります。

特に近年は、最低賃金の大幅な引き上げや人手不足を背景に、賃上げの圧力が年々強まっています。求人や従業員の要望に応じて場当たり的に時給を引き上げていくと、正社員との賃金バランスが崩れたり、人件費が想定以上に膨らんだりしかねません。

賃金の見直しが経営戦略の他の要素に与える影響は、できる限り減らしたいところでしょう。そのためには、「賃金の見直しが必要だから経営戦略を見直す」のではなく、「経営戦略に沿って賃金を適正に支払う」という視点が重要になります。以降では、この視点に立った賃金支払いの考え方の例を2つ紹介します。

3 戦略実行の核となる「業務」に注目する

1)考え方

経営戦略上の重要度に応じて業務を順位付けし、その順位に応じて賃金を社員に分配します。例えば、IT戦略上「新データベースの構築」を重視する場合、その構築業務に従事する社員には、他の社員よりも多めに賃金を支払います。経営戦略上、特に重要と位置付けている業務であれば、さらに細分化してもよいでしょう。同じ新データベースの構築業務の中でも、「上流工程」である要件定義や設計などに従事する社員には、より多く賃金を支払うこともできます。

2)同一労働同一賃金との関係性

同一労働同一賃金では、業務内容や業務に対する責任の程度を基準に、「同じ仕事をしているか」を判断します。例えば、前述の「新データベースの構築業務」に従事する正社員とパート等が1人ずついて、正社員は主に「要件定義、設計」を、パート等は主に「開発、テスト」を担当するとします。この場合、業務内容が異なるため、両者は同じ仕事をしていることにはなりません。また、同じ業務に従事していても、正社員が業務を統括してパート等に指示を出す立場にあるならば、両者の責任の程度は異なるため、同じ仕事をしていることにはなりません。

「業務の重要性」をベースに賃金を設定した場合、パート等に正社員との待遇格差の理由を説明する際は、パート等の労働条件通知書などと照らし合わせながら、待遇格差が妥当なものであるかを明示するとよいでしょう。

2026年10月の改正では、待遇差の説明方法として「資料を活用し、口頭により説明する」または「説明すべき事項を全て記載した資料を交付する」ことが示されました。業務ごとの内容や責任の程度を「職務記述書」などの形で文書化しておけば、そのまま説明資料として活用できます。

4 戦略実行の核となる「能力」に注目する

1)考え方

経営戦略の達成に必要な能力を順位付けし、その習熟度に応じて賃金を社員に分配します。例えば、営業戦略上「サービスAの成約」を重視する場合、サービスAに関する営業の能力が高い社員には、他の社員よりも多めに賃金を支払います。

能力は人によって評価がブレやすいので、経営者が評価基準を決めます。例えば、「サービスAの成約」を重視する場合、成約件数や商談件数などが評価基準としては分かりやすいでしょう。「サービスの要点を理解して、プレゼンできるか」など、定性的な評価基準を用いる場合は、各部門長による人事考課の結果などを基にするのもよいでしょう(評価基準は事前に各部門長に伝えます)。

2)同一労働同一賃金との関係性

同一労働同一賃金では、能力の違いに応じて支給される賃金がある場合、その違いに応じた待遇格差は、原則として許容されます。例えば、前述の「サービスAの成約」の場合、成約件数や人事考課の結果に応じた待遇格差を設けることは、一概に不合理とはいえません。

ただし、成約件数などは社員の所定労働時間などに左右される部分もあるため、正社員とパート等の労働条件の違いも考慮する必要があります。また、人事考課の結果を賃金に反映させる場合は、正社員とパート等の人事制度の違いに注意しましょう。

「能力」をベースに賃金を設定した場合、パート等に正社員との待遇格差の理由を説明する際は、中期経営計画の中から企業が必要とする人材などの記述を引用し、営業成績表や人事考課表などと照らし合わせながら、能力との関連性を明示するとよいでしょう。ただし、「能力または経験」「業績または成果」「勤続年数」に応じて支給するものについては、それぞれに応じた部分に関して、同一であれば同一の支給をしなければならず、一定の相違がある場合はその相違に応じた支給をしなければならないので注意しましょう。

2026年10月の改正では、パート等についても職務内容や成果などを公正に評価し、その結果を昇給に反映させるなど、公正な評価に基づいて賃金を決めることが望ましいとされました。正社員だけでなくパート等も対象にした評価の仕組みを整え、能力の伸びが賃金に反映されるようにしておけば、待遇差を説明しやすくなるだけでなく、パート等の意欲向上や定着にもつながります。

以上(2026年11月更新)

pj00335
画像:ChatGPT

【2026年11月号】ちょっと未来のニュース~制度改正、予定イベント&統計情報

少しだけ未来を見る、経営者のための月次ニュースレターです。2026年11月、経営者が押さえておきたい法令・イベント・統計・政策の動きなどを紹介します。

1 制度改正編

11月に予定されている制度改正のうち、中小企業経営者が特に注意すべき2件を紹介します。

1)「飲食料品の消費税減税・就業者負担軽減支援金法案」の審議本格化

国会では、中低所得層の負担軽減を目的とした「租税及び社会保険料による負担の軽減のための飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案」の本格的な審議が進められています。この法案の柱は、2027年4月から2年間限定で飲食料品の消費税率を8%から1%へ引き下げることと、その後の本格導入を見据えた中低所得の働く人を対象とする「就業者負担軽減支援金」の新設です。

経営者や総務・経理部門にとって直接的な影響が出るのは2027年春以降ですが、飲食料品を取り扱う小売・飲食業や関連するサプライチェーン企業では、複数税率(1%と10%)に対応するためのレジシステムや受発注システムの改修計画を早期に見据える必要があります。

また、給与所得に応じた支援金の仕組みや、対象となる所得水準(年収の目安など)の議論の行方は、今後の賃上げ交渉や従業員のライフプラン・手取り額にも関わる重要な要素となります。

→ 経営者のTo Do

  • 自社が飲食料品の製造・販売・卸売等に関わっている場合、2027年4月の消費税率1%化に向けた会計・受発注システムの改修スケジュールを確認する
  • 従業員から制度に関する質問が出た場合に備え、減税期間(2年間)や給付の仕組みに関する政府の審議動向を総務担当者と共有しておく
  • 支援金の対象水準や「年収の壁」に関する今後の法改正の議論を注視し、自社の賃金体系やパート・アルバイトの働き方の設計に備える
■内閣官房「『飲食料品に係る消費税率の引下げ』及び『給付付き税額控除』について」■
https://www.cas.go.jp/jp/seisaku/shouhizei_zeigakukoujo/

2)インバウンド向け消費税の免税制度が「リファンド方式」に(2026年11月1日~)

外国人観光客などを対象とした免税販売制度が、2026年11月1日より大きく変わります。従来の「店頭で最初から消費税を差し引いて販売する方式(即時免税)」から、購入時には一旦消費税込みの価格で支払い、出国時に空港等の税関で確認を受けた後に消費税相当額の還付を受ける「リファンド方式(後払い方式)」へと完全に移行します。

この改正は、購入した免税品が国内で不当に転売され、消費税が不正に免れられる問題を防止することを主な目的としています。免税店(輸出物品販売場)の許可を受けている小売店や飲食・サービス事業者にとっては、店頭でのレジ運用や決済端末の仕様変更、外国人客への制度説明の徹底など、実務面のアップデートが求められます。

→ 経営者のTo Do

  • 自社レジシステムや決済端末が「リファンド方式」に対応した仕様変更・改修を完了しているか確認する
  • 店頭での外国人客向け案内ポスターやPOPを新しい免税手続き(購入時の税込み支払い・空港での還付)に沿った表記へ更新する
  • レジ担当者や接客スタッフに対し、トラブル防止のための外国語対応マニュアルや説明手順を共有・周知する
■国税庁「輸出物品販売場制度のリファンド方式への見直し」■
https://www.nta.go.jp/publication/pamph/shohi/menzei/201805/format/002.htm
■経済産業省「外国人旅行者向け消費税免税制度に関する免税店への『リファンド方式移行の準備ガイド』を作成しました」■
https://www.meti.go.jp/press/2026/09/20260917002.html

2 イベント編

1)2026年米国中間選挙(日本時間11月4日)―今後の経済・通商政策を占う政治の節目

4年に1度の大統領任期の中間に行われる米国の連邦議会選挙が、11月3日(日本時間11月4日)に投開票を迎えます。下院の全435議席および上院の約3分の1の35議席が改選されるこの選挙は、トランプ政権に対する中間評価としての意味合いを持つだけでなく、今後の米国における財政・エネルギー政策、そして世界経済に直結する通商・関税政策の行方を左右する極めて重要なイベントです。

選挙結果次第では、為替市場(ドル円の動き)やエネルギー価格、さらには対外関税の引き上げ圧力などに大きな変動が生じる可能性があります。米国や海外市場と取引のある企業はもちろん、原材料や部品の輸入を海外に頼る中小製造業にとっても、今後の経営戦略や調達リスクを考える上で見逃せないトピックとなります。

■日本貿易振興機構(ジェトロ)「2026年米国中間選挙の動向」■
https://www.jetro.go.jp/biznews/feature/usmidterm2026.html

2)DX総合EXPO 2026 秋 / ビジネスイノベーションJapan 2026 秋

11月4日(水)~6日(金)まで、幕張メッセ(千葉県)で開催される、企業の業務効率化や働き方改革を推進する国内最大級のDX(デジタルトランスフォーメーション)総合展示会です。

経理・財務・人事労務の自動化ツールや、企業の生産性向上に直結する最新のSaaS、バックオフィス向けの生成AI活用ソリューションなどが出展します。インボイス制度や電子帳簿保存法への対応、さらに度重なる法改正や人手不足に直面する中小企業にとって、自社の業務効率化のヒントや具体的なツール選定を行う絶好の機会となります。

■DX総合EXPO 2026 秋■
https://www.bizcrew.jp/expo/dx-tokyo
■ビジネスイノベーションJapan 2026 秋■
https://www.bizcrew.jp/expo/bij-tokyo

3)APEC首脳会議(11月18日~11月19日)

アジア太平洋地域の21の国と地域が参加する「APEC第33回首脳会議」が、11月18日(水)~19日(木)にかけて中国・深センで開催されます。今年のAPECでは「アジア太平洋共同体を築き、共に繁栄する」をテーマに、「開放・イノベーション・協力」が重点分野に掲げられており、首脳会議の前後には、閣僚会議やビジネス界のリーダーが参加する「APEC CEO Summit 2026」なども行われます。

AIやデジタル経済の活用、強靭なサプライチェーンの構築、自由貿易の推進など、中小企業の海外展開やグローバルな部品調達に直結する重要な方針やルールが議論されます。アジア市場や海外との取引を持つ企業にとって、今後のマクロ経済の方向性を読み解く上で見逃せない国際イベントです。

■外務省「APEC 2026」■
https://www.mofa.go.jp/mofaj/ecm/apec/pagew_000001_02381.html

3 統計・政策情報編

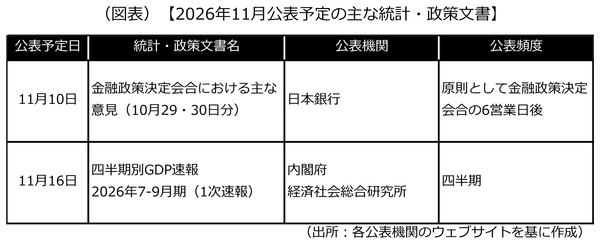
2026年11月は、日本銀行の「金融政策決定会合における主な意見(10月29・30日分)」、内閣府経済社会総合研究所の「四半期別GDP速報2026年7-9月期(1次速報)」などが公表される予定です。

2026年11月公表予定の主な統計・政策文書

1)金融政策決定会合における主な意見(10月29・30日分)

日本銀行の「金融政策決定会合における主な意見」は、原則として金融政策決定会合の6営業日後に公表されます。

2026年10月29日・30日に開催される日本銀行の金融政策決定会合では、2013年の共同声明導入以来、約14年越しとなる「基調的な物価上昇率が2%の物価安定の目標に到達した」との判断を示すか否かが最大の焦点となっています。

仮に、「2%到達」の判断が下された場合、追加利上げ(年内12月や来春など)を見越した借入金利(短期・長期プライムレート)の上昇が避けられません。また、「物価上昇率2%」が社会全体の前提となります。人材確保のための継続的な昇給原資の確保、自社の製品・サービス価格の適切な改定を継続することが不可欠になります。

■日本銀行「金融政策決定会合の運営」■
https://www.boj.or.jp/mopo/mpmsche_minu/
■日本銀行「金融政策決定会合における主な意見 2026年」■
https://www.boj.or.jp/mopo/mpmsche_minu/opinion_2026/

2)四半期別GDP速報2026年7-9月期(1次速報)

「四半期別GDP速報」は、日本の景気動向をいち早く把握するために、内閣府経済社会総合研究所が四半期毎に発表する国内総生産(GDP)の早期統計データです(1次速報と2次速報があるため、公表回数は年8回となります)。

2026年7-9月期分(1次速報)で特に注目されるのは次の3点です。

1.個人消費(家計最終消費支出)

春闘での賃上げ効果が実際に家計を押し上げたか、あるいは高止まりする食品・エネルギー価格の影響で「節約志向」が勝ったかが最大の分岐点です。また、7~8月の猛暑によるエアコン・冷感グッズ・飲料などの特需があった一方で、外出控えや実質賃金の伸び悩みによる消費抑制効果がどう影響したかが注目されます。

2.設備投資(企業設備投資)

人手不足を背景とした省力化・省人化投資や、DX(IT基盤・生成AI導入)投資、脱炭素(GX)関連投資が堅調を維持できているかが注目されます。

3.外需(輸出マイナス輸入)

訪日外国人客による消費(インバウンド)は個人消費ではなく「サービス輸出」に分類されるため、外需の押し上げ要因として大きく寄与したかどうかが注目されます。

なお、デジタル庁が内閣府と協力して「GDPの四半期別速報に関するダッシュボード」を公開しています。これを使えば、過去からの推移や、どの項目が景気を引っ張っているのか(寄与度)をヒートマップやグラフで簡単に確認することができます。

■内閣府「四半期別GDP速報(公表予定)」■
https://www.esri.cao.go.jp/jp/sna/kouhyou/kouhyou_top.html
■デジタル庁「GDPの四半期別速報に関するダッシュボード」■
https://www.digital.go.jp/resources/japandashboard/gdp-quarterly-estimates

4 話題のタネ

訪問時の雑談のきっかけに。11月ならではのトピックを集めました。

1)日米中の巨大商戦対決――「独身の日」と「ブラックフライデー」はどう違う?

11月は世界的な消費の波が押し寄せる月です。その二大巨頭とも言えるのが、中国発の「独身の日(11月11日)」と、米国発の「ブラックフライデー(11月第4金曜日・2026年は11月27日)」です。どちらも世界的な大型商戦ですが、その発祥やビジネスの背景には面白い対比があります。

  • 独身の日:ネットから生まれたデジタル巨大商戦

もともとは中国の大学生が始めた、1が4つ並ぶ11月11日を光棍節(光棍は独身者を意味するスラング)として祝うインターネット上のジョークから始まり、アリババなどの大手ECプラットフォームが一大ショッピングフェスへ進化させました。実質的に「EC主導・オンライン完結型」のイベントであり、中国をはじめとするアジア圏の越境ECやデジタルマーケティングの勢いを測る指標となっています。

  • ブラックフライデー:リアル店舗と感謝祭文化から生まれた伝統商戦

米国の伝統的な祝日「感謝祭(11月第4木曜日)」の翌日、クリスマス商戦のスタートとなる日です。名前の由来には、買い物客による大混雑を指したフィラデルフィア警察の呼び名とする説が有力で、『小売店が黒字(ブラック)になる日』という説明も広く知られています。現在ではECにも大きく広がっていますが、実社会の季節行事や帰省・年末年始の消費動向と強く結びついているのが特徴です。

「11月前半はアジアのEC市場の熱気、後半は欧米のクリスマス商戦の動き」という視点で両者を捉えると、自社製品の海外需要や国内消費の波を予測する好材料になります。

2)ボジョレー・ヌーヴォー解禁――日本が世界で一番早く楽しめる理由

毎年11月の第3木曜日と世界共通で定められている「ボジョレー・ヌーヴォー」の解禁。フランス・ブルゴーニュ地方のボジョレー地区でその年に収穫されたブドウを使って造られる「新酒」のワイン(赤またはロゼ)を、現地や欧州諸国よりもいち早く味わえるのが日本です。

その理由は、地球の「時差」と「日付変更線」です。現地フランスの解禁時間は「11月の第3木曜日の午前0時」と厳格に決まっていますが、これを日本時間に換算すると、時差の関係で約8時間、日本の方が早くその瞬間を迎えることになります(日付変更線に近いため)。

かつては空港で争奪戦が繰り広げられ「日本人だけが騒いでいる」と揶揄されることもありましたが、「地球上で最も早くボジョレー・ヌーヴォーの出来、その年のブドウの収穫と大地の恵みを祝うことができる国」として、日本が一目置かれる存在なのは変わりありません。

以上(2026年10月作成)

pj90291
画像:日本情報マート

経営のヒントとなる言葉(トーマス・アルヴァ・エジソン)

「失敗したのではない。うまくいかない方法を1万通り発見したのだ」(*)

出所:「日経おとなのOFF(2012年8月1日付)」(日経BP社)

冒頭の言葉は、

「発想を転換し続けることで、成果を得ることができる」

ということを表しています。

蓄音機、電球、動画撮影機など、さまざまな製品開発・発明に成功したエジソン氏。エジソン氏は、「百科事典を常に傍らに置いていた」「自習のため、職場に図書館を併設した」など、生涯にわたって学び続けたからこそ、幾つもの偉大な発明を残すことができたとされます。

また、エジソン氏を語る際、人並み外れた努力をしたからこそ、成功できたという点もよく取り上げられます。これは、「天才は1%のひらめきと99%の努力」というエジソン氏の言葉が知られているからでしょう。

後年、エジソン氏はこの言葉の解釈について、「努力の部分が強調され過ぎている」と不満を漏らしていたそうです。そのため、現在では「1%のひらめきがなければ、99%の努力は無駄になってしまう」との解釈が、本人の真意だとする見方があります。

もちろんエジソン氏は強い好奇心を糧に、人一倍努力を重ねた人です。とはいえ、仕事への取り組み方は、興味のある分野に片っ端から着手して研究するのではなく、かなり戦略的に練られたもので、合理的に努力を重ねた人だといえます。

親交のあった“自動車王”ヘンリー・フォード氏は、エジソン氏を次のように評価しています。

「狙いのない試行錯誤はしないのだ」(**)

電球の開発に取り組んだ際のエピソードは、フォード氏の言葉によく表れています。

エジソン氏は、当初から電球の開発を目標にしていたのではなく、電灯システムを普及させたいと構想していました。この構想をできるだけ早く実現するため、全てを自分で開発するのではなく、多くの先行研究を調べ上げて、電灯システム普及の課題を探るという方法を取りました。その結果、フィラメントの開発が不可欠で、その素材として炭素化合物が有用だろうという仮説にたどり着きます。この仮説を踏まえた上で、6000の素材を使って、1万回の実験に取り組みました。

実験の回数だけを聞くと、気の遠くなる道のりに思えます。しかし、エジソン氏は研究に取り組んでから、1年程度で点灯実験を成功させ、その1年後には実用化にも成功するなど、実際には短期間で成果を上げています。こうした成果は、先行研究を踏まえて、やるべきことをできるだけ絞り込んだからこそ得られたものでしょう。

もう1つ注目すべきは、エジソン氏が失敗した素材や実験に固執しなかった点です。失敗した1万回の実験に途中で見切りをつけ、別の方法にすぐに着手したからこそ、早く成果が得られたという見方ができます。

エジソン氏のエピソードからは、「成果を上げるためには、取り組むことを絞り込むべきだ」ということを学べるでしょう。経営者にとっては、当たり前のことですが、これは多くの社員にとって示唆に富むもののはずです。

いろいろな分野に興味を持ち、取り組んでみることは大切です。しかし、興味の赴くままに、計画を持たずに動いていては、得られる成果は限られてしまいます。興味を持つことと、実際に自分が取り組むべきことは分けて考えなければなりません。

成長したい、学びを生かしたいと考えるからこそ、時間やお金などの投入するリソースを分散させず、これだと決めた分野に絞り込み、深く掘り下げる必要があることを社員に意識させましょう。

【本文脚注】

本稿は、注記の各種参考文献などを参考に作成しています。本稿で記載している内容は作成および更新時点で明らかになっている情報を基にしており、将来にわたって内容の不変性や妥当性を担保するものではありません。また、本文中では内容に即した肩書を使用しています。加えて、経歴についても、代表的と思われるもののみを記載し、全てを網羅したものではありません。

【経歴】

トーマス・アルヴァ・エジソン(1847~1931)。米国生まれ。1855年、小学校中退。1876年、メンローパーク研究室設立。1878年、エジソン電灯会社(現GE社)設立。

【参考文献】

(*)「日経おとなのOFF(2012年8月1日付)」(日経BP社、2012年8月)

(**)「トーマス・エジソン 神の仕事力 一生涯、心の糧となる105の名語録」(桑原晃弥、電波社、2017年5月)

「天才の発想力 エジソンとテスラ、発明の神に学ぶ」(新戸雅章、ソフトバンククリエイティブ、2008年1月)

以上(2026年10月更新)

pj​15203
画像:日本情報マート

【債権回収】取引先が「民事再生手続」を申立てたら債権はどうなるのか?

1 「民事再生手続」の位置付け

取引先が民事再生手続を申立てた場合、自社の債権は大きな影響を受けます。そのため、取引先の民事再生手続の申立てに備えて、事前に何ができるのかを知っておく必要があります。その前提となる情報として倒産処理の手続を整理します。

倒産処理の手続

会社が債務超過などで倒産した場合、その手続は、

  • 私的整理:裁判所を利用しない
  • 法的整理:裁判所を利用する

に大別されます。法的整理はさらに、

  • 清算型:会社の清算を目的とする
  • 再建型:会社の再建を目的とする

に大別されます。

民事再生手続は、

株式会社の他、個人や株式会社以外の法人においても利用できる制度

になります。財産の管理・処分権は原則として債務者が有することとなっており、各種手続も同じ再建型の手続きである会社更生手続よりも柔軟です。

なお、私的整理と法的整理(民事再生手続など)の中間的な位置付けとして、裁判所の関与のもとで金融債権者の多数決により金融債務の整理を進める「早期事業再生法」が2025年6月に成立しており、2026年12月11日に施行が予定されています。詳細は経済産業省のウェブサイトをご確認ください。

■経済産業省「早期事業再生について」■
https://www.meti.go.jp/policy/economy/keiei_innovation/jigyosaisei/index.html

2 民事再生手続における債権の分類

民事再生手続では、債権を4つに分類します。

民事再生手続における債権の分類

商取引上の債権の多くは再生債権です。再生債権は、「債権は○%カットされる」など権利変更の対象になります。一方、共益債権・一般優先債権は再生手続によらず、随時弁済を受けることができます。また、詳細は省略しますが、通常の商取引では開始後債権に該当するものは限られます。

上記の他、「再生手続開始後の利息請求権」や「再生手続開始前に劣後的債権とすることを合意した債権」などは、劣後的取扱いのされる再生債権となります。

3 民事再生手続の概要

民事再生手続の主な流れは次の通りです。図の黒塗りの部分については以降で詳しく紹介しています。

民事再生手続の主な流れ

1)裁判所による保全処分・中止命令等

会社を再建するには、債務者が所有する財産の散逸を防がなければなりません。そのため、民事再生手続の申立てから開始までには、債権者などの権利行使を制限するさまざまな定めがあります。例えば、裁判所は、一部の債権者のみに弁済したり、各債権者が自己の債権回収を進めたりすることを防ぐため、申立てまたは職権で仮差押え・仮処分その他の必要な保全処分ができます。加えて、こうした個別の対処では不十分な場合に備えて、

再生手続開始の決定までの間、全ての再生債権者(再生債権の権利者)に対して、強制執行などを包括的に禁止する

こともできます。

例外的な債権回収方法は後述しますが、

再生債権に関しては、民事再生手続申立て後は、基本的に認可を受けた再生計画によらずに弁済を受けることは難しい

と考えておいたほうがよいでしょう。

2)再生債権の届出

再生債権者は、民事再生手続の開始決定時に定められた債権届出期間内に、裁判所に自らの債権の内容等を届け出なければなりません。

再生債務者(再生手続の対象者)は、届出があった再生債権について、その内容などの認否を記載した認否書を作成します。原則、この認否書の内容に基づいて各再生債権者の債権の額などが調査・確定されます。再生債務者は、届出がない再生債権があることを知っているときは、それも再生債権に含める必要があります。

3)再生計画案の決議・認可

再生計画とは、

再生債務者の再生を図るための取り組みなどを定めた計画

のことです。再生計画には、全部または一部の再生債権者の権利を変更する条項、共益債権および一般優先債権の弁済に関する条項などが定められます。再生債権者から見ると、「債権は○%カットされる」など、権利変更の内容が定められた計画です。

再生債務者などが裁判所に再生計画案を提出すると、裁判所は書面などによる決議または債権者集会による決議に付します。このとき、再生債権者は再生債権額などに応じて議決権を有します。再生債権者にとっては、意思表示ができる数少ない機会です。

可決要件は、債権者集会に出席している再生債権者または書面などによる議決権を行使した債権者の頭数による過半数の賛成と、議決権総額の2分の1以上の議決権を有する者の賛成の双方が必要となります。

4 民事再生手続中の取引先から債権回収する手立て

1)債権債務の相殺

再生債権者が再生債務者に対して債務がある場合、

債権届出期間内であれば、双方の債権債務を相殺

できます。相殺できる債権債務には一定の条件があります。主な条件は次の通りです。

  • 自働債権(相殺の意思表示をする側の債権。この場合は再生債権者)の弁済期が再生債権届出期間満了前までに到来していること。受働債権(相殺の意思表示をされる側の債権。この場合は再生債務者)の弁済期間が到来している必要はない
  • 再生債権者による相殺の意思表示が、再生債権届出期間内に相手方に到達していること

2)担保権の行使

民事再生手続開始の時点で、

再生債務者の財産に設定されている担保権(特別の先取特権、質権、抵当権、商事留置権)を有する者は、その目的である財産については「別除権」を有し、民事再生手続によらずに行使できる

とされます。そのため、上記に該当する担保権を有していれば、競売などを通じて債権回収できる可能性があります。

「特別の先取特権」は、「動産売買の先取特権」と「不動産の先取特権」に分けて詳細が定められています。動産売買の先取特権の場合、例えば、

再生債務者が自社から仕入れた商品を転売している場合、再生債務者が転売先に対して有する売掛金などの債権を、裁判所の債権差押命令によって差押さえて債権回収できる

場合があります。こうした方法で全額弁済を受けることができない場合は、不足する部分について、再生債権者として権利を行使することができます。

なお、一般の先取特権は別除権とはなりませんが、これによって担保される債権は、一般優先債権として、再生手続によらずに随時弁済を受けることができます。

3)その他の手立て

ここで紹介する手立ては再生債務者の申立てや裁判所の職権によるものなので、債権者が主体的に始めることはできません。しかし、債権回収の可能性がある手立てなので紹介します。

1.中小企業者の債権に対する弁済の許可

再生債務者を「主要な」取引先とする「中小企業者」が、再生債権の弁済を受けなければ事業継続に著しい支障を来す恐れがあるとき、裁判所は再生計画認可の決定が確定する前でも、再生債務者などの申立てや職権によって、その全部または一部の弁済を許可することができます。

なお、「主要な」や「中小企業者」について絶対的な基準はなく、中小企業者と再生債務者のその規模や、再生債務者への依存度(取引高の規模)などが考慮して決められます。

2.少額債権の弁済の許可

「少額」の再生債権を早期に弁済することで民事再生手続を円滑に進められるとき、または「少額」の再生債権を早期に弁済しなければ、再生債務者の事業継続に著しい支障を来すときは、裁判所は再生計画が認可される前でも再生債務者などの申立てによって、弁済を許可することができます。

なお、「少額」についても絶対的な基準はなく、再生債務者の規模、債務の総額、弁済能力、弁済の必要性などが考慮して決められます。

以上(2026年9月更新)
(監修 Earth&法律事務所 弁護士 岡部健一)

pj60195
画像:ChatGPT

我が社をよく知る「OB・OG社員」を再雇用するには?

1 OB・OG社員の再雇用でミスマッチが減る?

ハローワーク、人材紹介、就職説明会、ダイレクトリクルーティング、インターンなど、人材採用の方法はさまざまです。ただ、いずれの方法をとっても起きがちなのが、「いざ採用してみたらスキルなどが期待外れだった」といった、採用ミスマッチです。

もし、こうした採用ミスマッチを回避したいのであれば、

かつて自社で働いていた「OB・OG社員の採用」

をご提案します。これは簡単に言うと、

社員の再入社の制度(ジョブリターン制度、アルムナイ制度など)を設けた上で、社員が転職した後も緩やかにつながっておき、タイミングを見て再雇用の申し出をする

というものです。OB・OG社員は自社で働いた経験がある社員なので、採用すると次のようなメリットがあります。以降で、再雇用する際のポイントや注意点を見ていきましょう。

  • 業務内容や社内ルールをある程度分かっているため、育成のコストを抑えられる
  • 人となりが分かっているため、人格などの面でのミスマッチが起こりにくい
  • OB・OG社員が外部で得たスキルや知見を生かせる可能性がある

OB・OG社員の採用は、大企業だけの取り組みではありません。東京商工リサーチが2026年6月に実施した調査(有効回答6,475社)によると、リファラル採用(社員による知人などの紹介)とアルムナイ採用(退職した社員の再雇用)の両方を制度として取り入れている中小企業は26.4%と、約4社に1社に上ります(大企業は34.4%)。

(出所:東京商工リサーチ「『リファラル採用』 企業の半数に広がる 定着率はリファラルが新卒、転職エージェントを上回る」(2026年6月19日))

2 OB・OG社員を再雇用する際のポイント

1)OB・OG社員を受け入れる体制を整える

そもそも、社員の再入社の制度がなければ、OB・OG社員から復職を申し出ることは難しいです。OB・OG社員を受け入れる体制を整える必要があります。例えば、次のような方法です。

1.ジョブリターン制度

結婚、育児、介護など、私生活の事情によってやむを得ず退職した社員を再雇用する制度です。「カムバック制度」など、会社によって呼び方は異なります。ジョブリターン制度があることで、退職事由が解消された社員の復帰が円滑になります。また、新卒採用者に対しても、「社員に優しい制度があります」などとPRできるメリットがあります。

2.アルムナイ制度

アルムナイ(Alumni)は「同窓生、卒業生」を意味する英語です。そこから転じて、退職した社員を卒業生に見立て、再雇用することを「アルムナイ採用」と呼んでいます。会社の中には、その会社を卒業した人向けのウェブサイトなどを開設し、情報提供や交流を図るケースがあります。アルムナイのプラットフォームを運営するサービス事業者などもあります。

アルムナイ制度の場合はジョブリターンと違い、家庭や私生活の事情による退職だけでなく、他社への転職や起業、進学などの理由で退職した社員も再雇用の対象としています。そのため、自社を離れている間も、外部で新しいスキルや知見を身に付けて活躍している場合があります。

また、このメリットは、再雇用だけではありません。OB・OG社員との関係性を、会社アンバサダーやパートナー、顧客などの形で継続させることもできますので、社外に対する有力な情報網作りに活用できる可能性もあります。

2)採用の条件を明確にする

会社を辞めた全ての社員が再雇用の対象になるわけではありません。あらかじめ条件を明確にしておかないと、在籍中の社員に「すぐに転職したとしても、いつでも戻れる」と思われ、退職のハードルが下がったり、会社に必要な人材が流出してしまったりする恐れがあります。

ですから、再雇用に当たっては、次のような条件を制度化しておきましょう。

  • 対象者:勤続年数が満○年以上、退職後○年以内の社員に限る など
  • 退職理由:結婚、出産、育児、介護、配偶者の転勤などを背景としたやむを得ない事情 など(ジョブリターン制度の場合)。アルムナイ制度では、転職・起業・進学による退職者も対象にするかを決めておく
  • 復職後の雇用条件:正社員だけでなく、契約社員や副業社員、業務委託なども選択肢に入れ、雇用形態に幅を持たせる

3)採用後に注意すべき点

1.雇用時の待遇・役職は調整が必要

再雇用の課題は待遇です。たとえ再雇用される社員が、会社としては「円満退社」だったとしても、全ての社員が納得していたとは限りません。再雇用される社員が在籍していた当時と同等の待遇・役職で迎え入れてしまうと、OB・OG社員が辞めた際にしわ寄せを受けた既存の社員が不公平感を抱いても不思議ではありません。

ですから、再雇用時の待遇・役職面については、退職中のキャリアに加えて、自社の社内全体への影響も考慮しながら決めることが大切です。

また、再雇用者の待遇を決めた理由を「社外で身に付けたスキルや経験を評価した」などと既存社員に説明できるようにしておくと、不公平感を抑えやすくなります。

2.会社の変化についていけないケースも

OB・OG社員自身のブランクが長かったり、退職中に社内の業務体制が大きく変わっていたりする場合、会社の変化についていけず、会社が期待する成果が出せない場合があります。

また、再雇用者は待遇によっては、かつては部下だった同僚の部下として再入社する、という逆転現象が生じることもあるでしょう。

再雇用者には、会社の状況が退職時と異なる部分を明確に伝え、納得してもらった上で迎え入れるように努めましょう。

3 経営者が心得るべき注意点

1)円満に別れることが肝心

OB・OG社員の再雇用を進める上で肝心なのは、辞める社員と円満に別れることです。起業、転職、家庭の事情など社員が退職する理由はさまざまですが、ポジティブな理由で退職をするなら、経営者はまず、その社員を応援することを心がけましょう。

特に優秀な社員や、将来を期待して面倒を見てきた社員ほど、退職する場合に経営者は「裏切られた」と憤りを感じるかもしれません。しかし、そのような場合でも経営者はグッとこらえ、社員と円満に別れたほうが得策だといえるでしょう。

そうすれば、退職後もコミュニケーションを継続できますし、経営者が寛容な姿勢を示すことで「出戻り歓迎」の雰囲気が社内に広がり、OB・OG社員の再雇用がしやすくなります。

2)緩やかなつながりを保つ

退職した社員とは緩やかなつながりを保つようにしましょう。例えば、SNSやメールを活用すれば、相手の動きを把握しながらつながりをキープできます。

参考になるのが、スープストックトーキョーの「バーチャル社員証」です。退職した社員やパートナー(アルバイト従業員)とつながり続けるための仕組みで、在籍時と同じく店舗での食事が10%割引になる(同伴者も対象)ほか、メールマガジンや社内報が届いたり、新商品の試食会や社内イベントに参加できたりします。同社はこの制度を、採用を前面に出したものではなく「ファンづくり」の取り組みと位置付けていますが、元社員や元パートナーが再入社した例も生まれています。

自社の商品・サービスの割引や、社内報・メールマガジンの送付、イベントへの招待など、会社の規模にかかわらず取り入れやすい方法から始めてみるとよいでしょう。

重要なのは、「緩やかに」ということです。以前の勤め先の経営者や上司からあまりグイグイ来られたら、誰だって戸惑います。また、それが在籍中の会社に知られた場合はトラブルになる恐れもあるので注意しましょう。

3)申し出のタイミングを見計らう

再雇用の申し出はタイミングが大切です。「転職がうまくいかなかった」「家庭の事情が落ち着いた」など相手の状況が変わったときや、「退職前よりもいい条件で迎えられる」など、自社の状況が変わったときが再雇用のチャンスだといえます。

以上(2026年11月更新)

pj00229
画像:ChatGPT

賃金の悪平等をなくす「調整給」はどこまで自由に支給できるか?

1 調整給(調整手当)とは?

一般的に、調整給(調整手当)とは、

賃金規程の通りに賃金を支払うことが妥当でない場合に支給する手当

です。例えば、

  • 社員の能力が想定より高く(低く)、ルール通りの賃金だと世間相場とかけ離れる
  • 前職や定年前などに比べて賃金が下がり過ぎてしまう

などのケースです。図で表すと次のようなイメージになります。

「経営者から見て妥当な賃金額」と「ルール通りの賃金額」のズレ

調整給を支給すれば、このズレを解消できるので、経営者にとってはまさに「魔法の杖」のような賃金です。一方、調整給はルールが曖昧になりがちで、悪平等を解消するつもりが、かえって不平等になってしまうことがあります。

そこで、この記事ではトラブルにならない調整給の運用ポイントを紹介します。

2 調整給を支給するケースを想定しておく

調整給も賃金なので、支給に関するルールを就業規則等に定める必要があります。あまり詳細に定めると運用しにくくなるため、

「調整給は、会社が必要と判断した社員に対し、一定期間支給する」

など、シンプルな記載にとどめるのが一般的です。

とはいえ、「困ったら何でも調整給で対応すればいい」と安直に考えてはいけません。就業規則等で詳細を定めないということは、

調整給の金額や決定方法を個別に社員に説明し、同意を得て支給しなければならない

ということです。場当たり的な運用では、社員に納得のいく説明ができないでしょうから、

  • 社員の能力が想定より高い(低い)場合
  • 前職や定年前などに比べて賃金額が下がる場合
  • 賃金体系の変更で賃金額が下がる場合

など、経営者の中で「どのようなケースに調整給を支給するのか」をあらかじめ想定し、ケースごとの支給ルールを決めておく必要があります。

3 いつまで調整給を支給するのかも重要

調整給には、

支給事由が消滅したら、支給を停止したほうがよいケース

があります。具体的には、次のような場合です。

  • 社員の能力が想定より高いため、調整給を支給していたが、定期昇給によって本来の賃金額(調整給を除く金額)が上がった場合
  • 定年再雇用で賃金が下がったため、調整給を支給していたが、老齢年金をもらえる年齢になって生活が安定してきた場合

こうしたケースで調整給を支給し続けると、対象の社員は「賃金をもらいすぎている」状態、つまり他の社員にとって不公平な状態になります。ですから、調整給を支給する場合、

いつまで調整給を支給するのかとその理由を、個別に社員に説明し、同意を得る

ようにしましょう。また、いきなり調整給の支給を停止すると、支給額によっては社員の生活などに影響することもあるので、その場合、

昇給額などに応じて段階的に調整給を引き下げていく

といった対応も検討しましょう。

4 調整給を支給する代表的な3つのケース

1)社員の能力が想定より高い(低い)場合

基本給には「下方硬直性」といって、一度高い金額を設定すると減額がしにくい性質があります。この点を考慮して、社員を採用する際の賃金は、

実際に仕事をしてもらわないと能力が分からないので、基本給を高く設定しにくい

というケースがほとんどです。そこで登場するのが調整給です。具体的には、

  • 基本給を低めに設定し、調整しやすい調整給で上乗せする

という方法がとられます。例えば、入社時は「低めの基本給+調整給」を支給しておき、試用期間の終了とともに調整給を打ち切って社員の能力に応じた金額を基本給に振り替えるといった運用が考えられます。

入社後の能力に応じて調整給を基本給に振り替える

同様に、既存社員についても能力を賃金に反映しきれない場合などに、調整給を用いることがあります。例えば、賃金額全体に占める勤続給の割合が高い会社では、若手社員は能力が高くても賃金額が低くなってしまうため、調整をかける必要があります。この場合、

調整給は人事考課のタイミングで都度、支給額を見直し、継続的に支給する

といった運用が考えられます。

2)前職や定年前などに比べて賃金額が下がる場合

中途採用者の賃金額が前職よりも下がってしまう場合、調整給をプラスして低下分を補填します。社員の生活水準を維持することが目的なので、他の社員との公平性を考慮して、

調整給は社員の定期昇給時に徐々に減額していき、調整給を除く賃金額が前職の賃金額に追い付いたら支給を停止する

といった運用も可能です。ただし、その場合、実質的な賃金額が入社時から変化しないことになるので、入社時に社員に説明して同意を得ておく必要があります。

社員が定年後に嘱託などとして再雇用され賃金額が下がる場合、社員の生活を考慮して調整給を支給するケースもあります。この場合、原則65歳になると、老齢年金が支給されるので、そうなったら調整給の支給を停止することなどを検討します。

3)賃金体系の変更で賃金額が下がる場合

「年功給重視から職務給重視の制度に変わった」「等級制度を見直した」などのように、賃金体系に変更があった場合、それによって社員の賃金額も変動します。ただ、会社側のルール変更を理由に、いきなり社員の賃金額を変動させると生活などに影響します。この場合、

一定期間、賃金額が下がる社員については調整給をプラスする

といった運用が考えられます。

注意すべきは、調整給の支給期間です。影響範囲が全社員なので、いつまで調整給を支給するのか、慎重に考える必要があります。もともと実力重視の会社で成績などの評価がシビアなら、調整給の支給期間は1年など短くてよいかもしれませんが、そうでない場合は数年など長めの支給期間を設けます。自社の風土や社員の声などを検討して決めましょう。

もう1つ重要なのが、経営者のメッセージです。調整給に支給期間を設けるのは、

  • 一定期間賃金を保証する代わりに、新しい賃金体系に対応した社員になってもらうため

です。社員が制度の上にあぐらをかかないよう、支給期間を設ける意味と、どんな社員に成長してほしいかを、経営者が積極的に発信するようにしましょう。

以上(2026年10月更新)

pj00620
画像:ChatGPT

労務の都市伝説「課長には残業代を払わなくてよい」は是か非か?

1 残業代が不要なのは「管理監督者」だけ

「管理職には残業代を支払う必要がない」。これは半分正解で、半分不正解です。労働基準法(以下「労基法」)上、残業代が不要な管理職と、そうでない管理職がいるからです。

1.残業代が不要:監督もしくは管理の地位にある「管理監督者」

  • 2.残業代が必要:課長などの役付きだが、管理監督者には当たらない「名ばかり管理職」

労基法上、管理監督者には労働時間・休憩・休日の規定が適用されないので、そもそも残業という考え方がなく、残業代を支払わなくてもよいとされています(深夜労働の残業代を除く)。

「それなら、うちの管理職に残業代を支払う必要はない」と考える経営者の方もいそうですが、そう簡単ではありません。なぜなら、管理監督者と認められる要件が非常に厳しいからです。まずは図表1を見て、具体的な社員をイメージしながら◯×を付けてみてください。

あなたの会社の管理職は管理監督者ですか?

いかがでしょうか。1つでも「×」が付く項目がある場合、管理監督者と認められなくなるリスクがあります(総合的に判断して経営者と一体的な立場にあると言えるかが厳しく問われます)。そして、管理監督者でないと判断された場合、その社員には残業代を支払わなければなりません。

働き方改革などで、社員の労働に対する権利意識は高まってきています。不要な労務トラブルを避けるためにも、改めて管理監督者の要件を確認してみましょう。

2 管理監督者と名ばかり管理職の違い

管理監督者には、労基法の次の規定が適用されません。

  • (労働時間)原則として、休憩時間を除いて1日8時間、1週40時間
  • (休憩)労働時間が6時間を超える場合は45分、8時間を超える場合は1時間
  • (休日)1週間につき1日あるいは4週間当たり4日

つまり、管理監督者は

就業時間(始業から終業まで)と休憩時間、労働日と休日などの区別がない状態で働き、時間外・休日労働といった考え方がない

ということです。

ただし、深夜労働の規定は適用されるので、22時から翌日5時までの間に残業した場合は深夜労働部分(25%以上)の残業代を支払う必要があります。勤続年数に応じた年次有給休暇の付与については、管理監督者も対象となります。

また、労働安全衛生法の「労働時間の把握義務」は管理監督者にも適用されるので、

あくまで時間外・休日労働などの規制から外れるだけで、労働時間管理自体は必須

である点に注意が必要です。

一方、肩書きはあるが管理職の権限や実態がなく、残業代が支払われないなど待遇が不十分という社員は、名ばかり管理職です。このような社員は、管理監督者とは認められないので、時間外・休日労働、深夜労働全ての残業代を支払わないといけません。また、いわゆる「時間外労働の上限規制」(原則として月45時間、年360時間など)も適用されます。

3 管理監督者に該当するか否かが決まる3つの要素

法令上、管理監督者とは、

労働条件の決定その他労務管理について、経営者と一体的な立場にある人

のことです。具体的には次の3つの要素を基に、管理職が経営者と一体的な立場にあるか(管理監督者性)を判断します。実態で判断するので、課長などの役付者であるかは関係ありません。

管理監督者性を判断する3つの要素

それぞれの要素について、重要なポイントを見ていきましょう。

1)職務内容と責任・権限

管理職が、経営者が主催する幹部会などへの参加、社員の採用、労働時間管理、人事考課など、経営上重要な職務に携わっている必要があります。ただし、経営者から指示を受けて職務を遂行するだけでは不十分で、次のように一定の責任・権限を与えなければなりません。

  • (経営者が主催する幹部会などへの参加)重要事項の決定に携わっている
  • (社員の採用)採用面接に参加後、採用の決定にも携わっている
  • (労働時間管理)部下の労働時間管理などについて、一定の権限を持っている
  • (人事考課)考課後の処遇の決定について、一定の権限を持っている

中小企業の場合、管理職の多くは現場の職務とマネジメントを兼務する「プレイングマネジャー」です。マネジメントの比重が小さいと、管理監督者として認められにくくなるので、その場合はマネジメントの比重を上げる必要があります。

2)勤務態様

時間帯や休日に関係なく経営上の判断や対応を求められるなど、イレギュラーな働き方をしている必要があります。ただし、イレギュラーな働き方をさせる以上、労働時間については管理職が自由に決められるようにしなければなりません。

具体的には、出退勤はもちろん、中抜けの自由も認め、遅刻、早退、中抜けなどによる減給がないようにします。ただし、管理監督者だからといって過重労働は認められません。健康管理や深夜労働の管理のためにも、出退勤時刻の把握は必須です。

3)待遇

賃金について、管理職と一般社員との間に相応の待遇格差を付ける必要があります。管理職の場合、基本給が高く、役職手当なども支払われるので、通常の賃金は、

管理職の基本給や手当>一般社員の基本給や手当

となります。しかし、一般社員に残業代などが支払われると、

  • 管理職の基本給や手当<一般社員の基本給や手当+残業代など

といった逆転現象が起きることがあります。

そのため、管理職の賃金については、各社員の労働時間や残業代などを考慮した上で、一般社員と比較して高い水準を確保できるよう配慮しなければなりません。

4 小売業や飲食業などはより厳しくチェックされる

ここまでが、管理監督者の要件に関する基本的な考え方です。

多店舗展開する小売業や飲食業の店長などの場合、特に注意が必要です。名ばかり管理職の問題が起きやすいため、管理監督者の要件を本当に満たしているか、より厳しくチェックされる傾向があります。

厚生労働省からも、これらの業種について、前述した3つの要素「1.職務内容と責任・権限」「2.勤務態様」「3.待遇」それぞれについて、「管理監督者性を否定する要素」を示す通達が出されています(平成20年9月9日基発第0909001号)。簡単に言うと、管理職として取り扱っていたとしても、これらの要素に該当する場合、管理監督者ではないと判断されてしまう恐れがあるということです。第3章で紹介した内容と一部重なる部分もありますが、確認していきましょう。

管理監督者性を否定する要素(多店舗展開する小売業、飲食業等)

以上(2026年10月更新)

pj00217
画像:ChatGPT

【2026年版】年末調整の改正点と書き方の解説

1 2026年末の年末調整の作業に係る改正は4点

年末調整は、役員、従業員・パート社員(以下「従業員」)の源泉所得税の最終調整を行うものです。年に1度の作業である上、改正も頻繁に行われるため、毎年よく分からず、前年と同じような作業を繰り返すだけという方も多いのではないでしょうか。

しかし、確定申告を自分でしない場合、自身が源泉所得税の還付を受けられる唯一の作業になるため、改正点を踏まえた上で、正確な書類を作成するようにしましょう。

今回(2026年末)の年末調整の作業に係る改正は、次の4点です。

1.基礎控除の再引き上げ(2026・2027年分の特例)

合計所得金額に応じた基礎控除額が、昨年からさらに引き上げられ、2026・2027年分については16万~104万円(改正前は16万~95万円)となります。

2.給与所得控除の引き上げ

給与所得控除の最低保障額が74万円(改正前は65万円)に引き上げられます。あわせて、給与等の収入金額が69万1000円以上220万円未満の場合の給与所得の金額が、次の通り定められました。

【給与等の収入金額が220万円未満の場合(2026年分)】

給与等の収入金額 69万1000円以上
74万1000円未満
74万1000円以上
219万1000円未満
219万1000円以上
219万3000円未満
219万3000円以上
219万6000円未満
219万6000円以上
220万円未満
その給与等に係る
給与所得の金額
なし その収入金額
-74万円
145万1000円 145万3000円 145万6000円

(出所:国税庁「年末調整のしおり」)

3.扶養親族控除・配偶者控除・勤労学生控除等の所得要件のさらなる緩和

基礎控除額の引き上げに伴い、扶養親族等の所得要件がさらに緩和されます。それぞれ所得要件が、

  • 扶養親族控除(同一生計配偶者を含む)は62万円以下(改正前は58万円以下)
  • 配偶者特別控除の対象となる配偶者は62万円超133万円以下(改正前は58万円超133万円以下)
  • 特定親族特別控除の対象となる特定親族は62万円超123万円以下(改正前は58万円超123万円以下)
  • 勤労学生控除は89万円以下(改正前は85万円以下)

にそれぞれ緩和されます。

4.年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例の新設

令和8年分・9年分について、新生命保険料(2012年1月1日以後に契約した一般の生命保険料)に係る一般の生命保険料控除の計算方法が新設され、年齢23歳未満の扶養親族がいる場合には、控除限度額が6万円(通常は4万円)に引き上げられます。子育て世帯の教育費・保険料負担の増加に配慮した措置です。

これらの改正は、原則として2026年12月1日に施行され、2026年分以後の所得税について適用されます。このため今年(2026年)12月に行う年末調整などの源泉徴収事務に変更が生じます。

以降では、2026年の年末調整でほとんどの従業員が記入しなければならない主な申告書である、

  • 令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書 
  • 令和8年分 給与所得者の保険料控除申告書
  • 令和9年分 給与所得者の扶養控除等(異動)申告書(扶養控除等申告書)

の書き方について、項目ごとに詳しく解説していきます。

また、各章では次のような形で、経理担当者向けに「年末調整について、従業員から聞かれる可能性のある質問とそれに対する答え方」を紹介しているので、併せてご確認ください。

【従業員からこんなことを聞かれたら?】
Q.今年の改正で従業員への影響が一番大きいのはどれですか?
A.「3.扶養親族等の所得要件の緩和」と「4.生命保険料控除の特例」です。特にパート・アルバイトで働く配偶者や学生の子どもがいる従業員は、いわゆる「年収の壁」の金額が変わるため、扶養控除等申告書や特定親族特別控除申告書の記載内容を見直す必要があるケースが多くなります。

2 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書

給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書

1)給与所得者の基礎控除申告書【対象:従業員全員】

「あなたの本年中の合計所得金額の見積額の計算」の欄には、給与明細書などを参考に、2026年中の給与所得の「収入金額」を記載します。所得金額については、申告書の裏面に掲載されている「各申告書の合計所得金額について」で紹介されている国税庁のウェブサイトを参考に計算します。また、給与所得以外に所得がある場合は、2026年中の合計所得金額の見積額を記載します。

次に、控除額の計算の判定欄のA~Cのいずれかを「区分Ⅰ」に転記し(合計所得金額の見積額が1000万円超の人は空欄)、かつ合計所得金額の見積額を、左の「控除額の計算」の表に当てはめ、該当する控除額を「基礎控除の額」に転記します。

昨年から変更された主な箇所は、下記の点です。

  • 基礎控除額が、合計所得金額に応じて16万~104万円(昨年は16万~95万円)に引き上げられている(2026・2027年分限定の時限措置)
【従業員からこんなことを聞かれたら?】
Q.基礎控除の金額はどうやって確認すればいいですか?
A.申告書の「控除額の計算」の表に、本人の合計所得金額の見積額を当てはめれば分かります。給与収入のみの方であれば、給与収入の金額から目安の合計所得金額を確認し、表と照らし合わせるとスムーズです。正確な金額の計算方法は、国税庁ホームページの「合計所得金額の計算について」を確認してください。

Q.副業をしている場合、基礎控除額の計算に副業収入は関係しますか?
A.関係します。「あなたの本年中の合計所得金額の見積額」には、給与所得だけでなく、副業(雑所得・事業所得など)を含めた本年中のすべての所得の合計見積額を記載する必要があります。副業収入を含めずに記載すると、年末調整のやり直しや確定申告が必要になる場合があるため、必ず含めるようにしてください。

2)給与所得者の配偶者控除等申告書【対象:年間合計所得が133万円以下の配偶者がいる人】

配偶者に関する事項を記載し、「配偶者の本年中の合計所得金額の見積額の計算」の欄には、上記1)と同様に配偶者の給与明細書などを参考に、2026年中の給与所得の「収入金額」を記載します。所得金額については、申告書の裏面に掲載されている「各申告書の合計所得金額について」で紹介されている国税庁のウェブサイトを参考に計算します。また、給与所得以外に所得がある場合は、2026年中の合計所得金額の見積額を記載します。

次に、「配偶者の本年中の合計所得金額の見積額の計算」の判定欄の①~④のいずれかを区分Ⅱに転記します。区分Ⅰ・Ⅱに記載したアルファベットと数字を下の「控除額の計算」の表に当てはめ、該当する控除額を配偶者控除の額または配偶者特別控除の額の欄にそれぞれ転記します。

なお、区分Ⅱの欄が①または②の場合は配偶者控除の額の欄に、③または④の場合は配偶者特別控除の額の欄に金額を転記します。

昨年から変更された主な箇所は、下記の点です。

  • 区分Ⅱの判定欄における所得要件の下限金額が、58万円超から62万円超に変更されている
【従業員からこんなことを聞かれたら?】
Q.いわゆる「年収の壁」が変わったと聞きました。今年はいくらまで働けますか?
A.配偶者控除・配偶者特別控除に関しては、合計所得133万円(給与収入のみの場合207万円)が上限である点は変わっていません。ただし、控除額の判定に使う所得要件の下限が62万円(給与収入136万円)に引き上げられたため、判定区分の境目が例年より上がっています。個別の金額判断は本人の状況によるため、正確な見積額は配偶者の給与明細等で確認しましょう。

Q.配偶者控除等申告書は配偶者の所得が増えたら都度出し直す必要がありますか?
A.年の途中で配偶者の所得の見積りが大きく変わった場合は、扶養控除等(異動)申告書と同様に、異動申告(訂正)をしてもらう必要があります。訂正する部分を二重線で消し、余白に正しい内容を記載して下さい。

3)給与所得者の特定親族特別控除申告書【対象:合計所得が62万円超123万円以下の19歳以上23歳未満の子供がいる人】

特定親族に関する事項を記載し、「特定親族の本年中の合計所得金額の見積額」の欄には、特定親族の給与所得のみだけでなく、全ての所得の合計金額を記載します。それぞれの所得金額については、申告書の裏面に掲載されている「各申告書の合計所得金額について」で紹介されている国税庁のウェブサイトを参考に計算します。

次に、合計所得金額の見積額を下の「控除額の計算」の表に当てはめ、該当する控除額を「特定親族特別控除の額」に転記します。

この項目は2025年分から新設された項目で、2026年分についても引き続き適用されます。

昨年から変更された主な箇所は、下記の点です。

  • 特定親族の所得要件の下限金額が、58万円超から62万円超に変更されている
【従業員からこんなことを聞かれたら?】
Q.「特定親族」と「特定扶養親族」はどう違うのですか?
A.「特定扶養親族」は19歳以上23歳未満の子で合計所得62万円以下の人(扶養控除の対象)、「特定親族」は同じ年齢層で合計所得が62万円超123万円以下の人(特定親族特別控除の対象)です。子どものアルバイト収入の増減によって、年の途中でどちらに該当するかが変わることがあるため、扶養控除等申告書の「特定親族」チェック欄と、この特定親族特別控除申告書のどちらに記載すべきか、都度確認してください。

4)所得金額調整控除申告書【対象:給与等の収入金額が850万円を超える人】

給与等の収入金額が850万円を超え、かつ扶養親族が特別障害者であること、または23歳未満(2004年1月2日以後生まれ)などに該当する場合は、要件欄のいずれか該当する項目にチェックを付けます。要件欄の指示に沿って「☆扶養親族等」の欄に該当する扶養親族等に関する事項と、「★特別障害者」の欄に障害の状態や交付を受けている手帳の種類などを記載します。

3 給与所得者の保険料控除申告書

給与所得者の保険料控除申告書

1)生命保険料控除【対象:生命保険に加入している人】

生命保険料控除の欄には、2026年中に支払った一般の生命保険料、介護医療保険料、個人年金保険料に関する事項を記載します。

それぞれの区分ごとに、保険会社から郵送される「保険料控除証明書」の内容を転記します。なお、保険料控除証明書をインターネット上で電子発行できるサービスもあるため、各社のウェブサイトなどから電子発行を受けることもできます(ID取得のため、証券番号などの登録が必要)。

一般の生命保険料と個人年金保険料については、保険の契約時により、取り扱い(所得控除額)が異なります。2011年12月31日以前に契約したものは旧保険契約として、2012年1月1日以後に契約したものは新保険契約として取り扱われます。

それぞれ旧保険契約に係る所得控除額は最高5万円、新保険契約に係る所得控除額は最高4万円となります。ただし、2026・2027年分については、23歳未満の扶養親族がいる場合、新保険契約のうち一般の生命保険料に係る控除限度額が最高6万円に引き上げられる特例が新設されました。23歳未満の扶養親族のマイナンバーや生年月日などを記入する欄も追加されているので、適用を受ける場合には、記入忘れがないように注意しましょう。

実務上は、保険会社から郵送される「保険料控除証明書」に記載されている内容を、申告書に転記してもらうことになります。月払いにより保険料を払い込んでいる場合は、控除証明書の発行日までの保険料の他、年間(12月31日まで)の見積払込保険料が記載されていることが多くあります。12月31日まで保険を継続しているのであれば、年間払込保険料を申告書に転記すれば問題はありません(後述の地震保険・社会保険・小規模企業共済も同様)。

もし、発行日から12月31日までの間に解約し、実際の年間払込保険料と、保険料控除証明書に記載してある見積払込保険料に相違がある場合は、実際の年間払込保険料を申告するようにしましょう。

昨年から変更された主な箇所は、下記の点です。 

  • 年齢23歳未満の扶養親族がいる場合、新保険契約のうち一般の生命保険料に係る控除限度額が最高6万円に引き上げられる特例が新設されている
【従業員からこんなことを聞かれたら?】
Q.子どもが2026年中に23歳になったら、この特例は使えなくなりますか?
A.判定は年末調整を行う年の末日(12月31日)時点の年齢で行います。年の途中で23歳になった場合は、その時点で「23歳未満の扶養親族」に該当しなくなるため、原則として特例の対象外となります。

Q.契約者は自分(従業員)だが、保険の被保険者は子どもという保険がある場合、この特例の対象になりますか?
A.この特例は「支払った保険料の区分(新生命保険料かどうか)」と「23歳未満の扶養親族の有無」で判定するものであり、保険の被保険者が誰であるかは直接の要件ではありません。ただし、生命保険料控除の対象となるためには保険金等の受取人が本人・配偶者・親族である必要があるため、通常の生命保険料控除の要件と合わせて確認してください。

2)地震保険料控除【対象:地震保険に加入している人】

地震保険料控除の欄には、2026年中に支払った地震保険料に関する事項を記載します。地震保険料と一緒に支払いをしている火災保険料は対象になりません。ただし、2006年12月31日以前に契約した長期損害保険契約等については、一定の金額が控除の対象になります。

3)社会保険料控除【対象:国民健康保険など一定の保険に加入している人】

社会保険料控除の欄には、2026年中に支払った従業員本人または従業員本人と生計を一にしている親族分の、次の保険料に関する事項を記載します。

  • 国民健康保険の保険料や国民健康保険税
  • 健康保険、厚生年金保険や船員保険の保険料
  • 介護保険法の規定による介護保険の保険料
  • 国民年金の保険料や国民年金基金の加入員として負担する掛金
  • 農業年金の保険料や雇用保険の労働保険料など

4)小規模企業共済等掛金控除【対象:小規模企業共済やiDeCoに加入している人】

小規模企業共済等掛金控除の欄には、2026年中に支払った小規模企業共済と確定拠出年金の掛金の金額を記載します。なお、個人型確定拠出年金(iDeCo)の掛金は、この欄の「個人型」に記載することになります。

4 給与所得者の扶養控除等(異動)申告書(扶養控除等申告書)

給与所得者の扶養控除等(異動)申告書(扶養控除等申告書)

1)氏名・個人番号(マイナンバー)・生年月日等【対象:従業員全員】

従業員の氏名、個人番号(マイナンバー)、住所又は居所、生年月日、世帯主の氏名と続柄、配偶者の有無を記載します。マイナンバーについては記述を省略する会社もあります。

2)源泉控除対象配偶者【対象:翌年の合計所得金額(見積額)が95万円以下の配偶者がいる人】

源泉控除対象配偶者の欄には、次の要件を満たした配偶者がいる場合に記載します。

  • 従業員(合計所得金額の見積額が900万円以下の人に限る)と生計を一にする配偶者
  • その配偶者が青色事業専従者として給与の支払いを受ける人及び白色事業専従者でないこと
  • その配偶者の2027年中の合計所得金額(見積額)が95万円以下であること

なお、非居住者である親族(国外に住んでいる親族)の項目については、該当する親族がいる場合に、該当チェック欄にチェックマークを記入し、チェック欄の区分に応じた添付書類(パスポートやビザなど)も併せて提出することになります(下記「3)源泉控除対象親族(16歳以上)」の欄についても同様)。

昨年から変更された主な箇所は、下記の1点です。

  • 給与所得のみの場合の収入換算額が160万円から169万円に変更されている(合計所得95万円という基準自体は変更なし)
【従業員からこんなことを聞かれたら?】
Q.「配偶者の年収の壁」が変わったと聞きましたが、扶養控除等申告書に書く配偶者の収入の目安はいくらですか?
A.扶養控除等申告書の「源泉控除対象配偶者」欄に記載できるのは、配偶者の合計所得95万円以下(給与収入のみの場合は169万円以下)の場合です。この基準は月々の源泉徴収税額の計算に使われるもので、年末調整で最終的に受けられる配偶者控除・配偶者特別控除の上限(合計所得133万円、給与収入207万円)とは別の基準である点に注意してください。

3)源泉控除対象親族(16歳以上)【対象:16歳以上の扶養親族がいる人】

源泉控除対象親族(16歳以上)の欄には、扶養控除の対象である次の親族がいる場合に記載します。

  • 16歳以上(2012年1月1日以前生まれ)の親族
  • 上記の親族が従業員と生計を一にしていること
  • 上記の親族の年間の合計所得金額が62万円以下であること

なお、19歳以上23歳未満(2005年1月2日~2009年1月1日生まれ)の親族を「特定扶養親族」といい、70歳以上(1958年1月1日以前生まれ)の親族を「老人扶養親族」といいます。これらに加えて、冒頭で解説した「特定親族」に該当する親族がいる場合は、チェックマークを付す箇所があるので忘れないようにしましょう。

また、非居住扶養親族がいる場合は、生計を一にする事実として、1年間に実際に送金した金額を記載する欄があります。この欄には、2026年末に見積額ではなく実際の送金額を追加で記載すると同時に、送金関係書類を提出しなければならない点に注意しましょう。

昨年から変更された主な箇所は、下記の1点です。

  • 所得要件が58万円以下(給与収入123万円以下)から62万円以下(給与収入136万円以下)に緩和されている
【従業員からこんなことを聞かれたら?】
Q.子ども(大学生)のアルバイト収入が増えて、扶養から外れそうです。何を確認すればいいですか?
A.まず、子どもの2026年中の合計所得金額の見積額を計算してもらいましょう。給与収入のみの場合、
・62万円以下(収入136万円以下):扶養親族(19歳以上23歳未満なら特定扶養親族)になる
・62万円超123万円以下(収入136万円超197万円以下):特定親族特別控除の対象となる「特定親族」に切り替わる
・123万円(収入197万円)超:いずれの控除も受けられなくなる
というルールになっています。年の途中で見積りが変わった場合は、扶養控除等(異動)申告書の異動申告(二重線での訂正)が必要になります。

4)障害者、寡婦、ひとり親又は勤労学生【対象:左のいずれかに該当する人】

障害者、寡婦、ひとり親又は勤労学生の欄には、従業員本人が障害者である場合(生計を一にする配偶者や扶養親族が障害者の場合を含む)や、寡婦、ひとり親である場合、学校に通いながら働いている場合に記載します。

障害者とは、身体障害者手帳に身体上の障害がある者として記載されている人など、一定の障害者をいいます。なお、特定親族は障害者控除の対象外となります。

寡婦とは、合計所得金額の見積額が500万円以下で、夫と死別または離婚した後に再婚をしていない人などをいいます。

ひとり親とは、合計所得金額の見積額が500万円以下で、現在婚姻しておらず(未婚や配偶者の生死が明らかでない場合で、かつ事実上婚姻関係にあるパートナーなどがいない状況)、生計を一にする子供がいる人をいいます。なお、2019年までの年末調整項目であった「寡夫」はひとり親に含まれます。

勤労学生とは、合計所得金額の見積額が89万円以下で、大学などの学生や一定の要件を備えた専修学校の生徒などをいいます。ただし、給与所得等以外の所得が10万円を超える人を除きます。

昨年から変更された箇所は、次の1点です。

  • 勤労学生の所得要件が85万円以下から89万円以下に緩和されている
【従業員からこんなことを聞かれたら?】
Q.「学生アルバイトの年収の壁」も変わったのですか?
A.勤労学生控除の所得要件が89万円以下(給与収入163万円以下)に緩和されました。ただし、これは勤労学生控除(本人の控除)の話であり、学生本人が「扶養親族」として親の扶養控除等の対象になるかどうかの基準(合計所得62万円以下、給与収入136万円以下)とは別の基準です。両方に該当するケースもあれば、片方だけに該当するケースもあるため、混同しないよう注意しましょう。

5)他の所得者が控除を受ける扶養親族等【対象:夫または妻が、子供の扶養控除の適用を受けている人】

他の所得者が控除を受ける扶養親族等の欄には、夫婦が共働きなど、この申告書を提出する人以外の人が、家族を扶養親族としている場合に記載します。例えば、子供(控除対象親族)がいる共働きの夫婦のうち、夫が扶養控除を受ける場合に、その妻はこの欄に夫と子供の氏名等を記載します。

6)16歳未満の扶養親族【対象:16歳未満の扶養親族がいる人】

16歳未満の扶養親族の欄には、16歳未満(2012年1月2日以後生まれ)の扶養親族がいる場合に記載します。

7)退職手当等を有する配偶者・扶養親族・特定親族【対象:2027年中に左に該当する配偶者・扶養親族・特定親族がいる人】

退職手当等を有する配偶者・扶養親族・特定親族の欄には、2027年中に退職所得をもらう予定のある配偶者・扶養親族・特定親族がいる場合に記載します。この欄については、2027年末に記載してもらう欄となりますので、2026年末においては空欄で提出することになります。

なお、扶養控除等(異動)申告書は、その年、最初に給与をもらう日の前日(中途採用の場合は、就職後最初の給与の支払いを受ける日の前日)までに提出してもらいます。そのため、実務上は、年末調整の際に配布される申告書は翌年分(令和8年分の場合は令和9年分)であるのが一般的です。

もし、年の中途で扶養親族の状況などに変化があった場合には、その都度、異動申告をしてもらう必要があります(2026年中のものは、2025年末に提出してもらった令和8年分を修正)。この場合、年末調整の対象となる年分の扶養控除等(異動)申告書に訂正する部分を二重線で消し、余白に新しい情報を記載し、「異動月日及び事由」の欄にもその旨を記載します。

以上(2026年10月作成)
(監修 税理士 石田和也)

pj30231
画像:ChatGPT

【文例付き】2026年10月改正、 労働条件通知書の書式は大丈夫?

1 正社員との待遇の相違等に関する明示が新たに必要に!

会社は社員(正社員、パート等)と労働契約を締結する際、労働条件を「労働条件通知書」などで明示しなければなりません。明示すべき労働条件は労働基準法などで決まっているのですが、2026年10月1日からは、明示すべき労働条件が、図表1の赤字部分の通り変わっています。

労働契約の締結時に明示すべき労働条件(グレー部分は口頭も可)

2026年10月1日以降、パート等と労働契約を締結する場合、

正社員との待遇の相違の内容・理由等について、会社に説明を求めることができる旨

を明示することが義務付けられています(違反は10万円以下の過料)。

これは「同一労働同一賃金」(簡単に言うと、正社員でもパート等でも「同じ働き方をしているなら、同じ待遇にしなければならない」という考え方)に基づく改正です。元々、会社には

パート等から求められたら、会社は正社員との待遇の相違の内容・理由等について説明しなければならない

というルールがあるのですが、そもそもパート等の側が「自分たちには説明を求める権利がある」ということを知らず、疑問をぶつけられないケースが少なくないことなどから、今回の改正により、労働条件通知書への明示が求められるようになりました。

待遇の相違等に関する説明を求めることができる旨については、例えば次のように明示します。

待遇の相違等に関する説明を求めることができる旨の記載例

2026年10月の改正内容は上記の通りです。次章以降では、社員の入れ替わりが少なく、労働条件通知書を見直す機会がこれまであまりなかったという人向けに、2024年4月の改正内容を文例付きで紹介します。不安な場合は改めて確認しておきましょう。

2 就業場所、業務内容は「変更範囲」も明示

就業場所、業務内容については、かつては「契約締結時」の条件だけを明示すればよかったのですが、2024年4月1日からは「変更範囲」も明示しなければならなくなっています。

変更範囲といっても、想定される就業場所や業務内容を1つずつ記載する必要はなく、

  • 会社の定める場所
  • 会社の指示する業務

といった書き方もできます。ただ、記載内容があまりに漠然としているといけません。特に就業場所や業務内容がある程度限定される「限定正社員」の場合は、

  • 就業場所の一覧を別紙で交付する(地図や組織図など)
  • 業務内容をおおまかなカテゴリーで分けつつ、簡単な概要を記載する

とよいでしょう。

なお、「労働条件通知書に記載漏れがあった」「他の社員の業務を代替してもらう必要が出てきた」「傷病や育児・介護などで予定通りに働けなくなった」といった事情で、労働条件通知書に記載していない条件での勤務を社員にさせたい場合、

社員に変更理由を説明して同意を得た上で、新しい労働条件通知書を交付

する必要があります。

就業場所、業務内容については、例えば次のように明示します。

就業場所、業務内容の記載例

なお、記載例では触れていませんが、社員にテレワークを命じる可能性がある場合は就業場所に「社員の自宅など」を加えておく、在籍出向をさせる可能性がある場合は、就業場所に「出向先の事業所」、業務内容に「出向先の命じる業務」を加えておくようにします。

3 契約更新の「更新上限」の明示

会社は有期パート等を雇用する場合、契約締結時に「契約更新の基準」を明示する義務があります。かつては「更新の有無」「更新の判断基準」「その他留意すべき事項」を明示すれば足りましたが、2024年4月1日からは、これに加えて

更新上限の有無とその内容(通算契約期間または更新回数について)

を明示しなければならなくなっています。

通算契約期間は「契約更新を繰り返した場合、通算で最大何年働けるか」、更新回数は「最大何回まで契約を更新できるか」という意味です。労働条件通知書には、これらの上限があるかないか、上限がある場合はその内容(◯年、◯回など)を記載する必要があります。

なお、更新上限の定めがない労働契約を締結していたが、次の契約から上限を「新設」する場合、あるいは更新上限を次の契約から「短縮」する場合、

その理由をパート等にあらかじめ(新設・短縮をする前のタイミングで)説明

しなければなりません。

契約更新の「更新上限」については、例えば次のように明示します。

契約更新の「更新上限」の明示

「更新上限の有無」の記載欄には、通算契約期間または更新回数に上限があるかないか、上限がある場合は具体的な内容を記載します。更新回数は、会社と有期パート等との認識さえ一致していれば、「最初の契約から数えた回数」でも「残りの更新回数」でも構いません。

なお、通算契約期間の上限を定める場合、「無期転換」に注意しましょう。無期転換とは、

有期パート等の通算契約期間(同じ会社でのもの)が5年を超えた場合、その有期パート等が会社に申し込むことで、契約期間の定めのない「無期契約」に転換できるという制度

です。会社は無期転換の申込みがあると、それを承諾したものとみなされるため、拒否することはできません。そのため、そもそも有期パート等の長期雇用を想定していない場合、通算契約期間の上限は5年未満に設定しておいたほうが無難です。

また、記載内容ではありませんが、実際に有期パート等に労働条件通知書を交付する際は、

「必ず更新上限まで契約を更新するわけではない」旨を確実に伝える

ようにしましょう。契約を更新しない場合に有期パート等とトラブルになるのを防ぐためです。

4 無期転換の「申込機会」「転換後の労働条件」の明示

前述した通り、有期パート等は通算契約期間が5年を超えると、会社に無期転換の申込みをする権利(無期転換申込権)を得ます。2024年4月1日からは、無期転換申込権が発生する契約更新のタイミングごとに、有期パート等に無期転換の「申込機会」「転換後の労働条件」を明示しなければならなくなっています。

  • 申込機会:無期転換の申込みができること
  • 転換後の労働条件:労働条件の変更の有無、転換後の労働条件の一覧または変更箇所

「無期転換申込権が発生する契約更新のタイミング」は、契約期間の長さによって異なります。図表5は1年ごとの契約更新の場合と、3年ごとの契約更新の場合を比較したものです。どちらも、グレー部分の有期契約が開始するタイミングから、無期転換の申込みが可能になります。

無期転換申込権が発生する契約更新のタイミング

グレー部分の契約期間中に申込みをした場合、その有期契約が満了するタイミングで無期契約に転換します。

無期転換の「申込機会」「転換後の労働条件」については、例えば次のように明示します。

無期転換の「申込機会」「転換後の労働条件」の明示

2024年4月1日以降は、新たに「無期転換に関する事項」の記載欄が必要になっていますので、自社の書式にこの欄があるか、確認しておきましょう(有期パート等が無期転換申込権を得ていなければ不要)。また、「更新上限の有無」を記載する際などに「契約更新の状況(現在○年目など)」も併せて記載しておくと丁寧です。

無期転換申込機会については、無期転換の申込みをした場合、いつから無期契約に変わるかを、具体的な日付(◯年◯月◯日)を明らかにして記載しましょう。

転換後の労働条件については、労働条件の変更があるかないかを明らかにした上で、転換後の労働条件の一覧や変更箇所を「別紙」で明示するとよいでしょう。「契約期間」以外の労働条件を変更しない場合、「無期転換後の労働条件は本契約と同じ」などと記載します。

以上(2026年11月更新)
(監修 弁護士 田島直明)

pj00689
画像:ChatGPT