経営のヒントとなる言葉(盛田昭夫)

「アイデアの良い人は世の中にたくさんいるが、良いと思ったアイデアを実行する勇気のある人は少ない。我々は、それをがむしゃらにやるだけである」

出所:「最高の報酬 お金よりも大切なもの 働く人の名言集」(英治出版)

冒頭の言葉は、

「優れたアイデアは、必ず形にするという信念を持って取り組むことこそが重要である」

ということを表しています。

ソニーの前身である東京通信工業株式会社は、「大会社ではできないことをやり、技術の力をもって祖国復興に役立てよう」という信念のもとに誕生しました。そして、その信念の通り、日本初のテープレコーダーやトランジスタラジオなど、次々に画期的な商品を開発しました。これらの陰には、不可能と考えられていたアイデアを可能とするための、盛田氏をはじめとする社員のひたむきな姿勢がありました。そして、その姿勢は、後のソニーにも脈々と受け継がれています。

1979年、ソニーは、携帯型ステレオカセットプレーヤー「ウォークマン」を発売しました。ウォークマン誕生のきっかけとなったのは、ソニーの共同創業者である井深大(いぶかまさる)氏のある一言でした。

井深氏は、海外出張に出かける際、教科書サイズのステレオ録音機とヘッドホンを携帯し、飛行機内で音楽を楽しんでいました。しかし、このステレオ録音機は重く、持ち運びが困難でした。そこで、当時ソニーが販売していた手のひらサイズの小型モノラルタイプテープレコーダー「プレスマン」にステレオ回路を入れることを依頼したのです。

担当者は、早速プレスマンから録音機能を取り去り、ステレオ再生が可能なように改造しました。完成した改造型プレスマンを試聴した盛田氏は、その音質のよさに驚くと同時に、「これはビジネスとして成功する」と直感しました。

早速、盛田氏は本社の会議室に電気や機械設計のエンジニア・企画担当者・宣伝担当者・デザイン担当者などの若手社員を集め、改造型プレスマンを若者向けヘッドホン付き再生専用機として商品化することを発表しました。

しかし、開発がスタートした後も、盛田氏のもとには、営業を担当する関連会社からの「録音機能が付いていない再生だけの機械が売れるはずがない」「ヘッドホンで音楽を聴くことは顧客には受け入れられない」といった反対意見が次々と寄せられました。その都度、盛田氏は「自分がどれだけこの新商品を評価しているか」について熱弁を振るい、最後には自身の進退を懸けてまでこれらの人々の説得に努めました。

盛田氏は、冒頭の言葉に続けて次のように述べています。

「それはよい考えだとなったら多少の無理はあってもよいから、それをいかにしてやるかを考える。それがソニーの方針である」

こうして、1979年、盛田氏の熱意と開発スタッフの満身の努力によって世界初の携帯型ステレオカセットプレーヤー「ウォークマン」が完成しました。ウォークマンは、発売直後こそ大きな動きがみられなかったものの、やがて若者を中心として爆発的に売れ始めました。そして、海外でも一大ブームを巻き起こし、ソニーの名を世界中に知らしめる大ヒット商品となりました。

かつて、ソニーが新聞に出した有名な求人広告に、「『出るクイ』を求む!」というものがありました。これは、求人広告としては例をみない斬新なものです。しかし、この言葉こそ、アイデアを実行する勇気を求める盛田氏、そしてソニーの理念が色濃く表されているといえるでしょう。

【本文脚注】

本稿は、注記の各種参考文献などを参考に作成しています。本稿で記載している内容は作成および更新時点で明らかになっている情報を基にしており、将来にわたって内容の不変性や妥当性を担保するものではありません。また、本文中では内容に即した肩書を使用しています。加えて、経歴についても、代表的と思われるもののみを記載し、全てを網羅したものではありません。

【経歴】

もりたあきお(1921~1999)。愛知県生まれ。大阪帝国大学(現大阪大学)卒。1946年、井深大(いぶかまさる)氏とともに東京通信工業株式会社(現ソニー株式会社。本稿では「ソニー」)設立。

【参考文献】

「最高の報酬 お金よりも大切なもの 働く人の名言集」(松山太河(編著)、英治出版、2001年11月)

「メイド・イン・ジャパン わが体験的国際戦略」(盛田昭夫ほか(著)、下村満子(訳)、朝日新聞社、1987年1月)

「ソニー自叙伝」(ソニー広報センター(著)、ワック編集部(編)、ワック、1998年3月)

以上(2026年9月更新)

pj15006
画像:日本情報マート

【人事はつらいよ】社員の問題行動、さんざん我慢してきたのに、いざ懲戒処分にしたら無効?

1 懲戒処分を受け入れたはずの社員がユニオンに……

A社の社長は、社員のBさんのことで悩んでいます。Bさんは、A社の商品の納品担当なのですが、先日、ある取引先から「依頼したものと違う商品が納品された」とクレームが入ったのです。正しい商品を納品し直し、その場は収まりましたが、Bさんはこれまでに何度も同じような納品ミスを繰り返しています。見かねた社長は、ある日、Bさんを呼び出しました。

「Bさん、度重なるクレーム対応や再納品の手配で、会社に損害が出ている。これまでは大目に見てきたが、もう見過ごせない。懲戒処分として、減給にさせてもらうよ」

Bさんは、その場では社長に謝罪し、懲戒処分を受け入れました。しかし、数日後、A社に1本の電話が……。電話の主は、Bさんから相談を受けた外部のユニオン(合同労働組合)の担当者で、「今回のBさんの納品ミスに対して、減給という懲戒処分は重すぎる」と、処分の撤回を求めてきたのです。社長は釈然としません。

「Bさんが反省し、変わってくれると信じて我慢してきたのに、いざ懲戒処分にしたら『処分が重すぎる』って、どういうことだ? 納得いかない……裏切られた気分だ」

2 まずは軽い懲戒処分から、改善が見られなければ重い処分へ

懲戒処分とは、問題行動を起こした社員に対して会社が行う制裁のことで、一般的には次の7種類に分けられます。1.が最も軽く、7.が最も重い懲戒処分です。

  • 戒告:厳重注意を言い渡す
  • けん責:始末書を提出させ、将来を戒める
  • 減給:一定期間、賃金額を下げる
  • 出勤停止:数日間、出勤することを禁じ、その間は無給とする
  • 降格:役職の罷免・引き下げ、または資格等級の引き下げを行う
  • 諭旨解雇:退職届の提出を勧告した上で、退職届の提出がなければ解雇とする
  • 懲戒解雇:即時に解雇する

就業規則に「懲戒事由」の定めがあり、社員がその懲戒事由に該当した場合、会社は就業規則にのっとって、社員に懲戒処分を課します。冒頭の事例の場合、A社の就業規則に、

「故意または過失により会社に損害を与えたとき」などの懲戒事由の定め

があれば、「理論上」はBさんに懲戒処分を課すことが可能です。

ただ、難しいのは、労働契約法の中に、

社員の問題行動の内容に照らして、重すぎる懲戒処分は無効になる

というルールがあることです。例えば、「1日無断欠勤した社員を、懲戒解雇する」というのは、明らかに重すぎる懲戒処分で、認められません。

「どの程度の懲戒処分が妥当か」は裁判などで個別の事案ごとに判断されるので、一概には言えませんが、おおまかに目安を示すなら次のようなイメージになります。

懲戒処分に該当する問題行動の例

「出勤停止」や「降格、諭旨解雇、懲戒解雇」といった懲戒処分は、基本的には犯罪行為やハラスメント、会社に重大な損害を与える情報漏洩などに対して適用されます。従って、これらに該当しない業務上のミスなどについては、

まずは「戒告、けん責」などの軽い懲戒処分を実施し、処分の後も社員に改善が見られなければ、「減給」などの重い処分に切り替えていく

というのが、基本的な考え方になります。

また、実際に懲戒処分を検討する際は、次のような要素を考慮する必要があります。

  • なぜ、問題行動が発生したのか
  • 業務にどのような影響があったか(会社に与えた損害の程度、他の社員への影響など)
  • 社員の勤務歴、過去の処分歴、反省の様子はどうか
  • 会社側に落ち度はなかったか など

冒頭の事例の場合、Bさんは度重なる納品ミスによりA社に損害を与えていますが、過去の納品ミスについて会社が戒告やけん責を行っていなければ、裁判などで減給が「有効」と認められるハードルは高くなります。

また、会社に与えた損害が少額で減給が妥当といえない場合や、「Bさんの業務量が他の社員よりも明らかに多く、その業務をこなすためのフォローを受けられていない」「適切な業務命令がなされていない」など、会社側にも落ち度がある場合、懲戒処分が認められない可能性があります。

この他、懲戒処分自体は妥当であっても、「Bさんに弁明の機会を与えていない」など、手続きに問題がある場合、懲戒処分が無効になることがあるので注意が必要です。

3 減給の場合、控除金額にも注意!

減給の場合、懲戒処分が認められるかという問題の他に、控除金額(賃金額の下げ幅)にも注意しなければなりません。労働基準法の中に、懲戒処分として減給を行う場合、

1回の控除金額が「平均賃金(過去3カ月間の賃金総額を暦日数で除した金額)の1日分の50%以下」、総額が「1回の賃金支払総額の10%以下」になるようにしなければならない

というルールがあるからです。

例えば、月給制(毎月1日から月末までを賃金の支払対象期間とする)の場合、1日から月末までの間に

1.社員の問題行動が1回しか発生していないなら、「平均賃金の1日分の50%以下」

2.社員の問題行動が複数回発生しているなら、「1回の賃金支払総額の10%以下」

が、1回の賃金支払いで控除できる額の上限になります。1.の場合、仮に社員の平均賃金が1日1万円(月給30万円のイメージ)だとしたら、5000円までしか控除できません。また、1回の問題行動に対しては1回の減給しか認められないので、例えば、

4月分の賃金について減給を行っても、5月分の賃金からは元に戻さなければならない

という問題が出てきます。経営者によっては、「社員に反省を促すための減給なのに、その程度しか認められないの?」と不満に思うかもしれません。

こうした場合、懲戒処分以外の方法で減給を行うという手もあります。例えば、

  • 懲戒処分としてではなく、能力適性の問題から降格を行い、結果として賃金が下がる
  • 人事考課に基づいて、基本給のうち、能力評価に基づく部分の金額だけを下げる

といったケースは、懲戒処分としての減給には当たらないので、前述した控除金額のルールが適用されません。ただし、就業規則(賃金規程など)の範囲を逸脱して減給を行うと、人事権の濫用とみなされることがあるので、その点は注意が必要です。

懲戒処分は、いつの時代も難しい問題です。経営者はかなり温情をかけているつもりでも、社員のほうは「懲戒処分を受けた」という意識ばかりが先行してしまい、その労使の擦れ違いがトラブルに発展することがあります。万が一トラブルになった場合に備え、法令のルールを正しく押さえておくことは大切です。

以上(2026年10月更新)
(監修 有村総合法律事務所 弁護士 渡邉和也)

pj00644
画像:metamorworks-shutterstock

再雇用後の賃下げは違法? 賃金設計のシミュレーションを紹介!

1 「この人の仕事の価値はいくら?」という視点が大切

日本の会社では、社員の定年退職時に退職金を支払った後、「嘱託」などとして再雇用する「定年再雇用」が広く浸透しています。ただ、定年再雇用は再雇用時に労働契約を締結し直す働き方です。漫然と慣例に従い、定年後の労働条件をめぐって会社と社員の間でトラブルが起きるケースが少なくありません。

トラブルの争点になりがちなのは「賃金」です。2023年7月に、定年再雇用で嘱託になった職員の基本給を、正職員の頃の60%未満まで引き下げたことでトラブルが起き、最高裁判決までもつれこんだ事案がありました。詳細は後述しますが、その際、

高裁が「60%を下回るのは不合理」と判断したのに対し、最高裁が「単純な額の問題ではなく、基本給の性質や支給目的を精査すべき」として、高裁に判決を差し戻した

ことが話題になりました(最高裁第一小法廷令和5年7月20日判決)。

この判決はいわゆる「同一労働同一賃金」、簡単に言うと「同じ働き方をしている人には、同じ賃金を支払いなさい」というルールを、最高裁が改めて明確に示したものです。「生涯現役社会」ともいわれる時代、定年再雇用はもはや当たり前の働き方になりつつありますが、

会社が再雇用後の賃金を決める際は、これまでのような「いくらまでなら減額してよい?」という考えではなく、これからは「この人の仕事の価値はいくら?」という視点を持つ

ようにしないと、同様のトラブルになりかねません。

そこで、この記事では最高裁判決の内容に触れつつ同一労働同一賃金の基本をおさらいした後に、社員の働き方に応じた再雇用後の賃金設計のシミュレーションを紹介します。「同一労働同一賃金については大体分かっているから大丈夫」という人は、先に第3章(定年前後の働き方と賃金をシミュレートしてみよう)をご確認ください。

2 同一労働同一賃金の視点で、最高裁判決をひもといてみよう

同一労働同一賃金は、パートタイム・有期雇用労働法などを根拠とするルールで、その根幹にあるのは「均等待遇」「均衡待遇」という考え方です。

  • 仕事の内容などが同じなのに、非正規雇用であるという理由だけで正社員よりも低い労働条件にすることはできない(均等待遇)
  • ただし、能力や成果に基づく待遇格差は、合理的なものであれば問題ない(均衡待遇)

具体的には、図表1の3つの考慮要素をもとに判断します。「1.職務の内容」「2.職務の内容・配置の変更範囲」が同じなのに、待遇格差を設けることはできません。ですが、「3.その他の事情」に該当する、個人の能力や成果に基づく格差は、合理的なものであれば認められます。

均等待遇・均衡待遇の3つの考慮要素

さて、前述した最高裁判決の事案は、嘱託として再雇用された自動車学校の教習指導員2名が、

定年前後で「1.職務の内容」「2.職務の内容・配置の変更範囲」が同じなのに、再雇用後の基本給が定年前の40%台(月額7~8万円台)まで引き下げられたのは不合理だ

と訴え、これが同一労働同一賃金に違反しないか争われたものです。高裁と最高裁は、それぞれ図表2のように判断しました(基本給以外にも争点はありましたが、ここでは割愛します)。

基本給を定年前の40%台まで引き下げたのは不合理か?

同一労働同一賃金の考え方に照らせば、本来「1.職務の内容」「2.職務の内容・配置の変更範囲」が同じなのに基本給を引き下げるのは不合理といえますが、最高裁の判断に基づくと、

能力や貢献度、健康状態、将来的なポテンシャルなどを考慮して、あえて定年前後で支給基準を変えているのなら、「3.その他の事情」に照らして必ずしも不合理とはいえない

と考えることができます。

なお、この事案は差し戻された後、名古屋高裁が2026年2月26日に改めて判決を出しています。同高裁は、最高裁の指摘に沿って基本給の性質や支給目的を精査した上で、嘱託職員の基本給が正職員の定年退職時の基本給の60%を下回る限度で不合理だと判断しました。

決め手になったのは

  • 定年前後で職務の内容に違いがなかったこと
  • 嘱託職員の基本給が経験の浅い若手正職員の基本給をも下回っていたこと
  • 労使交渉の結果が反映されたものとはいえないこと

などです。賞与に当たる嘱託職員一時金についても、同じく60%を基準に算定した額を下回る部分が不合理とされました。

つまり最高裁は、「60%」という数字そのものを否定したわけではありません。「額の多寡だけで判断してはいけない」と述べたのであって、差し戻し後に基本給の性質や支給目的を精査した結果、この事案では結論として60%の水準が維持されたことになります。経営者としては、「60%を超えていれば安全」「60%を下回れば直ちにアウト」という数字の話ではなく、その額にした理由を説明できるかどうかが分かれ目になる、と押さえておきましょう。

■厚生労働省「同一労働同一賃金特集ページ」■
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000144972.html

以上、最高裁判決の内容に触れつつ同一労働同一賃金の基本をおさらいしましたが、そうは言っても、いざ再雇用後の賃金を決めるとなると、「本当にこの賃金設計で大丈夫か?」と不安になってしまう経営者もいるはずです。次章からは、社員の働き方に応じた定年再雇用の賃金設定のシミュレーションを紹介します。

3 定年前後の働き方と賃金をシミュレートしてみよう

冒頭で「この人の仕事の価値はいくら?」という視点で賃金設計をすることが大切とお話ししましたが、当然ながら「何となくこのぐらいの額」というような曖昧な決め方ではトラブルになるので、次のようなことを考慮しながら明確な基準に基づいて額を定める必要があります。

  • 仕事内容や役職は、定年前と比べ変わるか
  • 労働時間や、社会保険・雇用保険の適用(労働時間に応じる)は変わるか
  • 責任はどうなるか(仕事のノルマや権限の度合いはどうか) など

図表3は、正社員(役職者、転勤あり、1日8時間×週5日勤務、社会保険あり、雇用保険あり、仕事のノルマあり、賞与支給あり)が定年後に再雇用される場合の働き方を、A~Dの4種類にパターン分けしたものです。赤字は、正社員時と働き方が変わる部分です。

再雇用後の働き方のパターンと定年前からの変更点

パターンA

能力も意欲も十分で、定年後も会社の戦力となる社員を想定しています。仕事の内容や労働時間に変更はありませんが、定年後なので今まで以上にプライベートも大事にしてほしいという意図から、役職、転勤、残業、ノルマはなしとしています。一方、仕事へのモチベーションはある程度維持したいので、「嘱託用評価制度」により正社員時の最大50%の賞与を支給します。

パターンB

パターンAと同じく能力も意欲も十分ではあるものの、自身の体調や家族の介護などの関係で、フルタイムでの勤務は難しい社員を想定しています。基本的な労働条件はパターンAと同じですが、労働時間(労働日数)を減らしています。

パターンC

能力はそれなりですが、意欲については「定年後なのでゆったり働きたい」というレベルの社員を想定しています。労働時間は1日6時間×週5日、社会保険と雇用保険の適用はありますが、仕事内容は正社員時よりも簡易な業務に変え、賞与の支給はなしとしています。

パターンD

副業や起業など新しいキャリアを模索しており、他の人ほど長く働けない社員を想定しています。労働時間は1日6時間×週4日、雇用保険は適用されますが、社会保険の適用はなくなります。仕事内容は正社員時よりも簡易な業務に変え、賞与の支給はなしとしています。

ただし、パターンDで社会保険の適用がなくなるのは、週の所定労働時間が正社員の4分の3(この例では週30時間)未満で、かつ短時間労働者への適用拡大の対象にもならない場合です。厚生年金保険の被保険者が51人以上の「特定適用事業所」では、週20時間以上などの要件を満たせば社会保険の対象になります。

2026年10月からは賃金要件(月8万8000円以上)が撤廃され、企業規模の要件も2027年10月に36人以上、2029年10月に21人以上、2032年10月に11人以上と段階的に引き下げられ、2035年10月には撤廃される予定です。自社がいつから対象になるのかを確認した上で設計してください。

■厚生労働省「社会保険適用拡大特設サイト」
https://www.mhlw.go.jp/tekiyoukakudai/

これをベースに、パターンA~Dの月例賃金の賃金設計をシミュレートしたものが図表4です。

再雇用後の賃金設計のシミュレーション

図表4の中で押さえておきたい主なポイントは次の通りです。

1.正社員時を100%とした場合の総支給額の比率

パターンDは、賃金の総支給額が正社員時の60%を下回っています。この「60%」というのは前述した最高裁判決の事案で、高裁が「生活保障の観点から看過し難い水準」と判断したパーセンテージでした。ただ、最高裁が判断している通り、賃金は「その性質や支給目的に照らして合理的といえるか」が重要なので、2.以降で紹介するように、まずは再雇用後の賃金支給について、明確な基準があるかどうかを確認しましょう。なお、この事案は差し戻し後の審理でも60%の水準が維持されましたが、これは定年前後で職務の内容も責任の程度も変わらない社員について、月額の基本給をそのまま比べた数字です。パターンDは労働時間が正社員時の6割(週24時間)に減っているので、同じ土俵で比べる数字ではありません。実際、図表4の基本給を1時間当たりに直すと、パターンA~Dはいずれも正社員時と同じ水準です。総支給額の比率だけを見て慌てるのではなく、何を基準に減額したのかを説明できる状態にしておくことが大切です。

なお、賃金が60歳到達時の75%未満に低下する社員については、一定の要件を満たすことで、雇用保険から「高年齢雇用継続給付」が支給されます。減収分の一部を補填できるため、制度を利用できる場合はその旨を社員に伝えておくとよいでしょう(支給期間は65歳までの最長5年間で、最大支給率は10%です)。

■ハローワークインターネットサービス「雇用継続給付」■
https://www.hellowork.mhlw.go.jp/insurance/insurance_continue.html

また、図表4の社会保険料は、再雇用後の賃金に応じた標準報酬月額で計算しています。通常、賃金が変わったときの標準報酬月額の改定は4カ月目からですが、60歳以上の社員を退職日の翌日に空白なく再雇用する場合は、被保険者資格の喪失届と取得届を同時に提出することで、再雇用された月から新しい標準報酬月額に改定できます(同日得喪)。この手続きを忘れると、3カ月間は定年前の高い保険料を会社と社員の双方が負担し続けることになるので注意してください。

■日本年金機構「退職後継続再雇用された場合、再雇用された月から、再雇用後の給与に応じた標準報酬月額に改定できる仕組み」■
https://www.nenkin.go.jp/oshirase/topics/2013/20130226.html

もう一つ、社員に伝えておきたいのが住民税です。図表4の住民税は再雇用後の年収を基に計算したものですが、住民税は前年の所得に対して課税され、6月から翌年5月までの給与から天引きされます。そのため再雇用の初年度は、正社員時代の所得を基にした住民税がそのまま引かれ、手取りが図表4の額に落ち着くのは翌年度以降です。

社員にとっては再雇用直後の落差が最も大きくなるので、賃金の説明とあわせて伝えておきましょう。加えて、パターンDのように社会保険から外れる場合、社員は自分で国民健康保険に加入するか任意継続被保険者として保険料を負担することになるため、手元に残るお金は図表4の手取り額よりも少なくなります。

■東京都主税局「個人住民税」■
https://www.tax.metro.tokyo.lg.jp/kazei/kojin_ju.html

2.基本給

基本給は、パターンA~Dの労働時間(図表3を参照)をベースにした額になっています。パターンAについては、労働時間の変更はないため基本給は変えていませんが、パターンB~Dについては、定年前(正社員時)に比べて労働時間が減った分だけ、基本給を減額させる内容としています。そのため、ある程度合理的な賃金設計といえるでしょう。もしも、更に基本給に変動を持たせたい場合などは、「職務の内容、職務の内容・配置の変更範囲」など(図表1を参照)や会社の財務状況など、複数の要因を考慮して合理的に決定する必要があります。

3.諸手当

図表4に記載している諸手当の概要は次の通りです。

  • 役職手当:正社員の中から指定された役職者に対して支給
  • 資格手当:職務遂行に特定の資格が必要で、その資格を有している場合に支給
  • 精皆勤手当:欠勤せずに出勤することの奨励として支給
  • 住宅手当:住宅費の負担を補助するために支給
  • 通勤手当:通勤費の負担を補助するために支給

今回、パターンA~Dの全てのケースで支給しているのは、精皆勤手当と通勤手当です。通勤したり、欠勤せずに出勤したりすることは、雇用形態や働き方の違いには直接関係がないので、再雇用後の社員にも支給すべきものです。

その他の手当については、支給対象としませんでした。役職手当などは役職者にのみ支給するものですし、その他の手当も、再雇用後の働き方が手当の支給要件にマッチしないのであれば支給は不要という考えを前提にシミュレートを行っています。

やや判断が難しいのが住宅手当ですが、今回は「正社員は転勤があるのに対し、再雇用後は転勤がなく、正社員に比べ住宅費の負担が抑えられる」という理由から、支給しない設計にしてみました。

なお、2026年10月1日から「同一労働同一賃金ガイドライン」が改正され、手当の取扱いが一部明確化されました。住宅手当については、転居を伴う配置変更があるかどうかで判断することが示されており、「再雇用後は転勤がないので支給しない」という今回の設計は、この考え方に沿ったものです。一方、家族手当については、相応に継続的な勤務が見込まれる有期雇用労働者には正社員と同一の支給が必要とされたので、家族手当を設けている会社は、再雇用後の社員への支給を見直す必要がないか確認しておきましょう。

あわせて同じ2026年10月1日から、パートタイム・有期雇用労働者を雇い入れる際に明示しなければならない事項に、「正社員との待遇の相違の内容や理由について説明を求めることができる」旨が加わりました。定年再雇用で嘱託などの有期契約を結ぶ場合もこの対象で、明示を怠ると10万円以下の過料の対象になります(パートタイム・有期雇用労働法第6条第1項、第31条)。労働条件通知書のひな型を見直しておいてください。

■厚生労働省「2026年10月からパートタイム・有期雇用のルールが変わります―3つの改正ポイント」■
https://www.mhlw.go.jp/web_magazine/column/20260803.html

4.賞与

パターンAとBの社員には、前述した通り、賞与が支給されます。これはモチベーション維持のためでもありますし、同一労働同一賃金のルールに照らした際、「仕事内容が正社員時と変わらないのに、賞与は支給しないのは不合理」という考え方ができるためです。

一方、額については前述した通り、正社員時の最大50%としています。これは、パターンAとBがともに、役職任用がなく仕事の責任についても正社員よりも軽い(ノルマがない)ことを考慮したものです。50%は上限ですので、実際は評価制度に基づき、社員の成果と貢献を公正に評価して支給額を決めることになります。

以上(2026年10月更新)
(監修 社会保険労務士 柴田充輝)

pj00715
画像:VectorMine-Adobe Stock

面接官・リクルーターのための「就活セクハラ対策」の手引き(2026年10月号)

ことし10月より、就職活動中の学生やインターンシップ生など「求職者等」へのセクシュアルハラスメント対策が、すべての企業に義務付けられます。そこで、管理部門に加えて、面接官やリクルーター、OB・OG訪問担当者等に任命された社員も活用できる実務マニュアルとして、法令の要点や禁止言動の具体例、採用フロー別の対応チェックリスト等を解説します。


【2026年10月号】ちょっと未来のニュース~制度改正、予定イベント&統計情報

少しだけ未来を見る、経営者のための月次ニュースレターです。2026年10月、経営者が押さえておきたい法令・イベント・統計・政策の動きなどを紹介します。

1 制度改正編

10月に予定されている制度改正のうち、中小企業経営者が特に注意すべき3件を紹介します。

1)地域別最低賃金の改定(2026年10月1日~)

各都道府県で改定された新しい地域別最低賃金が、関係労使からの異議申出手続きなどを経た上で、10月1日から12月2日にかけて順次適用されます。

地域別最低賃金の全国加重平均額は昨年度から56円増の1177円に達します。パート・アルバイトの時給だけでなく、日給や月給(基本給)換算の金額が下回っていないかの最終確認も必要です。

→ 経営者のTo Do

  • 10月分の給与計算(11月支給分など)から新単価が正しく反映されるよう、社内の労務担当者や委託先の税理士・社労士へ最終確認の指示を出す。
■厚生労働省「最低賃金に関する特設サイト」■
https://saiteichingin.mhlw.go.jp/

2)パートタイム・有期雇用労働者の待遇に関するルール改正(2026年10月1日~)

同じ会社で働く正社員と、パートタイム・有期雇用労働者との間にある不合理な待遇差の解消を目指す「同一労働同一賃金」をさらに進めるため、パートタイム・有期雇用労働者の待遇に関するルール改正が行われます。

パートタイム・有期雇用労働者の雇い入れ時や契約更新時には、「昇給の有無」「退職手当の有無」「賞与の有無」「相談窓口」の4つの事項に加えて「待遇の相違の内容・理由等に関する説明を求めることができる」旨を書面で明示することが義務化されます。

また、「同一労働同一賃金ガイドライン」の見直し、企業に求められる雇用管理上の措置の追加なども行われます。

→ 経営者のTo Do

  • 自社の雇用契約書や労働条件通知書のひな型が最新の法改正(待遇相違の説明義務に関する文言追加)に対応しているか確認し、2026年10月1日以降は新様式を使用する。
  • 「同一労働同一賃金ガイドライン」の見直し内容を理解し、賞与、退職手当、各種手当、福利厚生について確認する。
■厚生労働省「2026年10月からパートタイム・有期雇用のルールが変わります―3つの改正ポイント」■
https://www.mhlw.go.jp/web_magazine/column/20260803.html
■厚生労働省「主要様式ダウンロードコーナー(労働基準法等関係主要様式)」■
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/roudoukijun/roudoukijunkankei.html

3)カスタマーハラスメント(カスハラ)防止措置の義務化(2026年10月1日~)

改正労働施策総合推進法の施行により、企業規模を問わずすべての事業主にカスハラ防止措置が義務化されます。顧客からの理不尽なクレーム、暴言、過剰な要求から従業員を守るための体制構築が求められます。

→ 経営者のTo Do

  • 「会社としてカスハラを許さない」という方針の社内周知、万が一の際の「相談窓口」の設置、現場向けの簡易な対応マニュアルの作成を速やかに進める。
■厚生労働省「令和7年の労働施策の総合的な推進並びに労働者の雇用の安定及び職業生活の充実等に関する法律(労働施策総合推進法)等の一部改正について」■
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyoukintou/zaitaku/index_00003.html

2 イベント編

1)CEATEC(シーテック)2026

10月13日(火)~16日(金)まで、幕張メッセ(千葉県)で開催される国内最大級のデジタルイノベーションの総合展示会です(後述する「Japan Mobility Show Bizweek 2026」と同時開催)。

今回のメインテーマは「Transformation -企業が、産業が、そして社会が変わる-」です。従来の最先端技術の披露にとどまらず、それらの技術がいかに社会へ実装され、どのように変革(トランスフォーメーション)をもたらすかという「体験と対話」「共創」に重きを置いた内容が予定されています。

■CEATEC 2026■
https://www.ceatec.com/ja/

2)Japan Mobility Show Bizweek 2026

10月13日(火)~16日(金)まで、幕張メッセ(千葉県)で開催される、「人」や「モノ」の移動だけでなく、社会を動かす様々な挑戦や取り組みを創出する総合展示会です(前述した「CEATEC2026」と併催)。

今回のスローガンは「あなたが動けば、世界が動く。」です。事業会社やスタートアップ企業によるブース出展をはじめ、日本自動車工業会会員企業合同の車両展示や、アクセラレーションプログラム、トークステージ「未来モビリティ会議」などの企画が予定されています。

■Japan Mobility Show Bizweek 2026公式ウェブサイト■
https://www.japan-mobility-show.com/

3)Japan IT Week 秋 2026

10月21日(水)~10月23日(金)まで、幕張メッセ(千葉県)で開催される、日本最大のシステム開発・運用・保守に関する総合展示会です。

ソフトウェア受託開発・開発支援、IoT、組込み・エッジコンピューティングなどの製品・サービスを有する企業が一堂に集結し、ビジネスマッチングが行われます。また、「システム開発」「サイバーセキュリティ」などの無料カンファレンス、出展社によるセミナーなどを通して、最新情報やトレンドを収集できます。

■Japan IT Week 秋 2026■
https://www.japan-it.jp/hub/ja-jp.html

3 統計・政策情報編

2026年10月は、日本銀行の「短観(全国企業短期経済観測調査)」の9月調査結果や「経済・物価情勢の展望(展望レポート)」のほか、東京商工リサーチや帝国データバンクから2026年度上半期(4月~9月期)の企業倒産状況などが公表される予定です。本章で取り上げる統計・政策文書の一覧を示します。

2026年10月公表予定の主な統計・政策文書

1)短観(全国企業短期経済観測調査)

「短観」は、日本銀行が四半期ごとに実施する、日本の景気動向を把握するための統計調査です。全国の約1万社の大企業から中小企業を対象に、業況、売上、設備投資計画、雇用などの現状と先行きをアンケート調査します。中でも、企業の景気実感を数値化した「業況判断DI」は景気のバロメーターとして重視され、日銀の金融政策決定や、世界中の市場関係者の投資判断に大きな影響を与えます。

■日本銀行「短観」■
https://www.boj.or.jp/statistics/tk/index.htm

2)2026年度上半期の企業倒産

民間信用調査会社である東京商工リサーチや帝国データバンクは、毎年10月に、その年度の上半期の企業倒産について取りまとめて公表しています。「3月決算企業」の動きが色濃く反映されるため、官公庁、金融機関、そして一般企業にとって今後の日本経済やビジネスの行方を占う指標の1つとなっています。

■東京商工リサーチ「全国企業倒産状況」■
https://www.tsr-net.co.jp/news/status/
■帝国データバンク「倒産情報」■
https://www.tdb.co.jp/report/bankruptcy/?year=2026

3)経済・物価情勢の展望(展望レポート)

日本銀行は、年4回(通常1月、4月、7月、10月)の政策委員会・金融政策決定会合において、先行きの経済・物価見通しや上振れ・下振れ要因を詳しく点検し、そのもとでの金融政策運営の考え方を整理した「経済・物価情勢の展望」(展望レポート)を決定し、公表しています。

■日本銀行「経済・物価情勢の展望(展望レポート)」■
https://www.boj.or.jp/mopo/outlook/index.htm

4 話題のタネ

訪問時の雑談のきっかけに。10月ならではのトピックを集めました。

1)国税当局 vs 大手ビールメーカーの戦いに終止符。ビール類の税率が完全一本化

日本の酒税法は、ビールの主原料である「麦芽の比率」などによって細かく税率が変わる仕組みになっていました。大手ビールメーカーは「少しでも安く消費者に商品を届けたい」という一心で技術革新を重ね、「発泡酒」や「新ジャンル(第3のビール)」を開発。国はそのたびに法改正で網をかけてきました。

この国税当局 vs 大手ビールメーカーの戦いに終止符が打たれます。10月1日に酒税法が改正され、長年続いていたビール類の税率格差がなくなり、「ビール」「発泡酒」「新ジャンル(第3のビール)」の区分にかかわらず、1キロリットル当たり15万5000円(350ミリリットル換算54.25円)の税率に統合されます。

大手ビールメーカー各社は、主力ブランドを中心に「発泡酒」や「第3のビール」を「ビール」として生まれ変わらせる戦略に舵を切っています。「どうせ数十円の差なら、今夜は本物のビールにしようか」という消費行動の変化が予測されています。

■財務省「酒税に関する資料」■
https://www.mof.go.jp/tax_policy/summary/consumption/d08.htm

2)ノーベル賞は、なぜ10月に発表される?

ノーベル賞が毎年10月に発表される明確な「公式の理由」は公表されていません。しかし、賞の創設者アルフレッド・ノーベルの命日である12月10日に授賞式を行うという慣例から、「12月10日の授賞式に向け、1年がかりの選考が10月にようやく最終決定を迎えるため」というのが合理的な理由とされています。

ノーベル賞は情報の秘匿性を極めて重視しており、選考過程は50年間非公開とされています。もし10月に受賞者を内定させ、12月の授賞式まで発表を伏せておこうとすると、外部への情報漏洩(リーク)のリスクが非常に高くなります。そのため、選考委員会が最終決定を下した直後(10月)に、メディアや本人へ即座に公表する形式がとられています。

足元では、2026年9月に、筑波大学の柳沢正史教授が、睡眠と覚醒を制御する神経伝達物質「オレキシン」の発見などの業績で、米国で最も権威ある医学賞「ラスカー賞」の基礎医学研究賞を受賞し、ノーベル医学・生理学賞の有力候補として国内外から注目されています。ラスカー賞は「ノーベル賞の登竜門」として世界的に知られており、過去の受賞者の3~4人に1人がのちにノーベル賞を受賞しています(iPS細胞の山中伸弥教授などもこのルートをたどりました)。

■ノーベル財団■
https://www.nobelprize.org/

以上(2026年9月作成)

pj90290
画像:日本情報マート

指示は“伝えた側”と“受け取った側”、両方の責任で完成する

【ポイント】

  • 指示のズレは、伝える側と受け取る側、双方の思い込みが重なって起きている
  • 上司は結論だけでなく背景まで伝え、部下は理解を言葉にして確認する
  • 指示を出したら、「一言で言うとどういう理解か」を復唱してもらうことを習慣にする

おはようございます。皆さんは、自分が出した指示が、思っていたのと違う形で実行されていて驚いた経験はありませんか。あるいは逆に、上司から指示を受けたはずなのに、後になって「そういう意味じゃなかったんだけど」と言われてしまった経験はないでしょうか。こうした指示のズレは、決してどちらか一方だけの責任ではありません。実は、伝える側と受け取る側、双方の思い込みが重なって起きていることがほとんどです。

まず、指示を出す上司の側にありがちなのが、「一度言えば伝わるはず」という思い込みです。上司の頭の中には、その指示の背景や目的、これまでの経緯がインプットされていますが、部下は必ずしもそうではありません。結論だけを伝えても、部下からすれば「何のためにこれをやるのか」が分からないまま作業を始めることになり、途中で解釈がズレていってしまいます。

一方、指示を受け取る部下の側にも思い込みがあります。それは「分かったつもり」で確認をしないことです。指示を聞いた瞬間は理解できた気がしていても、実際に手を動かし始めると、「あれ、これで合っているのかな」という疑問が出てくるものです。それなのに、「今さら聞き返すのは気が引ける」「これくらい自分で判断すればいいか」と、確認を後回しにしてしまう。この小さな遠慮が、後々の大きなズレにつながっていきます。

つまり、指示というのは、伝えた瞬間に完成するものではありません。伝えた側が背景まで語り、受け取った側がそれを自分の言葉で確認して、初めて一つの指示として成立するのです。そこで、皆さんに提案です。上司の皆さんは、指示を出したら、その場で「一言で言うと、何をどうしてほしいか言ってみて」と、部下に復唱してもらってください。単純なやり取りですが、認識のズレはその場でほぼ解消できますし、部下にとっても「分かったつもり」を防ぐ良い確認の機会になります。

指示の精度は、伝える技術だけでは上がりません。受け取る側が理解を言葉にする勇気を持ち、伝える側がそれを歓迎する。この両輪があって、初めて仕事はスムーズに回っていきます。指示のやり取りを「投げっぱなし」にしないよう、意識していきましょう。

以上

pj17261
画像:Mariko Mitsuda

【債権回収】担保が設定できない場合の債権保全は何をすればよいか?

1 担保が設定できない場合の債権保全はどうする?

取引先に対する債権を保全するための効果的な手段が「担保の設定」ですが、

取引先に担保を設定する適切な資産がない

などの場合、他の方法で債権保全を講じなければなりません。つまり、担保として適切な不動産や動産がなく、経営者個人を連帯保証にすることも資力の面などから難しいケースです。

こうした場合に、具体的にどのような方法で債権保全を図っていくべきなのかを紹介します。いざということになれば、

「仮差押え」という、裁判所が関与して債務者の不動産などを暫定的に差し押さえる

などの方法もあります。しかし、そこまで状況が悪化していなければ、もう少し穏便に、

債権回収のリスクを移転する、つまり保険を利用するなど

して、債権保全をすることになります。

2 取引信用保険

まず検討したいのが、

保険の仕組みを活用した債権保全である「取引信用保険」

です。取引信用保険は、

損害保険会社(以下「損保会社」)で取り扱っている

ことがあります。債権者は損保会社と保険契約を交わして保険料(保険料は、保証額の2~3%程度の場合が多いようです)を支払います。損保会社は取引先の倒産などによって売掛金などの回収が不能になった場合、債権者(契約先企業)に保険金を支払います。また、保険金が支払われると、損保会社は保険代位によって当該売掛金を取得することになりますので、債務者に対して支払いを求めることがあります。

なお、取引信用保険と類似した制度として、中小企業倒産防止共済があります。これは、取引先が倒産した場合に、債権者が毎月積み立てていた掛金総額の10倍の範囲(最高8000万円)で回収困難な売掛債権額以内の金銭を無担保、無保証人、無利子で「貸付け」が受けられるものです。あくまで貸付けではあり、債権保全とは少し視点が変わってしまいますが、無担保、無保証人、無利子で貸付けを受けられるため、自社の存続のために検討してもよい制度といえます。

3 ファクタリング

売上債権の支払保証とは、

債権者がファクタリング業務を行う会社とファクタリング契約を交わすことによってなされる売上債権の保全

です。ファクタリングとは、

売掛債権等を弁済期日前に買い取ってもらう資金調達の一つの方法で、法的には後述する債権売買(債権譲渡)契約

です。

現在、紙の約束手形が2027年3月末をもって廃止される予定で、手形取引を利用している企業では、決済方法や資金調達方法の見直しが必要となることから、売掛金を活用できるファクタリングは、有力な選択肢の1つとして注目されています。

ファクタリング契約を結んだ債権者は、ファクタリング会社に手数料を支払う他、債権を割り引いて売却します。その代わり、債権者は早期かつ確実な債権回収を図ることができます。ファクタリング会社は債務者から債権回収し、回収不可能のリスクを負います。

なお、中小企業の経営者などを狙い、貸金業登録を受けていない事業者が、ファクタリングを装って、高額の手数料を払わせたり、業として、実質的に債権担保の貸付けを行ったりしている事案が報告されています。おかしいなと思うファクタリング取引であった場合は、取引を控えたり、弁護士に相談したりすることをお勧めします。

4 債権譲渡

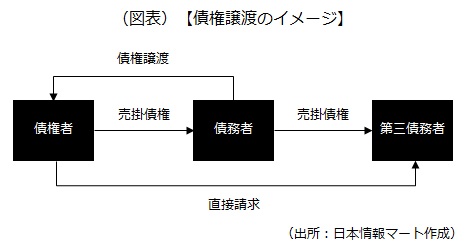
債権譲渡とは、

債権者が、債務者の有する売掛金などの債権を譲り受け、譲り受けた債権をもって売掛金債権の支払いに充てること

です。債権者が譲り受ける債権は、債務者が債務者の売掛先(第三債務者)に対して保有する債権で、回収は債権者が直接、第三債務者に対して行います。イメージは次の通りです。

債権譲渡のイメージ

債権譲渡の場合、

  • 譲渡債権の債権者(図の債務者)から、譲渡債権の債務者(図の第三債務者)に、確定日付のある通知をする
  • 債権譲渡について、第三債務者の確定日付のある承諾を得る

のいずれかの条件を満たさなければ、債権者は、債権を譲り受けたことについて、第三債務者その他の第三者に対抗できません。つまり、

債権譲渡される者(図の債権者)が第三債務者に、「債権譲渡を受けた」と通知するだけでは不十分

ということです。

また、以上に加えて、債権譲渡を行う際は次の点に留意しましょう。

  • 債権者と債務者が「債権譲渡契約書」を交わすこと
  • 債権譲渡を禁止する特約がないこと(なお、民法改正により、2020年4月1日以降に債権譲渡の原因である売買等がされた場合の債権譲渡は、譲渡禁止特約が付されていても有効です)
  • 債務者が第三債務者に対して有する売掛金、その他貸付金や営業保証金などの債権    の有無を調べておくこと
  • 第三債務者に、その意向(支払意思の有無、債務者とのトラブルの存否、相殺の可能性、仮差押え・差押えの有無など)を確認し、第三債務者の支払能力を調査すること

以上(2026年9月更新)
(監修 リアークト法律事務所 弁護士 松下翔)

pj60251
画像:Mariko Mitsuda

【資金繰り】税金の中間申告・納付を正しく理解して安定した資金繰りをしよう

1 思わぬ納税で資金繰りを苦しくしないために

税金の支払いは、期末決算が終わったときにだけ考えればいい――そう考えていると、思わぬところで資金繰りが苦しくなることがあります。法人税や消費税には、期末決算後の納付だけでなく、年度の途中にも中間申告・納付が必要になるケースがあるからです。

特に注意したいのは、

中間申告・納付は、税金の種類や前期の確定納付額などによって、申告・納付の時期や回数、金額が異なり、「昨年と同じ時期に、同じ金額を納めればいい」と考えてはいけない

という点です。

しかも、期中に中間納付した税金は、当期末に算出される確定納付額から差し引いて精算されます。仮に中間納付額が当期の確定申告分より多ければ、翌期に還付されるものの、それまでの間は、その資金を事業に回すことはできません。

中間申告には、大きく分けて

1.前期の実績をもとに計算する方法

2.当期の途中までの実績をもとに仮決算して計算する方法

の2つです。

例えば、前期に不動産売却があって臨時的に所得が大きく生じた場合などは、前期の実績に基づく計算方法ではなく、仮決算(詳細は後述)に基づく計算方法を採用して、実態に合った中間納付額を申告・納付するなどの対策が必要になります。ただし、こうした判断をするには、そもそも「いつ、どの税金を、どのくらい納める必要があるのか」を把握しておくことが欠かせません。

中間申告・納付は、単なる税務手続きではなく、会社の手元資金をいつ、どれだけ動かすかに関わる問題です。納税資金を確保しながら、設備投資や仕入れ、人件費などの支払いにも対応するためにも、経営者自身が基本的な仕組みを押さえておくことが重要です。

そこで、この記事では、中小企業の経営者が知っておきたい中間申告・納付の基本から、納付額を抑えるために検討できる仮決算まで、分かりやすく解説します。

2 法人税の中間申告・納付

1)申告の対象となる法人

法人はその事業年度が6カ月を超えるときは、原則として、その事業年度開始の日から6カ月を経過した日から2カ月以内(例えば、3月末決算法人の場合は11月末まで)に、法人税の中間申告・納付をしなければなりません。

ただし、次の法人については中間申告・納付の義務はありません。

  • 新設法人の設立初年度や清算中の法人
  • NPO法人や公益法人、協同組合等の普通法人以外の法人
  • 前期の確定申告書に記載された法人税額が20万円以下である法人

なお、法人税の申告期限の延長の特例申請の承認を受けていても、中間申告の申告期限の延長はないので要注意です。

2)中間納付額の計算方法は2つ

中間納付額の計算方法には、

1.前期実績に基づく計算方法

2.仮決算に基づく計算方法

の2つがあります。

前期実績に基づく計算方法は、原則として前期の法人税額の半分を納めるという簡便な方法で、

前期の法人税額÷前期の月数(通常は12)×6=中間納付額

の算式で計算されます。

仮決算に基づく計算方法は、事業年度開始の日から6カ月間を一事業年度とみなして、決算(仮決算)を行う方法で、

一事業年度とみなした期間について、通常の確定申告書を作成するときと同様の税額計算

を行います。

もし、中間申告書の提出期限までに確定申告書の提出をしなかった場合、その提出期限において、前期実績に基づく計算方法による申告書の提出があったものとみなされます(みなし申告)。したがって、仮決算に基づく計算方法による中間申告を行おうとするときには、必ずその申告期限までに中間申告書を提出しなければなりません。

その他、法人税の中間申告書を提出する法人は、地方法人税についても同時に申告・納付をする必要があります。

3 地方税の中間申告・納付

法人の事業活動に関係する主な地方税には、

都道府県民税・市町村民税(以下「住民税」)、事業税、事業所税、固定資産税(償却資産税)など

があります。これらのうち、住民税、事業税は、法人税の中間申告制度(申告の対象となる法人や、中間納付額の計算方法、みなし申告)と同様の取り扱いになります。

また、事業所税や固定資産税(償却資産税)には、中間申告制度に関する規定はなく、年1回の申告・納付や年4回の賦課決定納付(自治体から納付額の通知を受けること)など、定められた納付期日(回数)により納付手続きを行います。

4 消費税の中間申告・納付

1)申告の対象となる法人

消費税の中間納付は、前期に納めた消費税額(以下「前期の確定消費税額」)によって中間申告の回数が異なります。

法人は、原則、前期の確定消費税額の区分ごとに決められている課税期間の末日の翌日から2カ月以内に消費税の中間申告・納付を行わなければなりません。

消費税の中間申告・納付

次の法人については中間申告・納付の義務はありません。

  • 新設法人の設立初年度(合併による設立を除く)
  • 前期の確定消費税額が48万円以下の法人
  • 消費税課税期間特例選択届出書の提出により、課税期間の短縮特例を受けている法人

なお、中間申告の義務がない法人でも、自身で選択して、年2回に分けて納付ができる「任意の中間申告制度」があります。

2)中間納付額の計算方法は2つ

中間納付額の計算方法には、

1. 前期の確定消費税額に基づく計算方法

2. 仮決算に基づく計算方法

の2つがあります。

前期の確定消費税額に基づく計算方法は、図表1で紹介した

中間申告の回数に応じて、前期の確定消費税額の6カ月相当額、3カ月相当額、1カ月相当額を中間納付額として計算する方法

です。この場合、前期の確定消費税額による中間納付額が記載された中間申告書および納付書が、所轄税務署長から送付(e-Taxを利用している場合にはメッセージ通知)されてきます。

仮決算に基づく計算方法は、図表1で紹介した

中間申告の回数に応じた中間申告対象期間を、一課税期間とみなして仮決算を行う方法

です。この計算方法を選択する場合は法人税の中間申告と同じく、提出期限までに中間申告書を提出しなければなりません。なお、仮決算によって控除不足額(還付額)が生じても、中間申告時点では還付が行われません。

その他、中間申告書の提出期限までにその提出がなかった場合には、法人税と同様に、前期実績に基づく計算方法による申告書の提出があったものとみなされます。

3)任意の中間申告

前期の確定消費税額が48万円以下の法人が任意の中間申告を希望する場合は、「任意の中間申告書を提出する旨の届出書」を所轄の税務署長に提出します。これにより、毎年、年1回の中間申告が行えます。また、任意の中間申告をやめる場合には、「任意の中間申告書を提出することの取りやめ届出書」を提出しなければなりません。

なお、届出をした法人が、提出期限までに中間申告書を提出しなかった場合は、その法人は、任意の中間申告書を提出することの取りやめに関する届出書の提出があったものとみなされます。よって、万が一、提出期限までに中間申告書の提出がなかったときでも、延滞金は発生しません。

5 申告・納付の年間カレンダー

申告・納付の年間カレンダー

以上(2026年10月更新)
(監修 辻・本郷税理士法人 税理士 安積健)

pj30065
画像:MHA Creation-Adobe Stock

【2026年度版 助成金ブック】採用・人材育成・賃上げなど36種類

2026年度の最新情報を基に、「採用」「人材育成」「賃上げ」などの助成金について、支給要件や実務のポイントを印刷できるPDFにまとめました。ぜひご覧ください。


こちらからダウンロード

収録されている助成金は次の通りです。

【採用活動編】

  • 産業雇用安定助成金(産業連携人材確保等支援コース):最大1250万円
  • 早期再就職支援等助成金(中途採用拡大コース):最大600万円
  • 早期再就職支援等助成金(雇入れ支援コース):最大40万円
  • 特定求職者雇用開発助成金(特定就職困難者コース):最大240万円
  • 特定求職者雇用開発助成金(中高年層安定雇用支援コース):最大60万円
  • トライアル雇用助成金(一般トライアルコース):最大15万円

【人材育成編】

  • 人材開発支援助成金(事業展開等リスキリング支援コース):最大1億円
  • 人材開発支援助成金(人への投資促進コース):最大3500万円
  • 人材開発支援助成金(人材育成支援コース):最大1000万円
  • 人材開発支援助成金(教育訓練休暇等付与コース):最大36万円
  • 産業雇用安定助成金(スキルアップ支援コース):最大1000万円

【賃上げ編】

  • キャリアアップ助成金(賃金規定等改定コース):最大740万円
  • 業務改善助成金:最大600万円
  • 人材確保等支援助成金(雇用管理制度・雇用環境整備助成コース):最大325万円

【健康経営編】

  • 働き方改革推進支援助成金(業種別課題対応コース):最大1370万円
  • 働き方改革推進支援助成金(労働時間短縮・年休促進支援コース):最大1020万円
  • 働き方改革推進支援助成金(勤務間インターバル導入コース):最大970万円
  • 働き方改革推進支援助成金(団体推進コース):最大500万円
  • 働き方改革推進支援助成金(取引環境改善コース):最大100万円

【パート等処遇改善編】

  • キャリアアップ助成金(正社員化コース):最大1680万円
  • キャリアアップ助成金(短時間労働者労働時間延長支援コース):最大75万円
  • キャリアアップ助成金(賃金規定等共通化コース):最大60万円
  • キャリアアップ助成金(賞与・退職金制度導入コース):最大56.8万円

【子育て・介護支援編】

  • 両立支援等助成金(育休中等業務代替支援コース):最大1322万円
  • 両立支援等助成金(柔軟な働き方選択制度等支援コース):最大197万円
  • 両立支援等助成金(出生時両立支援コース):最大127万円
  • 両立支援等助成金(育児休業等支援コース):最大122万円
  • 両立支援等助成金(不妊治療及び女性の健康課題対応両立支援コース):最大90万円
  • 両立支援等助成金(介護離職防止支援コース):最大720万円

【障害者雇用編】

  • キャリアアップ助成金(障害者正社員化コース):最大120万円
  • 特定求職者雇用開発助成金(発達障害者・難治性疾患患者雇用開発コース):最大120万円
  • トライアル雇用助成金(障害者トライアルコース):最大36万円
  • トライアル雇用助成金(障害者短時間トライアルコース):最大48万円

【高齢者雇用編】

  • 65歳超雇用推進助成金(65歳超継続雇用促進コース):最大240万円
  • 65歳超雇用推進助成金(高年齢者評価制度等雇用管理改善コース):最大90万円
  • 65歳超雇用推進助成金(高年齢者無期雇用転換コース):最大40万円

以上(2026年10月更新)

pj00833
画像:日本情報マート

飲食料品の消費税1%へ! 中小企業が押さえるべき実務の勘所【経営者とっておきニュース】

政府は2026年9月15日、来年(2027年)4月1日から2年間限定で、飲食料品に係る消費税率を現行の8%から1%へ引き下げる大綱を閣議決定しました。中低所得者の負担軽減や「年収の壁」に伴う働き控えの緩和を目的とし、将来の給付付き税額控除導入に向けた「つなぎ」と位置付けられています。

対象は現行の軽減税率適用対象(酒類・外食を除く飲食料品)と同様です。併せて、還付を受けやすくする課税選択の特例や簡易課税の計算特例、総額表示の特例など、事業者の事務負担や資金繰りに配慮した措置が講じられます。

今回の見直しは、継続する物価高に対して中低所得者の可処分所得を増やし、人手不足を緩和する狙いがあります。一方、地域経済や事業環境への影響は甚大です。

最大のポイントは、外食(10%)と、内食・テイクアウト・出前(1%)の間に発生する「9%」という大きな税率差です。店内飲食からテイクアウトや出前・宅配への需要シフトが進む可能性が高く、外食事業者にとっては出前サービスの導入やテイクアウト強化といった事業モデルの転換が急務となります。

また、飲食料品を扱う事業者にとっては実務負担が急増します。売上税率が1%になる一方、経費等の仕入税率が10%のままでは還付が生じるため、本則課税への移行検討や経理処理の煩雑化が避けられません。簡易課税の計算特例や中間申告の緩和、レジ改修支援などの特例措置が用意されるものの、人手不足に悩む地方の中小事業者では、システム改修や総額表示の変更、現場オペレーション教育などの初期コストと事務負担が重い課題となります。

本制度は2年間の時限措置であり、2029年4月には税率の再変更および本格的な給付付き税額控除制度への移行が予定されています。事業者は「導入時」と「終了時」の2度にわたり、システム調整や価格戦略の再構築を余儀なくされます。

この政策は単なる税制変更にとどまらず、消費者の購買行動の変化を加速させる転換点となります。明日から意識すべき視点は、「税制変更を契機とした自社の販売チャネルと経理体制の再構築」です。変化に追われるのではなく、税率差を活かしたテイクアウト商品の強化や本則課税の試算など、先手管理を徹底することが生き残りへの鍵となります。


【ご注意点】この記事は生成AIを活用して作成したものです。文章の正確性は保証されておらず、誤りが含まれる場合があります。詳細については参照URLの情報を必ずご確認ください。
■国税庁「消費税率引下げ特設サイト」■
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/zeiritsuhikisage.htm

以上(2026年9月作成)

pj10184
画像:terovesalainen-Adobe Stock